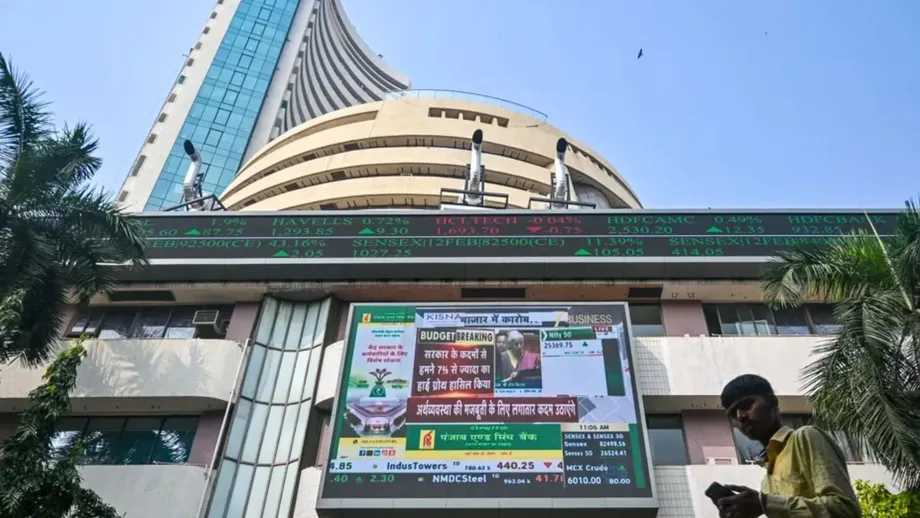
尾盤買盤推升 Sensex 突破 73,000 點
印度股市週二(2026 年 10 月 13 日)上漲,Sensex 收在 73,033.78 點,上漲 1,109.10 點,漲幅 1.54%;Nifty 50 上漲 358.60 點,漲幅 1.60%,收在 22,721.95 點。科技股領軍反彈,財政部長 Nirmala Sitharaman 表示願意聽取投資人對稅制的疑慮,也在最後一小時為市場帶來另一波推力。
目錄
這波反彈使上市股票市值增加逾 4 兆盧比,不過各方報導對實際增幅說法不一。多數報導指出,孟買證券交易所(BSE)上市公司的總市值收盤時約為 470 兆盧比。週二漲勢延續自週一約 0.7% 的跌幅後的回升,並伴隨盧比走強、油價回落,以及科技業財報帶動的市場情緒改善。
期待與政策決定之間有所區別:Sitharaman 並未宣布調降或取消資本利得稅或證券交易稅。投資人反映的是可能檢討稅制的期待,而非已達成共識的政策變更。
主要指數最終收盤數值高於收盤競價時段的讀數:Sensex 為 72,988.54 點,Nifty 為 22,702 點,分別上漲 1,063.86 點與 338.70 點。多數收盤報導都指向 73,033.78 點和 22,721.95 點,這兩個數字是本交易日最明確的參考值。
這波漲勢強勁,但並非全面回升。多項小型股指數仍表現疲弱,外資在前一個交易日持續賣超;即使布蘭特原油當日下跌,價格仍高於每桶 100 美元。因此,當日行情帶來喘息,但近期跌勢背後的壓力尚未消除。
反彈如何加速
開盤時市場大致持平,但各方報導對開盤方向說法不一。一則報導稱兩大指數都下跌約 30 點;另一則報導指出,Sensex 開在 71,951 點,略高於前一日約 71,924 點的收盤價;Nifty 則開在 22,364 點,前一日收盤約為 22,363 點。
科技股買氣升溫後,行情走勢轉趨明確。下午約 1 時 30 分,Sensex 上漲 531.87 點至 72,456.55 點,Nifty 上漲 174.45 點至 22,537.80 點。下午約 2 時 30 分,Sensex 在 72,600 點附近交易,之後一路加速走高至收盤。
- 週六:印度儲備銀行(RBI)宣布措施,以管理美元需求並支撐盧比。
- 週一:進一步限制外匯交易,股市下跌,外資仍為淨賣方。
- 週二上午:科技股上漲、盧比走強,兩大指數開盤時大致持平。
- 週二下午:Sitharaman 討論投資人對資本利得稅與交易稅的疑慮後,漲幅擴大。
- 週二收盤:Sensex 收在 73,000 點以上,Nifty 收在 22,700 點以上。
各方報導對週一 Nifty 的收盤表現也有出入。一則報導稱指數回升至 22,500 點以上;但週二的最終數據和報導所稱上漲 358.60 點,推算前一日收盤應為 22,363.35 點。這兩種說法不可能同時代表同一個收盤數值。
稅制討論提振期待,但沒有承諾
Sitharaman 在新德里舉行的彭博新經濟論壇上表示,印度與外國投資人都曾提出對長期資本利得稅(LTCG)的疑慮。她也談到證券交易稅(STT),以及不同資產類別是否應適用類似稅務待遇的討論。
LTCG 適用於持有超過相關規定期間的投資收益;短期資本利得稅(STCG)則適用於較早出售的投資收益。STT 則有所不同,是針對特定證券交易課徵,而非針對投資人取得的利潤。調整其中一項稅目,不代表其他稅目也會自動變動。
聯邦財政部長 Sitharaman 說明了她為何不願在預算準備期間表態哪些提案可能獲得採納:
預算即將到來,預算準備工作也已經開始,現在可能不是我表明會或不會考慮哪些事項的最佳時機。
她的談話之前,市場已有人呼籲檢討股票稅制。2024 年預算將股票 LTCG 稅率調高至 12.5% 後,相關呼聲升高。印度國家銀行(SBI)研究部的《Ecowrap》報告也主張取消股票 LTCG 稅,並將持有期間延長至兩至三年。這是研究建議,並非政府決定。
相關報導指出,預計於 2 月公布的下一份聯邦預算,是可能討論政策的時點。政府並未宣布稅務決定的確切日期、諮詢期限或具體提案。
科技業財報帶動最大漲幅
Nifty IT 指數上漲逾 5%;早盤漲幅已超過 3%,當時 10 檔成分股最初全數上漲。各方報導對後續漲幅說法不一,分別為 5.22% 或 5.5%,尚無定論。一則報導稱,這是該指數自 2025 年 5 月以來最大的單日漲幅。
HCLTech 公布季度業績後領漲,獲利能力改善、訂單金額增加,以及先進人工智慧服務營收,都被列為買盤回流的原因。TCS 近期公布財報後也走高,Infosys 和 Tech Mahindra 同樣上漲。
各方報導所列個股確切漲幅不一。一組收盤數據顯示,HCLTech 上漲 8.42%、TCS 上漲 6.79%、Tech Mahindra 上漲 4.93%、Infosys 上漲 4.13%;另一組數據則分別為 8.28%、6.59%、4.90% 和 4.44%。兩組數據都呈現相同趨勢:大型軟體服務公司普遍反彈。
Cholamandalam Securities 股票研究主管 Dharmesh Kant 表示,最新財報讓市場有理由對該產業抱持較樂觀的看法:
Accenture、TCS 和 HCLTech 公布的季度數據顯示,IT 公司的獲利成長疑慮或許已經最嚴重的階段。
規模較小的科技股也上漲。Mphasis 漲 5.18%、Coforge 漲 4.46%、Persistent 漲 3.86%;Tata Elxsi 在公布財報前漲逾 5%。然而,即使週二大漲,各方報導仍指出,Nifty IT 指數今年以來跌幅分別為 21.2% 或 23%。這波反彈僅收復較大跌幅的一部分。
投資人財富數字的真正含意
廣泛引用的「增加逾 4 兆盧比」,指的是市值上升,而非投資人收到現金。市值是以當前股價計算的流通股價值。市值上升會提高持股的帳面價值,但投資人只有在售價高於買進成本時,才真正實現獲利。
最詳細的估算顯示,BSE 上市公司的總市值由週一的 4,65,91,974.21 億盧比升至 4,70,07,567.40 億盧比。兩者相減為 4,15,593.19 億盧比,約合 4.16 兆盧比。一兆盧比等於 10 萬億盧比。
其他報導估計市值增加 4.12 兆或 4.62 兆盧比,另有報導約略估為 5 兆盧比。4.62 兆盧比的估值以週一市值 465.45 兆盧比和週二總額 470.07 兆盧比計算。
另有一項週一數據為 4,65,16,690 億盧比,並稱其為 Sensex 成分股的市值。這項描述與其他報導採用的 BSE 全體上市公司市值範圍不同,因此不應視為可直接比較的總額。由於起始數值不一,無法得出單一精確的財富增幅。
RBI 採取措施後,盧比回升
投資人評估印度儲備銀行為減輕美元需求壓力而採取的措施之際,盧比走強。盧比開盤報 1 美元兌 95.16 盧比,較前一收盤價 95.78 盧比升值 62 派士;另一則早盤報導記錄升值 82 派士,報 94.96 盧比。
收盤數據較不一致。一則報導指出,盧比暫報 95.30,升值 48 派士;另一則報 95.38,升值 40 派士。還有一則報導列出 95.28,但未說明是否為最終收盤價。各方對週二是盧比連續第二個或第三個交易日走強,也說法不一。
RBI 的措施包括為三家國營石油公司設立專屬美元供應窗口、限制外匯衍生性商品交易,以及對特定貨幣合約要求提存 20% 現金準備金。為石油公司提供專屬美元窗口,可減少它們在一般市場買進美元的需求。
週一宣布的進一步限制規定,海外客戶只能以避險為目的使用盧比無本金交割遠期合約。這類合約可讓交易者取得匯率變動的曝險,而無須實際交割盧比。避險是指使用金融合約抵銷既有風險,而非單純押注價格走勢。
LKP Securities 研究分析師 Jateen Trivedi 表示,盧比要持續回升,將取決於外國機構投資資金流向、原油價格和美元整體走勢。HDFC Securities 資深研究分析師 Dilip Parmar 也提到,部位平倉、美元走弱、原油價格下跌和股市反彈,都是支撐因素。
油價、通膨與外資賣超仍構成壓力
布蘭特原油週二交易期間下跌,但各方報導的價格介於每桶 104.55 至 105.87 美元。一則報導記錄油價下跌約 1.2%,至 105.40 美元;另一則則稱跌幅逾 2%。這些數據顯示油價自近期高點回落,但能源價格仍不低。
美國原油報每桶 92.34 美元,下跌 1.5%;另有報導指出價格低於 93 美元。市場預期俄羅斯能源供應將增加,有助提振情緒;但報導也指出,區域能源供應路線再度面臨安全風險,因此市場難以確信油價跌勢能持續。
對印度而言,進口油價高昂可能增加美元需求,並推升物價。據報 9 月零售通膨率為 5.54%,使市場持續關注 RBI 的利率決策。美國公債殖利率回落則帶來一些緩解:10 年期公債殖利率跌破 5.2%,2 年期殖利率則跌破 4.8%。
外資賣超仍是另一項限制。海外投資人週一賣出價值 1,708 億盧比的印度股票,連續第 13 個交易日淨賣超。根據歸因於印度國家證券存管公司的數據,10 月資金流出額為 45,416 億盧比,高於 9 月的 35,861 億盧比。
據此計算,10 月資金流出額比 9 月多 9,555 億盧比,增幅約 26.6%。尤其值得注意的是,10 月數字涵蓋的只是最新公布期間,並非整個月。僅憑週二的反彈,還不能證明外資賣超已經反轉。
大盤股市表現好壞參半
漲勢也擴及科技股以外的產業。據報導,各類股指數漲幅包括 Nifty 房地產指數 2.48%、金融服務與公股銀行指數各 1.46%、民生消費品指數 1.40%、汽車指數 1.23%、金屬指數 1.17%,以及銀行指數 1.03%。HUL 上漲 2.94%,Trent 上漲 2.61%。
盤中市場廣度有所變化,不同指數的情況也不一。下午一則報導顯示,16 個主要類股指數中有 14 個上漲;另一則收盤報導稱,只有 Nifty 製藥指數下跌,跌幅 0.05%。較早數據顯示小型股指數下跌,但另一則收盤報導指出,Nifty Smallcap 100 小幅上漲,Nifty Midcap 100 漲逾 1%。
這些數據涵蓋不同成分股組合和交易時段,因此不足以簡單斷言市場各部分都同等復甦。Shriram Finance 在 Mitsubishi UFJ Financial Group 可能增持股權的報導帶動下,上漲 6.31%。有關印度國家支付公司(NPCI)決定將統一支付介面(UPI)商戶折扣率延至排燈節後再議的報導出現後,Paytm 和 MobiKwik 經歷劇烈震盪,收盤均上漲。商戶折扣率是收款交易相關費用。
市場仍可見下跌個股。RBL Bank 因放款利差疑慮下跌逾 7%;ICICI Prudential Life 的業務獲利指標不如預期,股價下跌逾 3%。另一則收盤報導中,Kotak Mahindra Bank、Eternal、Maruti Suzuki 和 Max Healthcare 也下跌。
波動率下降,但反轉尚未確認
印度 VIX 衡量市場預期波動程度,隨著漲勢發展而下滑。據報中午附近指數約為 14.82,下跌近 4%;稍後降至 14.04,跌幅 7.94%。另一則報導則稱當日下跌 7.41%。VIX 走低代表預期價格波動減弱,並不保證市場不會虧損。
印度股市上漲,與韓國 KOSPI 下跌 5.78%、日本日經 225 指數下跌 1.93%,以及台灣加權指數下跌 1.99% 的走勢形成對比。新加坡和香港股市小幅上漲。市場將晶片股疑慮和全球人工智慧投資熱潮能否持續,列為區域股市賣壓的原因。
經濟成長預期則帶來另一項利多。據報,國際貨幣基金(IMF)將印度 2026 至 2027 會計年度的預測從 7 月時的 6.4% 上調至 7%。另一則對 IMF 10 月《世界經濟展望》的描述,則指出印度 2026 年和 2027 年的成長率皆為 7%。兩種時間標示不同,不應視為完全相同的預測。
技術分析師指出 Nifty 可能面臨幾個關卡。HDFC Securities 的 Nagaraj Shetti 指出 22,800 點;Religare Broking 的 Ajit Mishra 則提到 22,900 點,其後為 23,000 至 23,200 點。HDFC Securities 的 Nandish Shah 指出阻力位在 23,100 至 23,150 點。這些是圖表分析,並非預定的市場結果。
Cashthechaos.com 的 Jai Bala 表示,希望看到 Nifty 單週收盤站上 22,900 點,並且買盤一路延續至週五。Nifty 週二收在 22,721.95 點,尚未達到這項測試標準。接下來的財報、匯率走勢和油價,都是觀察反彈能否延續的具體指標。
重點摘要
- Sensex 收在 73,033.78 點,上漲 1,109.10 點;Nifty 收在 22,721.95 點,上漲 358.60 點。
- 科技業財報帶動 Nifty IT 指數上漲逾 5%。
- Sitharaman 歡迎稅制討論,但未宣布調整 LTCG、STCG 或 STT。
- 各方估計投資人財富增加 4.12 兆至約 5 兆盧比。
- RBI 採取措施後,盧比走強,但各方報導的收盤匯率不一。
- 油價仍高於每桶 100 美元、9 月通膨率為 5.54%,外資也持續賣超,市場仍承受壓力。
- 小型股表現好壞參半,市場是否已持續反轉仍未確定。