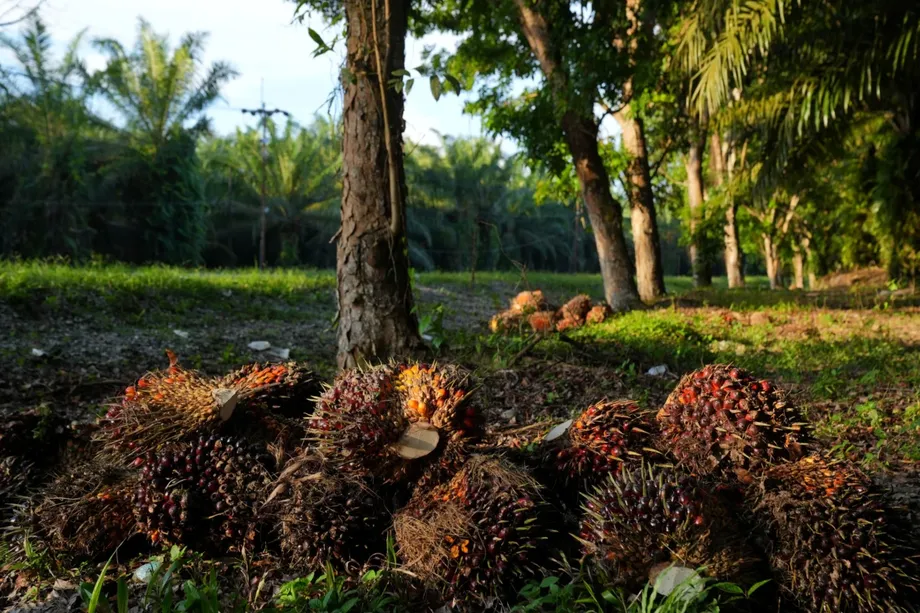
印尼最大的棕櫚油市場如今就在國內
2024 年,印尼國內消費了 2,460 萬噸棕櫚油,占產量的 53%,創下新高;這些需求與該產業 67% 的毀林風險有關。歸因於國內採購的森林足跡達 62.9 萬公頃,相較之下,與印尼最大出口目的地印度相關的面積為 7.14 萬公頃。換算下來,國內足跡約為印度的 8.8 倍。
目錄
Trase 與印尼合作夥伴 Auriga Nusantara 於 2026 年 10 月 13 日在雅加達發表這些研究結果,讓外界將目光轉向全球最大棕櫚油生產國的國內買家。出口標準與企業森林保護承諾涵蓋了大部分國際貿易,但如今最大的市場就在印尼境內;研究人員希望買家與採購地點能有更完善的資訊揭露。
Trase 最新的棕櫚油分析檢視 2023 年與 2024 年的供應鏈,以及 2025 年的森林流失資料。分析指出,2024 年棕櫚油產量達 4,700 萬噸,新闢森林用於種植棕櫚油的面積則遠低於過往,約為 3.2 萬公頃。
這些數字描述的是不同情況。與國內需求相關的 62.9 萬公頃,是毀林風險指標,並非 2024 年國內買家造成的森林砍伐面積。Trase 的風險評估方法,將當前生產與貿易連結到種植園範圍內過去的森林砍伐。年度森林流失則衡量特定年份新增的土地轉作他用面積。若混淆兩者,就會大幅高估當年的砍伐面積。
這項區別也說明研究結果的核心矛盾:印尼如今能以遠低於過去的新增毀林規模生產更多棕櫚油,但現行供應鏈仍背負龐大的森林流失足跡,排水泥炭地也持續排放溫室氣體。
燃料政策推動國內需求轉變
印尼國內棕櫚油需求占產量的比重,從 2018 年的 32% 上升至 2020 年的 40%、2022 年的 44%,再到 2024 年的 53%。六年間增加了 21 個百分點。國內需求包括食品消費與工業加工,不只食用油。
Trase 指出,B35 生質柴油強制規定與國內市場義務(Domestic Market Obligation)是 2024 年需求增加的原因之一。B35 指含有 35% 生質柴油的柴油。國內市場義務規定生產商出口前,須將部分棕櫚油分配給國內市場。這些政策旨在確保能源安全與國內供應,但也讓印尼的採購決策對森林保護愈發重要。
根據 Trase 先前分析引用的印尼棕櫚油協會數據,2022 年國內棕櫚油消費量有一半以上用於生質柴油與油脂化學品。油脂化學品是以油脂製成的化學品,可用於肥皂、清潔劑等產品。最新分析未提供 2024 年相應的用途細分,因此無法確認當年國內毀林風險有多少特別歸因於燃料生產。
Trase 記錄,印尼政府於 2026 年 6 月宣布朝 B50 邁進,亦即生質柴油含量達 50%。後續公布的B50 推行時程說明,法規於 7 月 1 日生效、7 月 9 日啟動,並預定 10 月 1 日全面實施。這是不同階段的日期,並非同一事件的相互矛盾日期。
另一項由 Yayasan Madani Berkelanjutan 主導的評估估計,2030 年生質柴油與生質乙醇供應量可達 2,660 萬千公升,而道路運輸需求為 4,200 萬千公升。這項預估缺口涉及更廣泛的燃料供需平衡,並非棕櫚油毀林預測,但仍顯示有必要根據供應限制評估擴產目標。
資料追蹤內容與時間範圍
Trase 的棕櫚油資料集涵蓋 2018 年至 2024 年,最近一次更新日期為 2026 年 10 月 9 日。預覽資料列出 2,362,886 筆紀錄與 34 個欄位,包括貿易年份、加工廠、煉油廠及生產省份。附帶資料與方法的版本標示為 1.2.5。
以下時間軸區分了資料涵蓋年份、後續政策發展與發布日期:
- 2018 年:國內使用占印尼棕櫚油產量的 32%。
- 2022 年:國內使用占比升至 44%;工業棕櫚油毀林面積較 2021 年低點略增。
- 2024 年:國內消費達 2,460 萬噸,棕櫚油年度毀林面積約為 3.2 萬公頃。
- 2025 年:巴布亞的棕櫚油毀林面積增至 7,300 多公頃。
- 2026 年 6 月:政府宣布 B50 計畫。
- 2026 年 10 月 9 日:Trase 更新供應鏈資料集。
- 2026 年 10 月 13 日:Trase 與 Auriga 在雅加達發表研究結果。
全國砍伐減少,掩蓋巴布亞的壓力
最新分析指出,2024 年棕櫚油年度毀林面積比 2008 至 2015 年平均值 166,544 公頃低約 81%。在產量仍高的情況下,這是大幅減少,但不代表新增森林轉作他用已經停止,也不代表下降趨勢毫無間斷。
此外,將 2024 年描述為歷史新低,也有需要補充之處。Trase 最新說明將 3.2 萬公頃稱為歷史新低,但同時指出 2021 年曾是低點,之後略有增加。Trase 的2024 年棕櫚油分析指出,2022 年工業棕櫚油毀林面積增加 18%。較一致的結論是,近年砍伐面積仍接近歷史低點,而非每一年都創下新低。
地理分布趨勢更令人擔憂。巴布亞的棕櫚油年度毀林面積,從 2024 年約 3,600 公頃增至 2025 年 7,300 多公頃。依據這些約數計算,增幅約 3,700 公頃,超過 100%。2025 年,加里曼丹占全國棕櫚油毀林面積的 56%。
較早的研究發現,2018 至 2022 年間,加里曼丹四個省占工業棕櫚油毀林面積的 72%。這項區域平均值與較新的單年數據並不完全相同,但兩者都指出加里曼丹是森林轉作他用的主要地區。蘇門答臘與加里曼丹合計占印尼棕櫚油產量近 96%。
先前的評估也指出,油棕特許經營區內有 240 萬公頃原始森林。這是早期研究的發現,並非 2026 年更新的清查結果。這說明,年度砍伐面積偏低,並不足以判斷未來風險:劃作棕櫚油種植的土地仍可能留有森林。
印度居出口市場之首,巴基斯坦超越中國
2024 年,印度仍是印尼最大的海外棕櫚油市場,進口 437 萬噸,較 2023 年減少 21%,較 2018 年的高峰減少 32%。因此,國內需求居主導地位,既反映國內消費增加,也反映數個主要出口市場的採購減少。
巴基斯坦的進口量增加 20%,達 315 萬噸,成為第二大出口目的地。中國則因進口量下滑 44% 而降至第三,從 2023 年的 447 萬噸減至 2024 年的 248 萬噸。Trase 將中國進口量下滑歸因於買家轉向價格較低的國產大豆油;巴基斯坦國內產能有限,則使其持續依賴進口。
印尼輸往歐盟的棕櫚油從 2018 年的 378 萬噸降至 2024 年的 190 萬噸,減少約一半。Trase 認為,主要原因是歐盟《再生能源指令》(Renewable Energy Directive,又稱 RED II)因毀林疑慮逐步淘汰棕櫚油生質燃料,以及企業採購承諾趨嚴。
早期分析發現,2021 與 2022 年間,印尼、中國與印度合計占印尼棕櫚油毀林風險的 75%。這些市場每噸供應量的風險約為輸往歐盟貨物的兩倍。這些早期數據有助說明,僅著眼於歐洲進口,無法處理該產業森林足跡中的最大部分。
四大集團主導出口,缺漏紀錄增加
2024 年,豐益國際(Royal Golden Eagle)、金光集團(Sinar Mas)、Musim Mas 與 Wilmar 合計占印尼棕櫚油出口量的 52%。豐益國際以 15.5% 的市占率成為最大出口商;2018 年時則排名第四。
中型出口商中,KPN Corp 從 2018 年的第 15 名升至 2024 年的第七名。Permata Hijau 則從第五名降至第 12 名。這些變化很重要,因為採購透明度不能只涵蓋一份長期不變的最大集團名單。
與此同時,Trase 歸類為「未知」的出口量占比,從 2018 年不到 1% 升至 2024 年近 17%。Trase 指出,這項資料缺口源於貿易數據缺少貨運紀錄。「未知」分類不代表貨物來自非法砍伐的土地,但會限制將貿易與供應商及環境風險連結的能力。
Trase 研究員 Adelina Chandra 呼籲,應加強國內買家的資訊申報,並公開其採購地點。如今國內消費已超過產量一半,若資訊揭露主要圍繞出口設計,市場很大一部分就更難受到檢視。
另一項棕櫚油標示不實調查,涉及出口商被指控將棕櫚油偽裝成榨油廠廢棄物,以規避較高稅率。該調查無法解釋 Trase 缺少貨運紀錄的問題,也沒有指稱歐洲買家知悉這項做法。這呈現的是另一種查證難題:僅知道產品申報的類別,不一定足以確認供應鏈中實際流通的貨物。
森林承諾涵蓋貿易,但尚未證明帶來額外成效
2024 年,正式承諾避免毀林的企業,涵蓋近 93% 有紀錄的印尼棕櫚油出口量。早期研究估計涵蓋比例超過 85%。這些百分比指的是觀察到或有紀錄的貿易量;在「未知」占比上升的情況下,這一點尤其重要。
對成效的證據需要審慎解讀。在一項2022 年斯德哥爾摩環境研究所(SEI)評估中,有此類承諾的出口商,每噸產品的毀林風險為其他業者的 70%。領導 Trase 研究的加州大學聖塔芭芭拉分校學者 Robert Heilmayr 在研究發布會上說明了這項結果。
「這是首項明確證據,顯示零毀林承諾(ZDC)與棕櫚油供應鏈較低的毀林風險之間存在關聯。」Robert Heilmayr 博士說。
後續分析發現,有承諾與無承諾的出口商,年度毀林強度相近,分別為每 1,000 噸 0.27 公頃與 0.23 公頃。最新說明也指出,2018 至 2020 年間,與承諾相關的特許經營區年度毀林面積低於 1%,但與沒有承諾的特許經營區相比,並未顯示出額外減幅。
這些研究結果涉及不同的指標、期間與分析單位。過去砍伐造成的森林足跡較低,不等於年度砍伐率較低;單靠其中任何一項比較,也都無法證明若沒有這些承諾,情況會如何。Trase 也指出,這些承諾可能影響參與企業以外的做法,但此效應不在比較範圍內。
森林砍伐減緩,泥炭地排放仍持續
2024 年,與棕櫚種植園相關的泥炭地地層下陷,造成近 1.48 億噸二氧化碳當量排放。若加上泥炭地火災,兩者合計占 Trase 評估該產業排放量近 85%。二氧化碳當量是用共同尺度表示不同溫室氣體暖化效應的單位。
泥炭是濕地中累積的有機物質。為了耕作而排乾泥炭地,會使有機物暴露於分解過程,釋出碳並造成地表下陷。乾燥的泥炭也更容易起火。這些過程可能在土地最初轉作他用多年後仍持續發生,因此新增毀林減少,不會自動帶來相應幅度的排放下降。
Trase 估計,2015 至 2024 年間,每年評估的排放量平均為 2.15 億噸二氧化碳當量,涵蓋土地轉作他用、泥炭地地層下陷與泥炭地火災。這段期間,土地轉作他用造成的排放減少 58%。這些數字並未完整計入從農業投入、精煉、運輸到最終使用的所有階段。
斯德哥爾摩環境研究所的2024 年排放評估指出,2015 至 2022 年工業生產的年排放平均為 2.2 億噸,其中近 92% 來自泥炭地地層下陷與火災。較新的 85% 數字指的是 2024 年,而非相同的歷史平均值,因此不應將兩個比例直接視為改善幅度。
泥炭地上的棕櫚油生產面積,從 2015 年約 128 萬公頃增至 2024 年的 164 萬公頃,增加約 28%。累積至今的面積說明,防止泥炭地遭到新增轉作,以及管理已排水的土地,是兩項不同的氣候任務。
火災風險與農民支持凸顯尚未完成的工作
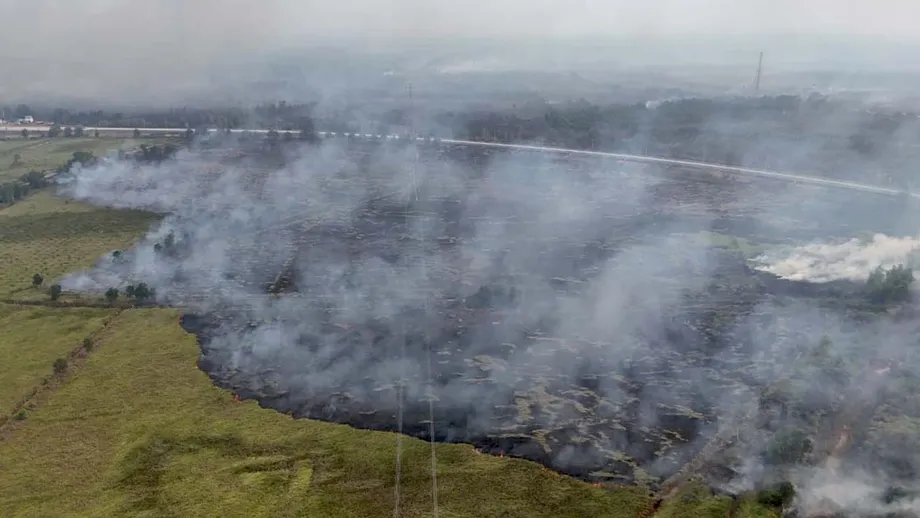
Trase 最新分析引用 MapBiomas Fire Monthly 的資料指出,2026 年 1 月至 8 月間共有 677,743 公頃土地遭焚。這是印尼全國的燃燒面積,並非已證實由棕櫚油造成的土地火災面積。不過,Auriga 執行長 Timer Manurung 表示,MapBiomas Indonesia 的地圖資料顯示,在採掘業特許經營區中,棕櫚油特許經營區的火災紀錄最多。
Trase 也提到,2026 年 8 月,六個省份展開地面與空中緊急應變作業;印尼氣象、氣候與地球物理局記錄到南加里曼丹連續 60 多天無雨。Trase 建議加強森林與泥炭地保護規定的執法,並推動泥炭地復水與復育。
農民面臨的挑戰不同,但彼此相關。小農管理 32% 的油棕種植園,生產印尼 35% 的棕櫚油。更換老化樹木可在既有土地上提高產量,但農民面臨土地權屬不明、可追溯性不足,以及新油棕成熟前無收成收入等問題。
小農油棕更新計畫(Smallholder Palm Oil Replanting,簡稱 PSR)於 2024 年將補助提高一倍,每公頃 6,000 萬印尼盾。但當年只達成 12 萬公頃目標的 41%,2025 年則僅達成 31%。以公布的比例乘上目標面積計算,兩年分別約更新 49,200 公頃與 37,200 公頃。
2026 年的年度目標下修至 5 萬公頃,截至 8 月已更新 20,229 公頃,約達新目標的 40.5%。土地所有權文件不足、土地與依法指定的森林區重疊,以及更新期間收入中斷,仍是主要障礙。更廣泛的種植園接管行動使土地狀態格外重要,不過 Trase 並未量化該行動對 PSR 參與率的影響。
更完善的問責機制應涵蓋哪些面向
研究結果指出三項彼此相關的優先工作:讓國內採購資訊透明、保護剩餘森林,以及減少耕作泥炭地的排放。任何一項進展都不能取代其他工作。出口承諾無法涵蓋未公開的國內採購,而新增砍伐減少,也無法阻止多年前已排水土地持續排放。
相關經濟利益相當可觀。Trase 估計,該產業約占印尼國內生產毛額的 4.5%,2024 年出口收入達 278 億美元,直接與間接就業人數超過 1,650 萬。改善問責機制,因此也涉及農民與國內產業,而不只是國際貿易商。
仍有多項決策與衡量工作尚未完成。這份分析未提供完整的國內買家地圖、2024 年食品與燃料用途各自占多少毀林風險,也未估算 B50 額外造成的森林足跡。分析提及《森林法》修法及原住民族相關立法仍有討論,但未說明表決日期。2026 年 8 月的火災與更新數據則是部分年度統計,並非最終結果。
對小農而言,提升可追溯性必須搭配讓土地權利認定更容易取得,以及提供實際可行的更新支持。否則,包括歐盟《零毀林法規》在內的更嚴格要求,可能排除無法證明土地權屬與供應路徑的農民,即使他們是在既有種植園改善生產也一樣。
重點摘要
- 2024 年印尼國內消費達 2,460 萬噸,占棕櫚油產量的 53%。
- 國內採購占毀林風險的 67%,其森林足跡約為與印度相關足跡的 8.8 倍。
- 過去砍伐所造成的風險,與 2024 年新增的約 3.2 萬公頃棕櫚油砍伐面積並不相同。
- 巴布亞的棕櫚油毀林面積在 2025 年增加逾一倍,加里曼丹則占全國砍伐面積的 56%。
- 四大企業集團處理了 52% 的出口量,近 17% 的出口量則被歸類為未知。
- 泥炭地地層下陷與火災,造成 2024 年該產業評估排放量近 85%。
- 儘管補助提高,小農棕櫚油更新計畫仍未達標;土地文件與收入中斷仍是障礙。