經濟預測轉佳,家庭預算壓力仍在
國際貨幣基金(IMF)2026年10月《世界經濟展望》預測,印度經濟在2026-27與2027-28財政年度都將成長7%,此前印度在4至6月季度成長7.8%。經濟預測上修之際,家庭預算的前景卻不那麼輕鬆:預估2026-27財政年度消費者通膨率為5%,IMF則假設2026年原油均價為每桶95.74美元,較2025年高出約41%。
目錄
IMF對印度2026-27財政年度的預測,比7月估計的6.4%高出0.6個百分點;對2027-28財政年度的預測則從6.7%上修0.3個百分點。強勁的內需、服務業活動與投資,協助印度經濟抵禦西亞衝突帶來的干擾。
時間區間也很重要。印度的FY27指2026年4月至2027年3月的財政年度,FY28則為2027年4月至2028年3月。IMF的全球預測採用曆年計算。印度預測成長7%,同時IMF預測全球經濟在2026年成長3.1%、2027年成長3.4%。
經濟前景轉佳之際,盧比走弱也使印度經濟以美元計價的規模縮小。印度可以生產更多商品與服務,但以美元衡量的目標進展可能較慢。這有助於說明,為何經濟成長預測上修的同時,印度在國際經濟中的規模估值卻下調。
核心挑戰在於,如何在能源價格高漲、航運受阻與通膨侵蝕家庭和企業資金之際,維持消費與投資。IMF的預測假設,部分外部壓力將在2027年逐步緩解。
哪些因素推升印度經濟預測?
印度4至6月季度的經濟成長,受到強勁投資與製造業活動支撐,抵銷了採礦業及直接面向消費者的服務業疲弱。這番表現為預測機構估算整個財政年度的成長,提供了更有利的起點。
國內生產毛額(GDP)衡量一個經濟體所生產商品與服務的價值。實質GDP成長率扣除價格上漲的影響,有助於判斷一個國家是否真的增加產出,而非只是同樣的產出賣得更貴。
IMF指出,具韌性的內需與穩健的服務業活動,是眼前的支撐因素。內需是指家庭、企業與政府在印度境內的支出。龐大的國內市場讓企業即使面臨艱困的海外貿易環境,仍有客戶群。
IMF也指出,印度的人口趨勢、持續擴大的國內市場及不斷推進的結構性改革,都有助於支撐成長潛力。這些較長期的因素,說明了為何最新一季之後的經濟預測依然強勁。展望中提及,與人工智慧相關的投資也是成長動力之一。
不過,預測成長7%仍低於FY26錄得的7.8%。這次上修代表IMF預期經濟表現將優於先前預測,但仍估計年度成長速度會比上一個財政年度放緩。
其他機構也預期成長接近7%
印度儲備銀行(RBI)已將FY27經濟成長預測上修至7.1%,略高於IMF的估計。世界銀行也預測成長7.1%,高於先前的6.6%,理由是即使國際環境艱困,內需與出口仍強勁。世界銀行預測2027-28財政年度成長7.2%。
經濟合作暨發展組織(OECD)將2026-27財政年度預測從6.3%上修至7.1%。標普全球評級與亞洲開發銀行預測成長7%,惠譽評級則預測6.9%。
穆迪評級將FY27預測從6%上調至7%,指出印度在中東衝突期間展現韌性,同時警告風險仍在。整體而言,目前各機構的成長預測落在6.9%至7.1%的狹窄區間。
IMF在連續幾輪預測中多次調整估值。4月對FY27的預測為6.5%,7月降至6.4%,10月則升至7%。因此,10月預測較4月高出0.5個百分點,較7月高出0.6個百分點。
油價與航運是預測的關鍵
IMF假設2026年原油均價為每桶95.74美元,2027年為87.39美元。這項估算涵蓋布蘭特、杜拜法塔赫與西德州中級原油,三者都是廣泛採用的原油基準價格。預測中的油價下跌約9%,可在2026年大幅上漲後帶來一些緩解。
印度高度仰賴進口原油。油價走高會增加對外支付,也會推升交通運輸與用能企業的成本。接著,家庭可能面臨物價上漲,可用於其他消費的錢卻變少,削弱目前支撐經濟成長的內需。
荷莫茲海峽是波斯灣能源運輸的重要航道,也是IMF假設中的關鍵環節。IMF預期海峽將於2027年3月重新開放,並在2027年10月前大致恢復至戰前狀態,包括航運、保險與付款安排。這些日期是預測所採用的假設,實際恢復時程仍未確定。
9月波斯灣原油出口量平均恢復至衝突前水準的88%,仍有12%的缺口。全球石油儲備正以每日約270萬桶的速度消耗。動用儲油有助緩衝供應受阻的衝擊,但也代表面對下一次中斷時可用的緩衝空間減少。
涉及MT Petro Dolphin號在蘇哈爾錨地,以及M/T Valthera號在荷莫茲海峽遇襲的事件,凸顯航運持續面臨危險。MT Petro Dolphin號遇襲後,據報有兩名印度船員失蹤。航運受阻不僅會影響油價,也可能推升運費與保險成本。
預測中的主要日期如下:
- 2026年4至6月:印度經濟成長7.8%,使FY27前景轉佳。
- 2026年7月:IMF預測印度FY27成長6.4%、FY28成長6.7%。
- 2026年10月:兩項預測都上修至7%。
- 2027年3月:IMF假設荷莫茲海峽重新開放。
- 2027年10月:IMF假設狀況大致恢復至戰前水準。
通膨可能削弱內需支撐
印度消費者通膨率預測在FY27為5%,之後於FY28降至4.4%。通膨衡量物價上漲的速度。即使薪資增加,若食品、燃料及其他必需品漲價速度快於收入成長,家庭能購買的東西仍會減少。
IMF預測印度FY27經常帳赤字占GDP的1.5%。經常帳記錄商品與服務貿易,以及跨境所得流動與移轉支付。赤字代表對外支出超過收入,因此需要從境外取得資金。
油價高漲會推升進口支出,擴大經常帳赤字。盧比承壓時,進口商品以印度貨幣計價也會變貴,形成國際動盪傳導至國內物價的另一條途徑。
季風雨量低於正常水準也是一項風險,可能減少農業產出與農村支出。衝突若長期持續,也可能擾亂供應鏈、推升企業成本。這些壓力會同時影響經濟不同領域,從農場、運輸公司到家庭購物預算都可能受到波及。
盧比走弱為何改變美元計價的經濟規模
印度實質經濟成長與以美元計價的經濟規模,衡量的是不同事情。實質成長追蹤扣除通膨後的產出變化;以當期美元價格計算的GDP,還會受到國內物價變動,以及將盧比換算成美元時所採用匯率的影響。
預測顯示,FY26與FY27實質經濟成長率分別為7.8%與7%;以當期美元價格計算的GDP成長率則分別估為4%與3.9%。盧比兌美元貶值時,相同的盧比產出換算成美元後會變少。
在IMF 4月與10月的預測之間,印度FY27以當期美元價格計算的GDP估值下修930億美元。FY28至FY32的估值,每年則下修430億至570億美元。
預測顯示,印度在FY26與FY27排名第六,落後英國,此前曾連續三年排名第五;FY28則超越英國與日本,升至第四;FY32再超越德國,升至第三。這些排名都是預測,實際結果取決於經濟表現與匯率。
相同的計算顯示,印度在FY29距離5兆美元還差約40億美元。這約占目標的0.08%,計算方式是以40億美元除以5兆美元。印度原先設定FY25達成這項里程碑,但疫情衝擊、GDP基期更新後的調整,以及貨幣走弱,都使達標時程延後。
預測意味著FY28至FY32期間,以當期美元價格計算的GDP年均成長率為10.7%,高於FY23至FY27期間的5.6%。若要達到這樣的速度,美元計價的成長軌跡必須顯著強於FY26與FY27的估計水準。
全球成長愈來愈集中
IMF將2026年全球經濟成長預測從7月的3%上修至3.1%,2027年則維持3.4%。全球經濟在2025年成長3.5%,因此這次小幅上修仍顯示今年經濟將放緩。
中國經濟預測在2026年成長4.5%、2027年成長4%。美國兩年都預測成長2.3%。南韓2026年預測從4月的1.9%上修至3.3%;台灣則受惠於半導體需求,預測成長10.7%。
德國與英國2026年經濟預測都成長約1.3%。先進經濟體整體預測成長2.1%,新興市場與發展中經濟體則預測成長3.7%。巴西2026年預測下調至2.2%,俄羅斯則下調至0.9%。
最嚴重的損失集中在衝突周邊。巴林、伊拉克、科威特與卡達2026年經濟預測將萎縮逾10%。沙烏地阿拉伯經濟預測萎縮3.3%,與7月預測成長1.7%相比大幅下修。
目前只有32個經濟體貢獻全球95%的成長,4月時則有54個。全球成長愈來愈仰賴較少數國家,尤其是受惠於科技投資,或能源供應所受干擾較少的國家。
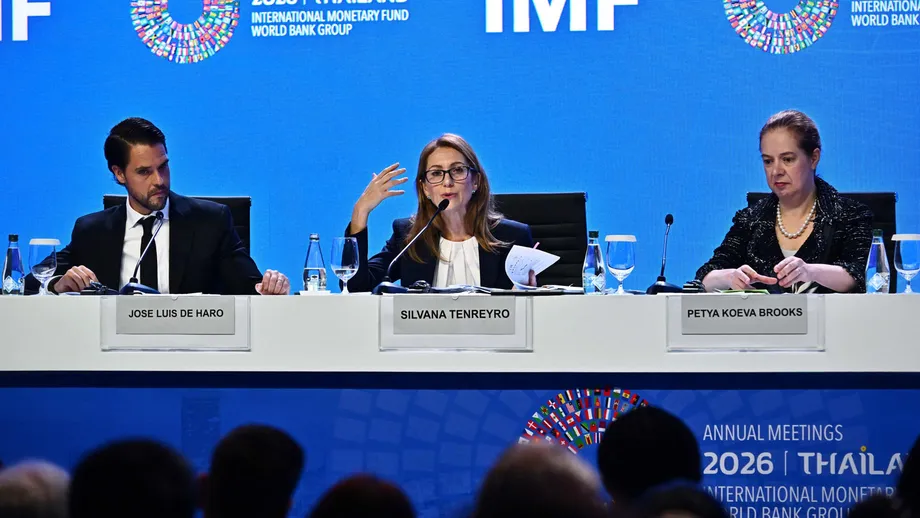
IMF經濟顧問兼研究部門主任Silvana Tenreyro談到全球經濟承受的壓力,同時呼籲各國政府重建預算空間,並強化供應鏈安全。
全球經濟展現了韌性,但韌性正逐漸逼近極限,
人工智慧支撐需求,也帶來風險
人工智慧投資有助於抵銷部分戰爭造成的損害。在生產力廣泛提升之前,也就是勞工與企業的產出能力提高之前,半導體、資料中心與發電設施支出已帶來訂單與就業機會。
Tenreyro表示,2023至2025年間,人工智慧相關商品貿易成長29%,全球貿易則成長8.3%。若排除人工智慧商品,貿易成長率將只有4.6%。這些數字顯示,近來貿易動能在多大程度上仰賴科技支出。
IMF警告,若預期利潤與生產力提升未能實現,投資人可能縮減投資。在不利情境下,美國股市可能下跌20%,全球GDP到2028年可能比基準預測低1.1%。亞洲產出可能比基準水準低1.7%。
股價下跌可能進一步影響支出決策。投資價值縮水的家庭可能減少消費,企業則可能取消計畫,或面臨融資成本上升。IMF《全球金融穩定報告》也警告,不應對人工智慧投資與估值可能反轉掉以輕心。
IMF總裁Kristalina Georgieva在布列敦森林委員會的一場活動中,談到經濟對人工智慧的依賴。
我們現在的經濟只靠一條腿站立,那就是人工智慧這條腿,
IMF也指出較樂觀的可能性:科技投資持續、企業調整因應,加上融資條件有利,可能在能源衝擊期間支撐經濟活動,並最終提升生產力。前景部分取決於當前支出能否帶來這些成效。
政府吸收另一波衝擊的空間有限
IMF預測全球通膨率在2026年為4.7%,2027年為4.1%。模型估計,2027年通膨率超過5%的機率約為35%,高於4月的30%。
在另一種不利情境下,若油價直到2027年第一季結束都維持在每桶130美元以上,當年全球經濟成長將減少0.5個百分點。這將進一步加重能源進口國的壓力,家庭也同時面臨物價上漲。
政府財政也愈來愈吃緊。IMF預測,先進經濟體公共債務占GDP比重將在2031年達到115%,高於2025年的108%。新興與發展中經濟體的債務占GDP比重,則預計從74%升至84%。
借貸成本升高,代表政府更多資金必須用於支付利息。重建財政空間,是指在政府預算中預留餘裕,以便應對緊急狀況,同時避免舉債到難以償還的程度。
IMF敦促各國政府,對面臨食品與能源成本上漲的家庭提供短期且精準的援助。對印度而言,將補助集中在弱勢家庭,有助於緩解眼前壓力,同時限制公共財政負擔。
印度7%的經濟成長預測,仰賴內需、服務業與投資持續支撐,並假設能源供應干擾在2027年緩解。下一個財政年度也將考驗通膨能否降至預測的4.4%,以及盧比走勢是否能讓強勁的產出成長轉化為更快的美元計價經濟規模增幅。
重點摘要
- IMF預測印度FY27與FY28成長7%,高於7月預測的6.4%與6.7%。
- 4至6月成長7.8%,加上內需與服務業活動強勁,支撐這次預測上修。
- RBI與世界銀行預測FY27成長7.1%,略高於IMF。
- 印度消費者通膨率預測在FY27為5%,FY28為4.4%。
- IMF假設2026年油價均價為每桶95.74美元,2027年為87.39美元。
- 預測假設荷莫茲海峽在2027年3月重新開放,並於10月前大致恢復正常。
- 盧比走弱使印度以美元計價的GDP預測下修,也延後其經濟排名上升的時程。
- 全球經濟預測在2026年成長3.1%、2027年成長3.4%;能源供應受阻、債務與人工智慧投資逆轉都是風險。