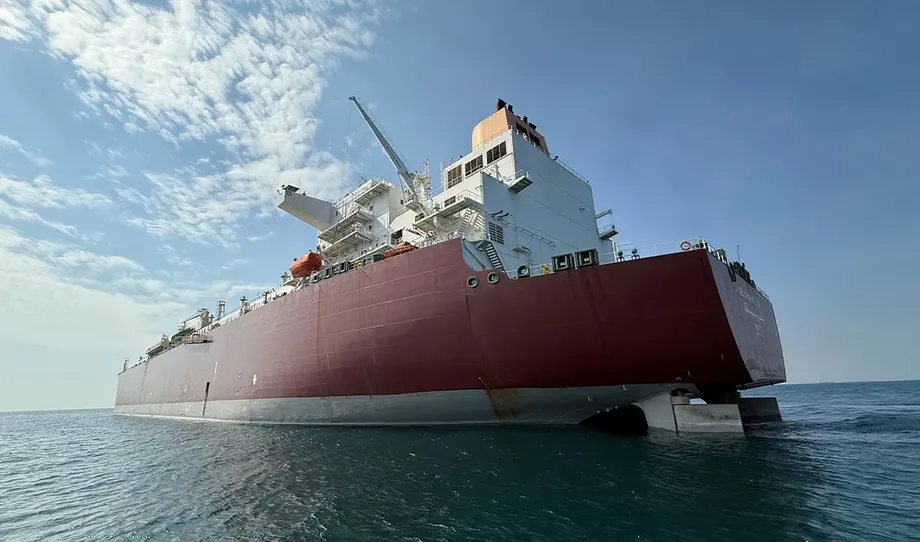
冬季天然氣計畫面臨航運瓶頸
荷姆茲海峽航運受阻,威脅天然氣交付,巴基斯坦正為艱困冬季做準備。石油部門正尋求批准一項涵蓋2026年11月至2027年2月的供應計畫。該部門估計,蘇伊北部天然氣管線公司(Sui Northern Gas Pipelines Limited)管網需要24船液化天然氣(LNG),其中包括兩船備援貨源。
目錄
巴基斯坦液化天然氣公司(Pakistan LNG)執行長 Masood Nabi 在第25屆世界石油理事會能源大會(WPC Energy Congress)上示警。據10月15日報導,他表示,巴基斯坦面臨的主要瓶頸不是天然氣本身是否充足,而是能否通過海峽。巴基斯坦正考慮提高國內產量,以減輕衝擊。
這項警告發布之際,家戶已面臨限時供氣,官員也在評估昂貴的替代進口方案。一項冬季採購估算指出,22船貨源成本為12.93億美元,其中在現貨市場採購的10船占8.63億美元。
液化天然氣是將天然氣冷卻成液體,以便船舶運載。卸貨後,接收站會將其轉回氣體,供輸氣管線輸送,這個過程稱為再氣化。巴基斯坦將這種燃料用於發電、家戶烹飪與供暖,以及工業生產。因此,船期延誤可能讓不同用戶群體爭用同一批有限供應。
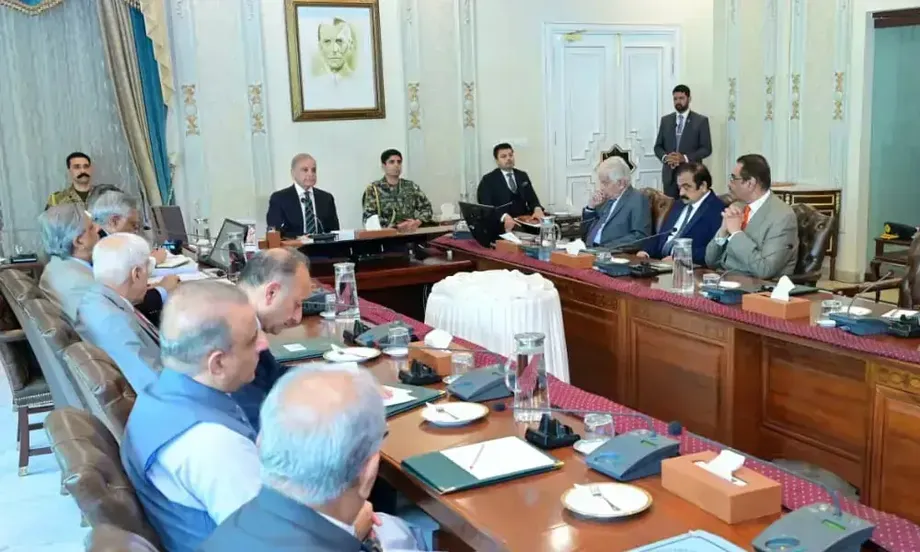
擬議中的冬季計畫規定,若供應嚴重吃緊,家戶將獲優先供氣。工業、電廠、肥料製造商及壓縮天然氣(CNG)加氣站可能面臨限供。該計畫仍須由總理主持的內閣能源委員會批准,目前尚未公布核准日期。
卡達交貨量大幅下滑
石油部門表示,2026年3月至9月期間,依照巴基斯坦國家石油公司(Pakistan State Oil)與卡達能源公司(QatarEnergy)的交貨安排,原定貨源中僅有10船到港,另有40船因不可抗力未能交付。
不可抗力是合約條款,適用於發生異常事件、致使一方無法履行義務的情況。卡達能源公司在3月拉斯拉凡天然氣設施遭攻擊後,以區域衝突為由援引不可抗力條款。荷姆茲海峽周邊的航運受阻,持續影響交貨;針對巴基斯坦的不可抗力聲明已延長至11月。
巴基斯坦成本與管理會計師協會(Institute of Cost and Management Accountants of Pakistan)主席兼研究與出版委員會主席 Muhammad Yasin 引述石油與天然氣管理局(Oil and Gas Regulatory Authority)的估算指出,2025年10月至2026年1月共交付36船,平均每月9船。2026年3月至9月的資料顯示,每月約有3船到港,減少約三分之二。
儘管如此,巴基斯坦仍於9月10日及9月23日接收卡達貨船。官員也表示,大型液化天然氣運輸船 Al Mafyar 已穿越荷姆茲海峽、進入阿曼水域,船上貨物可能先轉運至較小船舶,再送往巴基斯坦。官員預計,從當時發布消息起算,3至5天內可抵達。
政府正設法安排10月的3船貨源。官員表示,若能取得這些貨源,當月便可免於立即追加現貨採購;但冬季需求仍須另行安排。
供應吃緊如何形成
危機發生前,巴基斯坦曾有合約液化天然氣供應量超過需求的時期。由於巴基斯坦需求偏低,巴基斯坦國家石油公司與卡達能源公司已同意在2026年轉售24船貨源。這些商業轉售安排早於目前的冬季搶購潮便已敲定。
卡達與巴基斯坦國家石油公司簽訂的兩份協議有效期至2031年,通常每年供應108船,即每月9船。其中5船的價格為布蘭特原油價格的13.37%,另4船為10.2%。天然氣價格與油價連動,代表合約價格會隨基準油價變動。
- 2026年3月4日:拉斯拉凡設施遭攻擊後,卡達宣布不可抗力。
- 2026年4月至7月:採購7船現貨,價格介於每百萬英熱單位16至22美元。
- 9月10日及23日:兩船卡達貨源抵達巴基斯坦。
- 9月11日及17日:替代貨源招標收到每百萬英熱單位26.712美元及26.969美元的報價;第三次招標無人投標。
- 10月15日:Nabi 警告,荷姆茲海峽航運是巴基斯坦液化天然氣供應的主要限制因素。
- 2026年11月至2027年2月:擬議中的冬季管理計畫將分配稀缺天然氣並安排替代進口。
卡達代表團原定於9月30日至10月15日訪問,敲定冬季年度交貨計畫。核心任務是把合約數量與擬議採購轉化為船舶實際可完成的交貨時程。
巴基斯坦計畫採購的貨源
石油部門估計需要24船貨源,其中9船供發電使用,15船供家戶使用,包含兩船備援貨源。採購規畫列出12船合約貨源及10船現貨,共22船;與需求總數相差的兩船,則由備援貨源補足。
擬議中的合約組合在規畫數字上也有差異:供應規畫列出12船來自卡達,但詳細成本拆分則列出11船來自卡達,另有一船由義大利埃尼公司(Eni)於2027年1月供應。該拆分估算這些合約貨源價值為4.2983億美元。
其他提案則尋求增加供應途徑。石油部門希望特別安排卡達能源公司每月至少供應4船,並授權國家物流中心(National Logistics Cell)及國家危機管理中心(National Crisis Management Cell)安排11船以上的卡達貨源供發電使用。
巴基斯坦液化天然氣公司也獲要求啟動與亞塞拜然 SOCAR 的協議,在11月至2月期間每月供應一船;依相關招標規定,最高價格為每百萬英熱單位20.969美元。石油部門將10月12日訂為提交履約資訊的期限。
巴基斯坦國家石油公司獲要求與殼牌液化天然氣公司(Shell LNG)或阿曼貿易國際公司(Oman Trading International)擬定另一項採購策略,於12月、1月及2月每月採購一船。這些擬議管道並非全都已確認能確保交貨。
替代天然氣為何如此昂貴
現貨市場出售的是近期交付的貨源,而非多年期合約。現貨採購讓巴基斯坦得以彌補未交付的貨源,但買家必須以賣方接受的價格,競購有限的船舶與燃料。
冬季成本估算採用每百萬英熱單位26.30美元的現貨價格。百萬英熱單位是常用的能源計量單位,簡稱 MMBtu。以此價格計算,每船現貨約需8,630萬美元。10船將耗資8.63億美元;相比之下,12船合約貨源則為4.2983億美元。
因此,現貨採購約占計畫22船貨源的45%,卻約占預估進口帳單的67%。這項估算中,1月成本最高,8船共需4.3732億美元,其次是12月的3.69億美元。
一名能源部高階官員將現貨採購形容為最後手段,估計價格為每百萬英熱單位30至35美元,相較之下,卡達合約價為12至15美元。巴基斯坦拒絕的9月26.969美元報價,比7月一船貨源所報的21.88美元高出約23%。
JS Global Capital 研究主管 Muhammad Waqas Ghani 警告,替代缺口貨源將加重巴基斯坦的對外財務壓力。被問及液化天然氣成本上升對國際收支的影響時,他表示:
沒錯,進口帳單增加將擴大經常帳赤字。
經常帳記錄巴基斯坦與世界其他地區之間的貿易及其他收入流動。若出口收入和其他收入未能同步增加以支應支出,能源進口耗用更多外匯便會加重壓力。
家戶供氣時段受限
天氣轉冷、空間及熱水供暖需求增加時,家戶用氣需求會大幅上升。石油部門預測,蘇伊北部管網的需求將從每日約5.5億立方英尺倍增至11億立方英尺。對於蘇伊南部管網,該部門預期需求將從每日3億立方英尺增至5億立方英尺。
一名石油部門官員表示,家戶供氣目前已限制為早上約3小時、午餐時段3小時、傍晚3小時,分別是上午6時至9時、中午12時至下午3時,以及下午6時至9時。該官員說,系統沒有足夠天然氣可全天候供應家戶。
擬議中的冬季計畫另建議於下午5時至晚上10時供氣。這是有待批准的安排;目前已通報實施的限供時段,則是每天3個烹飪時段。
無法仰賴管線天然氣的家庭,可能改用液化石油氣(LPG)鋼瓶。液化石油氣與液化天然氣是不同燃料,供家戶使用時裝在鋼瓶內販售,不經由相同的進口及管線系統供應。
官員警告,若短缺加劇,一支11.8公斤液化石油氣鋼瓶價格可能達7,000盧比以上,而目前通報的公開市場價格已超過5,000盧比。這將使努力維持烹飪與供暖設備運作的家戶再添一筆開銷。
發電與肥料產業競爭供氣
發電是天然氣供應的另一大需求來源。Yasin 引述獨立系統與市場營運商(Independent System and Market Operator)的資訊指出,冬季電力部門的天然氣需求可能達每日4億立方英尺。官員表示,目前進口天然氣每日供應電廠約2.5億至3億立方英尺,另有專供電廠的國內氣田供應。
再氣化液化天然氣供應有限,已導致部分地區輪流停電。政府在較暖和的月份增加燃煤發電,並在傍晚用電尖峰時段限電。冬季家戶用氣需求更高,使供氣分配決策更加困難。
每月貨船數估算反映不同的規畫需求。詳細冬季進口預算列出2027年1月需要8船;官員在評估家戶、工業及電力用戶需求時,則估計1月約需11船。12月需求估計約為9船。
肥料生產也帶來艱難抉擇。國家糧食安全與研究部(Ministry of National Food Security and Research)評估了 Fauji Fertilizer Bin Qasim、Fatima Fertilizer 及 Agritech 的天然氣需求。若三家工廠全數停產,每月尿素可能短缺約10.9萬公噸,影響12月及1月的庫存。
石油部門提議,比較進口液化天然氣、以補貼氣價維持這些工廠運作的成本,與進口尿素的成本。無論採取哪種方案,都需要公共資金;肥料生產若中斷,也可能影響農民可取得的供應量。
國產天然氣能否填補缺口?
巴基斯坦每日天然氣產量約32億立方英尺,並有協議從卡達及埃尼公司進口每日約10億立方英尺。受供應中斷影響,實際進口量遠不如預期穩定。
公平發展政策研究所(Policy Research Institute for Equitable Development)經濟學家 Haris Sohail 引述該研究所2026年的研究指出,國產天然氣約占需求的四分之三,進口液化天然氣則占四分之一。政府已提高國內產量,包括恢復先前遭限產的產能。
Sohail 表示,進一步增產的空間有限,而昂貴的進口可能使限供措施無可避免。他說:
由於國內產量只能提高到一定程度,現貨貨源又貴得多,政府可能不得不採取需求管理措施,包括天然氣分時供應。
Al Habib Capital Markets 研究主管 Abdul Azeem 則較為樂觀,認為加強國內探勘有助維持本地供應,降低冬季潛在短缺。他表示,若出現缺口,增加現貨採購或取得卡達供應都能有所幫助。
Yasin 認為冬季供應缺口的風險相當高,但全國性短缺並非必然。他指出,可透過國內生產、現有水力發電、選擇性現貨採購,以及可安全通過荷姆茲海峽的卡達貨源來管理需求。
維持天然氣供應的成本由誰承擔?
自2018至2019會計年度起,巴基斯坦冬季政策便以國內天然氣費率,將進口再氣化液化天然氣轉供家戶使用。若進口成本高於家戶支付的價格,就必須有人負擔差額。
石油部門估計,若將現貨貨源分配給家戶、把較便宜的合約貨源保留給發電,蘇伊北部天然氣公司將出現450億盧比的營收缺口。該部門表示,若要回收這筆款項,蘇伊各天然氣公司每百萬英熱單位的氣價須調高逾300盧比。
反之,若將較便宜的合約貨源分配給家戶,發電燃料成本可能上升,因為發電業者將需要更多昂貴燃料。政府面臨的抉擇,將牽動天然氣費率、電費及補貼支出。
2018至2019年至2022至2023年期間,進口天然氣成本與家戶費率間的累積差額超過3,500億盧比。該部門表示,補貼撥款已使差額截至2026年6月30日降至2,200億盧比,另有780億盧比仍須依天然氣循環債務管理計畫結清。
巴基斯坦目前要做的決定關乎11月供應,但預期12月及1月壓力最大。能否確保貨船通過荷姆茲海峽、找到價格可負擔的貨源,以及決定哪些用戶能獲得天然氣,將共同影響家戶與企業所受的供應干擾程度。
重點摘要
- 巴基斯坦液化天然氣公司執行長 Masood Nabi 警告,荷姆茲海峽航運受阻威脅冬季天然氣交付。
- 2026年11月至2027年2月的擬議計畫仍須內閣能源委員會批准,並將家戶列為優先供氣對象。
- 石油部門估計需要24船貨源,包括兩船備援貨源;22船貨源的採購估算總額為12.93億美元。
- 計畫採購的10船現貨占預估進口帳單8.63億美元,約為總額的三分之二。
- 提高國內產量、進口替代貨源及限供,是目前考慮的主要選項。
- 隨著家戶供暖需求上升,工業、發電及肥料生產可能面臨限供。