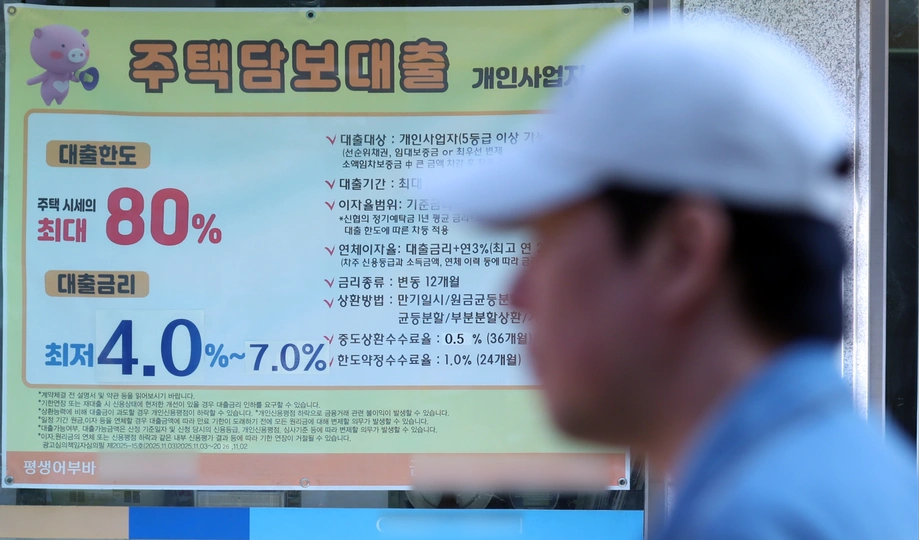
融資成本上升,開始反映在家庭還款額上
南韓房貸族面臨月付金增加。2026 年 9 月資金成本指數(COFIX)升至 3.43%,促使主要銀行自 10 月 16 日起調高浮動利率貸款利率。NH農協銀行利率上限達 6.48%,KB國民銀行與友利銀行的利率也突破 6%。
目錄
金融監督院提交給社會民主黨議員韓昌民的資料顯示,第四季有 165 兆韓元銀行房貸預定調整利率,比前一季預定調整的 143.9 兆韓元多出 21.1 兆韓元,增幅約 14.7%。
對家庭來說,眼前的問題是每月帳戶會少掉多少錢。若借款人以 30 年期房貸借款 4 億韓元,採本息平均攤還,按 1 月較低的報價利率 4.10% 計算,月付金約為 193 萬韓元;利率升至 4.82% 後,月付金將超過 210 萬韓元。
首期固定利率即將到期的借款人,還得面對另一波壓力。一名 40 多歲借款人於 2021 年 10 月申辦 5 億韓元房貸,本月利率從 3.6% 調升至 5.6%。月付金由 227 萬韓元增至 279 萬韓元,使家庭每月支出增加 52 萬韓元。
哪些銀行利率已突破 6%?
10 月 16 日公布的銀行詳細利率表顯示,主要銀行每半年調整一次利率的房貸利率區間為 4.36% 至 6.48%。另一份銀行統計將區間列為 4.82% 至 6.25%,並稱有四家銀行利率超過 6%;個別利率表則列出三家:KB國民銀行、友利銀行與NH農協銀行。
友利銀行將利率區間從 4.75% 至 5.95% 調升至 5.00% 至 6.20%。KB國民銀行則從 4.39% 至 5.79% 調升至 4.64% 至 6.04%。兩家銀行的報價區間上下限均調升 0.25 個百分點。
NH農協銀行將利率區間從 4.49% 至 6.29% 調升至 4.68% 至 6.48%,上升 0.19 個百分點。新韓銀行的報價區間為 4.36% 至 5.77%,韓亞銀行則約為 4.64% 至 5.84%。
各借款人適用的利率不同,因為房貸利率由基準利率、銀行加碼利率及各項折扣共同決定。韓亞銀行相關浮動利率房貸採用六個月期銀行債券殖利率,而非 COFIX,因此參考基準不同。
COFIX 有何變化?
韓國銀行聯合會於 10 月 15 日公布 9 月 COFIX 數據。以新增資金為基礎的指數從 8 月的 3.18% 升至 3.43%,創 2022 年 11 月以來最大單月漲幅;當時該指數上升 0.36 個百分點。
COFIX 衡量韓國國內八家銀行籌資成本的加權平均值。這些銀行透過存款、儲蓄產品及銀行債券籌資,再將資金用於放款。當銀行必須支付更高利息來吸引資金,指數就會上升。
新增資金 COFIX 反映速度相對快,因為它衡量的是最近一個月募集的資金。納入銀行帳上既有資金的指標,變動則較為平緩。9 月,以餘額為基礎的指數從 3.05% 升至 3.15%;較新的餘額指標則從 2.71% 升至 2.79%。
近期走勢顯示,資金成本壓力逐步升高:
- 2025 年 9 月:新增資金 COFIX 為 2.52%。
- 2026 年 6 月:指數升至 3.05%。
- 2026 年 7 月與 8 月:指數為 3.18%。
- 2026 年 9 月:指數升至 3.43%,較一年前上升 0.91 個百分點。
- 10 月 15 日:韓國銀行聯合會公布 9 月數據。
- 10 月 16 日:KB國民銀行、友利銀行與NH農協銀行調高相關新承作房貸利率。
短期 COFIX 也上升,從 9 月 30 日的 3.16% 升至 10 月 8 日的 3.32%,並於 10 月 14 日達到 3.43%。這些指標共同顯示,銀行體系多個部分的融資成本都在上升。
存款競爭為何推高貸款利率
9 月企業繳稅使資金流出銀行體系,銀行因此更積極爭取存款。提高存款利率有助吸引家庭儲蓄,但也增加可供放款資金的成本。
促銷存款產品延續至 10 月。新韓銀行於 10 月 6 日推出利率最高 4.0% 的產品,NH農協銀行則於 10 月 13 日推出利率最高 3.9% 的產品。符合資格的儲戶可賺取較多利息;房貸利率與銀行融資成本連動的借款人,則面臨帳單增加的壓力。
銀行債券殖利率也上升。一年期 AAA 級銀行債券殖利率從 8 月 27 日的 3.755% 升至 9 月 18 日的 4.033%。10 月 15 日回落至 4.002%,仍比 8 月高出 0.247 個百分點。
五大銀行新承作、採本息平均攤還的房貸平均利率,從 7 月的 4.66% 升至 8 月的 4.94%,增加 0.28 個百分點。最新 COFIX 調整之前,借貸成本就已經上升。
家庭還款額會增加多少?
利率小幅變動,套用在大額房貸上,可能成為沉重的現金支出。若貸款餘額為 2 億 4,900 萬韓元,利率上升 0.23 個百分點,在餘額不變的情況下,每年利息約增加 57 萬 2,700 韓元。
按月還款的貸款計算方式不同,因為每期付款都包含利息,並用來償還部分本金。若 30 年期房貸金額為 4 億韓元,利率從 4.5% 升至 6.0%,月付金將從約 202 萬韓元增至 239 萬韓元。每月需多付約 37 萬韓元,一年約增加 444 萬韓元,包含本金與利息。
月付金從 227 萬韓元增至 279 萬韓元的借款人,每年支出將增加 624 萬韓元,較先前多約 23%。家庭還得在既有的食品、交通、教育及其他支出之外,設法負擔這筆款項。
韓國銀行聯合會的家庭貸款揭露資料說明,公布的最低與最高利率採用標準假設:信用評等為 3 級、貸款期限為 30 年或產品最長期限;若貸款金額會影響利率,則以 2 億韓元為準。
該聯合會也表示,每月還款額與總借貸成本範例,假設前一個月的平均貸款利率在整個貸款期間維持不變。個別借款人的還款額則取決於實際合約、未償餘額、剩餘期限及未來利率變動。
為何 165 兆韓元貸款即將調整利率
金融監督院的數據涵蓋 19 家國內銀行的房貸,不包括政策性房貸。資料顯示,第四季有 165 兆韓元貸款預定調整利率,其中包括先前的固定利率期即將屆滿的貸款。
所謂「固定利率五年」的房貸,五年期滿後仍可能調整利率。2021 年低利率期間借款的人,若在 2026 年遇上利率調整,原本負擔得起的初始利率可能改為高出許多的利率。
韓國央行加權平均數據顯示,存款機構房貸利率從 2021 年第二季的 2.70% 升至 2026 年第二季的 4.26%,相差 1.56 個百分點。
一項配合利率重設數據的試算,假設這 165 兆韓元貸款全數為五年後重設利率的貸款,並採 30 年期本息平均攤還。在這些假設下,額外年還款負擔約達 1 兆 7,212 億韓元。這項估算是依特定貸款條件推算的情境,實際還款額會因合約而異。
利率調整時程遠不止於 12 月。2027 年第一季預定調整利率的房貸總額為 137.3 兆韓元,第二季為 154.4 兆韓元,第三季為 127.7 兆韓元,第四季為 143.5 兆韓元。數據涵蓋的後續年份中,每季調整金額仍超過 120 兆韓元,2030 年各季約介於 162.7 兆至 169.9 兆韓元。
浮動利率貸款仍相當普遍
金融監督院數據顯示,第二季銀行新承作房貸共 41.5 兆韓元,其中浮動利率房貸占 36.3 兆韓元,不包括政策性房貸,占比達 87.5%。
截至該季末的未償房貸中,浮動利率貸款為 497.1 兆韓元,總額為 767 兆韓元,占 64.8%。因此,近三分之二的未償房貸餘額都受到利率變動影響。
一項 8 月的貸款統計顯示,新承作房貸中浮動利率貸款占 64.7%。兩項數據涵蓋的期間與貸款族群不同,但都顯示利率變動會影響大量房貸借款人。
既有借款人通常會在合約指定的調整日適用新利率。每六個月調整一次利率的借款人,與固定利率五年期滿的借款人,調整時程並不相同。10 月 16 日的調整會立即影響相關新貸款利率;既有家庭的月付金則依合約時程變動。
較長期固定利率能否提供保障?
五年期固定利率房貸也變得更貴。一項銀行統計顯示,其利率區間為 5.23% 至 6.61%,而 1 月底為 4.48% 至 4.86%。這類產品以銀行債券殖利率定價,因此新借款人在鎖定利率前,仍會受到市場波動影響。
政策上的挑戰,是擴大固定利率期限更長的房貸。銀行通常以相對短期的方式籌資;若將這些資金以利率不變的條件貸出 20 年或 30 年,銀行便會承擔自身融資成本上升、房貸收入卻維持不變的風險。
金融服務委員會告訴韓昌民辦公室,負責長期固定利率房貸的工作小組目前未運作,內部仍在研議。該工作小組於前一年 5 月 30 日舉行首次會議。
金融服務委員會委託韓國金融研究院進行的研究估計,穩定的核心存款可支應至少 31.6 兆韓元既有房貸,轉為長期固定利率貸款。核心存款通常會留在銀行,可提供較穩定的資金來源。
研究院也提議擴大房貸擔保證券與擔保債券的運用。房貸擔保證券以房貸還款現金流為基礎籌資;擔保債券則讓銀行以包含房貸在內的一籃子資產作為擔保借款,同時仍須負責償還債務。兩者都有助銀行取得期限較長的資金。
韓國住宅金融公社為銀行擔保債券提供付款保證,以支援長期固定利率房貸。截至 4 月,公社已與九家銀行簽署相關協議。若能擴大這類融資,銀行將有更多能力提供還款額可預期、期限更長的貸款。
接下來的政策會議可能帶來什麼變化?
韓國央行在 7 月與 8 月各升息 0.25 個百分點,政策利率升至 3.00%。9 月消費者物價較一年前上漲 2.9%,高於央行 2% 的通膨目標。美國 9 月通膨率為 3.7%,高於預期的 3.6%。
延世大學名譽經濟學教授金正植預期,韓國央行年底前會再升息。他也警告,過度升息可能加劇財務困境,並使股市與房市動盪。
仁荷大學財務與管理學系教授李敏煥表示,戰爭與油價上漲帶來的通膨壓力,可能要求進一步緊縮政策。他認為,年底前浮動利率房貸上限升至 7% 是可能情況。
若利率升至 7%,在 3 億韓元貸款餘額不變的情況下,年利息為 2,100 萬韓元;利率為 6.48% 時則為 1,944 萬韓元。兩者相差每年 156 萬韓元,平均每月 13 萬韓元,尚未計入本金還款。
下一次政策決策預定於 10 月與 11 月公布,但未說明確切會議日期。進一步升息尚未定案。房貸利率也會受到存款競爭、債券殖利率、銀行加碼利率及折扣影響,因此各借款人的合約內容與下次利率調整日,將左右利率上升的幅度與時間。
重點整理
- 2026 年 9 月 COFIX 上升 0.25 個百分點至 3.43%,創 2022 年 11 月以來最大單月漲幅。
- 銀行詳細利率表顯示,NH農協銀行浮動利率房貸上限為 6.48%,友利銀行為 6.20%,KB國民銀行為 6.04%。
- 第四季有價值 165 兆韓元的銀行房貸預定調整利率,不包括政策性房貸。
- 若假設所有貸款都在五年後重設利率,試算顯示額外年還款負擔約為 1.72 兆韓元。
- 截至第二季末,浮動利率房貸占銀行未償房貸餘額的 64.8%。
- 10 月與 11 月的政策決策、銀行融資成本及個別合約調整日期,將影響家庭還款額的後續變化。