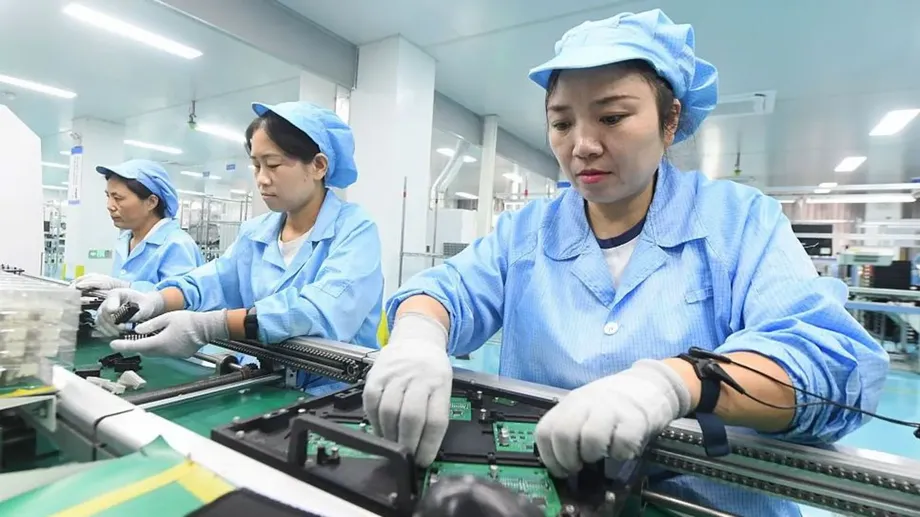
工廠復甦之際,國內經濟仍顯脆弱
中國國家統計局10月19日表示,2026年第三季中國經濟成長4.5%,科技產品海外需求強勁,有助抵銷房地產低迷加劇的影響。經濟成長較4月至6月的4.3%加快;當時的增速是三年多來最低,也高於經濟學家預測的4.4%。
目錄
復甦凸顯出明顯落差。9月零售銷售額較去年同期僅增加1.1%,前九個月房地產開發投資則下滑20.6%。全球興建人工智慧基礎設施的熱潮讓工廠受惠,但許多家庭仍對消費抱持審慎態度。
中國1月至9月的經濟產出約為107.11兆元,平均成長4.6%。這使全球第二大經濟體的成長落在北京全年4.5%至5%的目標區間內,不過第三季增幅仍低於年初的5%。
國內生產毛額(GDP)衡量一個經濟體生產的商品與服務價值。季度數據是與去年同期相比;若與前一季相比,中國經濟成長1.2%,高於4月至6月的0.9%。
統計局形容中國經濟在壓力下持續發展,同時也承認國內需求不足仍是突出問題。數據說明了原因:先進製造業快速擴張,但整體經濟投資萎縮,消費者購買也成長緩慢。
對北京而言,眼前的挑戰逐漸不再只是達成今年的經濟成長目標,而是如何讓生產與出口帶來的收益,進一步反映在家庭收入、就業與支出上。
AI熱潮如何帶動出口
根據中國海關數據,9月商品出口額達4,471.8億美元,較去年同期增加36.3%。當月另有一項增幅8.3%的數據流傳。較高的數字與出口成長超過三分之一的相關報導一致。
積體電路出口是科技熱潮的鮮明例子:出口額增加136%,達450億美元,但晶片出貨數量僅增加1%。積體電路是電子設備使用的半導體晶片,包括AI服務背後的伺服器與其他硬體。
這些數據表示,平均每片晶片的出口價值增加了一倍以上。計算方式是以出口額增至原來的2.36倍,除以出貨量增至原來的1.01倍。價格上升,以及產品組合轉向單價較高的品項,都可能推升平均值。
全球對資料中心、伺服器及相關零組件的支出,帶動中國科技產品出口需求。受惠的不只有晶片:機械、電機設備及其他製造品,也提供運作AI系統所需的基礎設施。
前九個月,機電產品占中國出口總額的64.3%,出口額增加23.7%。因此,科技需求是更廣泛製造業出口基礎的一部分,而非孤立的成長領域。
產業升級不只仰賴半導體
前九個月,中國先進製造業成長14.3%,高於統計局規模以上工業企業5.3%的增幅。裝備製造業則成長10.2%。
生產數據顯示投資流向何處:3D列印設備產量增加62.5%,鋰離子電池增加39.5%,工業機器人增加29.1%。這些產業是北京引導信貸與資源離開房地產、轉向更先進生產活動的一環。
國家統計局副局長毛盛勇表示,1月至9月,先進製造業、數位經濟與現代服務業對經濟成長的貢獻超過四成。他形容這段期間4.6%的經濟成長「來之不易」。
詳細經濟數據顯示,9月工業增加值較去年同期增加5.5%,高於8月的5.2%;另有一項公布的數據則稱,9月增幅為6.5%。工廠調查也有所改善,官方製造業採購經理人指數在連續兩個月萎縮後,升至50.1。
採購經理人指數透過企業調查衡量營運狀況變化。指數高於50代表擴張。9月數據顯示工廠活動略微恢復成長,同時部分科技產業的擴張速度快得多。
家庭為何仍不願消費
9月零售銷售額成長1.1%,高於8月的0.4%,也是3月以來最快增速。這項改善優於約0.5%至0.6%的預期,但相較製造業與出口的擴張仍相當有限。
前九個月,服務業表現優於商品。商品與服務零售銷售額合計增加2.6%,其中服務業零售額增加5%,商品零售額則成長1%。因此,活動與服務支出比實體商品購買更能支撐消費。
1月至9月,每人平均可支配所得達34,230元,扣除通膨因素後增加4.4%。可支配所得是扣除稅款及類似支出後,可供人們消費或儲蓄的收入。不過,全國平均值掩蓋了不同家庭與產業之間迥異的處境。
美國經濟研究機構The Conference Board亞太區資深經濟學家曾志安表示,整體經濟成長數字掩蓋了不均衡的經濟狀況。他形容這些差異是:
各產業、地區與家庭之間的差距正在擴大
杭州26歲會計師Carol Huang表示,雇主幾乎將她的獎金減半。她選擇留下來,因為當地類似職位月薪只有3,000至6,000元,低於她目前的收入。她的處境顯示,即使有工作,員工仍可能感受到必須限制支出的壓力。
9月城鎮調查失業率為5.2%,較8月下降0.1個百分點。就業統計將每週工作至少一小時的人列為就業人口,因此數字中既包括工時極少的人,也包括有固定工作的勞工。
房地產低迷持續影響支出
1月至9月,房地產開發投資下滑20.6%,跌幅高於截至8月的19.9%。新建商品房銷售面積下降13.2%,銷售額則減少13.9%。
中國長期的房市低迷,已使家庭一項重要財富儲存方式的價值縮水。房屋價值下跌的家庭可能增加儲蓄、延後購買;銷售疲弱的建商則會減少施工與投資。
牛津經濟研究院資深經濟學家Sheana Yue表示,只要房市持續疲弱,工業活動轉強就難以擴散至整體經濟:
房市長期低迷將持續限制工業活動回溫對整體經濟的外溢效應
Yue指出,房屋銷售、開工與價格都看不出復甦正在形成。與此同時,扣除房地產開發投資後,前九個月投資仍下滑4.2%,顯示資本支出疲弱並不限於房市。
涵蓋建築、機械與基礎設施等資產支出的固定資產投資總額下滑7.2%。民間投資下降10.4%,基礎設施投資下滑4.2%,製造業投資減少2.1%,儘管部分科技產業吸引更多資金。
出口買家遍及美國以外市場
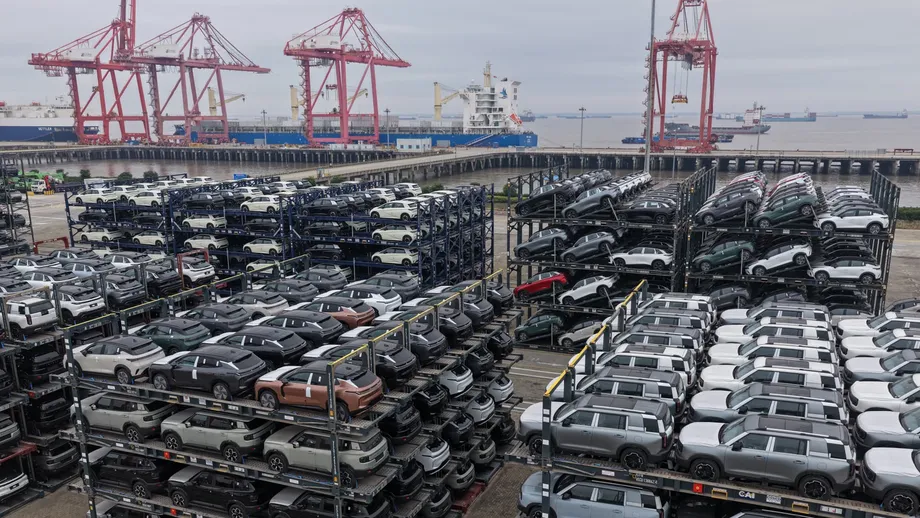
中國9月對美出口增加9.8%,對東協國家出口增加28.7%,對台灣增加37.3%,對南韓增加39.1%。當月對歐盟出口增加16.4%。這些數據顯示,除美國外,亞洲與歐洲其他市場也支撐了需求。
美國提高關稅,促使中國企業轉向東南亞、拉丁美洲與歐洲尋找買家。一家機車頭燈公司的東南亞業務負責人張超表示,今年海外訂單已倍增,公司幾乎放棄國內銷售。
張超形容中國市場競爭激烈:
競爭太激烈,根本沒有利潤
這項轉變延續了去年出口轉向其他市場的趨勢;當時對美出貨減少,由其他市場銷售增加抵銷。中國商品貿易順差截至2025年11月已達約1.08兆美元。
2026年1月至9月,貿易順差達9,380億美元,僅9月就創下1,335億美元的紀錄。貿易順差是出口收入超過進口支出的金額。中國有望超越前一年的1.2兆美元紀錄。
進口也持續成長:以人民幣計算,前九個月增加22.3%,出口則增加16.4%。由於出口起點遠高於進口,順差仍然龐大;出口額達23.20兆元,進口額為16.74兆元。
歐洲對貿易失衡表達不滿
歐盟對中國的貿易逆差每日超過10億美元。前九個月,中國對歐盟出口增加約16%,另有一項14%的數據流傳。9月中國對德國與法國的貿易順差,均較去年同期增加超過200%。
歐洲製造商正要求採取措施,保護產業免受低價中國商品衝擊。中國與歐盟已達成協議,計畫未來幾年將中國油電混合車進口量大致減半;布魯塞爾方面也在考慮進一步限制措施。
法國興業銀行經濟學家Michelle Lam警告,外國需求存在政治上的限制:
在全球貿易環境日益保護主義化之際,中國擴大出口並非毫無限制
法國外貿銀行亞太區資深經濟學家Gary Ng表示,協商限制措施或有助中國維持進入歐洲市場的管道,同時避免更廣泛的關稅上調。ING大中華區首席經濟學家Lynn Song則表示,即使達成協議,貿易失衡仍需時間才能改善。
中國人民銀行行長潘功勝表示,順差與逆差經濟體應共同合作。他也說,中國致力於擴大內需。政策爭議的核心,在於如何分攤調整成本:由中國增加購買與消費,或由貿易夥伴限制進口。
北京加碼支撐經濟,同時關注借貸成本
中國當局自9月底以來推出定向降息、房貸補貼,以及基礎設施與科技業的低成本融資措施。當局也將5,500億元未使用的政府債務額度分配出去,以紓解地方政府財政壓力並支撐投資。
另一項規模8,000億元的政策性融資工具,旨在鼓勵基礎設施支出。當局擴大對小型民營企業與消費者的貸款利息補貼,將生產端支援與部分針對借款人及購屋者的措施結合。
最新一波措施接續5月持續攀升的債務負擔。當時中國非金融部門債務超過GDP的302%。政府與企業借款增加之際,家庭則愈來愈不願舉債。
物價使政策選擇更加複雜。9月工廠出廠價格上漲5%,消費者通膨則低於1%。Yue表示,若企業面臨生產成本上升、消費者又不願支付更高價格,企業可能只能接受較低利潤。
在GDP數據公布前受訪的經濟學家預期,基準貸款利率與銀行存款準備率將維持不變,直到2027年第一季。存款準備率決定銀行必須保留為準備金的存款比例;降低準備率可釋出資金供銀行放貸。
Song表示,政府仍可能需要支援就業、收入與內需。若官員維持整體貨幣政策設定穩定,政府支出可能承擔更多支撐經濟的責任。
經濟成長與政策走向
國際貨幣基金組織預測中國2026年經濟成長4.5%。一項在GDP數據公布前進行的調查,也預測全年成長4.5%、2027年成長4.4%;經濟學人智庫資深經濟學家徐天辰則根據最新數據,預測2026年成長4.7%。
近期經濟走勢顯示成長如何回升,以及下一波政策訊號可能何時出現:
- 2026年1月至3月:GDP較去年同期成長5%。
- 4月至6月:經濟成長放緩至4.3%,是三年多來最疲弱的增速。
- 9月底:北京推出定向信貸支援與房貸補貼。
- 10月:當局分配5,500億元未使用的政府債務額度。
- 10月19日:統計局公布第三季經濟成長4.5%,前九個月成長4.6%。
- 12月:年度中央經濟工作會議預計將訂定2027年政策重點,預期召開的政治局會議也將釋出相關訊號。
AI投資也是不確定因素之一。中國出口商受惠於運算基礎設施支出,但這類支出能否持續,部分取決於買家能否取得預期回報。目前尚無精確估算指出,AI需求具體貢獻了中國多少GDP成長。
對家庭而言,更全面的復甦意味著工作更穩定、收入增加,也較不受房地產財富縮水的壓力影響。對出口商而言,眼前任務是在貿易限制增加之際留住海外客戶。北京接下來的決策,將顯示有多少支援用於擴大生產,又有多少能到達預期的消費者手中。
重點摘要
- 中國2026年第三季GDP成長4.5%,高於前一季的4.3%。
- 1月至9月平均成長4.6%,落在北京全年4.5%至5%的目標範圍內。
- AI基礎設施需求與先進製造業支撐出口,但9月零售銷售額僅成長1.1%。
- 前九個月房地產開發投資下滑20.6%,固定資產投資總額下降7.2%。
- 中國貿易順差擴大,歐洲與其他貿易夥伴施加的壓力也隨之增加。
- 定向信貸措施與政府融資正在支撐經濟活動,12月經濟政策會議將是下一個重要關卡。