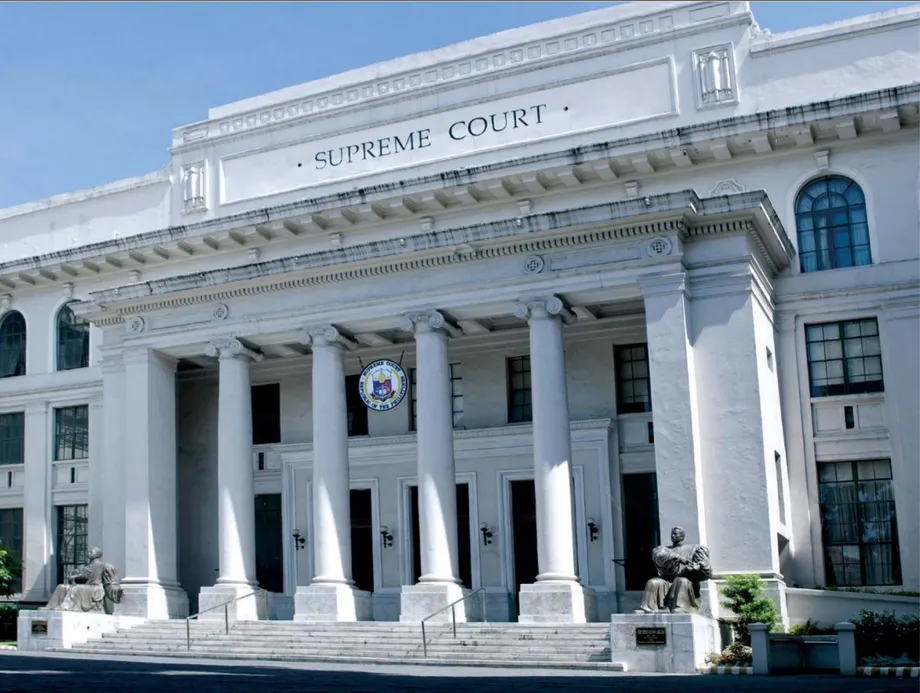
三個預算年度面臨憲法限制
菲律賓最高法院宣告2024年及2025年國家預算法因國會分別增加4,495億披索及179.9億披索而違憲,並禁止實施2026年預算中兩項規範備用支出的條文。
目錄
這項由資深副首席大法官 Marvic M.V.F. Leonen 撰寫、於2026年10月20日公布的判決,探討國會能核准多少支出,以及預算成為法律後,行政部門能在多大程度上自行決定公共資金的用途。
法院認定,國會增加的總撥款超過總統建議的金額。2024年的增加涉及未編列計畫撥款,也就是只有在符合特定資金條件時才能動用的支出授權。2025年的增加則涉及公共工程與公路部(DPWH)特別道路基金。
判決也永久禁止實施《2026年一般撥款法》(GAA)第XLIII章特別條款第1(a)及(b)項。法院認定,這些條款賦予行政部門不受制約的支出權限,且未訂定充分規則,決定哪些支出應優先執行。
依據稱為「既成事實原則」的法律原則,善意受惠於2024年及2025年預算中不可逆轉計畫的人,可獲得有限保障。負責爭議支出的官員是否應負責,則是另一項問題,法院將其交由有權審理的機關處理。
法院撤銷了什麼
第11975號共和國法,即2024年《一般撥款法》,被宣告違憲,原因是國會透過未編列計畫資金,實質上將總統建議的總撥款增加4,495億披索。撥款是指法律准許為特定用途支用公共資金。
第12116號共和國法,即2025年《一般撥款法》,被宣告違憲,原因是國會為DPWH特別道路基金增加179.9億披索,使總撥款超過總統的建議。2024年的增額約為該道路基金增額的25倍。
法院另認定,部分機關一般基金特別帳戶增加的127.5億披索,違反《行政法典》第六編第四章第25條。該條禁止特別預算條款中的金額超過總統提案。
涉及的三個預算年度,各有不同的法律訴訟:
- 2024年:法院准許已故國會議員 Edcel Lagman 提起的訴訟,並部分准許前參議員 Aquilino「Koko」Pimentel III 等人就未編列計畫撥款增額提出的訴訟。
- 2025年:法院准許菲律賓和平、正義與進步運動公司(Filipinos for Peace, Justice and Progress Movement, Inc.)等人就特別道路基金增額提出的訴訟。
- 2026年:法院部分准許卡洛奧坎市第二選區眾議員 Edgar Erice 及自由派公民代表 Leila de Lima 就未編列計畫撥款提出的挑戰。
備用資金為何需要支出規則
未編列計畫撥款讓政府能為符合特定條件後才取得資金的支出預作準備。相關條件可能包括收入超過目標,或可取得外國贈款及貸款。
相較之下,已編列計畫支出是政府預定支出的一部分,並由預期財源支應。兩者的差異在收入不如預期時格外重要:即使部分預期收入未能到位,政府仍有既定承諾必須履行。
最高法院表示,未編列計畫撥款仍可納入合憲預算。法院在判決說明中指出,這類撥款需要以下保障:
未編列計畫撥款本身並非違憲。然而,這項預算項目需要明確限制與保障,以維護財政紀律、透明度及問責。
法院擔心,條件若不嚴謹,行政部門可能過度自由地釋出備用資金,讓已編列計畫的項目面臨資金壓力。判決要求國會明定資金可動用的情況,以及支用規則。
2024年預算如何被重整
法院認定,負責協調眾議院與參議院法案版本差異的兩院協商委員會,在編製2024年預算期間,將部分計畫、活動及專案從已編列計畫撥款移至未編列計畫撥款。
委員會也提高了政府基礎建設與社會計畫強化援助(SAGIP)及外援計畫支持項目的預算。將原定支出移至備用類別,在帳面上騰出已編列計畫撥款的空間,讓其他項目得以增加。
最高法院表示,國會透過這些調整創造了人為的財政空間。實際上,把一項專案移至另一個預算類別,會讓計畫支出欄看起來較不擁擠,即使政府仍打算在符合撥款條件時支付該項目所需款項。
相關增額涉及DPWH基本基礎建設計畫、縮小落差的永續基礎建設專案、衛生部對貧困者的醫療補助、社會福利與發展部的「收入不足者援助計畫」,以及勞工與就業部的「弱勢或失業勞工就業援助計畫」。
這些預算配置讓預算爭議牽涉基礎建設、醫療補助、收入支持與就業援助。法院著眼於國會如何安排並核准支出,包括相關調整是否遵守總統建議總額所設定的上限。
SAGIP 為何構成違法概括撥款
2024年及2025年未編列計畫資金中的SAGIP,另涉及一項憲法認定。法院表示,這是違法的概括撥款,因為它讓行政部門在預算成為法律後才決定或分配支出,行使了憲法賦予國會的權力。
概括撥款是以寬泛名目編列資金,而非在法律中明確決定必要的支出項目。法院認定,在此案中,有關資金用途的決定過多留待預算通過後才處理。
最高法院描述SAGIP在爭議預算中的運作方式:
成為一個隱密的概括撥款儲備,用於DPWH基礎建設,例如防洪工程。
因此,防洪工程是法院說明中點出的具體支出用途之一。憲法爭點在於由誰決定資金分配,以及行政部門開始執行前,國會是否已提供足夠明確的法律授權。
未編列計畫支出合法化的四項條件
法院為合憲的未編列計畫撥款訂出四項要求。這些要求合在一起,規定國會必須使備用支出具體、有條件,並符合政府財政計畫。
- 不得概括撥款:未編列計畫撥款不得包含寬泛的資金配置,以致必要的支出選擇仍未決定。
- 明確區分資金條件:國會必須清楚區分新增收入及稅收以外來源的額外收入,如何用於已編列計畫及未編列計畫支出。
- 訂定支出優先順序:一筆撥款若有多種用途,國會必須訂定充分標準,決定哪些項目應優先獲得資金。
- 限縮備用性質:未編列計畫撥款必須符合國家財政計畫,並限於依特定條件動用的狹義撥款。
第二項要求使已編列計畫支出享有優先推定。新增收入通常應用於這些既定支出,除非有明確且具說服力的理由,足以支持將其列為未編列計畫撥款。法院舉例,外國資金援助的專案可能構成此類理由。
優先順序規則也處理另一項實際問題。若多種用途競逐同一筆附條件資金,國會必須提供指引標準,而不能讓行政部門擁有不受限制的裁量權。
國家財政計畫是政府的支出與融資規劃。要求備用撥款符合該計畫,可確保其受到與預算其他部分相同的財務限制。
2026年禁令的適用範圍
2026年《一般撥款法》第XLIII章特別條款第1(a)及(b)項未能通過上述憲法檢驗。法院認定,這些條款賦予行政部門不受制約的支出權限、違反總撥款限制、缺乏優先順序標準,且部分構成遭禁止的概括撥款。
永久禁令適用於參議院、眾議院、行政秘書辦公室,以及預算與管理部代理部長,禁止他們實施受到挑戰的兩項條款。
法院對2026年預算採取的措施,針對的是這兩項特定條款。至於2024年及2025年,法院宣告的是預算法本身違憲,並對某些已執行的措施提供有限保障。
國會必須說明預算調整理由
兩院協商委員會的權限範圍及支持其決定的紀錄,也受到法院檢視。法院表示,委員會只能解決眾議院與參議院法案版本之間實際存在的差異。
法院發現,沒有紀錄說明委員會如何討論有爭議的預算調整。委員會報告未解釋各預算項目的增減,委員會也未就這些調整提交佐證文件,違反參眾兩院規則。
對於想了解公共資金流向的讀者而言,這些紀錄能顯示議員修改了哪些項目,以及修改的理由。判決為委員會的協調工作劃定明確界線:只能解決兩院間的分歧,且必須依兩院規則備妥文件。
已發放的補助如何處理
既成事實原則適用於法律被宣告違憲之前,依該法律採取的行動。最高法院將此原則適用於2024年及2025年預算,但僅保障受益人善意參與、且已無法挽回的計畫。
簡單來說,法院承認有些計畫已產生無法逆轉的效果,受款人也可能是基於善意而信賴政府行動。這項保障僅適用於上述情況,不會自動涵蓋兩項預算下的所有支出。
最高法院說明,負責核准或執行支出者的責任另當別論:
除非有權審理的機關明確認定其行為出於善意,否則這項原則不會使制定者、提案者或執行者免於刑事、民事或行政責任。
因此,須由有權審理的機關判定相關人員是否出於善意,以及是否應負責。判決說明並未列出所有受影響的款項或專案,也未說明逐筆追回款項的程序。對受益人而言,關鍵在於:善意取得且用於不可逆轉計畫的利益,僅獲得有限保障。
重點整理
- 最高法院因未編列計畫撥款增加4,495億披索,宣告2024年預算違憲。
- 法院因DPWH特別道路基金增加179.9億披索,宣告2025年預算違憲。
- 部分特別帳戶另增加127.5億披索,違反《行政法典》。
- 2026年預算中兩項規範未編列計畫撥款的條文,永久禁止實施。
- 只要撥款用途具體、釋出條件明確、訂有支出優先順序,且符合國家財政計畫,未編列計畫資金仍可使用。
- 對善意受益者所參與不可逆轉計畫的保障,不會自動使官員免於責任。