信用評級較低的借款人利率近乎高出一倍
根據韓國銀行提交給國民力量黨議員宋彦錫的資料,韓國信用評級第 7 至第 10 級借款人,第二季新辦銀行無擔保貸款的平均年利率為 10.8%,高於一年前的 9.3%。在 20 家國內銀行中,他們的利率漲幅是信用評級最高借款人的 2.3 倍。
目錄
韓國銀行另提交給共同民主黨議員金泰年(Kim Tae-nyeon)的資料顯示,2026 年 7 月信用評級較低借款人的平均利率為 10.96%,第 1 至第 3 級借款人則為 5.54%。這幾乎是同類型借款利率的兩倍:以個人為借款人,且未提供房產作為擔保的貸款。
這些數據顯示,即使銀行推出利率上限、較低利率的轉貸方案,以及針對信用評分較低者的產品,家庭仍承受壓力。家庭能否受惠,取決於貸款類別、是否符合資格,以及銀行是否核准。
提交給宋彦錫的季度數據未註明年份,提交給金泰年的月度數據則明確標示為 2026 年 7 月。銀行產品公告也未註明年份,因此追蹤變化時須將這些期間分開看待。
季度利率差距如何擴大
第 7 至第 10 級借款人的平均利率在第一季升破 10%,達到 10.53%;第二季(4 月至 6 月)再上升 0.27 個百分點,達到 10.8%。數據涵蓋一般無擔保貸款,不包括政策性貸款。
信用評級較高的借款人利率也上升,但漲幅較小:
- 第 1 至第 3 級:利率從 4.81% 升至 5.46%,增加 0.65 個百分點。
- 第 4 至第 6 級:利率從 6.80% 升至 7.52%,增加 0.72 個百分點。
- 第 7 至第 10 級:利率從 9.3% 升至 10.8%,增加 1.5 個百分點。
信用評級最低與最高兩組之間的差距,從 4.49 個百分點擴大至 5.34 個百分點。百分點是兩個利率之間的差值:年借款成本從 9.3% 升至 10.8%,即增加 1.5 個百分點。
7 月數據顯示利差長期擴大
提交給金泰年的 2026 年 7 月數據顯示,信用評級較低借款人的利率年增 1.74 個百分點,從 9.22% 升至 10.96%。信用評級較高借款人的利率則增加 0.73 個百分點,從 4.81% 升至 5.54%。
兩組之間的差距因此擴大 1.01 個百分點,從 4.41 個百分點升至 5.42 個百分點。比較不同年份的 7 月,有助了解利差變化:
- 2023 年 7 月:利差為 3.90 個百分點。
- 2024 年 7 月:利差達 4.26 個百分點。
- 2025 年 7 月:利差為 4.41 個百分點。
- 2026 年 4 月:利差達 6.22 個百分點。
- 2026 年 7 月:利差為 5.42 個百分點,高於 6 月的 5.17 個百分點。
7 月利差低於 4 月,但高於前三年同期。2026 年 3 月和 4 月,信用評級較低借款人的平均利率超過信用評級較高借款人的兩倍。
平均利率的計算方式
韓國銀行聯合會在家庭貸款揭露資料中說明,一般無擔保貸款是未提供抵押品的家庭貸款。透支額度,以及與住房相關的團體貸款(例如特定搬遷費貸款和中期付款貸款)不列入此類。
聯合會另有排除普惠金融產品的統計口徑,不納入金融委員會認定的中利率貸款,以及「新希望種子」貸款等公共支援產品。符合這些產品資格的家庭,實際利率可能與一般貸款平均值不同。
聯合會公布的利率按貸款金額加權,因此金額較大的貸款對平均值影響較大。相較之下,提交給金泰年的 7 月數據,是各信用評級的簡單平均。核貸數量與貸款組成的變化,都可能影響這些平均值。
聯合會通常公布前一個月的放款平均值,或前一個月月底的貸款餘額,視統計指標而定。其比較使用信用資料公司的評分,個別銀行也會採用自己的評估方式。因此,客戶實際取得的報價可能與公布的平均值不同。
自 2023 年 7 月起,揭露制度涵蓋的貸款類別從四類增至六類,新增全租房押金貸款與家庭貸款總額。全租是韓國的一種租屋方式,租客須支付大額押金。追蹤利率變化時,必須比較相同的貸款類別。
信用評級較低者為何漲幅更大
尚明大學教授徐志勇(Seo Ji-yong)認為,家庭貸款限制,以及利率上升期間銀行收緊還款風險管理,是利率漲幅較大的原因。他指出,這些壓力對較可能逾期的借款人影響尤其明顯。
受家庭貸款規範限制,貸款供給受到管控;在利率上升之際,銀行也收緊信用管理,因此放款機構對違約風險較高的低信用借款人收取較高利率。
聯合會對貸款定價的說明,列出最終利率所包含的項目。銀行以基準利率為起點,加上涵蓋成本、預期損失與利潤的加碼,再套用各項調整或折扣。風險溢價是為了補償借款人可能無法還款的風險而收取的費用。
梨花女子大學經濟學教授石炳勳(Seok Byeong-hun)也指出,利率上升使信用評級較低借款人的還款困難風險增加時,銀行往往會提高這類加碼。他也提到,收入相對較低的借款人承受的壓力更大。
因此,借款人可能同時承受整體資金成本上升,以及銀行對其還款風險的評估所帶來的壓力。貸款供給有限時,能否獲得核准也成為利率之外的一項考量。
韓國央行升息的影響
韓國銀行的基準利率歷程顯示,自 2021 年 8 月起,基準利率連續多次調升。基準利率會影響整體經濟的融資條件,但個別客戶的貸款利率也取決於銀行資金成本及個別定價。
官方紀錄列出以下重要調整:
- 2021 年 8 月 26 日:基準利率升至 0.75%。
- 2021 年 11 月 25 日:升至 1.00%。
- 2022 年 1 月 14 日:升至 1.25%。
- 2022 年 7 月 13 日和 8 月 25 日:分別升至 2.25% 和 2.50%。
- 2022 年 11 月 24 日:升至 3.25%。
- 2023 年 1 月 13 日:升至 3.50%。
後續紀錄顯示,基準利率於 2024 年 10 月降至 3.25%、同年 11 月降至 3.00%,2025 年 2 月降至 2.75%,並於同年 5 月降至 2.50%。其後,紀錄列出 2026 年 7 月 16 日升至 2.75%,以及 2026 年 8 月 27 日升至 3.00%。個別貸款利率也取決於合約調整時間,以及銀行採用的加碼幅度。
利率上升對家庭的影響
韓國銀行估算,貸款利率每上升 1 個百分點,信用評級較低借款人的平均年利息負擔將增加 30.6 萬韓元。平均分攤到一年,每月約增加 2 萬 5,500 韓元。
以季度利率簡單試算,若本金維持 1,000 萬韓元,年利率為 9.3% 時,年利息為 93 萬韓元;升至 10.8% 時,年利息將達 108 萬韓元,增加 15 萬韓元。實際還款金額取決於還款方式與未償還本金是否變動。
2026 年 7 月,按信用評級區分的房貸利率差距小得多。信用評級較低借款人的長期分期償還房貸平均利率為 5.06%,信用評級較高者為 4.60%,相差 0.46 個百分點。
房貸利差低於 6 月的 0.72 個百分點,但高於一年前的 0.33 個百分點。若借款人無法還款,抵押房產可供放款機構處分,因此抵押品是貸款定價的重要因素。
新韓銀行調降利率並設上限
新韓銀行公告的措施,適用於 NICE 或 KCB 評估之外部信用評分落在後半段的客戶。自 10 月 16 日起,銀行將符合資格的中利率貸款計算利率調降 0.3 個百分點,同時維持年利率最高 6.9% 的上限。自措施實施日起提交的新申請,將依新規定評估。
計算順序很重要。若客戶原計算利率為 6.8%,調降後將支付 6.5%;若原計算利率為 7.3%,調降後仍為 6.9%,因為調降後的利率仍高於原有上限。符合資格的數位貸款也適用相同做法。
新韓銀行也於 8 月推出 Super SOL 中利率貸款,透過數位申請最高可貸 2,000 萬韓元。該行的替代信用評估模型旨在評估難以提供收入證明或金融往來紀錄有限的申請人,核貸仍須經審查。
友利銀行與韓亞銀行提供其他減壓選項
友利銀行於 1 月為個人無擔保貸款設定年利率 7% 的上限,不因信用評級而異。前五個月共有 4.6 萬人獲得總計 13.7 億韓元的利息減免。按此計算,每位受惠者在這段期間平均約省下 2 萬 9,800 韓元,但個人節省金額不一。
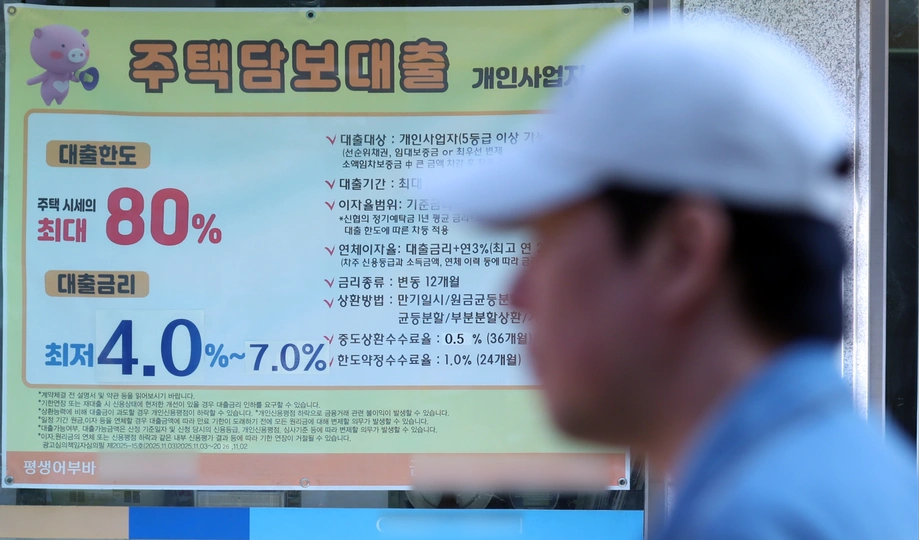
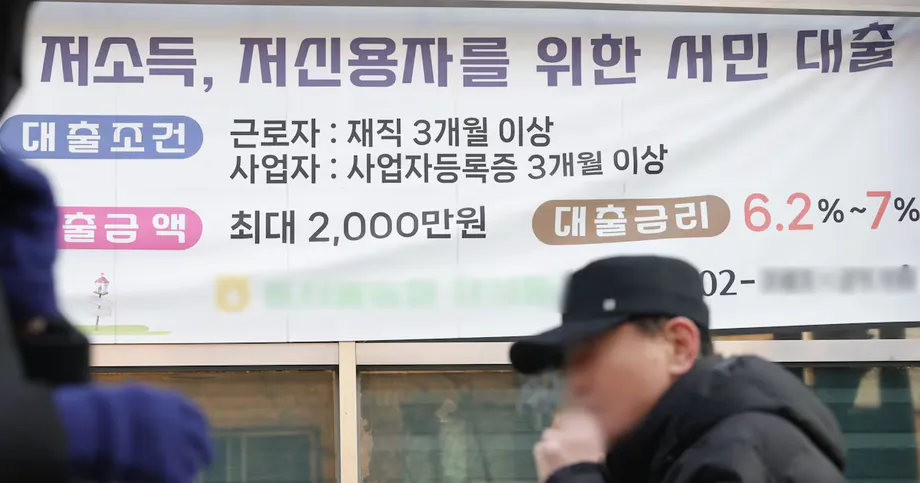
友利銀行的 Woori WON Dream 轉貸產品,讓符合資格的客戶以新貸款取代友利卡、友利金融儲蓄銀行及友利金融資本的貸款。最高貸款額為 2,000 萬韓元,本息最長可分 10 年償還。公告利率起點落在 4% 中段,最高為 7%。
符合資格的申請人包括年收入不超過 3,500 萬韓元的受雇者,以及可能難以證明收入的自由工作者、其他非受薪工作者和家庭主婦。延長還款期限可降低每期還款額,但也會延長支付利息的時間。
韓亞銀行推出的 Hana OneQ Ansim 中利率方案,規模為 2 兆韓元。信用評分落在後半段的客戶最高可貸 1,000 萬韓元,固定年利率為 5.5%,貸款期間利率不變。
這些產品為符合資格的家庭提供一般無擔保貸款以外的選項。宋彦錫呼籲採取有效措施降低利息成本並改善融資管道。對借款人而言,實際上須留意核准利率、可貸金額與還款安排,以及是否能通過放款機構的審查。
重點整理
- 韓國銀行季度數據顯示,第 7 至第 10 級借款人的一般無擔保貸款利率為 10.8%,高於一年前的 9.3%。
- 他們的利率漲幅是第 1 至第 3 級借款人的 2.3 倍。
- 2026 年 7 月數據顯示,信用評級較低者利率為 10.96%,評級較高者為 5.54%。
- 聯合會公布的利率是按貸款金額加權的平均值;7 月比較數據則是各信用評級的簡單平均。
- 新韓銀行、友利銀行與韓亞銀行已公告利率上限、降息或轉貸產品,是否適用仍取決於資格與核准結果。