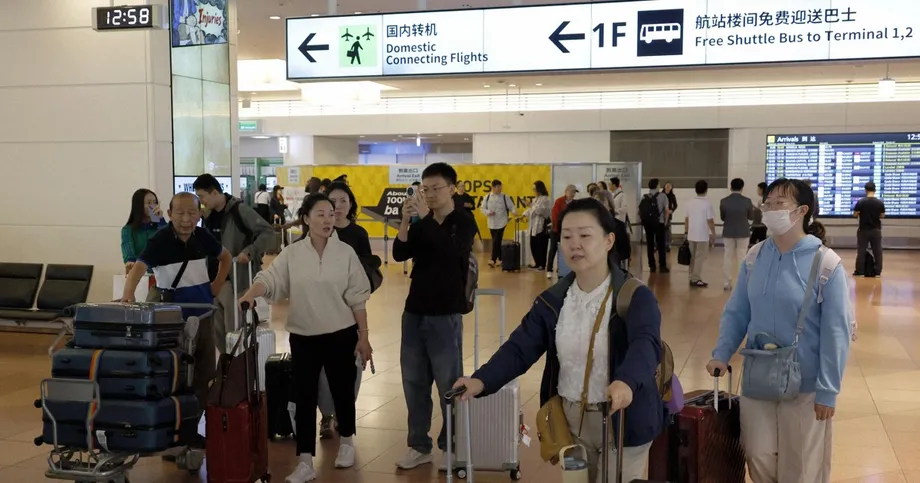
旅客人數減少,消費金額增加
2026年1月至9月,外國旅客在日本消費創下7.06兆日圓新高,約合450億美元;同期訪日人數則下滑2.9%,降至3,073萬人。10月21日公布的數據顯示,日本觀光業從較少的旅客身上獲得更多收入;第三季消費金額方面,台灣則取代中國,成為最大客源地。
目錄
日本觀光廳表示,前九個月的消費額較2025年同期增加1.9%。根據該廳的訪日外國旅客消費動向調查,7月至9月消費總額為2兆2,076億日圓,年增3.2%。這些季度數據為初步估算。
日本政府觀光局統計,截至9月訪日人數為30,730,200人,這是自2021年新冠肺炎疫情期間以來,該期間訪日人數首度下滑。中國旅客人數減少55.5%,韓國與台灣則有大幅成長。
對旅館、餐廳和商店而言,這代表顧客人數與銷售額走勢不同。每位旅客的消費金額上升,加上多個市場成長,抵銷了中國旅遊需求大幅萎縮的部分影響。不同業者面臨的情況各異,取決於服務的旅客來源及其消費內容。
哪些因素推升消費總額?
7月至9月,一般旅客平均消費額達233,677日圓,較去年同期增加6.1%。觀光廳官方摘要將此數字約為23萬4,000日圓。這項數據不包括郵輪旅客。
同期訪日人數下滑4.8%,總消費額則增加3.2%。旅客平均消費增加,讓觀光收入在旅客人數減少的情況下仍能成長。總消費額也會受到旅客組成,以及調查所涵蓋消費者範圍的影響。
這些數據衡量的是以日圓計算的消費金額,並未細分增幅有多少來自價格、購物、住宿選擇或訪日旅客組成變化。因此,業者能清楚掌握銷售趨勢,卻較難完整判斷每一筆新增收入的來源。
台灣躍居最大消費市場
7月至9月,台灣旅客消費額為3,818億日圓,較去年同期增加26.2%,占總額17.3%,高於中國的3,583億日圓、占16.2%。
兩者相差235億日圓。一年前,中國旅客消費占比為27.8%,如今下滑11.6個百分點。這代表日本觀光收入來源出現顯著變化。
韓國以2,938億日圓排名第三,年增45.8%;美國以2,409億日圓居次,香港則貢獻1,555億日圓,增加37.1%。
台灣、中國、韓國、美國及香港合計消費1兆4,303億日圓,約占第三季旅客消費總額64.8%。這些市場合計占比甚高,意味著即使其他地區消費增加,少數幾個市場的變化仍會對日本觀光業造成重大影響。
中國旅遊需求下滑,改變觀光市場
第三季中國旅客消費額較去年同期減少39.8%;去年同期消費額約為5,950億日圓。如今降至3,583億日圓,代表流入日本住宿業、商店、餐廳及其他旅遊消費的金額約減少2,367億日圓。
今年1月至9月,中國訪日人數約334萬人,低於去年同期的749萬人,約減少415萬人。以四捨五入後的年減率估算,所有市場合計訪日人數淨減約91萬8,000人。因此,其他市場的成長抵銷了中國旅客減少帶來的大部分影響。
2025年11月,高市早苗首相在國會發言後,中日關係緊張,赴日旅遊需求隨之轉弱。她表示,若中國攻擊台灣,日本自衛隊可能協助美國。此後,中國當局多次發布提醒,呼籲民眾避免赴日旅遊。
日本政府觀光局也指出,中日航班減少是影響因素之一。航班班次減少會限制可能成行的旅次,與旅遊警示的影響疊加。
實際赴日的中國旅客,個人消費額反而增加。第三季每人平均消費額上升22.1%,達294,560日圓,較一般旅客平均的233,677日圓高約26%。消費增加緩和了總額降幅,但旅客人數大幅減少仍拉低整體消費。
韓國與台灣旅客人數增加
今年前九個月,韓國仍是日本最大客源地,訪日人數約830萬人,增加21.6%。台灣以約600萬人居次,增加19.1%。兩地合計約占截至9月訪日總人數的46.5%。
中國以約334萬人排名第三。美國旅客約250萬人,增加5.2%;香港約200萬人,增加7.7%。這些增幅助日本在9月前訪日人數突破3,000萬人,這是繼2025年後第二度達到此里程碑。
9月各市場也呈現相同差異。韓國訪日人數增加25.6%,達842,300人,受中秋連假及航空運能增加帶動。台灣則有595,600人訪日,增加13%。
中國9月訪日人數年減44.5%,降至430,800人,去年同期為775,657人。這是連續第十個月年減,這波跌勢始於2025年12月。9月訪日總人數為3,103,700人,減少5%;8月則下滑9.6%。
包括韓國、墨西哥及中東在內的七個市場,9月訪日人數創下歷年同期新高。因此,日本觀光業的放緩並不平均:多個市場改寫單月紀錄,中國旅客大幅減少則拖累全國總數。
旅客消費流向
住宿是第三季旅客平均旅費中最大的一項,為82,523日圓;其次是購物,為64,367日圓,再來是餐飲,為53,600日圓。這三項合計200,490日圓,約占平均消費額86%。
對業者而言,這些金額顯示旅客消費如何分散在不同產業。旅遊支出帶動住宿業者、零售商及餐飲業者的生意,其餘消費則流向其他商品與服務。因此,旅客人數或消費習慣變化,可能同時影響多個產業。
以觀光休閒為主要目的的旅客,平均消費額為222,391日圓,較去年同期增加8%。這比涵蓋其他旅遊目的的一般旅客平均消費額少11,286日圓。
調查顯示,平均停留時間為10.3晚,較去年同期減少1.2晚。每位旅客消費增加的同時,平均停留時間卻縮短。即使旅客在日本停留時間變少,日本每趟旅程仍能獲得更多收入。
更多市場帶動成長
第三季,法國旅客消費536億日圓,增加27.2%;英國旅客消費475億日圓,增加11.5%。義大利貢獻370億日圓,增加22.2%;西班牙則為359億日圓,增加24.9%。
新加坡旅客消費增加33.4%,達236億日圓。俄羅斯消費額大增106.7%,達182億日圓;馬來西亞貢獻181億日圓,增加10.8%;印度則為172億日圓,增加11.9%。
在上述市場中,俄羅斯的增幅最大,但市場規模與變動率同樣重要。台灣第三季消費額3,818億日圓,約為俄羅斯182億日圓的21倍。較小市場的強勁成長能帶來可觀收入,但最大市場的變化影響更大。
觀光廳自2026年1月至3月的調查起,開始分別公布墨西哥、北歐國家及中東的消費數據。這些更詳盡的資料,讓觀光業者能更了解最大客源地以外的市場。
前九個月創紀錄,夏季季度表現轉弱
7月至9月消費額較2025年同期增加,但低於2026年4月至6月的2兆5,125億日圓,減少3,049億日圓,約12.1%。
平均消費額也從前一季的244,733日圓降至233,677日圓,減少11,056日圓。與去年同期相比呈現成長,與緊接在前的季度相比則是消費水準下降。對追蹤不同旅遊季節需求的業者而言,兩種比較都很有參考價值。
9月日本人出國旅遊人數增加。日本籍旅客出境人數增加6.3%,達148萬人,使1月至9月累計達1,121萬人,增加3.2%。因此,進出日本的旅遊走勢並不相同。
變化的時間軸
中國赴日旅遊下滑歷經數月發展,10月公布的消費與訪日人數數據呈現了整體變化:
- 2025年11月:高市就台海可能發生衝突發表談話,中國當局開始發布避免赴日旅遊的提醒。
- 2025年12月:中國訪日人數開始連續年減,跌勢持續十個月,直到2026年9月。
- 2026年4月至6月:外國旅客在日本消費2兆5,125億日圓。
- 2026年7月至9月:消費額達2兆2,076億日圓,年增3.2%;訪日人數則下滑4.8%。
- 2026年10月21日:日本觀光廳公布7月至9月消費額初步估算,同時發布9月訪日人數數據。
前九個月的消費紀錄顯示,日本旅客消費收入增加,客源組成也已改變。台灣與韓國的貢獻增加,中國大幅減少;每位旅客消費增加,則在訪日總人數下滑之際支撐收入。
重點
- 2026年1月至9月,外國旅客消費創下7.06兆日圓新高,增加1.9%。
- 訪日人數下滑2.9%,降至30,730,200人,這是該期間自2021年以來首度下滑。
- 第三季消費額達2兆2,076億日圓,一般旅客平均消費額為233,677日圓。
- 台灣以3,818億日圓居第三季消費榜首,高於中國的3,583億日圓。
- 前九個月中國訪日人數下滑55.5%,韓國與台灣訪日人數則分別增加21.6%及19.1%。
- 7月至9月消費數據為初步估算。