銀行、借款人與公眾信任的警訊
孟加拉銀行管理學院(BIBM)總幹事艾賈祖爾・伊斯蘭在一場銀行業會議上表示,截至6月,孟加拉近三分之一的銀行貸款被列為違約貸款;國家教授馬布卜・烏拉則警告,許多銀行已瀕臨崩潰。
目錄
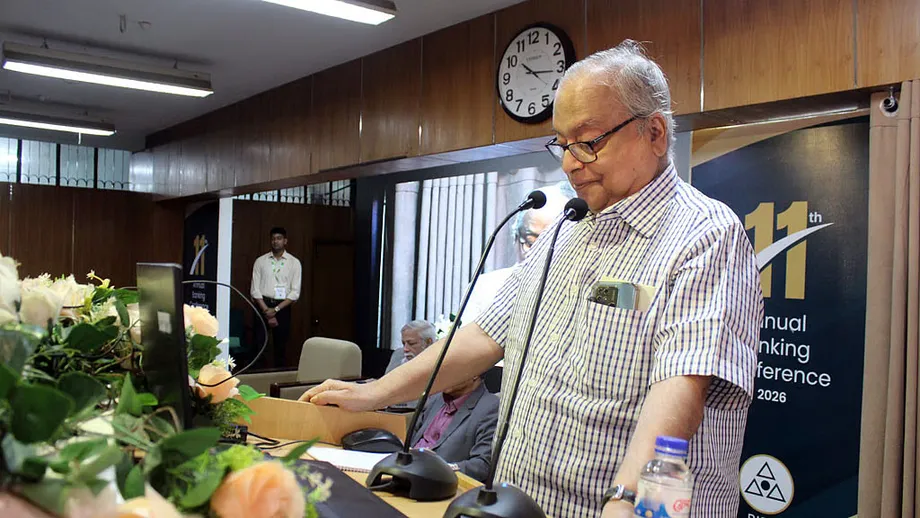
週四在達卡米爾布爾的BIBM發言時,馬布卜形容銀行業「非常脆弱」且「不堪一擊」。他表示,當局正透過各種措施讓陷入困境的機構維持運作,而普遍存在的違規情事已損害公眾信心。
這場討論在年度銀行業會議第二天、也是最後一天的首場議程中舉行;此前,達卡大學前經濟學教授巴爾卡特-埃-胡達發表主題演講。與會者指出,銀行業正面臨多項相互關聯的問題:貸款未償還、部分銀行可動用現金短缺、監管不力,以及愈來愈依賴對政府放款。
馬布卜的警告不只關乎銀行管理。他認為,問題反映治理與經濟管理失靈,權勢雄厚的商業利益團體受到政治庇護而得利。他表示,要整頓銀行業,經濟政策與政治問責都必須改變。
近三分之一貸款違約代表什麼
艾賈祖爾提出的數字清楚顯示貸款問題的嚴重程度:截至6月,銀行每貸出三塔卡,近一塔卡已被列為違約貸款。違約貸款是指借款人未能按照規定還款時程及適用的分類規則償還的信用貸款。
銀行仰賴借款人還款,才能履行自身義務並再次放款。還款一旦中斷,銀行就會失去預期收入,最終可能必須承受損失,進而對財務造成壓力,並限制可供其他借款人使用的資金。
艾賈祖爾也指出,資本與呆帳準備不足、洗錢、治理薄弱及生產力有限,都是削弱銀行業的因素。資本是吸收損失的財務緩衝;呆帳準備則是銀行為貸款可能產生的損失預留的款項。兩者任何一項不足,銀行因借款人違約而受到的保障就會減少。
這場討論呈現了6月的貸款品質概況,以及週四會議上較晚提出的評估:
- 艾賈祖爾表示,截至6月,銀行貸款總額近三分之一被列為違約貸款。
- 週四,也就是會議最後一天,與會者除討論貸款問題,也探討流動性分布不均、監管失靈及民間借貸受到擠壓等情況。
會議日期及6月數據所屬年份均未說明,與會者也未提出恢復銀行業健康的時程表。
為何部分銀行缺現金,其他銀行卻有餘裕
巴爾卡特-埃-胡達指出,銀行體系內存在彼此相反的壓力。部分體質脆弱的銀行,包括一些依循伊斯蘭教法原則營運的銀行,面臨嚴重流動性短缺;但若從整體銀行業來看,流動性盈餘則相當可觀。
流動性是銀行可立即動用、用來支付存戶或履行其他近期義務的資金。銀行帳面上可能持有貸款及其他資產,但當款項到期時,仍可能難以取得足夠的可動用現金。
因此,孟加拉的問題不只在銀行體系內有多少資金,也在於資金存放於何處。一家機構可用的現金不會自動流向另一家有資金需求的機構。對客戶而言,自己往來的銀行狀況直接攸關自身權益。
艾賈祖爾也表示,儘管個別銀行出現短缺,銀行業整體仍有充足的流動性盈餘。他呼籲重建信心,並引導資金投入有效投資。兩人的評估合在一起,顯示銀行體系中的現金與財務弱點分布不均。
信心為何成為危機核心
馬布卜指出,普遍存在的違規情事已使公眾信心流失,這是核心問題之一。他認為,如果任由一般市場力量運作,多數銀行早已不復存在,並質疑官方維持銀行運作的措施究竟有多大成效。
存戶把錢存進銀行,期待有需要時能取回;銀行則以其中大部分資金放款。信心有助這套安排運作,因為客戶通常不會同時提領所有存款。若民眾擔憂銀行狀況,銀行可動用的現金可能因此承受更大壓力。
不過,馬布卜表示,有四、五家銀行營運良好,值得借鏡。他的評估指出,陷入困境的銀行業中,各機構表現仍有差異,部分銀行可作為進一步檢視的範例。
會議討論將信心問題連結到實際決策:銀行如何選擇借款人、是否確實追討還款、如何認列損失,以及監管機關在問題浮現時是否採取行動。即使客戶與企業無法參與這些決策,仍會受到直接影響。
政府借款排擠民間企業
馬布卜警告,政府仰賴銀行借款來填補預算赤字,正在減少民間企業可取得的信貸。當政府支出超過收入,就會出現預算赤字,必須透過借款或其他融資方式填補缺口。
他說,銀行已「完全以政府為導向」。他擔心,對政府放款會讓銀行把注意力與資源從民間借款人身上移開,同時也使政府自身的還款負擔日益加重。
這種壓力通常稱為「排擠效應」。簡單來說,政府占用了原本可能供企業購買設備、採購原料或擴大生產的放款能力。馬布卜也警告,償還政府貸款及利息將是嚴峻挑戰。
他表示,孟加拉稅收占GDP比率偏低,讓問題更加複雜。這項比率是比較稅收與經濟規模;若稅收相對於經濟活動偏低,政府可自行支應支出承諾的資源就會減少。
馬布卜將國內稅收不足與借款壓力直接連結,並表示這應成為政府的警訊。
政治影響力與監管不力的代價
巴爾卡特-埃-胡達將違約貸款增加歸因於政治影響力、治理薄弱、政策寬鬆,以及民間信貸成長緩慢。他的分析將放款決策品質與銀行周遭的規則及誘因連結起來。
馬布卜形容,銀行家、不肖商人與不良政客之間存在一種利益勾連。他認為,這種關係難以打破,並指稱國家讓一小群富有且有影響力的商界人士得以攫取利益。
身為國家教授,馬布卜以「私有化」一詞形容他的看法:統治者將公共權力視為私人財產。
「我們談產業私有化、銀行私有化,但你能想像國家本身也可能被私有化嗎?不幸的是,我們的國家已被私有化,」他說。
達卡大學財務系主任馬哈茂德・奧斯曼・伊瑪目則聚焦於監管機關的責任。在談到風險管理時,他質疑,大筆資金如何能從遵循伊斯蘭教法的銀行遭到掏空,當局卻未能察覺或阻止。
他的發言讓監督成為辯論核心:監管機關是否知道不當行為、何時得知,以及為何未能採取行動阻止資金流出銀行。對存戶而言,這些都是具體問題,關乎究竟由誰負責保護存放其積蓄的機構。
政策執行與人工智慧的可能角色
普巴利銀行董事總經理穆罕默德・阿里表示,落實政策刻不容緩。他質疑,規則是否應等到違規發生後才制定,還是應在問題出現前先行設立。
穆罕默德・阿里也建議運用人工智慧檢查法遵情形。法遵是指遵守銀行業規範,包括旨在控管風險及防止不當行為的要求。
他的提議著眼於監督面:檢查金融機構是否遵循法規要求。會議討論並未提供特定人工智慧系統的細節、成本或導入方式。
執法是他與其他與會者所提疑慮的共同核心。規則需要有能力檢查行為並對違規採取行動的機構來落實。馬布卜所指控的政治庇護,以及馬哈茂德・奧斯曼・伊瑪目對監管機關不作為的質疑,都涉及這套流程的弱點。
馬布卜為何認為復甦需要政治改革
馬布卜認為,銀行業只是波及行政、貿易、教育與醫療等領域的更廣泛危機之一環。在他看來,銀行業的技術性整頓,必須與權力行使方式的改變同步推進。
他提到,大約每10至15年便會爆發一次起義,並將此一模式追溯至巴基斯坦時期。他表示,儘管民眾付出犧牲,實質的社會與文化變革仍未隨之而來,挫折感因此不斷累積。他認為,起義需要有堅定的領導者、意識形態架構,以及明確的國家革新計畫。
馬布卜呼籲落實民主與問責,並敦促當局不要因為認定少了權勢雄厚的商界人士經濟就無法運作,而再次給予他們庇護。他提出的解方結合了財務整頓與政治責任。
這位國家教授也提醒,不應期待問題立刻獲得解決。
「我們不能期待一夜之間就找到解決方案,」他說。
對存戶與企業而言,會議提出了幾項實際優先事項:銀行有能力履行付款義務、可信地處理未償還貸款、監督機制能揪出不當行為,以及放款能投入生產活動。馬布卜認為,要在這些工作上取得長遠進展,就必須追究握有權力的決策者的責任。
重點
- BIBM總幹事艾賈祖爾・伊斯蘭表示,截至6月,近三分之一的銀行貸款被列為違約貸款。
- 馬布卜・烏拉警告,許多銀行瀕臨崩潰,並將銀行業脆弱歸因於信心流失與治理失靈。
- 儘管銀行業整體有流動性盈餘,部分體質脆弱及遵循伊斯蘭教法的銀行仍面臨嚴重現金短缺。
- 與會者指出,政治影響力、監督不力及執法不彰是核心問題。
- 馬布卜警告,政府借款正在排擠民間信貸,並呼籲同步推動經濟與政治改革。