半導體產業的十字路口:AI、5G 與前所未見的成長
在人工智慧(AI)、5G 網路及各種新興技術快速發展的帶動下,全球半導體產業正邁入轉型時代。晶片已成為智慧型手機、電動車、雲端運算及軍事系統等各領域的核心,創新、供應鏈韌性與地緣政治策略的重要性也前所未有。業界預測,到 2030 年半導體市場規模將突破 1 兆美元,AI 與 5G 是主要推動力。然而,產業快速擴張也帶來複雜的挑戰,包括供需失衡、人才短缺,以及日益加劇的地緣政治競爭。
目錄
半導體熱潮由何而起?
半導體需求飆升的核心,在於市場對先進晶片的需求永無止境,這些晶片是驅動新世代科技的關鍵。AI,尤其是生成式 AI(Gen AI),是主要推動力;資料中心、邊緣運算及消費性裝置都需要高效能晶片。5G 網路陸續推出、物聯網(IoT)裝置普及,以及電動車與自動駕駛車興起,也進一步推升市場對更強大、更有效率且更專業化半導體的需求。
根據產業研究,半導體市場預計在 2025 年達到約 6,970 億美元,年增 11%。這股成長動能預料將持續,市場可望在 2030 年達到 1 兆美元,年複合成長率(CAGR)為 7% 至 9%。為晶片製造提供必要基礎材料的電子與半導體材料市場也將擴大,預計到 2034 年接近 1,200 億美元。
主要需求驅動因素包括:
- AI 與生成式 AI:AI 應用於資料中心、雲端運算及消費性電子產品,帶動客製化晶片、神經網路處理器(NPU)及高效能圖形處理器(GPU)的需求。
- 5G 網路:全球 5G 網路陸續部署,帶動支援更快速、更可靠無線通訊的晶片需求激增。
- 物聯網與邊緣運算:數十億台連網裝置需要高效率、低功耗晶片,以即時處理資料。
- 汽車產業轉型:電動車(EV)與先進駕駛輔助系統(ADAS)推升專用車用半導體的需求。
產業領導者與科技霸主之爭
半導體產業由少數關鍵業者主導,各自具備不同優勢,也面臨不同挑戰。台灣積體電路製造公司(TSMC)、三星、輝達、英特爾及 ASML 等公司,都是創新與生產的領先者。
- TSMC:身為全球最大的晶圓代工廠,TSMC 在晶圓代工領域占有 62% 的市場,並負責生產全球 92% 最先進的晶片。客戶包括輝達、蘋果及博通。TSMC 正大舉投資全球擴張,在日本、德國及美國興建新廠,以提升供應鏈彈性並滿足區域需求。
- 輝達:輝達以 GPU 聞名,現已成為 AI 晶片領導者,掌握 AI 晶片市場 70% 至 90% 的市占率。公司獲利與市值快速攀升,展現強勁成長,但製造仍仰賴 TSMC。
- 三星:三星是記憶體與邏輯晶片的重要業者,但晶圓代工業務遭遇挫折,包括生產時程延誤,以及在分離設計與製造部門、建立客戶信任方面面臨挑戰。
- 英特爾:英特爾曾是無可爭議的產業領導者,如今正投入數十億美元重拾優勢,包括興建先進封裝廠與研發中心。
- ASML:這家荷蘭公司是極紫外光(EUV)微影設備的唯一供應商,而這項技術是生產尖端晶片的關鍵。
其他值得關注的業者包括博通,其股價受惠於 AI 相關產品上漲超過 120%;以及中國的中芯國際(SMIC),雖然受到出口限制,仍已躍居營收第三大的晶圓代工廠。
地緣政治與半導體供應鏈:一場高風險角力
半導體不只是商業產品,也是攸關國家安全與經濟成長的戰略資產。因此,這個產業已成為美中激烈競爭的焦點,兩國都在爭奪科技主導地位。
美國已對先進晶片與製造設備實施嚴格出口管制,以限制中國取得尖端技術。作為回應,中國積極投資國內半導體產能,推動「中國製造 2025」等計畫,並設立規模 475 億美元的國家投資基金。美國則以《晶片與科學法案》(CHIPS and Science Act)回應,提供數十億美元獎勵國內製造與研發。近期公布的資金包括:
- 提供 85 億美元給英特爾,擴大美國晶片產量
- 提供 66 億美元直接補助及 50 億美元貸款給 TSMC,興建亞利桑那州新廠
- 提供 64 億美元給三星,擴大其德州業務
歐洲與印度也正加緊布局,力求成為重要業者。歐盟《晶片法案》旨在將歐盟占全球晶片產量的比重提高一倍;印度的「印度半導體計畫」及相關獎勵措施,則吸引全球企業大舉投資,並促進國內產業生態系發展。
供應鏈弱點與強化韌性的努力
COVID-19 疫情、天災與地緣政治緊張局勢,暴露出全球半導體供應鏈的脆弱性。產業高度仰賴少數地理樞紐,主要集中在台灣、南韓與美國,因此任何中斷都可能造成廣泛影響。例如,台灣於 2024 年 4 月發生規模 7.4 的地震,導致 TSMC 暫時停產,凸顯產能過度集中於特定地區的風險。
為降低這些風險,企業與政府正採取以下策略:
- 分散布局:在美國、歐洲、印度及日本興建新晶圓廠,降低對單一地區的依賴。
- 國內採購與近岸外包:未來兩年將國內採購比重從 40% 提高至 47%,近岸外包增加 4%。
- 供應鏈創新:運用 AI 與機器學習,最佳化生產、提高良率並強化供應鏈管理。
儘管各方採取上述措施,仍只有五分之二的半導體企業對供應鏈的穩健程度抱持信心。供需落差仍是迫切問題,下游業者預期需求到 2026 年將增加 29%,是製造商預估增幅的兩倍。
技術創新:突破物理極限
要滿足先進晶片需求激增,材料、設計與製程都必須持續創新。產業正大幅投入研發,預計未來兩年研發預算將增加 10%。主要創新領域包括:
- 先進封裝與 3D 整合:晶粒整合與 3D 堆疊等技術,正提升晶片效能與效率。
- 新材料:碳化矽(SiC)、氮化鎵(GaN)及其他先進材料,正應用於高效能、節能晶片。
- 極紫外光(EUV)微影:這項技術可製造採用更小製程節點的晶片,提高電晶體密度與效能。
- AI 驅動的設計與製造:AI 正被用於加速晶片設計、最佳化製造流程及探索新材料。
以 TSMC 為例,公司預計將開始量產 2 奈米製程,並以新一代奈米片製程鎖定高效能運算應用。輝達則持續突破 AI 晶片設計界限,英特爾與三星也正投資先進封裝與研發,以維持競爭力。
永續發展與安全:新的首要任務
產業持續成長,環境足跡也隨之擴大。半導體製造耗能、耗水,促使企業採用綠色製造方式。例如,TSMC 與英特爾已承諾實現碳中和,並投資再生能源、水資源回收及污染防治。
安全也是首要考量。供應鏈複雜且彼此依存,保護智慧財產(IP)並確保晶片完整性至關重要。近五分之三的半導體設計業者正優先採取密碼學防護,下游產業也日益要求晶片具備完善的資安功能。
印度崛起為半導體強權
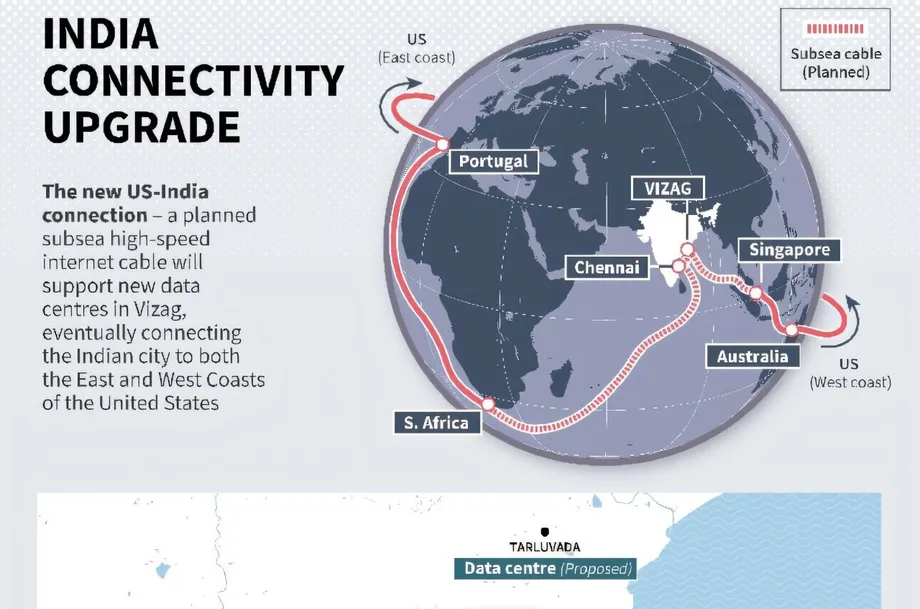
印度正迅速躋身全球半導體生態系的關鍵角色。在「印度半導體任務」及 100 億美元獎勵方案等政府措施支持下,該國吸引恩智浦半導體、亞德諾半導體及美光科技等全球企業大舉投資。印度的優勢包括龐大的晶片設計工程師人才庫、持續成長的電子製造業,以及積極的邦級政策。
印度半導體市場在 2024 年估值為 520 億美元,預計到 2030 年將翻倍。政府聚焦創新、研發與技能培訓,讓印度成為尋求強韌且多元化供應鏈企業的理想合作夥伴。古吉拉特邦、卡納塔卡邦與坦米爾那都邦等地的重要計畫與政策架構,也進一步加快印度在全球半導體產業中的崛起。
未來挑戰:人才、成本與變革速度
儘管產業成長強勁,仍面臨重大挑戰。人才短缺日益嚴重,到 2030 年需要新增逾 100 萬名技術人才。興建與維持先進晶圓廠的成本高昂,往往超過數十億美元,使得只有少數大型業者有能力參與,也引發產業集中、競爭減少的疑慮。
隨著業者不斷突破摩爾定律的極限,並探索量子晶片與神經形態晶片等新型運算模式,技術複雜度也持續升高。產業必須在快速創新、永續發展、安全及供應鏈韌性之間取得平衡。
總結
- 在 AI、5G、物聯網及汽車產業轉型帶動下,全球半導體產業預計到 2030 年將突破 1 兆美元。
- TSMC、輝達、三星、英特爾及 ASML 等主要業者正大舉投資創新、全球擴張與供應鏈韌性。
- 地緣政治緊張,尤其是美中競爭,正透過出口管制、國內投資與戰略聯盟重塑產業。
- 疫情與天災暴露供應鏈弱點,促使業者分散布局並提高國內採購比重。
- 材料、封裝及 AI 驅動設計的技術創新,是滿足需求激增及提升晶片效能的關鍵。
- 永續發展與安全已成為產業策略核心,企業正採用綠色製造及完善的資安措施。
- 印度正善用政策支持、人才與投資,打造強韌的半導體生態系,逐步成為重要業者。
- 人才短缺、成本高昂及技術複雜等挑戰依然存在,但產業發展趨勢顯示,成長與轉型仍將持續。