為何馬來西亞商界團體呼籲延後擴大銷售與服務稅
馬來西亞即將迎來重大稅制轉變。政府將於2025年7月1日實施擴大後的銷售與服務稅(SST),其中包括對商業租賃服務徵收新的8%稅。這項措施是2025年財政預算案的一部分,旨在強化國家財政狀況並擴大稅基。然而,這項政策引發全國主要商業協會強烈且一致的反對聲浪;他們警告,稅制實施的時機與範圍,可能對企業、消費者及整體經濟造成深遠的負面影響。
目錄
六大商業團體——馬來西亞中小企業協會、馬來西亞零售連鎖協會、馬來西亞零售商協會、馬來西亞商業協會聯合會、馬來西亞土著零售商組織,以及馬來西亞購物中心協會——共同發表聲明,呼籲政府延後擴大SST。他們主要擔憂的是商業租金將被課徵8%稅,認為此舉會加劇通膨、壓縮消費支出、抑制投資,並威脅許多中小企業的生存。
什麼是SST擴大措施?為何引發爭議?
銷售與服務稅(SST)是馬來西亞主要的間接稅制,於2018年取代商品及服務稅(GST)。GST屬於加值型稅制,企業可申請進項稅額抵扣;SST則不同,是在製造或提供服務的階段擇一課徵的單階段稅。由於SST沒有進項稅額抵扣機制,稅負可能沿供應鏈層層累積,導致企業與消費者成本上升。
2025年SST擴大措施包括:
- 對商業租賃服務課徵8%服務稅(住宅及部分其他豁免項目除外)。
- 擴大服務稅涵蓋範圍,包括營建、金融、私人醫療、教育及美容服務。
- 對部分非必需品調整銷售稅稅率為5%或10%,必需品則維持零稅率。
政府主張,這些變革對維持財政永續有其必要,且不會加重多數馬來西亞人的負擔;但商界團體認為,企業正面臨成本上升與經濟不確定性,政策此時上路並不合適。
商界疑慮:通膨、成本與經濟復甦
商界團體反對這項政策,核心原因是擔心商業租金新增的8% SST將大幅增加中小企業與零售商的營運支出,而其中許多業者都以租賃方式取得營業場所。企業已面臨最低工資上調、燃油與電價上漲、補貼縮減、強制電子發票,以及令吉走弱等壓力;額外稅負可能成為壓垮許多業者的最後一根稻草。
馬來西亞零售連鎖協會理事會成員Stan Singh說明可能造成的影響:
成本最終會轉嫁給消費者。企業已無力吸收不斷攀升的支出,這些負擔將沿供應鏈層層轉嫁。
業界領袖警告,這項稅可能迫使企業縮減規模或歇業,造成失業並拖慢國內經濟活動。SST缺乏進項稅額抵扣,具有層層累積的特性,成本會在供應鏈各階段逐步增加,進一步放大通膨效應。
零售業者尤其憂心忡忡。馬來西亞零售商協會(MRA)呼籲完全豁免商業租金的8% SST;若無法完全豁免,至少應延後實施,直到總體經濟與地緣政治情勢趨穩。他們指出,租金是企業最大固定成本之一,新稅將迫使許多業者把成本轉嫁給消費者,加重生活成本壓力。
產業影響:零售、物流、製造及其他領域
SST擴大措施影響的不只零售業,物流、製造、醫療、教育及營建等產業也受波及,各自面臨不同挑戰:
- 零售業:租金成本增加將威脅企業永續經營,對小型及獨立零售商的衝擊尤其大。
- 物流與製造業:成本上升可能削弱出口競爭力,尤其影響參與全球價值鏈的中小企業。
- 醫療與教育:新增服務稅可能推升民營業者的成本,進而影響消費者。
- 營建業:商業及工業營建工程將被課徵6%服務稅,可能推高專案成本並影響承包商。
全球經濟的不確定性,包括地緣政治緊張與潛在貿易中斷,也讓這些疑慮更加嚴峻;相關因素已影響區域信心及大宗商品價格。
政府的理由與回應
政府堅稱,擴大SST對整頓財政、確保馬來西亞社會安全網永續運作至關重要。總理拿督斯里安華及財政部強調,擴大後的SST採取目標式課徵,必需品與服務仍維持豁免或零稅率。這項政策也旨在擴大稅基,因為馬來西亞的稅收占國內生產毛額(GDP)比率是區域內最低的國家之一。
總理政治秘書Muhammad Kamil Abdul Munim回應民眾疑慮:
這項政策或許並不完美。但如果有些族群或產業需要重新檢視,我相信政府會認真考量這些疑慮。這不是神聖不可侵犯的律法,而是人為制定的法律。因此,若有必要調整或改善,並沒有問題。重要的是,這項擴大措施不會加重多數民眾的負擔。
財政部也說明:
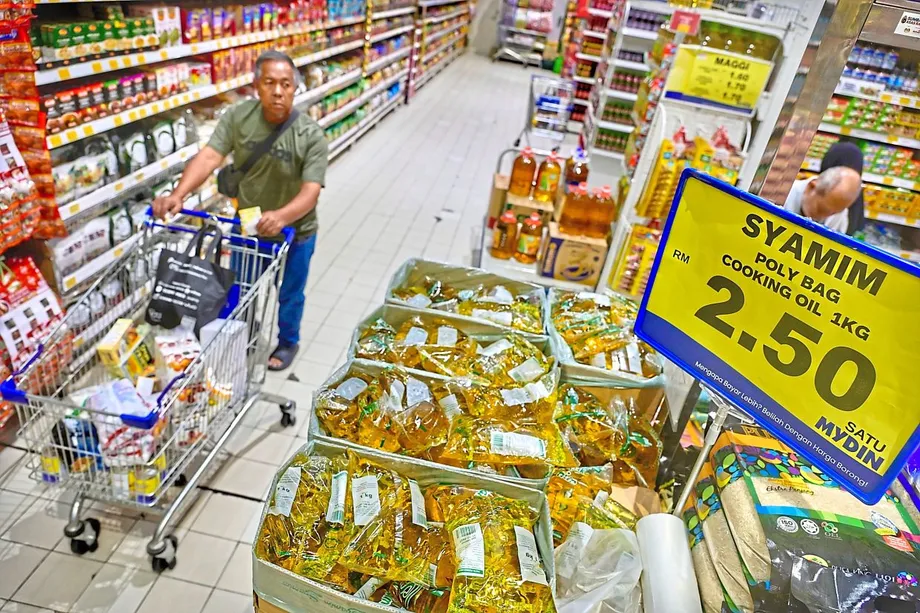
- 本地水果、米、麥、糖、鹽及食用油等必需品仍免徵銷售稅。
- 年營業額低於50萬令吉的微型、小型及中型企業(MSMEs),免徵租金新增的服務稅。
- 企業對企業(B2B)交易及特定紓困對象可獲豁免,以避免重複課稅。
- 不可修訂的合約自生效日起享有12個月豁免期。
為減輕申報負擔,政府不會對努力在2025年12月31日前符合登記及申報要求的企業處以罰款。
SST與GST之比較:稅制改革之辯
商界對這項政策的回應中,一再出現的主張是恢復商品及服務稅(GST),但須進行改革。許多企業領袖認為,GST屬於加值型稅制,因為可以抵扣進項稅額,避免稅負沿供應鏈層層累積,因此效率較高、也更公平。他們表示,這將降低通膨影響並改善納稅遵循情形。
市場教育中心執行長Dr. Carmelo Ferlito提出批判性看法:
目前擴大SST的措施,反映出這套制度本身的效率不彰。過去實施的商品及服務稅,在擴大稅基與改善納稅遵循方面更有效率、成效也更好。改採加值型稅制會更符合馬來西亞經濟的需要,尤其是該國仍面臨家庭負債偏高及稅收執法困難等挑戰。
商界團體承認過去GST制度有其缺失,但認為改革後的GST更有利於經濟成長,且比現行SST更不具累退性。他們強調,任何稅制改革都應以同理心、務實態度推動,並適當諮詢業界利害關係人。
商界團體的提案與訴求
六大商業協會在聯合聲明中,向政府提出五項主要訴求:
- 延後擴大SST,待經濟趨穩、復甦更加穩固後再實施。
- 調降商業租賃服務擬議的8% SST稅率。
- 豁免微型及小型企業,保護較脆弱的業者。
- 為受影響最嚴重的關鍵產業提供具針對性的紓困措施。
- 與商界展開有制度的協商,再推動進一步稅制改革。
馬來西亞零售商協會進一步建議,若無法豁免租金SST,可採漸進方式實施,從3%起步,五年內逐步提高至8%。協會也提議將豁免門檻提高至年銷售額200萬令吉,並將課稅延至「2026馬來西亞旅遊年」之後,以支持觀光相關產業成長。
更廣泛的經濟影響:通膨、就業與消費者信心
經濟學家與業界觀察人士警告,擴大SST可能帶來多項意料之外的後果:
- 通膨:企業成本增加,很可能轉嫁給消費者,推升通膨並削弱購買力。
- 失業:若企業被迫縮減規模或歇業,可能造成大規模失業,零售業與中小企業尤其受影響。
- 投資與競爭力:這項政策可能降低國內外投資意願,尤其在政策被視為前後不一或不利企業的情況下。
- 消費者信心:物價上漲與經濟不確定性可能打擊消費者信心及非必要支出。
吉隆坡大學商學院副教授Aimi Zulhazmi Abdul Rashid指出,儘管擴大後的SST以高端市場為課徵目標,實施初期仍可能出現混淆及趁機漲價的情況。他強調,政府需要清楚向大眾溝通並嚴格執法,以避免不必要的通膨。
政府承諾檢討與調整
儘管政府仍將推動擴大SST,但已表明願意根據各方回饋檢討並微調政策。官員強調,政策並非一成不變,可以進行調整,以確保多數馬來西亞人不會承受過重負擔。
摘要
- 馬來西亞擴大後的銷售與服務稅(SST)包括對商業租金課徵8%稅,將於2025年7月1日生效,旨在強化財政永續性。
- 六大商業協會呼籲延後實施,指出在成本已上升之際,新稅恐加劇通膨、造成失業,並威脅中小企業生存。
- 商界批評SST相較於過去的GST更具累退性、效率較差,並呼籲恢復改革後的GST制度。
- 政府豁免項目包括必需品、微型及小型企業,以及部分B2B交易,並提供申報寬限期。
- 零售業者及其他產業警告,新稅將推高營運成本,可能導致消費者價格上漲、經濟活動減少。
- 政府已表示願依利害關係人的回饋調整政策,力求兼顧財政需求與經濟穩定。
- 清楚溝通、與利害關係人協商及提供具針對性的紓困,被視為減輕負面影響並支持馬來西亞經濟復甦的關鍵。