菲律賓信用卡債務:日益嚴峻的危機
菲律賓信用卡債務已達到專家所稱的「重大風險」水準,持卡人平均欠款目前超過月收入的四倍。新加坡金融科技公司 Roshi Pte Ltd 最近發布的報告揭示這項令人憂心的趨勢,引發金融分析師、政策制定者和消費者權益倡議人士關注。這不僅反映消費者習慣正在改變,也顯示菲律賓家庭正面臨更深層的經濟與社會挑戰。
目錄
菲律賓如何走到這一步?
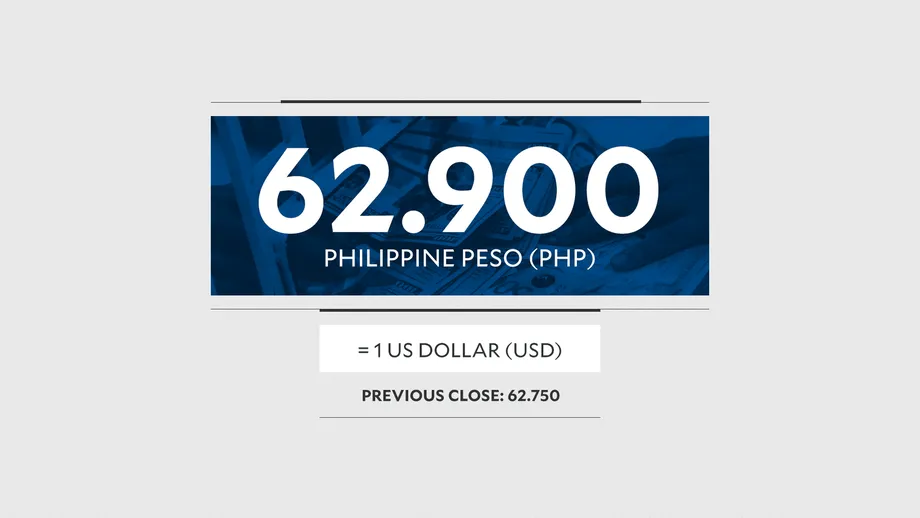
Roshi 的報告經多家新聞媒體與金融分析師佐證,指出菲律賓信用卡持卡人平均負債約為 S$2,092(約 PHP 93,000),平均月收入則僅有 S$492.26(約 PHP 22,000)。因此,債務所得比高達 425%,是東南亞最高,遠高於區域平均水準。
作為對照,新加坡人的信用卡平均債務在區域內最高(S$5,335,或 PHP 236,000),但由於平均月收入高得多(S$6,167.60,或 PHP 273,000),債務所得比仍維持在可控水準。相較之下,印尼的比率僅為 21%,而越南則以 127% 居菲律賓之後,排名第二。
Roshi 的報告指出:
菲律賓呈現令人憂心的異常現象:平均月收入不高,信用卡債務卻相對偏高。這使債務所得比遠超區域平均水準,也顯示菲律賓持卡人可能面臨財務脆弱性。
菲律賓的特殊之處,不在於債務絕對金額,而在於債務與收入不相稱,以及兩者差距迅速擴大。
為什麼菲律賓人愈來愈依賴信用卡?
多項因素促使菲律賓人的信用卡債務激增:
- 其他金融工具取得管道有限:許多能使用正式金融服務的菲律賓人高度依賴信用卡,常用來支付日常開銷、緊急帳單,或只是支應兩次領薪日之間的生活所需。
- 高通膨與生活成本:2022 年和 2023 年持續高達 5% 至 8% 的通膨侵蝕購買力。因此,愈來愈多消費者使用信用卡,填補收入停滯與成本上升之間的差距。
- 消費行為改變:COVID-19 疫情加速無現金交易與數位銀行服務的普及。年輕世代,尤其是 Z 世代,正帶動信用卡及金融科技信貸方案的採用。
- 金融科技創新:GCash 和 Maya 等平台讓信貸更容易取得,提供虛擬信用額度及「先買後付」(BNPL)選項,功能類似傳統信用卡,但申辦門檻較低。
根據 TransUnion 2024 年報告,Z 世代如今占菲律賓所有新增信用卡借款人的近三分之一,高於 2019 年的 15%。這項人口結構變化正在重塑信貸市場,年輕且熟悉數位科技的菲律賓人,帶動市場對更彈性、易使用信貸產品的需求。
利率與借貸成本
最迫切的疑慮之一,是在菲律賓持有信用卡債務的成本高昂。信用卡平均年利率約為 24%,遠高於 2025 年 1.8% 的通膨率。這表示即使持卡人停止消費,債務仍會因複利而迅速增加。
平均而言,利息每年會使每人的債務再增加 S$464(約 PHP 20,600)。這種情況讓許多消費者陷入債務循環,愈來愈難清償欠款並恢復財務穩定。
區域比較:菲律賓的情況如何?
菲律賓 425% 的債務所得比在東南亞格外突出,與鄰近國家的比較如下:
- 新加坡:債務絕對金額偏高,但因收入高、金融基礎設施完善,仍在可控範圍內。
- 越南:信貸採用率快速上升,債務所得比為 127%,被視為高風險。
- 泰國:債務所得比為 92%,政府透過債務整合計畫等措施降低風險。
- 印尼:比率最低,僅 21%,原因在於經濟仍以現金交易為主,且信用卡普及率有限。
分析師警告,菲律賓的情況尤其危險,因為儘管整體家庭槓桿偏低(借款僅占 GDP 的 11.7%),能使用信用卡的人卻累積了難以持續的債務。若不處理,風險集中於部分人口的情況,可能對金融穩定造成更廣泛的影響。
哪些族群受影響最大?
信用卡使用率在各年齡層都在上升,但部分族群較為脆弱:
- 年輕成人與 Z 世代:身為數位原生世代,他們較可能採用新型信貸產品,但可能缺乏負責任管理債務的經驗。
- 都市居民:信用卡持有率在馬尼拉都會區及其他都市化地區最高,這些地方的銀行基礎設施與數位服務較容易取得。
- 中等收入家庭:這些家庭常以信用卡調節現金流,尤其是在面臨意外支出或緊急情況時。
儘管金融素養推廣日益普及,許多菲律賓人仍對債務抱持戒心。TransUnion 2023 年調查發現,55% 的受訪者為避免過度消費而不使用信用卡,54% 則擔心陷入債務。然而,經濟壓力升高時,實際需求往往使人不得不放下戒心。
對經濟有哪些風險?
信用卡債務激增帶來多項風險:
- 家庭財務壓力:沉重的債務負擔可能導致違約增加、信用評分受損,並削弱未來儲蓄或投資的能力。
- 經濟不穩定的可能性:若大量借款人無力履行還款義務,銀行可能面臨不良貸款增加,進而威脅金融體系穩定。
- 不平等擴大:債務集中在能取得正式信貸的族群,可能加劇既有差距,尤其是在農村及低收入人口仍被排除於金融服務之外的情況下。
惠譽評級指出,消費者貸款快速成長,尤其是信用卡及薪資擔保貸款等無擔保類別,反映菲律賓銀行的風險承受意願上升。這有助於分散貸款組合並提升獲利,但若經濟情勢惡化,也會增加信用風險曝險。
專家觀點:情況還在可控範圍內嗎?
經濟學家與金融專家的看法不一。部分人士,例如 ING Bank N.V. 馬尼拉分行資深經濟學家 Nicholas Antonio T. Mapa,提醒說目前信用卡使用程度尚未達到「危險」地步,但若不加以管控,尤其在通膨和利率偏高的情況下,可能演變成問題。
菲律賓群島銀行(BPI)首席經濟學家 Emilio S. Neri, Jr. 指出,菲律賓整體家庭債務占 GDP 比率仍低於其他亞洲國家,顯示風險尚在可控範圍內。然而,他也承認,持續通膨及生活成本上升,正促使更多消費者依賴信用額度。
Rizal Commercial Banking Corp. 首席經濟學家 Michael L. Ricafort 則抱持較樂觀的看法,認為信用使用增加可能反映消費者信心提升及經濟前景改善。他指出,借貸增加可能代表民眾看好未來收入,尤其是在國家逐步走出疫情衝擊之際。
儘管如此,菲律賓中央銀行(BSP)正密切關注情勢。BSP 資深助理總裁 Johnny Noe E. Ravalo 強調,即使風險行為與新興威脅未立即反映在總體數據中,仍須持續追蹤,以維護金融穩定。
可以採取哪些措施?政策與產業的因應
區域內其他國家已採取措施,處理類似疑慮:
- 泰國:擴大債務整合計畫,協助消費者管理多筆債務。
- 馬來西亞:實施更嚴格的放款規範,防止過度負債。
- 新加坡:大力投入金融素養宣導及消費者保護措施。
然而,菲律賓目前幾乎沒有證據顯示政府已採取協調政策,處理信用卡債務危機。專家與消費者權益倡議人士呼籲:
- 加強金融素養:透過教育宣導,協助消費者了解高利率債務的風險,以及負責任借貸的重要性。
- 收緊放款標準:採取監管措施,確保只有有能力還款的人才能取得信貸。
- 提供債務紓困與重整選項:推動計畫,協助已為難以負擔的債務所苦的借款人。
- 推廣替代金融工具:鼓勵使用儲蓄、保險及其他金融產品,降低緊急狀況下對信用卡的依賴。
金融機構也正透過提供更透明的費用結構、數位化開戶流程,以及整合在應用程式中的預算管理工具來調整服務。這些創新旨在讓消費者更有能力管理財務,並降低使用信用卡的污名,尤其是對年輕世代而言。
金融科技與數位普及的角色
金融科技平台在重塑菲律賓信貸市場方面扮演關鍵角色。GCash 和 Maya 等公司提供虛擬信用額度、小額貸款及 BNPL 選項,讓銀行服務不足或未使用銀行服務的族群更容易取得信貸。這波數位化發展正協助縮小金融服務可近性的區域差距,尤其是馬尼拉都會區以外的地區。
然而,數位信貸迅速擴張,也引發對債務永續性及逾期率可能上升的疑慮。隨著愈來愈多菲律賓人採用以信貸為基礎的生活方式,完善的風險管理與消費者保護變得更加重要。
摘要
- 菲律賓信用卡持卡人平均欠款目前超過月收入的四倍,債務所得比達 425%,為東南亞最高。
- 信用卡債務上升,原因包括其他金融工具取得管道有限、高通膨、消費行為改變及金融科技創新。
- 信用卡利率偏高(約 24%),使許多消費者的債務負擔持續加重。
- 菲律賓整體家庭債務相對於 GDP 的比率偏低,但信用卡債務集中在特定族群,仍帶來重大風險。
- 專家對情況是否可控看法不一,但一致認為必須及早採取措施,以防演變成更廣泛的金融危機。
- 其他國家的政策因應包括債務整合、收緊放款規範及金融素養宣導,菲律賓仍有進一步採取行動的空間。
- 金融科技平台擴大了信貸取得管道,但也需要審慎監管,以確保負責任借貸及債務永續性。