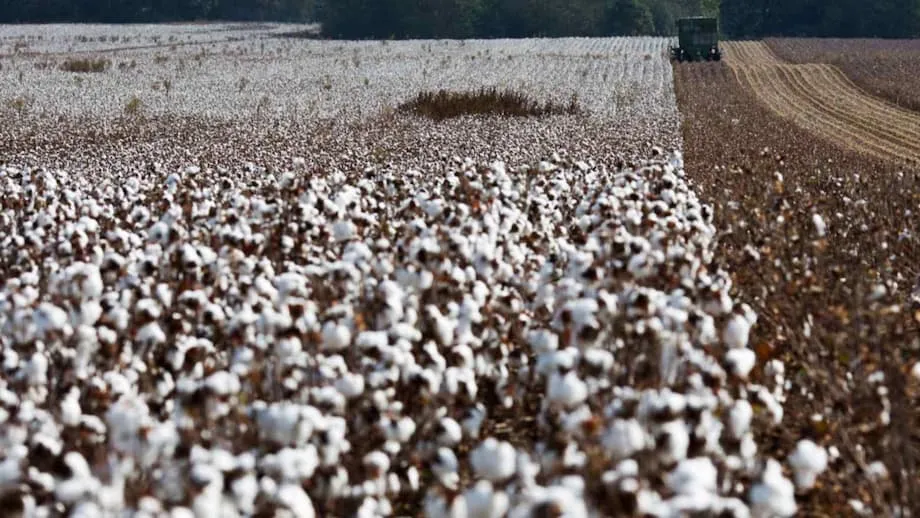
美國棉花需求快速轉變
美國棉花出口商正經歷多年來最劇烈的貿易流向變化之一。2025 年初,對中國的出貨量驟降,對其他亞洲市場的銷售則加速成長。Agenzia Nova 引述《日本經濟新聞》的報導指出,2025 年前六個月,美國棉花對中國出口量下跌約 90%,同期對越南、巴基斯坦和土耳其等國的出貨量增加,其中越南的進口量幾乎增至三倍。這波轉變與服裝採購來源大幅重組,以及新一輪關稅有關;關稅提高了採購中國製成衣的成本,近期也增加了印度製成衣的成本。
目錄
根據美國農業部經濟研究局(ERS),美國是全球最大的棉花出口國,出口量約占全球總量三分之一。一般而言,中國、孟加拉和越南都是原棉的主要進口國。這種格局依然存在,但隨著服裝品牌將訂單轉往南亞和東南亞,加上政策限制中國使用進口纖維,美國棉花的出口目的地正在改變。結果是,直接運往中國港口的棉包減少,更多棉包則流向越南、巴基斯坦、孟加拉和土耳其;當地紡紗廠和成衣廠正全力運轉,以爭取新增訂單。
美國農業部 2025 年 8 月發布的《棉花:世界市場與貿易》報告也指出相同趨勢:隨著成衣採購來源轉移,美國對中國以外市場的出口大幅增加。該機構指出,中國消費疲弱,美國買家的訂單持續轉向其他製造中心。數據與業界傳遞的整體訊息一致:中國原棉進口放緩,競爭市場的需求則上升,這些地區如今承接全球更大比例的服裝縫製工作。
最新數據呈現的趨勢
多家新聞媒體報導,2025 年初美國對中國的出貨量下跌 90%,波動幅度遠超一般年度起伏。相較之下,同期越南採購的美國棉花幾乎增至三倍,巴基斯坦和土耳其的採購量也增加。據 VietnamPlus 報導,越南已建立龐大的成衣出口產業,2024 年紡織品與成衣出口額估計達 440 億美元;要支撐如此規模,纖維與紗線供應必須穩定。訂單增加,加上部分成品具備關稅優勢,提升了越南在美國成衣市場的影響力。
關稅如何重塑成衣採購來源
2025 年最新一輪美國對等關稅提高了多個國家成衣進口的實際稅率,各地媒體報導了相關稅率與實施時間。Prothom Alo English 和 South Asia Monitor 指出,政策架構讓越南和孟加拉面臨額外 20% 關稅,中國的整體稅率則更高。印度許多成衣品項的實際關稅,在加徵額外 25% 後升至約 50%。這項變化令印度出口商措手不及,也促使部分美國買家重新考量產品的生產地。
路透社報導,印度大型成衣出口商 Pearl Global 告知客戶,為避開美國對印度加徵的關稅,可將訂單轉往該公司位於孟加拉、印尼、越南或瓜地馬拉的工廠。買家也要求部分印度供應商暫停出貨,或自行吸收成本增加。這些訊號,加上中國製造商的類似決策,使更多裁剪與縫製工作轉往東南亞。越南已是主要品牌的核心採購中心,也是主要受益者之一。
從總體經濟來看,關稅辯論與通膨、經濟成長息息相關。2025 年 3 月,美國聯準會主席鮑爾在談及利率與消費支出時,說明了關稅對整體經濟的影響。他指出,關稅往往會抑制經濟成長,同時加大物價壓力。
《Cotton Grower》雜誌當時報導,鮑爾提醒外界不要過度解讀短期數據,但他明確指出了貿易稅的影響方向。
關稅往往會拖累經濟成長,並推升通膨。
品牌不會等到需求受到的全面影響浮現後才行動。它們透過增加在越南、孟加拉和印尼的生產訂單來分散風險。這也使原棉需求從中國轉向紡紗與縫製產業如今集中的地區。
新疆、進口禁令與中國棉花使用限制
中國使用進口纖維的能力,受到地理位置與政策影響。近年來,中國近 90% 的棉花產自新疆,當地距離沿海主要紡織業聚落數千英里。ERS 研究指出,中國透過關稅配額制度限制原棉進口,配額為 89.4 萬公噸,適用 1% 關稅,此外偶爾還會提供滑準稅配額。超出配額的進口棉須負擔高額關稅。這些限制促使許多紡織廠依賴新疆國產棉,而非進口美國棉包。
美國及其盟友的政策也會造成影響。根據《維吾爾強迫勞動預防法》,美國禁止進口新疆生產的棉花及棉製品,也禁止進口以該棉花製成的產品。由於中國大多數棉花來自新疆,在中國裁剪與縫製的成衣,有很大一部分在美國港口會受到審查。這項政策降低了將美國棉花直接送進中國紡織廠、再製成銷往美國市場成衣的吸引力。
中國製造商已改用更多進口紗線,而非原棉。紗線進口不受配額限制,因此紡織廠可以向越南、巴基斯坦或孟加拉採購紗線,其中可能含有美國棉花,再將紗線織成或針織成布料,供國內或出口使用。這種迂迴做法多年來一直是中國紡織貿易的一環,也有助於解釋為何美國棉花出口正轉向以紡紗見長的國家。
越南崛起為紡紗與成衣製造中心
以出口金額計算,越南如今是全球第三大紡織品與成衣出口國,僅次於中國和歐盟。這個地位奠基於密集的工廠網絡、逐步改善的物流,以及具備成衣產業經驗的勞動力。VietnamPlus 指出,越南仍高度仰賴進口投入品,約 65% 的紡織材料來自中國。即便如此,越南正透過增加從印度和美國進口棉花與紗線來分散供應來源;在有利的貿易協定下,此舉可降低成本,並緩衝未來的政策衝擊。
中國製造商也在越南投資或委外生產,以服務美國與歐洲買家。《新印度快報》報導,中國廣州成衣產業聚落的工廠業主正考慮遷往中國境內工資較低的省分,或移至越南,以因應美國關稅提高。裁剪、縫製與後整理產能外移,使更多原棉流向越南,也讓紡織廠維持高稼動率。這也推動越南擴充紡紗產能,以便在出口前創造更多附加價值。
這項轉變也符合客戶的需求。美國品牌重視交貨速度、品質穩定和關稅確定性。越南在許多產品上都能提供這些條件,尤其是針織品、外套和運動服。為了持續爭取訂單,越南供應商正尋求更穩定取得非中國投入品的管道,包括美國棉花和印度紗線,也積極洽談合資計畫,於主要沿海城市附近增設紡紗與織布產能。
美國棉花若不運往中國,會流向何處?
美國農業部的全球貿易評估顯示,中國需求轉弱時,其他買家會接手。在成衣訂單旺盛期間,越南、巴基斯坦、孟加拉和土耳其都增加了美國纖維進口。尤其是孟加拉,2025 年對美國的成品出口持續增加。Prothom Alo English 報導,當年上半年孟加拉對美成衣出口額增加約 25%,市占率升至約 10%。當地業界領袖預期,隨著買家在新關稅制度下轉離中國和印度,孟加拉將接獲更多訂單。
這些貿易流向也會回頭影響棉花需求。South Asia Monitor 報導,孟加拉正安排增加使用美國棉花,甚至協助增設倉儲容量,改善紡織廠的供應。該媒體也提到,達卡正採取更廣泛的貿易措施,加強與美國農產品供應商的關係。若這些措施持續,孟加拉的紡紗產業將使用更多美國棉包,尤其是對纖維品質要求穩定的針織品。
巴西挑戰美國供應
棉花出口商之間的價格競爭十分激烈。巴西已成為美國在亞洲市場的強勁對手。其優勢很大一部分來自成本。例如,印度紡織廠曾在巴西棉價格低於品質相近的美國棉時選購巴西棉。《Cotton Grower》訪問了印度 Jayalakshmi Textiles 總經理 Velmurugan Shanmugam,談論品質與價格之間的取捨。
Shanmugam 強調,紡織廠選擇進口來源時,會同時衡量纖維表現與成本。他比較了巴西棉與美國棉各自的優勢。
在決定採購進口棉花時,平衡成本與品質至關重要。巴西棉價格較經濟實惠,但在棉結數量方面,美國棉仍然較佳。
對美國棉農與棉花貿易商而言,這番話點出了競爭格局。若要贏得印度、孟加拉或越南等國的訂單,美國棉包就必須以更嚴格的品質規格、可靠交貨和售後支援來證明其溢價合理,尤其是在運費或匯率變化縮小價差時。
一包棉花如何變成 T 恤:紗線的迂迴路徑
即使對中國的直接銷售下滑,美國棉花出口仍有韌性,其中一個原因是紡織供應鏈的結構。一包美國棉花可能先運往越南紡成紗,再出口到中國織布。或者,紗線也可以在越南或孟加拉針織、縫製成衣,之後再運往美國零售商。這條迂迴路徑反映了中國的貿易政策:原棉進口受關稅配額制度限制,紗線與布料進口則不受同等方式的配額限制。
ERS 分析說明了這項配額制度:每年有 89.4 萬公噸原棉可按 1% 關稅進入中國。另可能依滑準稅配額進口額外棉花,但數量不一;超出這些額度的進口須繳納高額關稅。這套制度促使紡織廠使用新疆國產棉,或改為進口紗線與布料,以避開原棉配額限制。越南、巴基斯坦或孟加拉的成衣訂單大增時,供應鏈起點便會有更多美國棉包運往這些國家。
紗線迂迴路徑也有助於中國製造商降低成品中新疆纖維的占比,供應設有強迫勞動規範的市場。出口商在生產過程中混用進口紗線或布料,以降低銷往美國與歐洲貨品的合規風險。這對合規團隊而言是複雜的工作,但如今已是許多大型供應商的標準做法。
品牌與零售商目前的做法
大型服裝買家透過將訂單分配到多個國家來管理風險。2025 年的關稅變化加速了這種多國採購模式。路透社報導,美國客戶要求印度出口商將訂單轉往關稅較低的地區生產。許多全球品牌早已在越南和孟加拉建立長期供應商網絡,因此貿易規則改變時更容易調整採購量。通常會先從較容易複製的基本款開始,再隨著當地工廠擴充產能,逐步轉移較複雜的品項。
據 Prothom Alo English 報導,2025 年上半年,越南在美國成衣進口額方面超越中國,市占率上升,中國則失去部分市占;孟加拉也有所成長。這些變化支撐美國棉花對東南亞與南亞的銷售持續走強,也對物流提出新要求,從胡志明市和海防的港口容量,到供應紡紗廠的內陸卡車運輸都包括在內。
中國供應商仍可透過提升產品價值、推動自動化,以及在東南亞設廠或投資來保持競爭力。《新印度快報》報導,中國工廠業主正評估遷往越南,以維持服務美國客戶的能力。即使組裝工作在邊境另一側進行,這些布局仍使中國在全球成衣供應體系中居於核心地位。
棉農與紡織廠接下來的發展
美國農業部預期,美國棉花出口仍將集中在亞洲,但直接運往中國的占比將低於 2010 年代。中國原棉需求疲弱,政策限制進口管道,買家也在分散風險。越南、巴基斯坦、孟加拉和土耳其似乎將吸收更大比例的美國棉包,主要受美國與歐洲品牌穩定下單帶動。
競爭仍將激烈。巴西棉花產量增加,出口商也成功以具吸引力的價格打入亞洲市場。美國貿易商將強調品質、污染控管和交貨表現,以維持市占率。融資成本、匯率和運費都會影響紡織廠的採購決策,尤其是在利潤微薄的情況下。
對越南和孟加拉而言,投入品供應安全是關鍵問題。VietnamPlus 報導,越南有意深化與印度的紡織合作。擴大從印度供應棉花、紗線和布料,可望在區域貿易協定下略微降低材料成本。美國則可作為可靠的高級棉供應來源,支援高效率紡紗與染整。
對買家來說,務實的做法是持續提升供應鏈韌性。採購團隊正平衡中國、東南亞和南亞的生產布局,也更密切追蹤合規要求、關稅時程和交貨前置時間,這些因素都會影響下一批美國棉包的去向。
重點摘要
- 2025 年上半年,美國棉花對中國出口量下跌約 90%,對越南、巴基斯坦和土耳其的出貨量則增加。
- 2025 年初,越南採購的美國棉花幾乎增至三倍,反映成衣訂單和產能大幅增加。
- 2025 年,美國對等關稅提高了多個國家成衣的關稅稅率,促使品牌增加在越南和孟加拉下單。
- 中國仰賴新疆棉,加上原棉關稅配額制度,限制了許多情況下對進口棉花的使用。
- 美國農業部數據顯示,隨著越南、巴基斯坦和孟加拉的紡織廠採購更多棉包,美國棉花出口正轉向中國以外市場。
- 巴西在價格方面競爭力強,美國棉花則以品質與交貨表現競爭。
- 2025 年初,孟加拉在美國成衣進口市場的市占率提高,未來可能使用更多美國棉花支撐成長。
- 將美國棉花運往第三國紡成紗後再銷往中國的紗線迂迴路徑,仍是重要貿易管道。