印尼群島各地新一波工廠熱潮
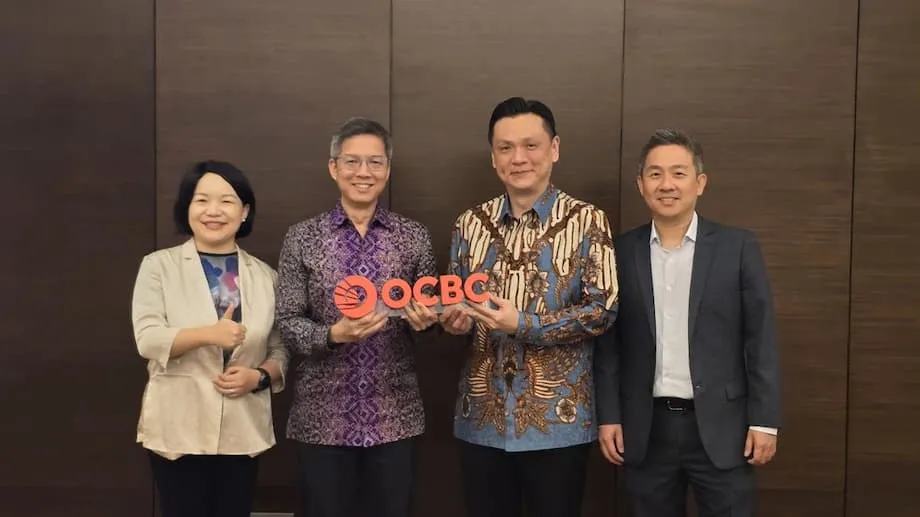
中國業者已不再滿足於將成品運往印尼。愈來愈多企業從西爪哇到蘇拉威西設廠,押注龐大的消費市場,以及更快速、更具韌性的供應鏈所帶來的機會。在華僑銀行印尼分行於雅加達舉辦的 One Connect Forum 上,銀行業者與企業主管表示,討論焦點已從基本的商品經銷,轉向廠址、許可證與在地合作夥伴。活動分享的數據顯示,印尼 2024 年投資總額達 1,714.2 兆印尼盾,年增 20.8%。其中中國投資為 121.6 兆印尼盾,約占外國投資總額的 14%,是僅次於新加坡與香港的第三大投資來源。印尼政府正努力延續這股動能,設定 2025 至 2029 年年經濟成長率約 8% 的目標,優先發展領域包括再生能源、半導體、數位經濟、醫療保健,以及出口導向製造業。
目錄
企業主管表示,吸引力很明確:印尼人口預計五年內將接近 3 億,中產階級快速成長,企業也有機會貼近終端消費者。政策變化同樣重要。在地含量規定與採購偏好,促使供應商轉而在印尼境內生產。例如,醫療器材製造商威高(Wego)在雅加達加大對本土產品的支持後,於 2025 年與印尼企業 Oneject 成立合資公司。中國製造商也將印尼視為進軍海外市場的跳板。與美國的關稅談判,使印尼成為部分產品類別可行的出口基地,某些情況下最終關稅約為 19%。租稅優惠、工業用地與龐大的勞動力,也增添印尼的吸引力。
哪些因素促使企業從出口轉向設廠
全球貿易緊張局勢促使企業重新思考生產地點。第一波變化始於 2018 年爆發的美中關稅戰。第二波則出現在疫情期間,封城與航運受阻暴露出單一國家採購模式的脆弱性。第三股力量來自美國、歐盟等市場的監管審查。中國成分過高的產品面臨較高關稅,或可能遭遇原產地規則方面的挑戰,因此生產商開始將供應鏈分散至東南亞各地,以取得更好的市場准入條件。
追蹤工廠布局的研究機構也從數據中觀察到這一變化。監測中國投資的榮鼎集團(Rhodium Group)在 2025 年 4 月的一份報告中指出,企業正將產能移往區域內其他地點,以因應貿易壁壘與政治風險。
自美中貿易戰首度爆發以來,東協已成為企業將供應鏈撤離中國、進行多元布局的主要目的地。
同一份分析警告,若對中國原產商品課徵超過 30% 的關稅,且適用於高度仰賴中國投入品的出口,區域經濟將受到拖累。這項風險正促使投資人提高真正的在地含量、增加向區域供應商採購,並在東協境內生產更多中間零組件。
資金流向何處
製造業是中國新資金在印尼投入的主要領域,涵蓋重工業與消費品。鎳與電動車是其中重點,太陽能與玻璃材料、電力設備、電子產品及物流也吸引不少投資。指標性計畫已重塑整個地區。莫羅瓦利與韋達灣工業園區將礦場、冶煉廠、化工廠、自備電廠、港口與員工宿舍整合在同一園區。雅加達至萬隆高速鐵路則是最受矚目的交通建設計畫。在消費市場方面,從汽車到電動自行車,各品牌都在加深布局。
鎳、電池與電動車
印尼目前供應全球約 65% 的精煉鎳;鎳是許多電動車電池所使用的金屬。獨立研究人員估計,中國企業掌握印尼境內約四分之三的精煉產能。這種規模有助於建立技術標準,並帶動日益成長的電池與汽車產業。比亞迪(BYD)已承諾投資約 13 億美元,在西爪哇興建工廠,規劃年產能約 15 萬輛;中國背景的供應商也在既有冶煉廠附近增設正極材料與前驅體生產線。五菱與奇瑞正擴大在地組裝業務。官員也推動電池回收,作為產業鏈的另一環。
再生能源與電網
印尼希望到 2030 年,34% 的電力來自再生能源。中國企業已簽署數十億美元的協議協助達成目標,投資領域尤其包括太陽能模組、水力發電、電池儲能與電網數位化。信義玻璃控股宣布投資 115 億美元興建石英砂加工綜合園區,支援太陽能玻璃生產。隆基綠能已在雅加達附近啟用太陽能板工廠。印尼國營電力公司 PLN 已與中國企業簽署備忘錄,合作推動再生能源與智慧電網,相關金額達數百億美元。相較之下,進展比西方支持的「公正能源轉型夥伴關係」(Just Energy Transition Partnership)更快;後者難以迅速籌措資金。這樣的速度帶來效益,但也引發對監督機制與環境保障措施的疑慮。
交通、數位產業與工業園區
雅加達至萬隆鐵路在 2023 年通車,建設期間曾面臨成本增加與工期調整。與此同時,中國企業持續投資道路、港口與工業園區。印尼推廣 81 項涵蓋房地產、觀光、農產加工、再生能源與物流的計畫,所需投資約 239 兆印尼盾。數位經濟也是一大亮點。大雅加達地區的資料中心需求急速攀升,隨著新加坡限制新增容量,巴淡島正逐漸成為區域樞紐。中國的電子商務平台、裝置製造商與雲端服務供應商都積極投入這個領域。
吸引工廠進駐的印尼政策組合
十年來,印尼不斷調整影響外國直接投資(FDI)的規則。自 2020 年實施的鎳礦石出口禁令,迫使礦業公司在當地冶煉礦石。現行的「正面投資清單」明列外國投資人可參與的領域及相關條件。新版風險導向許可制度則試圖加快低風險企業的許可流程。經濟特區與工業園區提供財政誘因,所得稅減免則獎勵承諾投資年限的大型製造商。加值稅率已提高至 12%,而名為 TKDN 的在地含量規定也正於電力、醫療器材等領域更新。依照這些規則規劃投資的企業,通常能更快從計畫進入生產階段。
- 大型工業計畫可享所得稅減免
- 符合資格的投資人進口資本財,可享關稅與加值稅優惠
- 可使用工業園區與經濟特區內已完成基礎設施建置的土地
- 風險導向許可制度可簡化較低風險業務的許可流程
政策調整只是故事的一面,外部壓力則是另一面。亞洲協會政策研究所(Asia Society Policy Institute)警告,東協正吸引更多中國企業將產能移往海外,同時美國與歐洲也加強審查與中國供應鏈相關的商品。
東協正成為中國企業重要的海外製造基地,尤其是在潔淨能源領域;但這也使該區成為全球因應中國產能過剩而採取貿易措施的焦點。
對投資人而言,這代表原產地規則審查將更嚴格、在地含量文件要求增加,也需要更完善的合規團隊,追蹤多層供應鏈中的供應商投入品。
關稅、貿易規則與出口布局
許多企業選擇在印尼組裝產品,其中一個原因是關稅考量。產品若符合《東協-中國自由貿易區協定》(ACFTA)或《區域全面經濟夥伴協定》(RCEP)等貿易協定的原產地規則門檻,就有機會在亞洲各地享有更好的市場准入條件。出口至美國時,部分印尼商品的最終關稅可能接近 19%,低於同類中國原產商品的稅率。各產品的細節不同,規定也可能變動,因此企業會聘請報關顧問逐一盤點每個零組件。華府與布魯塞爾收緊規則,也要求企業清楚證明在東協製造的成品並非只是重新貼標的中國原產商品。為了控管風險,中國企業增加在地採購,將更多外殼製作、測試與包裝等製程移至印尼,並委託第三方稽核確認原產地。
融資與交易架構又增添一層考量。香港是中國資金投入印尼的重要管道,當地銀行與律師事務所提供上市平台、專案融資與專業服務,便利跨境資金流動。許多以香港或新加坡名義登記的中國投資,最終流向印尼工廠,因此官方數據可能低估中國直接投資金額。
銀行看好中國資金走廊
銀行已成立專責團隊,把握這波投資趨勢。華僑銀行印尼分行表示,其中國業務部門的企業客戶基礎年增約 50%,為如今在印尼建立在地營運據點的中國大陸客戶提供帳戶、貿易融資與外匯服務。隨著專案從動工進入生產階段,該行預期來自這些客戶的收入占比將提高。在香港設有辦事處的印尼銀行也表示,業務機會源源不絕,汽車製造商、玻璃生產商與石化供應商正敲定西爪哇等地的廠址。
效益、就業與在地阻力
新工廠帶來就業、出口收入與供應鏈知識。礦產下游加工能讓更多價值留在印尼。在地合作夥伴也能取得技術與品質管理制度,提升小型供應商的能力。當供應商集中於同一工業園區,先行進駐者便可享有規模優勢。這些都是官員支持這股趨勢、積極爭取更多投資的原因。
相關風險也必須妥善管理。追蹤中國投資與發展融資的研究機構 AidData 估計,自 2000 年以來,中國政府支持印尼的融資中,超過 90% 是以債務形式提供。該機構也統計,自 2010 年以來,中國民間對印尼的外國直接投資達 941 億美元,主要流向能源、交通與關鍵礦產領域。AidData 指出,部分計畫遭遇延誤、成本超支,以及環境或社會方面的挑戰。雅加達至萬隆鐵路比原定時程晚四年通車,且超出預算,導致印尼必須承擔更多債務。在鎳礦產區,與中國夥伴合作興建的冶煉廠常以燃煤發電,引發空氣品質、用水與工人安全方面的疑慮。
AidData 團隊在近期一份檢視報告中總結了這項趨勢:
能源與交通計畫的風險尤其高,較常面臨延誤,以及環境、社會與治理方面的挑戰。
市場風險也愈來愈明顯。印尼掌握全球鎳市場的很大一部分。供給增加推低價格,雖有利於電池買家,卻壓縮部分生產商的利潤。儘管精煉規模龐大,印尼生產的成品汽車電池占比仍極低。建立這項能力需要時間、穩定電力,以及更嚴格的可追溯制度,以符合美國與歐盟的規定。部分礦區也需要重視勞資關係,當地社區憂心安全、薪資與環境損害。政府機關表示,正加強監督,並推動更潔淨的冶煉技術以減少污染。
哪些因素可能讓投資熱潮降溫或加速
未來幾年,三項因素將左右中國對印尼的外國直接投資。
- 中國與東協之間的關稅差距。若美國維持對中國較高的稅率,而對東協的稅率維持較低,就會鼓勵更多生產轉往印尼。若兩者差距縮小,搬遷工廠的情況就會減少。
- 對東協出口商品中中國成分的審查。更積極的原產地規則查核與反規避案件,可能使高度依賴中國投入品的出口受阻,迫使企業提高在地化程度或重新評估計畫。
- 中國經濟狀況與對外投資政策。若中國企業在國內獲利轉弱或管制趨嚴,海外新計畫可能放緩;若經濟回升,投資則有望延續。
印尼國內政策同樣重要。更明確的在地含量規定、更快速的許可流程、可靠的電力供應,以及更潔淨的工業園區,都將影響投資人下一條生產線的選址。需求也會左右企業決策。印尼電動車銷量正從低基期成長,充電網絡仍在建置中。出口企業將密切關注目標市場的貿易救濟措施,並調整採購策略以維持市場准入。
重點整理
- 中國企業正從出口模式轉向在印尼本地製造,以接近消費者並管理關稅風險。
- 印尼 2024 年投資額達 1,714.2 兆印尼盾,其中中國投資為 121.6 兆印尼盾,約占外國投資流入的 14%。
- 優先發展領域包括再生能源、半導體、數位服務、醫療保健與出口導向製造業。
- 鎳與電動車是重工業的支柱;比亞迪正興建大型工廠,中國企業則掌握大部分精煉產能。
- 在中國支持下,能源計畫與電網升級持續推進,同時也引發機會與監督方面的疑慮。
- 香港是中國資金流向印尼工廠與基礎設施的重要管道。
- 原產地規則、關稅差異,以及美國與歐洲更嚴格的查核,都影響出口策略。
- 投資帶來就業與技術移轉,也伴隨環境損害、鎳價承壓與計畫延誤等風險。
- 下一波投資取決於關稅政策、對中國成分的審查,以及印尼法規是否明確。