日本糖果市場的重要里程碑
2025年上半年,軟糖在日本糖果零食通路登上銷售冠軍。市場研究公司 Intage Inc. 的數據顯示,軟糖銷售額達665億日圓,略高於硬糖的661億日圓。這項變化恰逢9月3日的「軟糖日」,顯示日常零食習慣正出現顯著轉變。Intage 的數據也顯示,軟糖自4月起持續領先;若目前趨勢延續,全年銷售額也更有可能居冠。
目錄
這股成長動能已醞釀多年。2021年,軟糖銷量已超越口香糖;當時口香糖銷售下滑,富有嚼勁的產品則吸引了新一批消費者。2024年,日本軟糖市場年增17%,達1,138億日圓,首度突破1,000億日圓。這個數字約為2017年的兩倍。成長動因兼具實用性與感官體驗:口味和口感選擇豐富、不像口香糖需要處理殘渣般乾淨方便,還有適合通勤、辦公桌旁或短途出遊時享用的小包裝。
便利商店與藥妝店是帶動這波成長的主要通路。包括上班族與學生在內的消費者,會買軟糖快速提神、在喝完咖啡後清新口腔,或在漫長的一天中稍作充飢。孩子們則喜歡造型活潑、果香突出的口味。海外旅客也帶來更多需求,將軟糖視為方便攜帶、別具日本特色的伴手禮。
軟糖熱潮如何形成:從口香糖低迷到軟糖崛起
日本軟糖熱潮的推手之一,是紮實有嚼勁、適合慢慢咀嚼的口感。業界將這類產品稱為硬式軟糖,咬下時能感受到令人滿足的阻力,之後才逐漸軟化。分析師指出,這個品類的銷售額自2017年以來已成長三倍;2021年超越口香糖後,崛起趨勢更為明顯。同年,口香糖銷售額降至約593億日圓,反映日常習慣改變、平時嚼口香糖的場合減少。
口感科學也是其中一環。明治在八王子創新中心打造咀嚼模擬器,並繪製咬合阻力圖,藉此更精準地滿足不同消費者的需求,例如提振專注力或放鬆身心。公司也公布咀嚼感受圖表,協助消費者依情緒和情境挑選產品。這種以數據為基礎的做法,有助於微調口感;在口感對糖果享受十分重要的日本,這是產品差異化的關鍵。
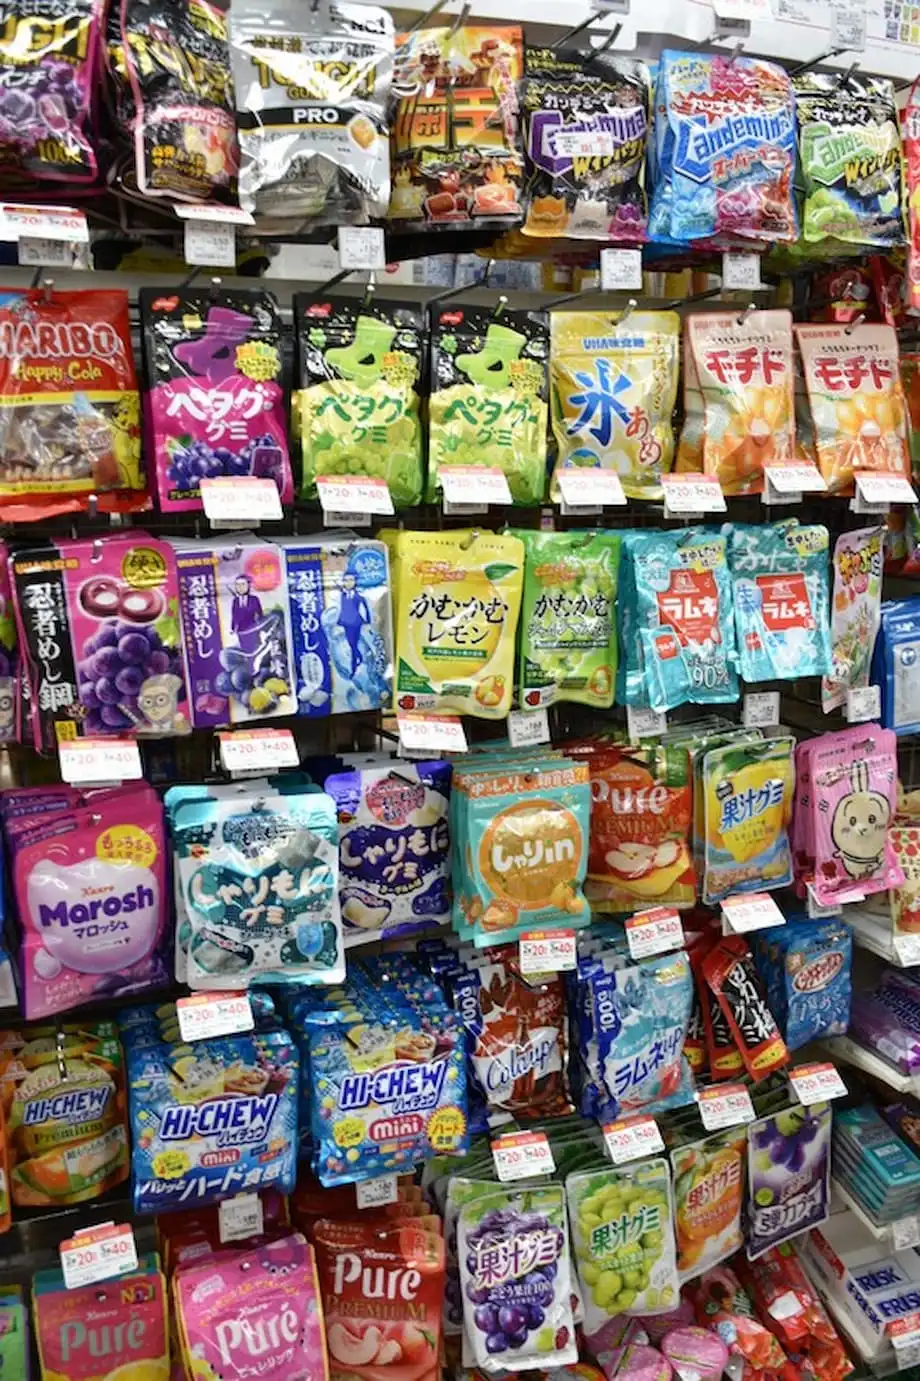
因此,貨架上呈現出各種口感對比:紮實爽脆的軟糖、裹著糖粒的愛心造型軟糖內含果凍般的夾心,以及入口先酸得皺眉、隨後回甘的款式。豐富多元的選擇能避免消費者感到厭倦,也鼓勵嘗鮮,進而帶動回購。
2025年軟糖為何占上風
今年的季節性變化也為軟糖帶來助力。硬糖包括喉糖,銷量通常在冬季攀升。天氣較暖時則有利於軟糖:消費者會想吃些清爽的小零嘴,也較少優先想到舒緩喉嚨乾燥的產品。公共衛生情勢也有影響。2025年感染病例減少,喉糖需求也隨之回落。
追蹤這些趨勢的分析師、Intage 的雉智光(Toshimitsu Kiji)說明,近幾個月天氣與健康趨勢如何影響銷售走向。
硬糖,尤其是喉糖,冬季需求會增加,因此氣溫偏高時,軟糖很容易取得領先。2025年,冠狀病毒等感染情況趨於平穩,喉糖的銷售動能減弱,軟糖則持續表現良好。
自4月起的每月銷售數據都顯示,軟糖領先硬糖,進一步提高全年奪冠的可能性。包裝也有助益。可重複密封的袋裝與小份量包裝符合控制食量的需求,也能避免包裝紙零散堆積,因此受到通勤族和上班族青睞。這類設計也被認為推升其他市場的軟糖人氣,日本零售商則迅速跟進。
入境觀光與便利商店效應
觀光也為軟糖銷售添了一把火。根據日本國家旅遊局資料,2024年日本接待外國旅客36,869,900人次,創下新高。這股人潮反映在便利商店購物籃與伴手禮選擇上。軟糖輕巧、價格實惠,也方便分送,是旅客返家前整理行李時的自然選擇。
一款在社群上爆紅的產品,正好展現這股跨境熱潮。日本 7-Eleven 推出的陽光麝香葡萄軟糖巧克力,在中國、南韓和台灣的社群媒體引發高度關注,據報導,六個月內銷量成長至先前的十倍。特別的口感搭配招牌水果風味,正符合許多旅客的期待:日本特色鮮明、價格適合衝動購買,也容易攜帶。
便利商店是這類產品的理想舞台。限時口味、地方水果與季節限定設計持續帶來新意,讓熟客和旅客都會留意貨架。端架陳列和視線高度的袋裝商品,讓消費者輕鬆嘗鮮。無論是通勤族或觀光客都適合購買;遇上喜歡的口味,還可能在同一趟購物中再次購買。
這樣的零售環境也影響品牌進入市場的方式。正在拓展亞洲市場的台灣零食業者旺旺高層,選擇以軟糖作為進軍日本的主力產品,考量的是品類規模和日本市場的指標地位。團隊優先布局 7-Eleven、Lawson 和 FamilyMart 等實體通路,也進駐唐吉訶德與大創等專門零售連鎖店。口味、包裝設計與行銷在地化是策略核心,並在澀谷等地舉辦以年輕族群為主的活動。經驗顯示,進駐便利商店貨架,再搭配在地化產品與持續促銷,是在日本市場站穩腳步的長期策略。
從 Cola Up 到 Juicy Gummy:日本在地創新
日本軟糖的發展史,也是本土創新的故事。明治於1980年推出日本首款軟糖 Cola Up。之後,公司持續改良配方與模具,採用德國常見的澱粉模製法,將明膠與果膠結合。1988年,明治推出 Juicy Gummy,設計上兼顧舒適的嚼感,以及突出的水果風味和香氣。產品受到兒童和成人喜愛,也有助於奠定至今仍可見的口感標準。
明治表示,根據 Intage SRI+ 的資料,Juicy Gummy 在2023年4月至2024年3月期間占日本國內軟糖市場17.0%。仿照真實水果的造型,以及使用濃縮果汁,旨在帶來熟悉而真實的風味。公司也將不添加人工色素列為產品特色。
原料選擇決定了口感。明膠由膠原蛋白製成,能帶來彈性與回彈的咬感。果膠是取自水果的植物性凝膠劑,能增加結構,也帶來略有不同的爽脆感。製造商可調整配方比例、烹煮溫度與酸度,控制嚼勁和軟硬度,創造從柔軟果凍夾心到紮實有彈性的各種口感。
這些技術也為別具日本特色的創新提供空間。麝香葡萄、柚子和白桃等地方風味,與柑橘和可樂口味並列;裹上細砂糖或酸味粉末,則增添感官刺激。精細模具有時會呈現果肉紋理,即使價格平實,每顆軟糖看起來仍有精品質感。
機能性與植物性軟糖日益興起
軟糖如今不只是糖果,也是一種產品形式。世界各地的消費者會選購軟糖維生素、益生菌、膠原蛋白和助眠產品。這改變了人們對軟糖的印象:容易食用、口感愉悅,而味道和質地也降低了日常使用的門檻。這股轉變對糖果業有利,因為它讓軟糖成為小零食與機能性產品的日常選項。日本的補充品規範限制 CBD 等特定成分,但全球轉向軟糖形式的趨勢,仍讓整個品類持續受到關注。
Future Market Insights 的分析師估計,全球軟糖市場2025年將達約304億美元,並於2035年擴大至約927億美元,年複合成長率接近11.8%。成分標示簡潔的配方、植物性或不含明膠的產品,以及減糖選項,正逐漸受到青睞。降低糖分或改用凝膠劑時,如何維持軟糖穩定與美味仍具技術挑戰;不過,果膠和澱粉系統的進展,加上風味技術的提升,正協助製造商維持品質。
機能性產品的成長,凸顯了軟糖形式的持續吸引力。市場研究機構預測,褪黑激素軟糖市場將從2025年的約14億美元成長至2035年的約37億美元;生物素軟糖則預計從2025年的約18.9億美元增至2035年的約32.9億美元。這些產品雖不屬於純粹的糖果市場,卻讓消費者習慣在追求愉悅之外,也透過軟糖滿足健康需求。
在日本,藥妝店與超市同時販售糖果和補充品,消費者也習慣在同一個賣場區域瀏覽兩者。產品標示和宣稱受到嚴格規範,因此糖果製造商大多避免提出具體健康功效。不過,許多業者仍在探索添加維生素的產品線、添加膠原蛋白、以果膠為基底的純素配方,以及減糖產品,希望服務注重健康的消費者,同時不疏遠傳統糖果愛好者。
品牌如何爭取市場
致勝策略從口感出發,再延伸到風味。硬嚼軟糖、柔軟夾心和酸味糖衣,讓製造商有多種方式打造特色。試吃評測和旅遊介紹常會提到日本的酸味軟糖,以及創新口感。伯朗的 Fettuccine Gummi、甘樂的 Pure Gummy 系列,以及 Nobel 的 Chibi Sours 等產品,展現品牌如何結合口感與風味,維持新鮮感。有些評測者甚至建議把軟糖冷凍,享受外脆內韌的口感;這個簡單做法也拓展了軟糖的食用方式與時機。
包裝是一項策略槓桿。可重複密封的袋裝和適中的份量,讓消費者能控制食量,同時保有享受感。透明視窗則有助於建立信任。限時款、地方水果系列和聯名合作,能讓日常購買成為收藏習慣。這套策略仰賴頻繁創新與精準的產品更新週期。
通路策略也很重要。便利商店帶動嘗鮮和衝動購買,超市適合家庭包裝,折扣連鎖店吸引重視價格的消費者,電商則能拓展大包裝與進口口味的銷售。品牌會搭配店內促銷、網紅行銷、直播和快閃活動,維持品類能見度與趣味性。新進業者表示,要從根基深厚的在地品牌手中爭取貨架空間和消費者信任,需要著眼長期經營。
觀光客也是目標客群之一。麝香葡萄、桃子、柚子、彈珠汽水和可樂等口味,在東亞和東南亞各地都受到歡迎,也常見於市中心和機場商店。與高價巧克力相比,軟糖價格較低,適合添入伴手禮袋或帶到辦公室分享。
2025年及未來的意義
若目前趨勢持續,日本軟糖全年銷售額有望在2025年超越硬糖。自4月起軟糖便持續領先,而上半年銷售總額也對軟糖有利,讓品類地位轉變可能延續的判斷更具說服力。
不過,仍須留意季節因素。冬季喉糖銷量通常會上升,可能在年底縮小差距。若秋季偏暖、入境旅遊持續暢旺,且口味與口感不斷創新,都會有利軟糖。零售陳列與限時新品也能放大這些優勢。
能否持續成長,可能取決於製造商適應消費偏好與成本變化的能力。對糖分攝取的顧慮將推動減糖配方與小份量產品。明膠成本與供應問題,可能促使更多品牌轉向果膠等植物性凝膠劑。對補充品軟糖而言,監管機構將持續檢視劑量與產品宣稱。能讓口感保持新鮮感、風味持續推陳出新,並維持簡潔標示的公司,最有機會贏得不同年齡層消費者的忠誠。
對全球糖果業者而言,日本仍是重要的試金石。在地水果風味、口感調整和便利商店通路的成功經驗,往往能延伸至更廣泛的亞洲市場策略。目前軟糖領先的數據,將是國際團隊密切研究的指標。
重點整理
- 根據 Intage,2025年上半年軟糖在日本的銷售額為665億日圓,高於硬糖的661億日圓。
- 軟糖市場規模在2017年至2024年間翻倍,2024年年增17%,達1,138億日圓。
- 軟糖自2025年4月起每月銷售額均領先,全年領先的可能性因而提高。
- 嚼感紮實的硬式軟糖帶動市場成長,並助軟糖於2021年超越口香糖。
- 分析師雉智光表示,天氣轉暖和感染病例減少降低了喉糖需求,讓軟糖取得優勢。
- 2024年日本接待36,869,900名外國旅客,旅客將軟糖當作伴手禮的需求增加。
- 7-Eleven 的陽光麝香葡萄軟糖巧克力在亞洲部分地區爆紅,六個月內銷量約成長十倍。
- 明治於1980年推出日本首款軟糖,並表示 Juicy Gummy 在截至2024年3月的一年占市場17.0%。
- 全球軟糖需求延伸至健康領域,植物性、減糖和機能性產品日益受到青睞。
- 品牌透過口感、限時口味、便利商店布局和在地化行銷爭取市場。