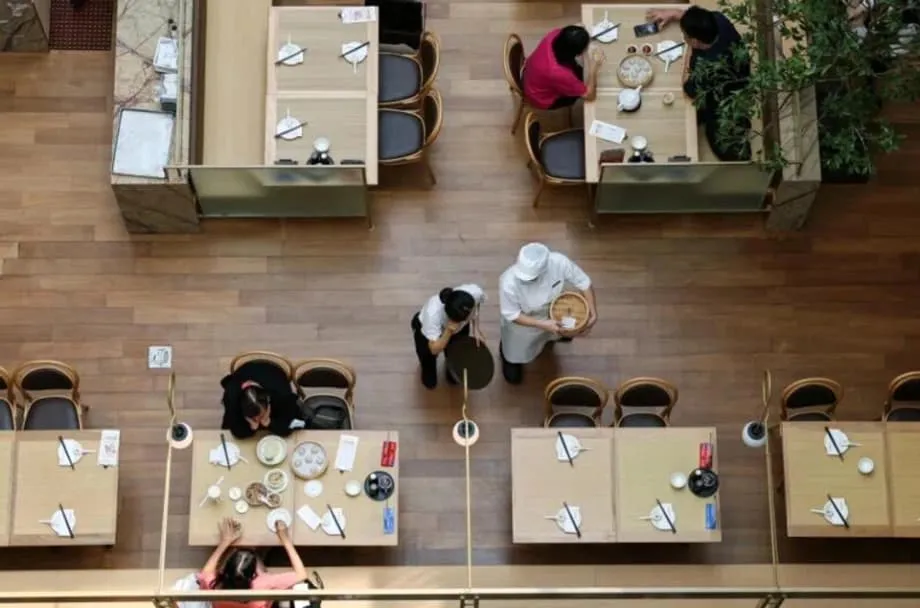
餐飲市場邁入新階段,競爭日益激烈
新加坡餐飲市場正從追求速度轉向講究精準。經歷多年中國火鍋品牌與大眾市場品牌快速展店後,當地餐飲業進入更重視選擇與品質的新階段,強調產品品質、營運紀律與更鮮明的品牌定位。老牌中國品牌正加強營運執行力,新一波業者也接連進場,包括咖啡與茶飲專門品牌,背後資金雄厚、營運策略經過精心規劃。同時,來自北美與亞洲的全球品牌也看好新加坡多元的消費者,使這座島國成為測試能否拓展至東南亞各地的品牌概念的試驗場。
目錄
業界觀察人士指出,這個階段並非成長觸頂,而是市場走向成熟。第一階段的成功關鍵是展店速度、店面規模與先行者優勢;下一階段則看重品牌差異化與長期經營能力。對業者而言,眼下的問題是:菜單是否經得起顧客一再造訪、門市營運是否精實且有效率,以及品牌能否在選擇繁多的市場中持續吸引目光。
新加坡為何成為拓展據點
許多中國餐飲業者在國內市場經歷一段艱難時期後,開始拓展海外市場。疫情限制措施結束後,中國內需持續疲軟。房地產市場長期低迷,加上價格競爭持續,壓縮業者利潤;其他影響消費者信心的產業也受到關稅帶來的壓力。這樣的背景促使業者加快海外布局。新加坡具備文化熟悉度、法治制度、英語服務人員、精通科技的消費者,以及位於東南亞中心的地理位置。對投資人而言,進駐島上頂級購物中心與商業區,是一項有力的市場指標。根據顧問公司 Momentum Works 統計,截至 8 月,約有 85 個中國品牌在新加坡營運約 405 家門市,規模是前一年的兩倍以上。
規模擴大的同時,緊張態勢也隨之升高。部分新進業者資金雄厚、放眼全球,因此更容易搶下黃金店面。上海米其林星級餐廳甬府就是一例,據報斥資約 1,000 萬新元開設首家新加坡餐廳,並為日後拓展倫敦、紐約與巴黎市場鋪路。對較小型的本地業者來說,要投入同等規模的資金並不容易。儘管如此,許多中國品牌仍將新加坡視為進軍更廣大區域市場的跳板。茶飲連鎖品牌茶百道新加坡區經理 Joanna Jia 表示,品牌從 7 月起陸續開店,並說明為何在進軍鄰近市場前,先在新加坡站穩腳跟至關重要。
在介紹負責監督茶百道於新加坡初期展店的區經理 Joanna Jia 時,她清楚說明了品牌的區域發展目標。
如果我們能在新加坡建立品牌,品牌知名度就能延伸到馬來西亞、越南,甚至印尼。
這反映出常見的拓展策略:先進駐新加坡,在居民與旅客間建立知名度,再憑藉更充裕的財務支援與經過驗證的營運模式,拓展至馬來西亞、泰國、越南等地。
咖啡與茶飲連鎖品牌擠進新加坡
咖啡市場凸顯新加坡已成為熱門的拓展跳板。短短幾個月內,中國瑞幸咖啡開出約 30 家門市,印尼 Kenangan Coffee 開設 4 家,加拿大 Tim Hortons 開出 2 家,台灣路易莎咖啡與印尼 Fore Coffee 則各至少開出 1 家。許多品牌選擇樟宜機場第二航廈、星耀樟宜、萊佛士城與高島屋等能見度高的地點。在市中心指標地點設點,不只是為了人潮,也能讓品牌接觸到造訪金融中心的國際投資人與合作夥伴。
既有業者仍具優勢。星巴克在新加坡有超過 140 家門市,The Coffee Bean & Tea Leaf 則有 70 多家。本土連鎖品牌 Huggs 約有 20 家門市,此外還有數百家鄰里咖啡店。價格帶差異甚大。國際連鎖品牌的一杯冷萃咖啡可能超過 6 新元,而本地咖啡店一杯黑咖啡平均約 1.20 新元,讓許多消費者仍十分重視價格與價值。
定價與市場定位
中國飲品品牌透過鮮明定位區隔市場。霸王茶姬將自己定位為現代高端茶飲品牌,與中國文化相關的聯名合作及健康取向是其特色。瑞幸主打便利,以小型門市與強大的手機點餐服務為核心,並經常透過話題聯名吸引年輕客群。蜜雪冰城則以積極定價與廣泛的郊區據點鎖定大眾市場。店型也反映出不同策略:高端茶飲品牌追求沉浸式、高檔空間;主打便利的咖啡連鎖偏好較小型的外帶店;大眾市場品牌則廣布住宅區。
這些策略之所以奏效,是因為門市經濟效益經過精密設計。門市規模、人力配置、服務速度與行銷檔期依在地需求調整,同時仰賴中央化系統支援。這套營運機制曾協助這些品牌在中國快速展店,如今則針對新加坡密集的都會環境調整。
消費者最直接感受到的影響,是選擇變多、促銷也更頻繁。咖啡與茶飲品牌接連推出新品,期間限定口味不斷更新菜單,應用程式促銷則帶動消費。這樣的節奏符合一座樂於嘗新的城市,但也提高了維持顧客忠誠度的門檻,因此數據與顧客關係管理工具格外重要。
效率成為競爭利器
許多中國連鎖品牌以嚴謹的營運管理提升競爭力。在新加坡的 Meow Barbecue,團隊對熱門餐點的備製與出餐設有嚴格的時間標準。餐廳利用數位儀表板即時追蹤出餐量與庫存,智慧設備則將重複性工作交由自動化系統處理。飲品產線經過設計,員工能用店內機器在數秒內製作客製化冰奶茶。中國總部可即時將更新食譜與促銷素材推送至海外門市,縮短新品與活動的推出時程。
強大的供應鏈更進一步放大這些效益。大型品牌透過自有專用工廠或獨家協議直接採購原料,降低成本並維持品質穩定。這種做法有助於品牌即使在高成本城市,也能維持具競爭力的價格。不過,這套模式仍有限制。不同市場的支付系統、勞動規範與消費者期待都不相同。在深圳行得通的員工獎勵制度,未必適用於新加坡。表現出色的新進業者會依據當地情況調整整套系統,而不只是菜單。
房東、租金與本地業者的反彈
財力雄厚的新業者加劇了黃金店面的競爭。房地產仲介表示,獲投資人支持的連鎖品牌能以更高出價搶下熱門地點,推升繁忙商圈的租金。這使獨立業者與經營多年的本地品牌承受更大壓力,因為他們本已面臨水電與人事成本上升。爭議不只關乎價格,也在於大量相似的品牌概念是否會擠壓市場多樣性。
今年 6 月,代表約 700 名企業主的新加坡租戶公平聯盟,直言本地中小企業在與規模更大的新進業者協商時所面臨的困境。
他們根本不在同一個級別。
許多鄰里業者都有同感。中國品牌則回應,品牌信心來自精實的成本模式與嚴謹執行,而不只是資金實力。房地產顧問認為,情況有正反兩面。本地租戶確實承受明顯壓力,但新競爭也促使業者提升店內體驗、採用科技並改善顧客服務。
對房東而言,全球知名品牌、崛起中的中國品牌與韌性十足的本地業者並存,有助於分散風險。對消費者來說,整體而言選擇更多;但租金上漲可能讓小型餐飲店更難維持原有價格,除非推出更有創意的菜單或提高翻桌率。
市場汰換、歇業與更迭
業者進出一直是新加坡餐飲業的一部分,但自 2024 年以來,市場更迭的速度帶來不小衝擊。知名品牌陸續關閉門市,包括某大型火鍋連鎖的數家鄰里門市,以及人氣日本拉麵品牌的分店。餐飲業者表示,營收較去年下滑。高租金與水電費、人力市場吃緊,以及消費習慣改變,都壓縮利潤。供應商也感受到壓力,面臨更嚴格的授信條件與更慢的訂單成長。
即便如此,新品牌仍持續開店。成功的業者通常提供高性價比,或打造足以讓人專程外出的用餐體驗。即將通車、連接新加坡與新山的快速交通系統,可能改變週末用餐習慣,部分新加坡人或許會越境享用價格較低的餐點。也有人看好跨境合作、共享供應鏈與聯合促銷,認為雙方都能受益。
全球餐飲巨頭試水新加坡
新加坡客群多元且具區域能見度,吸引的不只是中國品牌。包括美國與韓國的速食品牌在內,雞肉與墨西哥料理品牌及知名韓國連鎖業者,都在評估或試行進軍新加坡市場。策略很明確:如果一種業態能在新加坡的購物中心與商業區勝出,並應付要求高的食客與激烈競爭,就更有機會在吉隆坡、曼谷、雅加達與馬尼拉站穩腳步。
中國餐飲巨頭也在調整方向。某家大型火鍋業者因國內競爭加劇而未達獲利目標,表示將把拓展重心放在成熟的海外市場,美國也在布局名單之中。從本地業者來看,新加坡 BreadTalk 集團則呈現相反方向。該公司表示,國際成長對未來發展至關重要,目前透過自營與加盟門市,在 14 個市場營運近 700 家門市。當中的啟示相同:拓展海外市場時,最好在保留品牌核心特色的同時,因地制宜調整業態。
對全球品牌而言,新加坡是一座舞台。觀眾不只有居民,還包括會將印象帶回居住地的區域旅客、國際學生與商務旅客。在這裡建立高度品牌知名度,可望為品牌在東南亞及其他地區帶來長期效益。
科技與會員經營成為標準配備
在店面背後,真正的競爭在於掌握顧客數據並提高回訪率。新加坡軟體公司正加緊為餐飲業者提供工具,協助他們達到最大型全球連鎖品牌的數位成熟度。有一個平台推出白牌應用程式服務,讓餐廳能在幾天內推出自有品牌手機應用程式,內含線上點餐、付款、可客製化的會員忠誠計畫,以及顧客關係管理功能。一個在新加坡營運的全球墨西哥風味休閒餐飲品牌,已率先採用這套系統。其價值在於自主掌控:業者可直接經營顧客關係、降低對第三方外送平台的依賴,並推送目標優惠,提升回訪頻率與客單價。
應用程式平台創辦人兼執行長 David Brunier 認為,以手機為核心的互動將支撐實體餐飲業務的各個環節。
下一代實體商業將以手機應用程式與消費者數據為核心。
這些功能不再是少數大型品牌的專利。透過按交易計費的模式與範本,中型品牌也能建立同樣的數位能力。在促銷每週更換、競爭對手就在附近開店的市場中,直接接觸忠實顧客的管道可能成為致勝關鍵。
文化與社區:共融課題
新一波中國餐飲店進駐,改變了許多社區的氛圍。麻辣料理、重慶烤魚與雲南米線等,如今在全島各地都很常見。許多居民樂見選擇變多;也有人擔心,隨著年長熟食中心攤商退休、年輕新加坡人選擇其他職涯,經營多年的本地商家所帶有的人情味將逐漸消失。政府推出認定老字號商家的計畫,已經踏出第一步,但目前正式獲認定的申請者仍只占一小部分。
實際的共融問題也不容忽視。有些新餐廳的菜單主要以中文呈現,可能對不會說華語的人造成障礙,其中也包括部分華裔新加坡人。有清真飲食需求的人,在豬肉料理集中的商圈也可能較難找到選擇。這些問題並非無解。採用雙語菜單、更具包容性的行銷方式,以及聘用能反映社區多元面貌的員工,通常有助於品牌擴大客群。新進業者了解在地生活節奏,與本地居民接納新風味,兩者相互促進,能讓融入更加順利。
對消費者的影響
對食客而言,好處顯而易見:不同價位的選擇更多、新品推出更頻繁、營運品質更到位,無論是外出用餐或快速買杯咖啡,整體體驗都更上一層樓。代價是高租金與營運成本上升,可能推高部分店家的價格。在熟食中心與鄰里商店,仍有不少高性價比選擇;飲品連鎖間的競爭也讓入門款產品維持實惠。預期各品牌會持續推出應用程式優惠、會員福利、期間限定口味,以及結合流行文化的聯名活動,吸引人潮並帶動消費。
重點整理
- 新加坡餐飲業已從快速擴張階段轉向重視品質的發展期,品牌定位更聚焦,營運執行力也更強。
- 面對國內需求疲軟與激烈價格競爭,中國連鎖品牌將新加坡作為拓展全球市場的試驗場。
- Momentum Works 統計,截至 8 月,約有 85 個中國品牌在新加坡營運約 405 家門市,較前一年增加一倍以上。
- 咖啡與茶飲連鎖品牌帶動最新一波展店潮,瑞幸、Kenangan、Tim Hortons、路易莎與 Fore 等品牌進駐,與既有業者同場競爭。
- 營運效率、自動化與直接供應協議,協助中國品牌以速度與價格爭取市場。
- 獲投資人支持的新進業者競逐黃金店面,使本地租戶面臨租金與店面空間壓力,並引發商業團體反彈。
- 自 2024 年以來市場更迭加劇,知名品牌歇業,但業者轉向主打價值與體驗,新店仍持續開張。
- 美國與韓國的全球品牌正評估進軍新加坡,將其作為拓展東南亞市場的試驗場。
- 點餐、會員經營與顧客關係管理的數位工具日益普及,業者也希望直接掌握顧客關係。
- 文化共融仍是重要課題,雙語菜單與多元招募有助新進業者服務更廣泛的社區。