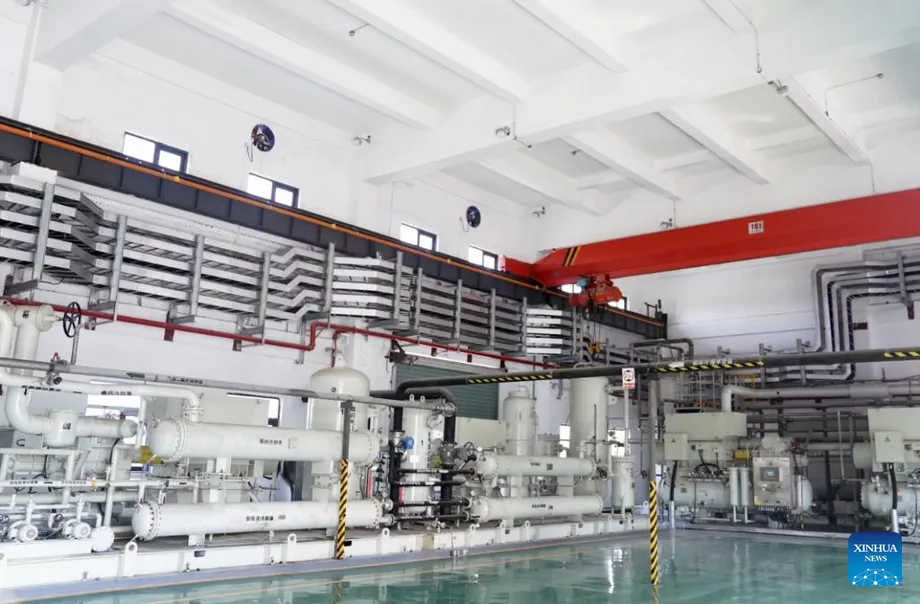
探看中國東北化工重鎮的崛起
在遼寧省大連附近的一段海岸上,長興島展現了中國如何在化工領域建立主導地位。2012 年投產的一座工廠,後來帶動煉油廠、裂解廠及材料工廠密集聚集。這波發展反映了熟悉的模式:政策方向明確,中央與地方持續扶持,民營企業則迅速擴充產能並整合供應鏈。
截至 2023 年,大連長興島(又稱西中島)石化產業基地已名列中國高品質發展化工園區前 30 名,經濟產值在全國化工園區中排名第三。2023 年,島上石化產值達 2,357 億元人民幣,超過大連石化總產值的一半,約占全市規模以上工業產值的四分之一。
兩個相鄰區域帶動了這波擴張。長興島區域主要由恒力集團開發,投資逾 2,400 億元人民幣,具備年產 2,000 萬噸煉油產能,也生產 450 萬噸芳烴、1,160 萬噸精對苯二甲酸(PTA)及 150 萬噸乙烯。西中島區域將成為煉化一體化生產的核心基地,規劃接收搬遷並升級改造的中國石油大連石化公司。計畫使該基地具備 2,000 萬噸煉油產能,並串聯多條產品鏈,包括環渤海煉廠的乙烯原料流。
光靠規模,還不足以說明長興島的影響力。2019 年,恒力石化煉化一體化項目達到年產 2,000 萬噸的全面運轉規模。公司主管表示,這座一體化工廠可將 2,000 萬噸原油轉化為 1,400 萬噸化學品,並運用先進加氫裂化技術,將原油利用率提高約 5%。該基地每年生產 450 萬噸芳烴,填補過去國內供應不足的缺口。水資源與能源系統也經過設計,以降低資源消耗,包括採用海水冷卻,以及利用低溫廢熱進行海水淡化,減少淡水需求;節水量相當於約 10 萬戶家庭一年的用水量。
長興島在區位布局中的角色
長興島位於大連西北方的渤海海域,面向通往南韓與日本的繁忙航道。沿岸可設置吃水深的碼頭,供原油、液化烴及化學品船停靠。鄰近東北亞市場,不僅縮短出口運輸時間,也有利於接收進口原料。
地方政府迅速興建道路、電力與儲運設施,以配合產業擴張。全長 18 公里的石化大道現已全面貫通西中島。為推進配合中國石油搬遷計畫的新倉儲項目,當局約兩週內搬遷了 2 平方公里範圍內的 361 戶住戶。施工團隊不到一個月便新闢四條道路,並透過加快場地工程,推進七家精細化工企業的投產進度。
港口也正增建一座碼頭,作為氫能樞紐的核心設施。項目包括一座 1 萬噸級液化烴泊位,以及一座 1 萬噸級液體化學品與油品泊位。大連西中島開發集團、中遠海運投資大連及大連蒙連石化共同參與投資。碼頭啟用後,將支援鼎際得新材料項目、中遠海運物流項目及電力產業項目,並滿足西中島石化園區企業的海運需求。
恒力的一體化模式與綠色訴求
恒力集團是長興島產業網絡的核心。這家民營企業集團橫跨完整產業鏈,從煉油、芳烴到 PTA、聚酯新材料及紡織品。恒力在長興島設有五條 PTA 生產線,年產能約 1,160 萬至 1,200 萬噸,名列全球最大規模之列。下游的恒力新材料科技產業園在試產後已全面投產。第一期目標為年產 160 萬噸高性能樹脂、260 萬噸功能性聚酯及 60 萬噸丁二醇。公司預期,第一期全面達產後,年產值約可達 1,100 億元人民幣。
恒力將環保工程納入品牌形象。產業園採用嵌入式污水處理系統,讓中水可在園區內回用。冷卻系統使用海水,無須興建大型冷卻塔。工程師回收製程設備產生的低溫廢熱,用來驅動海水淡化,減少淡水取用量。園區設計也納入綠化與防護林帶,以降低粉塵和噪音。
恒力集團董事長兼總裁陳建華表示,這套做法體現了兼顧經濟貢獻與環境管理的承諾。
我們希望在設廠所在地區創造顯著的經濟效益,同時努力將對環境的影響降至最低,為當地環境帶來盡可能好的成果。
恒力也跨足設備製造與海運物流。公司收購原 STX 大連造船廠,今年正在建造 30 多艘船舶。管理階層的目標是,在產能全面提升後,每年交付約 60 艘船。船廠自 2023 年初全面投入營運以來,已接獲數十筆訂單,總值逾 50 億美元,包括散裝貨輪及其他商用船舶,與集團的能源及材料物流業務相互配合。
邁向價值鏈上游
新項目旨在從大宗化學品轉向利潤率較高、可供先進製造業使用的材料。2024 年,遼寧鼎際得的 POE 項目動工,投資逾 120 億元人民幣。POE 即聚烯烴彈性體,可用於汽車零件、太陽能模組封裝材料及電纜絕緣。在長興島,該項目鄰近原料供應商與出口碼頭,有助縮短從生產到交貨的時間。
官員表示,華誼鋰電池材料項目從開工到試產約歷時 16 個月。精細化工工程創新園已吸引數十家企業進駐,業務聚焦製程強化、觸媒及新化學技術。生物醫藥園也已啟動,旨在擴大進駐企業的多元性,並拓展長興島的知識密集型產業。
- 鼎際得高端新材料項目包含 POE,全面建成後預計年產 40 萬噸。
- 恒力新材料產業園增加高性能樹脂與功能性聚酯產能,提高特殊產品占比。
- 精細化工創新園已吸引 36 家企業,為中小型企業提供平台,使其能接入大型公用設施與物流網絡。
- 儲能與氫能相關項目正在規劃中,以配合區域綠色能源建設。
更綠色的成長及其限制
地方領導人將長興島定位為清潔工業生產的示範區。該開發區在 2023 年獲得國家級綠色工業園區認定,肯定其在能源效率、循環水系統及整合式廢棄物管理方面的成果。恒力的產業園以海水取代傳統冷卻塔,並利用廢熱支援海水淡化。根據公司在全面投產時公布的數據,製程改善每年最多可節省 4,000 萬噸淡水,並將原油利用率提高約 5%。PTA 廠區內設有大面積景觀綠地與綠帶,以減少粉塵和噪音,改善工作環境。
展望未來,園區正規劃綠氨、綠色甲醇、綠色航空燃料及液化石油氣產品的物流與生產基地。官員表示,將打造一條以氫能為基礎的能源走廊,連結中國東北與內蒙古東部部分地區,並以長興島作為進口、儲存及配送的港口樞紐。這些措施有助降低航運、重型運輸及部分工業製程的全生命週期排放。
清潔製程與公用設施可減輕石化產業的環境負擔,但無法消除環境風險。若要在擴大產量的同時控制污染,關鍵在於持續監測空氣排放、加強揮發性有機物管制,以及嚴格管理水質。長興島的設計理念是將大型生產設施與集中式公用設施及環保管控系統結合;若嚴格執行,將使法規遵循情況更透明。
管理產能過剩與競爭
中國化工業快速發展,也使部分產品鏈面臨產能過剩的後遺症。工業和資訊化部已召集精對苯二甲酸(PTA)及瓶級聚對苯二甲酸乙二酯(PET)切片生產商,討論產能過剩及激烈競爭侵蝕利潤的問題。該部要求業者提供產能、產量、需求、獲利能力及在建項目狀況等詳細資料,以供制定政策因應。
產業顧問公司指出,中國 PTA 產能自 2019 年以來約增加一倍,年產能超過 9,000 萬噸;PET 切片產能也增加一倍,達到約 2,200 萬噸。利潤空間已收窄。近期即使是最先進的 PTA 裝置,平均每噸也略有虧損,較老舊的裝置虧損則深得多。部分出口市場對下游紡織品及成衣加徵關稅,加上貿易緊張局勢,也進一步壓低利潤。
對長興島而言,因應之道是透過一體化降低成本,同時朝特殊聚合物與材料等價值鏈上游發展。煉油廠、蒸汽裂解廠、PTA 生產線與聚合物工廠集中設置,可降低物流成本與庫存。共用公用設施、氫氣網絡及中央污水處理系統則進一步壓低營運費用。島上大型企業正增建 POE、高性能樹脂及電池相關化學品等項目,這些產品的利潤空間可能優於基礎單體與纖維。要平衡市場,仍須更審慎控制新增投資步調、淘汰老舊裝置,並聚焦高附加價值產品。
原料選擇與乙烷轉型
化工產業的經濟效益往往取決於原料的價格與種類。石腦油由原油提煉而成,長期以來是中國生產乙烯及下游塑膠的標準原料。乙烷取自天然氣,可在條件合適時以較低成本生產乙烯。中國企業正於 2024 至 2026 年間增加以乙烷為原料的裂解產能,並計畫提高乙烷進口量。分析人士預期,隨著新的裂解廠、儲存設施與船舶陸續投運,中國在 2025 年將購買美國乙烷出口量中更大的比重。估算顯示,在市場條件有利時,以乙烷為原料的裂解廠每生產一噸乙烯,可比石腦油裂解廠多創造數百美元收益。
這項轉變需要專用船舶運輸。超大型乙烷船負責長程運輸,每 100 萬噸年產能的乙烷裂解設備,至少需要六艘這類船舶支援。航線兩端的碼頭產能都吃緊,因此管線及出口業者擴建設施至關重要。中國將 2025 年乙烷進口關稅降至 1%,以維持低廉的原料成本。對包括長興島產業聚落在內的環渤海生產商而言,深水泊位與成熟的海運人力,讓進口乙烷成為可行選項,前提是相關項目值得投資。同時,長興島的策略並非只依賴乙烯價差。芳烴產業鏈、聚酯中間體及特殊聚合物能提供多元收入來源,協助因應原料優勢的變化。
搬遷與產業重整
大連長期規劃將較老舊的煉油裝置遷出市區並加以升級。西中島區域規劃為中國石油大連石化公司的搬遷目的地。此計畫旨在將煉油與化學生產整合至現代化一體化基地,基地旁設有專用泊位、儲槽及管線廊道。計畫目標是建置 2,000 萬噸煉油產能,並連結環渤海地區的多條產品鏈及乙烯資源。
島上的基礎設施升級也配合這項轉型。石化大道現已貫穿開發區主軸。倉儲與物流設施正逐步建置,以支援原油、產品及聚合物運輸。大連開發企業、港口營運商及能源公司正合作興建新碼頭與儲存設施,以處理液化烴、化學品及氫能相關貨物。
對居民而言,產業發展帶來工作機會、培訓機會及稅收,也會使環境風險集中於特定區域,因此嚴格標準與透明監督至關重要。開發區強調為項目提供服務保障,例如迅速接通電網及加快道路建設,以縮短投產時間,同時維持規劃與安全審查。
化工以外的區域影響
長興島位於振興中國東北經濟的努力核心。恒力集團表示,過去 15 年來已在大連投資約 2,800 億元人民幣,涵蓋化工、材料及設備製造。公司跨足造船業,增添了與石化產業互補的新支柱。例如,散裝貨輪交付業務可運用與煉油廠及聚合物工廠相同的物流技能與資本財供應鏈。
產業外溢效益也延伸至供應觸媒、包裝、自動化系統及維修服務的中小企業。大連及周邊地區的大學與技職學校,也有更多理由擴大製程工程、安全管理及材料科學等課程。長興島結合化工、先進聚合物、電池材料、設備製造及港口物流,形成多元化產業生態系,可承受單一產品線的市場波動。
重點整理
- 自 2012 年首座工廠投產以來,大連附近的長興島已成為中國最重要的化工產業聚落之一。
- 該開發區於 2023 年入選中國高品質成長化工園區前 30 名,經濟產值在全國化工園區中排名第三。
- 恒力集團在島上的投資超過 2,400 億元人民幣,年煉油產能為 2,000 萬噸,芳烴產能為 450 萬噸,PTA 產能為 1,160 萬噸,乙烯產能為 150 萬噸。
- 恒力新材料產業園目標為年產 160 萬噸高性能樹脂、260 萬噸功能性聚酯及 60 萬噸丁二醇,全面達產後預計產值約 1,100 億元人民幣。
- 投資逾 120 億元人民幣的鼎際得 POE 項目正在建設,全面達產後預計年產 40 萬噸。
- 該開發區於 2023 年獲得國家級綠色工業園區認定;恒力表示,海水淡化與製程改善每年最多可節省 4,000 萬噸淡水。
- 基礎設施迅速擴建,包括全長 18 公里的石化大道,以及供液化烴與化學品貨物使用的新泊位。
- 中國工業主管部門正處理 PTA 與 PET 產能過剩問題,整個產業的利潤空間因此受到擠壓。
- 中國生產商增加以乙烷為原料的裂解產能,以降低相較於石腦油裂解廠的成本,乙烷進口量預計將增加。
- 西中島區域規劃為中國石油大連業務的搬遷基地,將在現代化園區內整合煉油與化工產業鏈。
- 恒力重工正在島上船廠建造船舶,目標是在全面投產後每年交付約 60 艘。
- 長興島結合化工、先進材料、設備製造及物流,具備成為中國東北持久工業樞紐的條件。