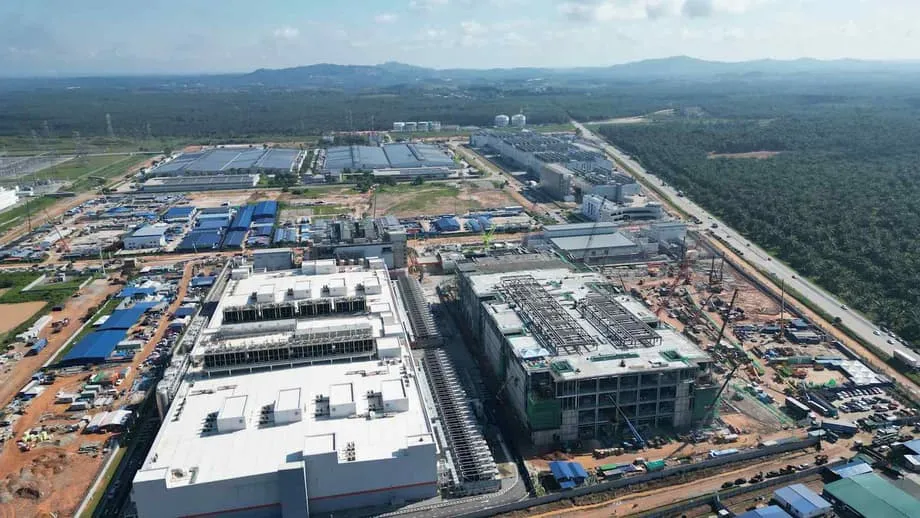
容量激增,改變馬來西亞面貌
馬來西亞正經歷東南亞史上最劇烈的基礎設施擴張之一,該國資料中心容量預計在 2026 年底前增加逾一倍。根據房地產集團仲量聯行(JLL)的最新研究,這波成長使馬來西亞成為亞太地區成長最快的資料中心市場,囊括東南亞五大經濟體目前興建中資料中心容量的逾三分之二。
數據展現了這場轉型的規模。馬來西亞資料中心市場在 2025 年估值為 61.4 億美元,預計到 2031 年將達 114 億美元,複合年成長率為 10.86%。目前全國約有 51 座營運中的代管型資料中心,新增容量的速度已超越新加坡、香港等傳統區域樞紐。這波成長不只是數位基礎設施擴張,也從根本上改變了全球科技企業布局亞洲市場的方式。
這波成長恰逢全球投資超級週期前所未見的高峰。仲量聯行的全球展望指出,2026 至 2030 年間,全球將新增近 100 GW 的資料中心容量,幾乎使全球總容量翻倍。在此背景下,馬來西亞已成為人工智慧運算架構中的關鍵節點,吸引微軟、Google、亞馬遜、字節跳動、輝達和阿里巴巴等企業投資。
馬來西亞為何成為區域資料中心熱門據點
多項因素交互作用,促成馬來西亞在資料中心版圖中迅速崛起。最直接的催化因素,是新加坡暫停核准新資料中心專案三年,隨後又實施嚴格的綠色資料中心規範,實際上限制了這個傳統區域樞紐的擴張。疫情期間全球雲端服務採用加速,尋求鄰近新加坡金融與科技生態系的科技企業,因而將馬來西亞視為具吸引力的替代選擇。
地理位置為馬來西亞帶來先天優勢。南部柔佛州與新加坡僅隔一條狹窄海峽,土地供應充足、成本較低,同時具備服務東南亞整體市場所需的低延遲優勢。馬來西亞指定的科技城賽城已有 22 座以上資料中心,另有 9 座設施規劃中,穩固其作為全國首要數位基礎設施樞紐的地位。
成本競爭力仍是重要誘因。馬來西亞的建置成本每 MW 約為 800 萬至 1,000 萬美元,遠低於新加坡。營運成本也有類似差距,不過近期政策變化正在改變成本評估。馬來西亞於 2025 年 7 月實施專門針對資料中心的新電價;用電容量超過 100 MW、歸類為超高壓用電的設施,每年成本可能因此增加 1,500 萬至 2,000 萬美元。
總理安華.依布拉欣政府透過 2021 年《人工智慧藍圖》積極招攬投資,將打造國家級 AI 生態系視為馬來西亞在 2030 年前邁入已開發國家的要務。2026 年州政府預算編列 20 億令吉(約 4.9 億美元),用於建置自主 AI 雲端平台;這也是政府承諾投入 59 億令吉,推動 AI 相關研究、開發、商業化與創新計畫的一環。
基礎設施壓力威脅成長
儘管前景樂觀,馬來西亞資料中心熱潮正遭遇實體條件的限制。國際能源總署(IEA)將馬來西亞列為全球能源系統的關鍵壓力點,指出到 2030 年,資料中心用電可能占該國電力需求增量的五分之一。這項預測使馬來西亞與日本、美國並列,成為 AI 運算基礎設施最可能大幅改變能源消耗模式的國家。
當地資源已開始吃緊。柔佛州和雪蘭莪州水資源短缺,迫使州政府放慢核准新資料中心的速度。資料中心冷卻系統耗水量龐大,單一採用 AI 最佳化技術的設施,每天用水量可能高達 200 萬公升。微軟是該區最大投資者之一,該公司內部預估,全球資料中心的用水需求到 2030 年可能增加 150%;不過,採用新節水技術後,公司已下修預估數字。
電力則是更嚴峻的挑戰。馬來西亞電網高度仰賴燃煤和天然氣,該國實現淨零排放的承諾與新設施供電需求之間因此產生矛盾。政府計畫在 2030 年前新增 6 至 8 GW 的燃氣發電,專門因應資料中心用電需求,但此舉可能使馬來西亞陷入高碳排發展路徑。建置成本也隨之攀升;仲量聯行預測,2026 年全球建置成本將上漲 6%,達到每 MW 1,130 萬美元,而馬來西亞受通膨與法規變動影響,成本年增率為 5% 至 7%。
主要市場的電網併接等待時間已超過四年,促使業者探索電表後供電安排及現場電池儲能。預計天然氣將在緩解電網限制方面扮演重要角色,但部分超大規模雲端業者基於永續考量,拒絕採用這類方案。為此,馬來西亞數位經濟機構(MDEC)制定的《綠色資料中心指引》要求大型開發案進行環境影響評估,並鼓勵建置高能源效率的基礎設施。
主權課題:託管與自主掌握
馬來西亞的資料中心策略凸顯一項根本矛盾:如何在吸引外資與實現科技主權之間取得平衡。雖然該國已成功成為國際超大規模雲端業者的設點地,但批評者認為,這可能使馬來西亞被鎖定為被動的基礎設施供應者,而非 AI 革命的積極參與者。
政府推動自主 AI 雲端計畫,目標是在國內監管下,確保 AI 模型能在馬來西亞境內訓練、儲存及部署。然而,編列的 20 億令吉與國際投資承諾相比仍相形見絀。OpenAI 宣布計畫在未來十年投資 1.4 兆美元建置運算基礎設施;Meta 則承諾在 2028 年前對美國基礎設施投資超過 6,000 億美元。川普前總統於 2025 年 1 月宣布,民間部門將投資最多 5,000 億美元建置 AI 基礎設施。
分析顯示,馬來西亞現有許多資料中心投資承諾聚焦於推論(部署模型),而非訓練;後者需要更多運算能力與專用晶片。推論設施雖能創造經濟價值,卻無法讓馬來西亞躋身主導先進 AI 模型開發方式的「運算核心國家」之列。這項差異至關重要,因為訓練設施通常能帶來更大的技術外溢效益,並創造更多高技能就業機會。
亞太資料中心協會預估,到 2030 年,馬來西亞 AI 產業每年將創造 30,900 個工作機會,包括網路工程師、雲端基礎設施專家及資通安全專業人員等高附加價值職位。然而,研究指出,與其他主要設施類型相比,資料中心每平方英尺創造的工作機會最少:施工期間可雇用數千人,營運期間卻不到 200 人。外界日益擔憂,研究與工程職位將由外籍勞工填補,當地人則僅能從事臨時營造工作及低階維護職務。
全球業者押注馬來西亞
微軟是馬來西亞數位基礎設施最積極的投資者之一。該公司宣布計畫在新山設立第二個雲端區域,命名為「東南亞 3」,設有三個可用區,預計兩至三年內啟用。儘管微軟在全球面臨嚴重的容量限制,仍推動這項擴張。技術長凱文.史考特談到 ChatGPT 推出後,公司建置基礎設施的速度難以跟上需求時表示,「用『嚴重吃緊』來形容,恐怕還算客氣。」
擴張的業者不只微軟。NTT DATA 於 2024 年 8 月向 Tropicana Corporation Berhad 買下價值 8,850 萬美元的土地,將在柔佛開發一座由六棟建築組成的資料中心園區,首座設施預計於 2027 年啟用。Google、亞馬遜、字節跳動、輝達和阿里巴巴也都承諾投入大量資源,在馬來西亞建置設施;土地與電力是否充足,日益成為決定業者能否進入市場的關鍵。
在外資湧入之際,本土業者 Bridge Data Centres(BDC)證明,馬來西亞本土產能也能在最高層級競爭。BDC 由貝恩資本支持,在馬來西亞營運中的容量超過 300 MW,是該國規模最大的業者。公司採取垂直整合策略,累積約 600 項與資料中心設計及系統相關的專利,並保留內部工程能力,而非將營運外包。
Bridge Data Centres 執行長 Eric Fan 強調,公司「不是在玩房地產」,而是一家專注於「前沿解決方案」的科技公司。隨著柔佛和巴生谷的新園區陸續啟用,BDC 預計 2026 年在馬來西亞的員工人數將幾乎翻倍。公司已與新加坡管理學院等機構建立教育合作,培育區域人才;不過 Fan 也指出,AI 帶動的需求使成本較 AI 普及前的設計增加 15% 至 20%,主因是先進液冷系統的需求。
在地緣政治鋼索上前行
馬來西亞崛起為資料中心樞紐,正值美中科技競爭升溫,風險也隨之增加。身為中國在東協最大的貿易夥伴之一,馬來西亞一方面面臨維持對北京經貿關係的壓力,另一方面也得因應華府對先進 GPU 收緊出口管制,以及可能對資料中心設備加徵關稅。這些限制可能推高成本、限制必要晶片的取得,進而嚴重影響馬來西亞的 AI 發展。
與此同時,馬來西亞的中立立場也吸引尋求分散供應鏈風險的企業。據報導,中國企業將馬來西亞視為可能的漏洞,可透過第三國取得先進晶片,規避美國出口管制。這種情況使馬來西亞當局面臨複雜的合規挑戰,必須在經濟機會與外交現實之間取得平衡。
近期美馬互惠貿易協定可能使馬來西亞《國家半導體策略》更加複雜。該策略旨在維持馬來西亞在半導體中游製造的地位,同時逐步提升技術複雜度。遵守美國出口限制可能削弱馬來西亞作為全球晶片供應鏈中立中介的能力,也可能動搖布城原先設想的供應鏈自主性。
這些地緣政治考量也延伸至能源安全。IEA 警告,過去四年間,針對能源公用事業的網路攻擊增加兩倍,並透過 AI 應用變得更加複雜。資料中心日益成為關鍵基礎設施,其面臨實體攻擊與網路威脅的風險也隨之升高,因此科技企業、能源供應商及國家安全機構必須協調合作。
區域連鎖效應
馬來西亞的擴張正在重塑東南亞的競爭局勢。菲律賓電信公司 PLDT Inc. 宣布計畫在甲米地興建一座 100 MW 的超大規模資料中心,董事長曼努埃爾.潘吉里南明確表示,目標是將容量擴大「至少追上馬來西亞」。這將是 PLDT 第 12 座設施,預計 2026 年動工、2028 年完工,顯示鄰國已將馬來西亞的容量視為衡量區域競爭力的基準。
印尼、泰國和越南也在加速投資資料中心。預計到 2030 年,亞太地區將占全球資料中心容量的 40%,總容量可望達到約 30 GW,投資金額達 8,000 億美元。不過,馬來西亞搶得先機且鄰近新加坡,已建立起競爭對手難以追趕的領先優勢。
區域競爭也伴隨供給可能過剩的疑慮。自 2023 年起,資料中心和 GPU 叢集的建置速度,可能超過近期 AI 需求的成長速度。如果 AI 工作負載未能跟上基礎設施擴張,產業可能面臨整併與重新定價。不過,仲量聯行分析指出,2027 年 AI 工作負載將從訓練轉向推論,需求也會從集中式叢集轉移至分散的區域樞紐;這可能吸收馬來西亞等服務東南亞廣大市場的據點多餘容量。
重點整理
- 預計馬來西亞資料中心容量將在 2026 年底前增加逾一倍,囊括東南亞新建容量的逾三分之二
- 市場在 2025 年估值為 61.4 億美元,預計到 2031 年將達 114 億美元
- 微軟正在新山建置第二個雲端區域;本土業者 Bridge Data Centres 營運中的容量則超過 300 MW
- 柔佛和雪蘭莪州水資源短缺,加上電網限制,迫使當局放慢核准速度並實施新電價
- 2025 年 7 月實施的新電價將能源成本提高 10% 至 14%;容量超過 100 MW 的設施,每年額外成本最高達 2,000 萬美元
- 馬來西亞透過投入 20 億令吉推動自主 AI 雲端計畫,尋求兼顧吸引外資與科技主權
- 美中地緣政治緊張局勢,使先進晶片取得及出口管制方面面臨合規挑戰
- 預計到 2030 年,亞太地區將占全球資料中心容量的 40%,馬來西亞將引領東南亞成長