巨大的矛盾
2025年,中國達成了一項非凡里程碑,似乎預示著煤炭時代即將落幕。中國新增太陽能裝置容量315吉瓦、風電119吉瓦,非化石能源發電量有史以來首次超越火力發電。潔淨能源如今占總裝置容量逾60%,而煤電占實際發電量的比重在6月降至51%,創九年新低。
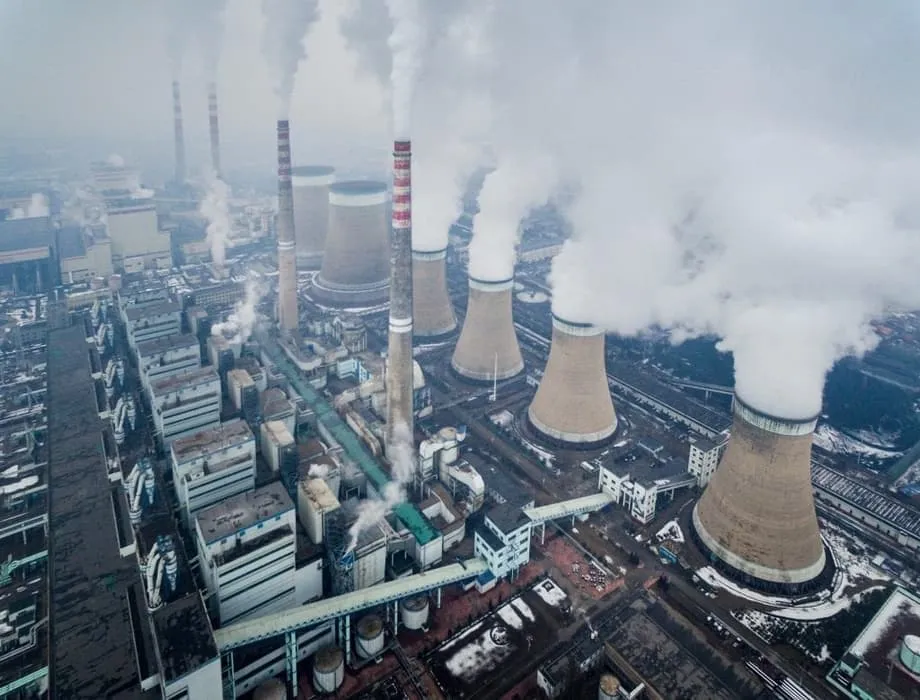
然而,同一時期中國新增投產的燃煤發電容量達78吉瓦,為十年來年度最高紀錄。超過50部大型燃煤機組投入運轉,每部發電容量至少1吉瓦。舉例來說,1吉瓦可供數十萬至200多萬戶家庭用電,實際數量視用電模式而定。
擴建規模驚人。光是2025年,中國新增投產的燃煤發電容量就超過印度過去整整十年的總和。
這項鮮明的矛盾來自能源與潔淨空氣研究中心(Centre for Research on Energy and Clean Air)與全球能源監測(Global Energy Monitor)共同發布的報告。分析指出,全球最大溫室氣體排放國正面臨核心拉扯:潔淨能源逐漸排擠電網中的煤電之際,化石燃料的實體基礎設施卻持續擴張,速度之快可能使排放量在未來數十年難以降低。
建設量創十年新高
2025年新增的78吉瓦,與近年趨勢大幅背離。此前十年間,中國每年新增投產的大型燃煤機組不到20部。2025年的總量代表建設規模重返2016年以來未見的水準,預測顯示全年新增容量可能超過80吉瓦。
光是2025年上半年,就有21吉瓦燃煤發電容量投入運轉,創2016年以來上半年新高。全年有83吉瓦燃煤發電容量動工,另有46吉瓦重啟建設,相當於南韓全部燃煤發電容量。這意味著2026年和2027年還將迎來另一波完工潮。
2025年新增及重啟的燃煤電廠計畫達161吉瓦,創下新高,顯示業界正趕在政策可能收緊前搶先爭取核准。到年底,仍有291吉瓦容量處於開發階段,已取得許可或正在施工,約占中國現有營運燃煤機組總容量的23%。
這波擴建集中在煤炭資源豐富的西部省區。新疆、內蒙古和陝西在新增投產與開工量方面都居前。超過四分之三的新核准計畫由煤礦業者或設有採礦業務的能源集團出資,藉此確保2030年及之後仍有穩定需求承接其產量。
能源安全凌駕氣候目標
中國為何仍持續興建燃煤電廠,答案在於能源安全疑慮、電網結構性挑戰與經濟優先考量交織而成。2021年和2022年,中國西南部遭遇嚴重乾旱,水力發電量大減,引發電力短缺,迫使工廠停工,部分城市也實施分區輪流限電。這些中斷供電的記憶至今仍影響政策決策。
中國主要經濟規劃機構國家發展和改革委員會表示,未來多年煤炭仍應發揮重要的基礎與調節作用。政府將煤電視為風電與太陽能的必要備援,因為兩者都受天候和日照時段影響。這種理念常被概括為「先立後破」,在能源轉型期間優先維持穩定。
中國力圖主導人工智慧與先進製造業,也帶來額外壓力。資料中心和工廠需要穩定的基載電力;在目前儲能與輸電能力仍有限的情況下,單靠再生能源尚無法提供保障。隨著中國14億人口中有更多人步入中產階級,空調與家電需求持續攀升,光是2025年上半年,電力消費就成長3.7%。
2021年和2022年的電力短缺,再度加深長期存在的能源安全疑慮。部分工廠一度停產,某座城市則實施分區輪流限電。政府因此釋出希望增建更多燃煤電廠的訊號,帶動相關建設申請與核准數量激增。
許可案積壓問題
2025年新增容量激增,很大一部分可追溯至2022年開始的核准熱潮。電力短缺發生後,地方政府在2022年和2023年每年核准超過100吉瓦的燃煤發電容量,平均每週核准兩項新計畫。這波激增源於地方對能源安全的憂慮,而非國家碳排目標。
能源與潔淨空氣研究中心中國分析師齊琴(Qi Qin)說明了這波擴建為何延續至今。她指出:「許可一旦發出,計畫就很難撤回。」即使市場條件改變,官僚體系的推進動能仍會延續。2024年開工容量達94.5吉瓦,創十年新高,也為2025年的新增投產熱潮鋪路。
2025年上半年僅核准25吉瓦,低於高峰期;但同期新增及重啟的計畫達75吉瓦,創十年新高。這波活動激增顯示,業界可能正施壓擴大燃煤計畫,作為中國2030年碳排達峰期限前的最後一搏。
風險在於,政治與財務壓力可能使電廠持續運轉,壓縮其他電源的空間。齊琴表示,中國燃煤發電擴張最終是否推升排放,取決於煤電是否確實僅作為備援與輔助,而非基載電力來源。
全球異例
中國持續擴建之際,世界多數地區卻朝相反方向前進。2025年上半年,中國和印度合計占全球新增投產燃煤發電容量的87%。同一時期,歐盟關閉2.5吉瓦燃煤發電容量,規模幾乎追上2023年全年的退役總量。愛爾蘭於2025年6月成為歐盟第五個全面淘汰燃煤發電的國家。
在拉丁美洲,宏都拉斯和巴西擱置相關提案後,該地區首次在近年內沒有任何仍在推進的燃煤電廠提案。此前,宏都拉斯於5月加入「逐步淘汰燃煤發電聯盟」(Powering Past Coal Alliance)。儘管川普政府調整政策,美國仍預計在2025年退役的燃煤發電容量將高於2024年;公用事業公司規劃在2035年前關閉近100吉瓦容量。
這種分歧使全球能源格局走向兩極:已開發經濟體有系統地拆除燃煤基礎設施,中國和印度則以發展需求與電網穩定為由擴大燃煤發電。中國單獨消耗全球燃煤總量的一半以上,因此其決策對全球排放走勢至關重要。
越南、印尼和南非的公正能源轉型夥伴關係持續推進,這些國家仍在走雙軌路線:一方面維持煤電,另一方面規劃最終逐步淘汰。相較之下,中國尚未公開討論淘汰煤炭的時間表,使煤炭仍深植於電力系統之中。
裝置容量增加,發電量卻下滑
核心謎題就在這裡:儘管新增容量創紀錄,煤電在中國電力結構中的比重實際上正在下降。2025年上半年,燃煤發電量下滑2.9%,太陽能與風力發電量則分別成長20%和10.6%。新增電力需求全由潔淨能源滿足,因此即使新電廠陸續投運,煤電發電占比仍下滑。
目前中國燃煤電廠平均僅有47%的時間在運轉,低於過去約70%的常態水準。利用率下滑顯示,大規模產能過剩已逐漸形成。雪梨智庫「氣候能源金融」(Climate Energy Finance)主任提姆・巴克利(Tim Buckley)指出,2025年中國燃煤電廠平均僅運轉47%的時間,創下新低。他表示:「如果再生能源新增裝置容量能維持接近目前的速度,核能在未來十年也能提高至每年10吉瓦,我們將看到燃煤發電量先趨於平穩,接著緩步下降。」
國際能源總署預測,中國煤炭需求到2027年將降至48億7,900萬公噸,並持續下滑至2030年的47億7,200萬公噸。預計到2030年,再生能源將供應中國49%的電力,超越煤炭。這波降幅將足以抵銷目前政策下美國煤炭使用量預期增加的部分。
與此同時,2025年中國新增約74吉瓦的能源儲存容量,大致相當於同年新增投產的燃煤發電容量。隨著能源系統資源轉向以彈性調度為主,煤電在滿足尖峰需求與平衡電網方面的角色正逐步減弱。
擱淺資產風險
在291吉瓦容量仍處於開發階段、利用率又急遽下滑的情況下,中國可能面臨一波擱淺資產,也就是尚未回收建設成本便已不具經濟效益的電廠。2025年的激增反映燃煤產業利害關係人趕在政策限制收緊前推進計畫,可能造成投資浪費並排擠再生能源發展。
結構性因素讓煤電即使經濟效益下滑,仍受到保護。省級電網透過中長期購電合約和煤炭供應協議鎖定煤炭供應,要求公用事業公司不論成本高低都得使用煤炭。容量付費機制獎勵的是已裝置的燃煤容量,而非調度彈性或實際績效。這些安排使燃煤電廠免受市場競爭影響,風電和太陽能開發商卻仍須承受價格波動與需求不確定性。
再生能源限電因此日益加劇。2024年最後一季的限電率可能約為5.5%,而非官方公布的3.2%;這是結構性限制所致,而非天候因素。龐大的燃煤發電機組若搭配僵化的調度規則,可能使煤電持續被納入系統,壓縮潔淨能源的運作空間。
電廠退役進度也落後目標。2025年上半年僅有1吉瓦容量退役,自2021年以來累計退役總量達16吉瓦。若要達成第十四個五年規劃在2025年底前退役30吉瓦的目標,下半年就必須關閉13吉瓦;分析人士認為,這愈來愈不可能達成。
第十五個五年規劃的關鍵抉擇
中國2030年氣候承諾正面臨關鍵考驗。中國承諾在2030年前達到碳排放峰值,並於2060年前實現碳中和。分析人士表示,要達成這些目標,2025年至2030年間電力部門排放量不得增加,因此必須立即從興建新燃煤電廠轉向淘汰既有容量。
涵蓋2026年至2030年的第十五個五年規劃預計於3月核准,是關鍵政策窗口。研究人員呼籲北京訂定明確的電力部門排放達峰目標、停止核准新燃煤計畫,並加快淘汰老舊、效率低下或利用率不足的機組。若不明確終止燃煤發電淨容量的成長,中國將面臨能源轉型遭遇結構性阻礙的風險。
預計習近平主席將在巴西舉行的COP30氣候峰會前,宣布中國的國家自主貢獻,也就是中國承諾到2035年減少溫室氣體排放的目標。五年規劃中也預期會公布相關細節。政策方向將對中國燃煤發電部門及其排放走勢產生關鍵影響。
在此背景下,第十五個五年規劃不只是另一個規劃週期,更是依照中國長期經濟、氣候與能源安全目標,重新定位煤電角色的關鍵機會。若不改革,中國可能讓數十億資金投入煤電後成為擱淺資產,同時也無法達成氣候目標。
重點整理
- 中國2025年新增投產燃煤發電容量78吉瓦,創十年來年度新高;同期新增太陽能315吉瓦、風電119吉瓦。
- 這波擴張可追溯至2022年至2023年的核准熱潮,當時乾旱與供電限制造成電力短缺;2025年新增及重啟的計畫達161吉瓦,創下新高。
- 中國和印度合計占全球新增燃煤容量的87%,歐盟、美國和拉丁美洲則逐步淘汰煤炭。
- 儘管新電廠持續興建,2025年年中煤電發電占比仍降至51%,創九年新低;再生能源成長滿足了所有新增需求,燃煤電廠利用率也降至47%。
- 仍有291吉瓦容量處於開發階段,若第十五個五年規劃(2026年至2030年)不限制燃煤擴張,中國將面臨資產擱淺與產能過剩風險。
- 國際能源總署預測,中國煤炭需求將於2027年前後開始下降,使持續興建燃煤電廠的經濟效益備受質疑。