匯率創新低,物價壓力持續擴大
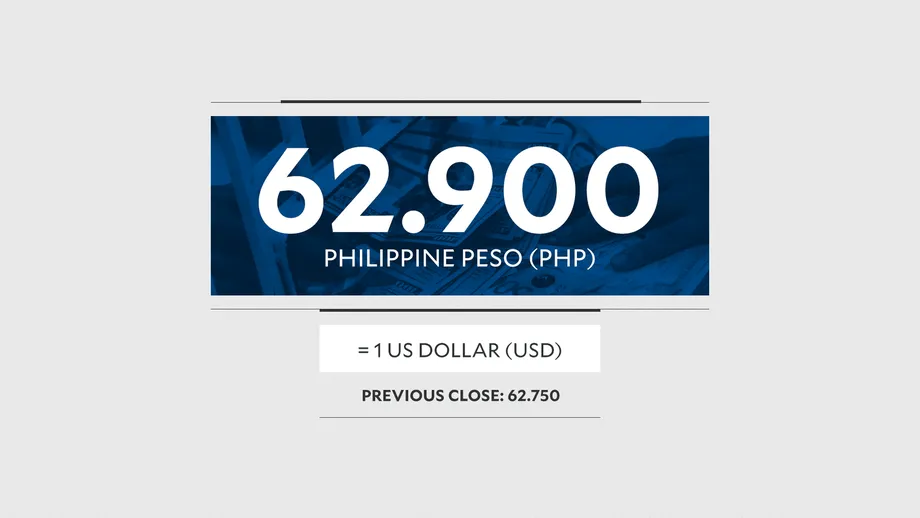
菲律賓披索於2026年10月8日收在1美元兌62.90披索,創下歷史新低;9月通膨率升至7.2%,最貧困家庭面臨的物價漲幅更高達9%。米價年漲幅為20.3%,交通費用漲幅為14.6%,壓力不只影響匯市,也波及家庭食品預算、通勤成本及企業支出。
目錄
菲律賓統計局的9月通膨報告指出,全國通膨率從8月的6.1%升至9月的7.2%,高於2025年9月的1.7%。2026年1月至9月平均通膨率為5.4%。最新月度數據與4月相同,是自2023年3月通膨率達7.6%以來的最高值。
經濟學家Emmanuel Leyco於10月9日接受電台訪問時警告,物價上漲正侵蝕購買力,也讓披索計價的投資吸引力下降。他敦促政府考慮擴大燃油稅減免,並為小型企業提供免稅期;他認為,應對措施不能只仰賴菲律賓中央銀行。
今年三度升息後,央行基準利率目前為5%。下次政策會議訂於10月22日,數家銀行預期央行將再升息1碼。難處在於,較高的借貸成本可能抑制通膨並支撐披索,但也可能進一步拖累本已疲弱的消費與投資。
匯率數據反映的情況
10月8日的收盤價比9月14日每美元兌62.86披索的前次紀錄低點高出4分。披索在10月8日盤中貶值15分,成交量則從前一交易日的12億美元增至14億美元。
一則10月6日的市場紀錄存在矛盾,無法可靠判斷當日匯率走勢。紀錄稱披索貶值15分,但所列收盤價為1美元兌61.771披索,前一日則為62.621披索。這些數字實際上代表披索升值85分,因為買進1美元所需的披索減少。同一則紀錄指出,盤中低點為62.84披索兌1美元。
較長期的時間脈絡顯示,最新紀錄是披索持續走弱的一環:
- 2025年10月30日:披索一度貶至1美元兌59.20披索,收在59.13披索。
- 2026年9月14日:披索收盤創下62.86披索兌1美元的低點,據稱是當年第25次刷新紀錄低點。
- 2026年10月8日:披索以62.90披索兌1美元收盤,再創紀錄低點。
- 2026年10月9日:Leyco呼籲採取措施保護消費者與小型企業。
自2025年10月的紀錄低點以來,買進1美元所需的披索從59.13升至62.90,增幅約6.4%。這項比較衡量的是匯率變化,並不代表所有進口商品的零售價格都同比例上漲。
食品價格是通膨壓力的重要來源
菲律賓統計局指出,食品與非酒精飲料、住宅與公用事業、交通是9月通膨的主要來源,在7.2%的全國通膨率中分別占35.8%、24.0%及18.3%。三類合計占整體通膨率的78.1%。
食品與非酒精飲料通膨率升至6.7%,高於8月的4.6%;單計食品則上漲6.8%。米價較去年同期上漲20.3%,高於8月的19.4%;蔬菜、塊莖、芭蕉、烹煮用香蕉及豆類則從年減3.4%轉為年增10.7%。
魚類與海鮮通膨率升至7.4%,水果與堅果則達8.7%。肉類,以及牛奶、乳製品與雞蛋價格仍低於去年同期,但跌幅縮小。玉米通膨率則從18.2%放緩至17.3%,顯示並非所有食品價格都同步加速上漲。
此外,必須區分某類商品對通膨率的貢獻,與其對8月至9月通膨加速的貢獻。食品與非酒精飲料占9月整體通膨率的35.8%,但另一項計算顯示,這類商品占當月通膨加速幅度的73.4%。
ING的分析有所不同,認為排除米類後的食品約占1.1個百分點通膨加速幅度的75%,米類與交通則各約占10%。這些分析採用不同分類,不能互換解讀;但兩者都指出,食品是9月通膨加速的主要推手。
食品與燃料以外的價格也在上漲
菲律賓統計局追蹤的13類商品中,有11類在9月通膨加速。資訊與通訊類是唯一通膨放緩的類別,通膨率為0.9%;金融服務價格則維持不變,通膨率為零。
醫療通膨率從5.0%升至5.6%,家庭家具與維護從4.1%升至4.7%,休閒、運動與文化從5.1%升至5.3%。餐廳與住宿服務通膨率達7.0%。物價上漲範圍廣泛,顯示壓力正擴散至最初食品與能源衝擊以外的商品及服務。
核心通膨率排除部分食品與能源項目,有助於觀察基礎價格趨勢,9月從4.1%升至4.7%,是2023年10月以來最高值。核心通膨率無法判定每項價格上漲的原因,但其加速加深了外界對營運成本上升正擴散至整體經濟的疑慮。
馬尼拉雅典耀大學經濟學家Leonardo A. Lanzona Jr.說明,外部衝擊如何演變成持續的國內物價壓力:
「進口衝擊點燃火勢,國內的價格傳導則讓火勢延燒。」他說。
亞洲與太平洋大學經濟學家Marco C. Agonia也指出,次級效應正在浮現。燃料或食品成本最初上漲後,其他領域可能跟進調高價格,例如企業為了因應運輸、材料或薪資成本而漲價。菲律賓發展研究所資深研究員John Paolo R. Rivera警告,當壓力擴及波動較大的食品與能源以外,通膨就更難迅速降溫。
較貧困家庭與馬尼拉以外地區通膨更高
最底層30%家庭的通膨率9月升至9%,高於8月的8.2%,比全國整體通膨率高出1.8個百分點。這些家庭2026年1月至9月的平均通膨率達6.5%,而2025年同期物價下跌0.4%。
差異來自各項家庭指標所涵蓋的商品價格與消費模式。這表示全國7.2%的數字低估了最貧困家庭面臨的實際物價漲幅。Agonia警告,略高於貧窮線的家庭,承受持續漲價的空間有限。
地區差異也加深了壓力。首都區通膨率為5.4%,區外地區則達7.6%,相差2.2個百分點。首都區外的食品與非酒精飲料通膨率為7.0%,交通通膨率為15.2%;首都區則分別為4.9%與11.5%。
全國18個地區中,有16個通膨加速。穆斯林民答那峨邦薩摩洛自治區通膨率最高,達9.7%;民馬羅巴區最低,為5.9%。Lanzona主張採取有針對性的現金補助、米糧供應措施與票價補助,而非全面性援助。
油價與美元走強加重壓力
披索走弱會推高以美元計價的進口商品本幣成本,包括石油及部分米糧供應。國際價格上漲也會加重影響:進口商不只要支付更貴的商品,還得用更貴的美元付款。
菲律賓聯合銀行首席經濟學家Ruben Carlo Asuncion指出,美元持續走強、美國公債殖利率居高不下,以及油價高於每桶100美元,都是披索面臨的壓力。RCBC首席經濟學家Michael Ricafort則提到,公債殖利率升至5.29%,可能使美元資產對投資人更具吸引力。
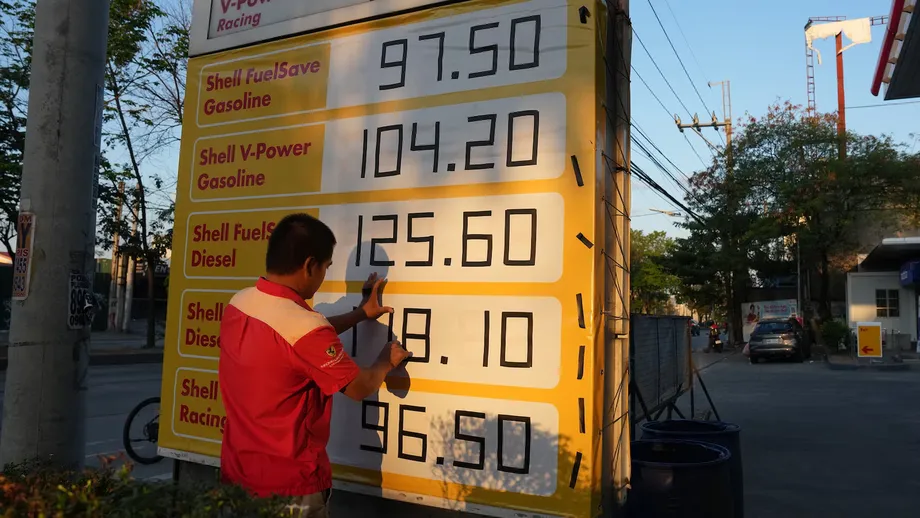
ING的燃料價格比較顯示,菲律賓汽油通膨率為63%,印尼為35%,泰國為33%。因此,菲律賓的數字比印尼高28個百分點,比泰國高30個百分點。這些數據比較的是汽油價格,並非各國整體通膨率。
ING亞太區研究主管Deepali Bhargava說明了其中差異:
「與區域同儕相比,菲律賓最突出的特點是,國際油價傳導至國內燃料價格的幅度大得多。」她說。
9月初,波斯灣再度爆發敵對行動,布蘭特原油價格突破每桶100美元。美國銀行警告,菲律賓央行的通膨預測可能需要修正,因為預測採用的油價假設為2026年每桶81美元、2027年每桶75美元;相應通膨預測分別為6.1%與5.4%。該行也表示,若接下來幾週能源價格回落,可能降低上修預測的必要性。
10月利率決策將付出經濟成長代價
菲律賓央行在4月23日、6月18日及8月27日各升息1碼,今年累計升息75個基點。1個基點是百分之1個百分點的百分之一。若再升息25個基點,利率將從5%升至5.25%。
菲律賓群島銀行、華僑銀行研究部、BMI、ING與野村預期10月將升息。貨幣委員會2026年剩下兩場已排定的政策會議,分別為10月22日及12月17日。這些是預測,並非已公布的決策。
Leyco擔憂,5%的政策利率低於目前7.2%的通膨率,兩者簡單相減相差2.2個百分點,凸顯通膨對購買力報酬的侵蝕。這並非投資人的實際報酬,因為不同資產殖利率各異,投資決策也取決於預期通膨與匯率變化。
菲律賓群島銀行首席經濟學家Emilio Neri Jr.預期10月與12月都會升息,使利率在2026年底升至5.50%。他也認為,剩下的一場會議有可能一次升息50個基點。大華銀行預期將連續三次各升息1碼,直到2027年第一季,利率升至5.75%。高盛預期2026年剩下兩場會議都會升息。
相較之下,BMI預期10月升息後就會停止緊縮,因為經濟成長疲弱,限制了升高借貸成本的空間。該機構預測2026年經濟成長率為3.3%,並指出9月製造業採購經理人指數下滑;這項指數是反映企業景氣狀況的調查指標。美國銀行預測,2026年經濟成長率低於3%,2027年為3.5%。
外匯存底下滑,股市也走弱
菲律賓央行的總體國際準備9月較去年同期減少8.3%,降至999.9億美元,為2023年9月以來最低。外匯存底是可用於支付進口與外債的外國資產,也讓央行能在匯率波動時有所因應。
9月外匯存底總額比央行修訂後的2026年底目標1,040億美元少40.1億美元。該目標因美國與伊朗戰爭而從1,110億美元下修。9月數字低於目標,並不能確定12月總額會是多少。
央行將部分減幅歸因於黃金估值下跌,以及偶爾進場干預外匯市場。黃金持有額較前月下跌7%,至178億美元;海外投資則降至765億美元。外幣與存款減少17%,至10億美元。
央行表示,外匯存底仍可支應6.3個月的商品進口、服務支出與主要所得支付;按剩餘期限計算,約為短期外債的3.2倍。SM Investments集團經濟學家Robert Dan Roces形容,當前是管理匯率波動的問題,而非無力履行外部債務。
10月6日股市也走弱。菲律賓證券交易所指數下跌1.15%,收在5,677.12點;全股指數下跌0.86%,收在3,170.73點。成交量逾5億3,616.4萬股,成交金額54.57億披索。下跌家數120家,多於上漲的73家;所有類股指數均下跌,其中礦業與石油類跌幅最大,達2.38%。
燃油稅減免與企業援助成為討論焦點
Leyco呼籲暫停石油產品的貨物稅,估計每公升可減輕6至10披索負擔。他認為,馬尼拉無法控制推升國際能源價格的衝突,但可以調整加在國內油價上的稅額。
總統小馬可仕9月暫停徵收煤油與液化石油氣的貨物稅。汽油與柴油未納入減稅範圍,原因包括政府收入可能減少,以及全面減稅是否會讓較富裕家庭比貧困家庭受益更多等疑慮。
Leyco也提議為小型創業者提供免稅期,待遇比照外國投資人。他支持提高工資,但表示小型企業需要協助因應營運成本上升。這也帶來另一項政策抉擇:紓困可保護家庭消費與企業活動,但減稅也會減少政府收入,除非有其他財源補足。
社會經濟規劃部長Arsenio M. Balisacan提出的應對方向,著重降低燃料、電力與物流成本,同時強化糧食供應與儲存。規劃中的農業措施包括擴建倉儲設施、推出非洲豬瘟疫苗,以及為聖嬰現象可能加劇預作準備。
這些措施處理的是利率政策以外的問題。升息可以抑制支出並遏止通膨預期進一步升高,卻無法直接增加收成或倉儲能力。供應措施旨在減少短缺與配送成本,其對價格的影響取決於執行方式與時程。
接下來的數據與會議將檢驗政策成效
國家統計師Claire Dennis S. Mapa指出,聖嬰現象與近期票價上漲是2026年最後三個月的風險,預期票價調整的影響會在10月通膨數據中更完整反映。華僑銀行研究部預期通膨將於11月見頂;ING則警告,天候影響可能在2026年底及2027年初更加明顯。
各方對通膨降溫速度的預測不一。野村預期第4季整體通膨率約為7%,2026年平均為5.8%,之後於2027年降至3.4%。BMI預測2026年為5.9%、2027年為5%;大華銀行對2026年的預測則為6%。
政府發展預算協調委員會7月訂下6%至7%的通膨區間,高於央行2%至4%的目標。9月7.2%的數字超出兩個區間,但1月至9月平均通膨率5.4%是另一種衡量方式,不能與單月數據混為一談。
近期已排定的政策決策日期為10月22日與12月17日。往後的關鍵在於食品供應、油價與披索能否改善,讓通膨放緩,同時避免進一步加重借貸與支出壓力。Leyco警告,購買力減弱將使家庭削減消費,並反映在後續經濟成長數據中。這是對未來數據的警告,並非已確認的經濟成長結果。
重點
- 2026年10月8日,披索收在1美元兌62.90披索,創下歷史新低。
- 9月整體通膨率升至7.2%,高於8月的6.1%。
- 米價通膨率為20.3%,交通通膨率為14.6%,核心通膨率為4.7%。
- 最貧困30%家庭的通膨率達9%。
- 數家銀行預期10月升息至5.25%,但對後續利率走向看法不一。
- 9月外匯存底降至999.9億美元,仍可支應6.3個月的進口及相關支出。
- Leyco提議擴大燃油稅減免,並為小型企業提供免稅期。
- 菲律賓央行2026年剩下的政策會議日期為10月22日與12月17日。