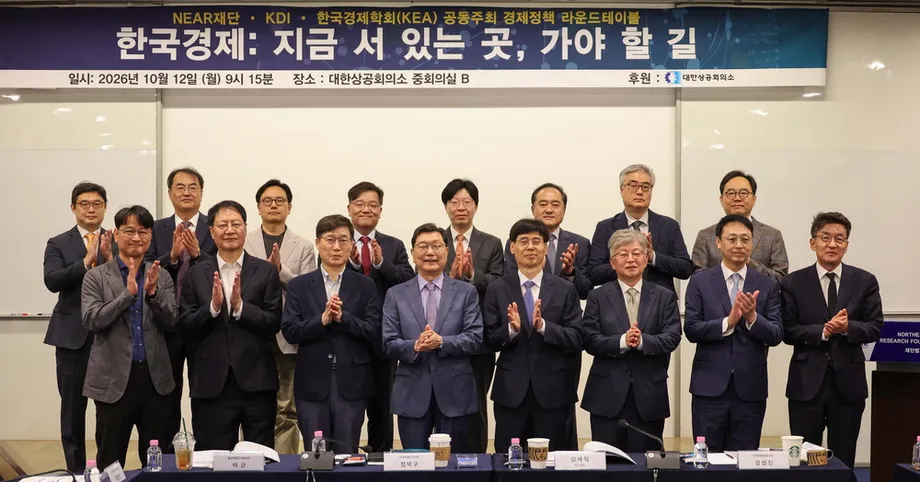
半導體景氣強勁,整體成長趨勢卻轉弱
經濟學家在首爾一場政策論壇警告,若數十年來成長率持續下滑,南韓可能在2029或2030年前後陷入經濟停滯。不過,這項警告所指的時間點,遠早於韓國開發研究院(KDI)公布的基準預測;KDI預估,2030年潛在成長率將落在1%出頭,並於2040年代後期轉為負成長。
目錄
兩者的差異至關重要。2026年半導體景氣熱絡,帶動出口與企業獲利;論壇一項說法預估,全年經濟成長率將超過3%。然而,無論是單一年份的強勁表現,或是依據過去疲弱趨勢推估,都不足以確定經濟何時會開始萎縮。
NEAR基金會、KDI與韓國經濟學會12日在首爾中區的韓國商工會議所舉行圓桌論壇。與會者主要關切,人工智慧晶片帶來的成長,正掩蓋經濟多數領域生產力增長放緩的問題。他們主張,教育、產業政策與人工智慧的普及應納入共同的成長策略,而非各自推動。
KDI宏觀經濟與金融政策研究部門主管金美嚕表示,過去30年實質長期成長趨勢每5年下滑約1個百分點。她警告,若延續這一趨勢,經濟成長可能在2029或2030年前後接近停滯,之後轉為萎縮。
這是有條件的警告,並非各方一致認同的預測。更值得探討的是,哪些因素會導致不同結果:在人口高齡化之際,南韓能運用勞動力與投資創造多少產出,以及半導體產業的成功能否擴散至其他企業。
經濟萎縮預測為何不同
KDI於2025年5月8日發布的潛在成長率報告,預測經濟惡化速度將較論壇上的警告緩慢。基準情境預估,潛在成長率在2025年落於1%高段,2030年降至1%低段,2040年代則接近零。產出將從2040年代後期開始小幅下滑。
潛在成長率是指經濟運用勞動力、資本與生產能力,在不造成持續通膨壓力的情況下,所能維持的成長速度。出口熱潮期間,實際成長率可能高於潛在成長率;景氣低迷時則可能低於潛在成長率。因此,單季國內生產毛額(GDP)增幅、年度成長預測與長期潛在成長率估計,衡量的是不同指標。
不同報導對金美嚕在論壇上的發言也有不同描述。一種說法指經濟可能在2029或2030年前後接近停滯;另一種則稱經濟將於2026年進入0%區間,並可能在2030年前後萎縮。兩種說法都不能證明KDI已以新官方預測取代原先公布的模型。
主要日期與預測如下:
- 2013年8月5日:國會預算處發布研究,指出生產力增長放緩。
- 2025年5月8日:KDI發布潛在成長率情境預測,基準情境將經濟萎縮時間點落在2040年代後期。
- 2026年:論壇與會者警告,半導體熱潮正掩蓋更廣泛的產業疲弱。
- 2029至2030年:金美嚕根據歷史下滑趨勢提出警告,若趨勢持續,經濟將接近停滯。
- 2040年代初期至後期:KDI的悲觀情境與基準情境分別預測經濟將於這兩段期間開始萎縮。
另一篇報導引用的經濟合作暨發展組織(OECD)估計顯示,潛在成長率在2025年為1.92%、2026年為1.71%、2027年為1.57%。2027年第四季的預測值為1.52%。這些數據顯示成長持續走弱,但並未預測經濟將在2030年前後萎縮。
生產力是早期成長放緩的主因
南韓平均年成長率從2001至2010年的4.7%,降至2011至2019年的3.1%。KDI估算,全要素生產力增長放緩,解釋了這1.6個百分點降幅中的66.9%。換算約為1.07個百分點,是已確認的最大影響因素。
全要素生產力衡量經濟將投入轉化為產出的效率,與單純增加勞工或設備不同。技術進步、技能提升、組織改善與資源配置效率提高,都能帶動生產力上升。這是一項推算指標,並非對發明數量的直接統計。
KDI發現,近年生產力放緩趨勢仍在延續。比較2011至2019年與部分期間重疊的2015至2024年,生產力增益與勞動投入成長雙雙減弱,經濟成長率再下降0.6個百分點。
國會預算處早在多年前便指出相關問題。該處的2013年生產力分析估計,排除行政、國防等公共活動後,市場經濟的生產力增長率從1980年代的2.2%,降至2000年代的1.3%。製造業生產力增長率在2000年代降至0.5%;市場服務業則從1990年代的0.8%降至2000年代的0.1%。
不宜將這些歷史估計直接與KDI的新系列數據串接。國會預算處也指出,研究人員因勞動力涵蓋範圍、資本衡量方式與經濟假設不同,得出不同結論。較一致的發現是生產力走弱的方向,而非一組不中斷的單一數據。
晶片獲利可能掩蓋其他產業的疲弱
韓國產業研究院院長權南勳提出的數據,顯示半導體對整體產業表現影響甚大。據報,1月至8月出口總額較去年同期增加52.8%;半導體出口增加169.6%,排除半導體後的出口則增加18%。
因此,這段期間非晶片出口仍在成長,並未萎縮。警訊在於其相對成長力道,以及較長期的發展趨勢:據稱,排除半導體與汽車後的出口總額約15年來大致持平。這項指標排除兩個產業,而成長18%的數字則只排除晶片。
獲利率的對比更為明顯。據報,製造業第二季營業利益率為24%,但排除三星電子與SK海力士後僅為7.2%。兩者相差16.8個百分點;整體利益率是排除這兩家公司後的三倍多。這是排除特定公司的比較,並非所有半導體企業的精確衡量。
權南勳警告,景氣熱潮可能掩蓋產業競爭力問題。他提出的建議包括穩定供應鏈、依各產業情況採取因應措施,以及以主要產業為核心,擴大供應商與相關企業網絡。
韓國銀行另行公布的第一季數據顯示,GDP較前一季成長1.7%,出口增加5.1%,由晶片等資訊科技產品帶動。這些季度數據與論壇引用的1月至8月及第二季數據,涵蓋不同統計期間,不應視為同一時間點的整體情勢。
人工智慧需求與中國競爭帶來不同風險
對半導體產業的疑慮,並非認為需求強勁是不利的,而是擔心景氣反轉時,已面臨競爭困境的產業將因此受創。韓國天主教大學經濟學教授楊俊碩警告,若人工智慧泡沫疑慮導致全球晶片需求轉弱,衝擊可能擴及整體經濟。
高麗大學前客座教授金東元則提到一項預測,指出美國人工智慧投資可能在2028年進入調整期。他警告,若半導體熱潮結束,使用中低技術、占製造業就業人數42%的產業可能特別脆弱。2028年是他引用的預測,並非已排定的事件或確定的轉折點。
與中國競爭則是另一種壓力。論壇提出的產業分析指出,與十年前相比,南韓在電腦、工業電氣設備及精密化學材料方面對中國的貿易逆差擴大。電池、材料、其他鋼鐵產品、汽車及製藥業則據稱已轉為逆差。
韓國金融研究院資深研究員池萬秀呼籲,政府應支持面臨中國低價競爭的材料、零組件與設備業者擴大規模。NEAR基金會理事長鄭德龜則主張,地緣政治變化要求南韓重新思考在國際生產網絡中的定位,並因應中國持續擴大的製造能力。
世宗大學企管學教授金大宗也提到,三星電子的勞資爭議可能帶來生產風險。他主張,除了國防與人工智慧產業,也應扶植鋼鐵與石化業,避免國家成長過度仰賴單一產業。
勞動人口萎縮讓問題更形嚴峻
KDI的人口預測假設顯示,提升生產力日益迫切。南韓15至64歲人口在2019年達到3,763萬人的高峰,預估2021至2030年將減少約320萬人,2031至2040年再減少510萬人,2041至2050年再減少460萬人。
上述三階段預估減少人數合計1,290萬人。勞動年齡人口占總人口比率預計將從2025年的69.5%,降至2050年的51.9%。同期,65歲以上人口占比則從20.3%升至40.1%,接近翻倍。
人口年齡結構影響就業情況,不只是人口總數。KDI指出,30至50多歲人口的勞動參與率約為80%,但60歲以上人口不到50%。在KDI的基準模型中,勞動力對經濟成長的貢獻將於2030年前後轉為負值。
生產力放緩與勞動人口減少,也可能降低預期投資報酬,削弱資本投資成長。KDI因此建議,推動支持女性在生育與育兒期間就業、延長高齡者就業機會,並讓更多外籍勞工進入勞動市場的措施。
這場辯論也涉及提出中的縮短工時週方案,內容規劃將標準工時從每週40小時降至36小時,且不減薪。較早公布的數據顯示,南韓2023年每小時產值為54.64美元,美國則為97.05美元。這項方案的影響,部分取決於企業能否提高每小時產出,抵銷工時減少的影響。目前的報導尚未確認相關法案的進度。
教育改革著眼創新,而非更多模仿
KDI院長金世稷指出,南韓過去吸收既有知識的成功模式,如今已無法帶來同等的成長機會。他表示,1960至1980年代,累積適合模仿式發展的技能,支撐經濟長期成長率超過8%;但從1990年代起,隨著與先進經濟體的技術差距縮小,這種模式的價值迅速下降。
論壇上,金世稷將成長政策與教育及對原創思考的重視連結起來:
在人工智慧時代,思考能力是扭轉長期成長下滑的關鍵。
他提議改革教育與選才制度,培養創造力,包括以創作開放式問題為核心的課程,以及在大學入學評量中提高創造能力的比重。目標是創造新知識,而非主要依賴學習他人已開發的成果。
一項「國家構想登記制度」提案將登記構想、保障權利並獎勵創作者。依論壇上說明的方案,政府可購買具有公共價值的構想。KDI研究員趙德相指出,好的構想所帶來的效益可能超越創作者本身,因此即使只有少數構想成功,也能創造可觀回報。
國民大學榮譽教授金在俊著重於如何評估有潛力的構想。他提議保留遭駁回提案的紀錄、重新評估,並追蹤評審者的評量紀錄。這些目前都仍是政策建議,尚未提出實施時程、資金規劃或詳細的權利保障架構。
政府提供支持,但不應永久保護
韓國經濟學會會長、同時任教於高麗大學的經濟學教授姜成鎮主張,隨著民間企業的技術與投資能力提升,政府角色也應有所調整。企業應主導投資、技術開發與商業化;當私人投資不足時,政府則應支持基礎研究、技能培育與基礎建設。
他的提案允許政府分擔不確定技術發展初期的風險,但也要求設定明確目標與績效標準,避免政府支持演變為對特定企業的永久保護。這與由政府直接挑選產業並主導資源配置的模式不同。
韓國公共財政研究院院長李英認為,政府應集中推動創新基礎建設與更合理的監管。首爾大學教授金素英則提醒,在成熟的市場經濟中,政府不宜過度主導資源分配。
勞工面對變革所承受的衝擊,也是同一場辯論的一部分。韓國經濟研究院院長鄭澈警告,若勞工承擔過於集中的成本,可能會更抗拒採用新技術與推動改革。他主張提高勞動市場彈性,同時強化就業安全網。
國會預算處早期研究也對產業規模提出警示。該處估計,市場經濟的規模報酬從1980年代的0.66,上升至1990年代以來的1.16;同期估計的技術進步率則從4%降至1%。數值高於1代表,隨著生產規模擴大,產出增加幅度可能高於投入增加幅度。國會預算處建議服務業建立合作架構,並為規模較小的企業建構共享研究與市場管道網絡,同時考量對所得的影響。
政策選擇會改變結果,但無法扭轉人口趨勢
KDI以三種年度生產力增長假設建立模型:基準情境為0.6%、樂觀情境為0.9%、悲觀情境為0.3%。樂觀情境假設人工智慧開發與導入有所進展,並同步推動經濟改革;悲觀情境則假設貿易衝突限制國際分工與技術擴散,改革也停滯不前。
不同情境的結果差異重大。即使在樂觀情境下,2050年仍可維持溫和成長;悲觀情境則使經濟萎縮提前至2040年代初期。以2024年物價與匯率為固定基準,2050年人均GDP預估分別約為5.3萬、4.8萬及4.4萬美元。這些是情境估計,並非按照未來匯率推算的美元所得預測。
KDI也警告,不應只把結構性疲弱視為暫時性的景氣下滑。該院指出,2011至2019年管理財政赤字平均占GDP的1.4%,但疫情危機後一直維持在約4%。反覆採取刺激措施可能削弱公共財政,卻無法恢復生產能力。成長放緩也可能降低維持經濟穩定所需的利率水準,使央行在景氣低迷時降息的空間縮小。
財政經濟部長具潤哲與韓國銀行總裁申鉉松呼籲推動結構改革並加強政策協調。總統李在明則將監管、金融、公共服務、年金、教育與勞動列為改革領域。論壇報導並未提出採納各項建議的約束性時程。接下來的考驗,是這些廣泛承諾能否促成半導體產業以外的生產力與勞動參與率提升。
重點整理
- 論壇提出警告,南韓可能在2029或2030年前後陷入停滯,時間早於KDI公布的基準預測。
- KDI預估,2030年潛在成長率將落在1%低段,基準情境下經濟將於2040年代後期萎縮。
- 2001至2010年與2011至2019年之間的成長率降幅,有66.9%可歸因於生產力增益放緩。
- 排除三星電子與SK海力士後,製造業營業利益率據報從24%降至7.2%。
- KDI預估,南韓勞動年齡人口占比將於2050年降至51.9%,65歲以上人口占比則達40.1%。
- 相關提案包括創意教育、獎勵構想、強化產業網絡,以及擴大勞動力參與。
- 構想登記制度與論壇其他建議,均未訂定具體實施時程。