旅遊稅提案遇上脆弱的觀光復甦
泰國財政部傾向每次出境徵收1,000泰銖離境稅,預計泰國公民與外國旅客都須繳納。財政部稅務局就《離境稅法》草案進行的諮詢,期間為2026年9月30日至10月29日。這項措施尚未獲准或實施。
目錄
此提案提出之際,觀光業者正面臨旅客需求疲弱,以及機場旅客服務費近期調漲的雙重壓力。泰國飯店協會估算,若離境稅與另一項擬議中的旅客入境費都實施,並加上現行機場費用,外國旅客可能合計須支付2,570泰銖。四口之家總額將達10,280泰銖。
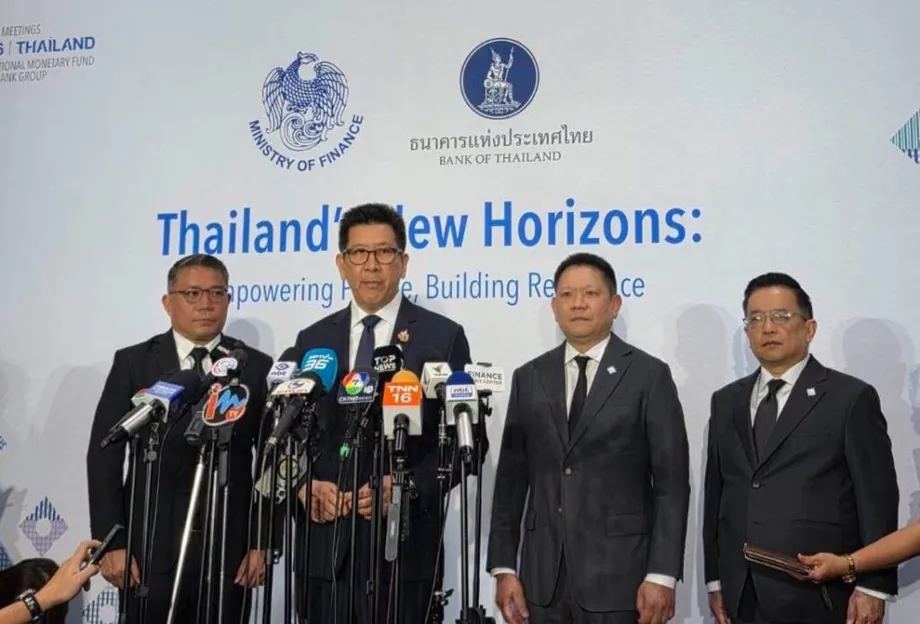
財政部常務次長拉瓦隆・桑尼表示,離境稅可協助挹注國內觀光,同時減輕國家預算壓力。觀光協會則主張,向旅客收取更多費用可能降低旅客需求、削弱航空連結,對業者造成的損失可能大於政府所得。
因此,爭議核心不只是這筆1,000泰銖的擬議費用,也涉及應由誰支付、入境與離境費用是否重複,以及政府如何衡量新增稅收與觀光及航空業可能損失之間的平衡。
1,000泰銖費率與法定上限是兩回事
拉瓦隆試圖區分財政部偏好的初始費率,與離境稅草案規定每次離境最高可收取5,000泰銖的法定上限。根據提案所述架構,應繳金額將由部長規章訂定,而法律則禁止財政部超過該上限。
這項區分攸關旅客:5,000泰銖並非擬議中的初始費率,而是為未來調整費率預留空間,同時避免金額無限制增加。
財政部常務次長拉瓦隆以先前的離境稅為例,說明他偏好的費率:
財政部認為,收取1,000泰銖是適當的,因為20多年前,我們曾收取500泰銖。
以名目金額計算,擬議中的初始費率是先前500泰銖費用的兩倍。這項比較未將通膨或這段期間家庭所得變化納入考量。
報導對5,000泰銖上限的法律地位說法不一。有些報導稱現行法律已授權設定此上限,諮詢資料則將其列入擬議法案。財政部表示,徵收新費用前須先立法,包括建立向外國旅客收費的法律依據。無論採信哪種說法,都不代表目前已須繳納擬議中的1,000泰銖稅款。
航空票價將成為收費管道
拉瓦隆傾向將稅款納入機票價格,而非要求旅客在機場另行付款。他以透過購物交易收取加值型營業稅(VAT)作為類比。
他表示,過去的制度是旅客從機器取得收據,再於查驗護照時出示;若對所有人徵收這項費用,透過機票收取會更方便有效率。
草案據稱初期將適用於所有國籍、符合資格且自泰國離境的航空旅客。財政部表明,泰國與外國旅客都使用泰國資源,因此都應納入課徵對象。具體適用資格與行政作業仍有待評估。
透過機票收費,可將擬議稅款納入旅客原本就會使用的付款流程,但也需要航空公司、票務代理與執行機關相互協調。實施前,財政部計畫進一步研議收費系統、各機關準備情況與出境旅客資料。
業界所稱2,570泰銖總額從何而來
泰國飯店協會的估算合計了三種不同費用,其中只有一項已實施,另外兩項仍是提案。因此,若將全部金額視為目前已存在的旅遊支出,將造成誤導。
- 1,120泰銖:泰國機場公司營運的六座機場現行國際旅客服務費。
- 450泰銖:擬對搭機入境的外國旅客收取的費用。
- 1,000泰銖:財政部偏好的離境稅。
旅客服務費於2026年6月20日從730泰銖調漲至1,120泰銖。適用機場包括蘇凡納布機場、廊曼機場、清邁機場、清萊皇太后機場、普吉機場與合艾機場,費用已納入機票價格。
此次調漲金額為390泰銖,約53.4%。若兩項提案都在不作任何調整的情況下實施,協會所估算的費用合計將比目前1,120泰銖的機場費高出1,450泰銖。光是擬議中的離境稅,四名旅客就須多付4,000泰銖,尚未計入任何入境費。
2,570泰銖是情境估算,並非政府已採納的整套方案。這項估算以適用上述旅客服務費的機場為前提,將三項金額加總於一名外國旅客身上。財政部正研議避免旅客入境、離境時都被收費的方法,這可能改變相關計算。
觀光團體質疑「有能力支付」的說法
財政部提出的主要理由,是向有足夠財力出國度假的民眾徵收費用,再用於支持泰國國內觀光。泰國旅行社協會會長卡拉亞妮・阿薩尼則反駁,能夠出國旅行不代表必然有收入或有能力再多繳一筆稅。
該協會主張,固定收費對不同旅客的影響並不相同。出國旅行也為貿易、投資與專業發展帶來機會,不只是休閒用途。若最終規定沒有設置豁免,這筆每次離境都須繳納的費用便不會區分旅行目的。
泰國旅行社協會已向財政部長艾卡尼提・尼提探帕拉帕提出請願,要求撤回提案。協會也質疑線上諮詢中的問題含糊不清,且未核實填答者身分。這些是協會提出的異議,並不能證明諮詢結果無效。
該團體也指出,出境旅遊業者已繳納加值型營業稅,儘管其旅遊服務的消費地點在國外。這是對稅務處理方式的另一項異議,並非證明擬議中的離境稅將取代加值型營業稅。
泰國飯店協會會長天普拉西特・猜亞帕特拉農警告,新增費用可能降低航空旅行需求,削弱泰國競爭力。泰國旅行社協會也對提案提出質疑。這些反對意見涵蓋服務入境旅客的業者,以及出國旅行的泰國居民。
旅客人數顯示為何時機至關重要
泰國觀光暨體育部數據顯示,2025年國際旅客人次為3,297萬,帶來約1.54兆泰銖的外國旅客收入。旅客人次較2024年下滑7.23%,收入則減少4.71%。
收入降幅小於旅客人次降幅,顯示消費表現比旅客人數更為穩健。但這並未消除旅客量下滑的疑慮,尤其是仰賴頻繁區域旅行的業者。
各客源市場表現差異甚大。2025年馬來西亞旅客人次下滑8.71%,中國旅客減少33.55%;印度旅客則增加16.82%,俄羅斯旅客增加8.80%。印度、俄羅斯、英國、德國與法國的旅客人次都創下歷史新高。
各市場的觀光收入增幅也不相同:印度增加22.61%、俄羅斯增加9.77%、英國增加21.70%。這些成長顯示,泰國觀光業的疲弱並非各國皆然,因此僅憑全國總體數字,更難判斷固定旅遊費用可能造成的影響。
截至2026年10月10日,泰國接待外國旅客約2,400萬人次,較去年同期減少4%。泰國觀光局預測全年旅客人次約3,300萬,僅比2025年的3,297萬多3萬人次,仍低於2019年近4,000萬人次的紀錄。
若旅客人次低於3,297萬,將是至少自1995年以來,非疫情期間首次連續兩年下滑。泰國飯店協會也表示,東協市場旅客減少約20%,並預期2026年第四季觀光業與去年同期相比大致持平。
航空業的疑慮不只關乎出國度假
泰國旅行社協會警告,出境旅客減少可能促使航空公司降低航班頻率,連帶衝擊入境觀光。該協會的論點是,連結泰國與外國目的地的航線服務,仰賴雙向旅行需求。
飯店業代表也對新航線減少或服務縮減表示疑慮。這可能限制外國旅客的選擇並推升票價,同時與政府將泰國打造為區域航空樞紐的目標背道而馳。
這些是業界團體指出的可能後果,並非已確認的稅收影響。離境稅尚未實施,也沒有公布量化評估其對旅客人數可能造成的影響。
泰國觀光委員會要求評估旅客行為、旅行成本、航空公司、小型企業,以及觀光與航空業就業情況,也希望比較預估的淨稅收與可能的經濟損失。這類比較有助於區分實際收取的金額,以及對公共財政與商業活動更廣泛的影響。
稅收將納入政府預算,而非專款觀光基金
拉瓦隆表示,這項稅收可在減少依賴現有國家預算資源的情況下,支持國內觀光。他也將此視為展現財政紀律的方式;信用評等機構評估國家金融穩定時,會考量財政紀律。
泰國目前的財政赤字約為國內生產毛額的3%至4%。赤字代表政府支出超過收入;若支出與其他收入來源維持不變,新增稅收可縮小赤字。
提案列出的目標包括在財政紀律架構下善用資源,並提升應對緊急狀況的彈性。不過,離境稅收入會先納入中央政府帳戶。若要撥款支持國內觀光,仍須依循一般預算程序。
因此,這項稅與專款徵收的費用不同,後者的收入會自動用於指定目的或機關。支持國內觀光是財政部表明的意圖,但收取稅款本身不代表一定會撥出特定金額給觀光業。
拉瓦隆也提過可能用途,包括為外國旅客提供旅遊保險或緊急醫療保障。相關提案文件中,尚未確定最終款項用途,也未提出量化收入預測。
兩項擬議費用,收費安排仍未定案
觀光暨體育部長蘇拉薩克・潘查倫沃拉庫另行說明,計畫向搭機入境的外國旅客收取450泰銖費用。他表示,近期線上諮詢中,超過80%的填答者支持這項提案。
這項支持度是針對入境費,而非離境稅。兩項諮詢不應被視為同一項民意裁決,尤其旅行社仍在質疑離境稅諮詢的部分內容。
財政部正研議如何避免兩項措施重複收費。一種做法是只在旅程其中一段向旅客收費,例如離境時收取,並可能考慮將部分收入用於旅客保險。目前尚未公布最終安排。
已確認日期與擬議法律步驟如下:
- 2026年6月20日:泰國機場公司旗下六座機場的國際旅客服務費調漲至1,120泰銖。
- 2026年9月30日:《離境稅法》草案開始諮詢。
- 2026年10月10日:當年外國旅客人次約達2,400萬。
- 2026年10月29日:離境稅諮詢預定截止。
- 若法案通過:草案規定,將於刊登於《皇家公報》後180天生效。
根據草案,生效前購買的機票可獲豁免,即使旅客在法律生效日或之後出境亦然。由於法案尚未通過並刊登公告,目前沒有確定的生效日期。旅客目前無須繳納這項擬議費用。
仍待決定的事項包括最終費率、適用資格、機票收費安排、與入境費的協調方式,以及稅收的預算分配。觀光團體要求政府在採納提案前公布經濟評估,以便檢視稅收效益是否足以抵銷旅遊需求與就業可能受到的影響。
重點整理
- 財政部傾向向泰國與外國旅客徵收1,000泰銖離境稅,目前尚未實施。
- 擬議中的5,000泰銖法定上限,與偏好的初始費率不同。
- 諮詢將持續至2026年10月29日,實施前須先完成立法。
- 飯店業所估算的2,570泰銖,合計一項現行機場費用與兩項擬議費用。
- 觀光協會要求評估稅收、旅客需求、航空服務與就業影響。
- 稅收將納入中央預算,不會自動撥入專款觀光基金。
- 政府尚未決定離境稅與擬議中的入境費如何搭配實施。