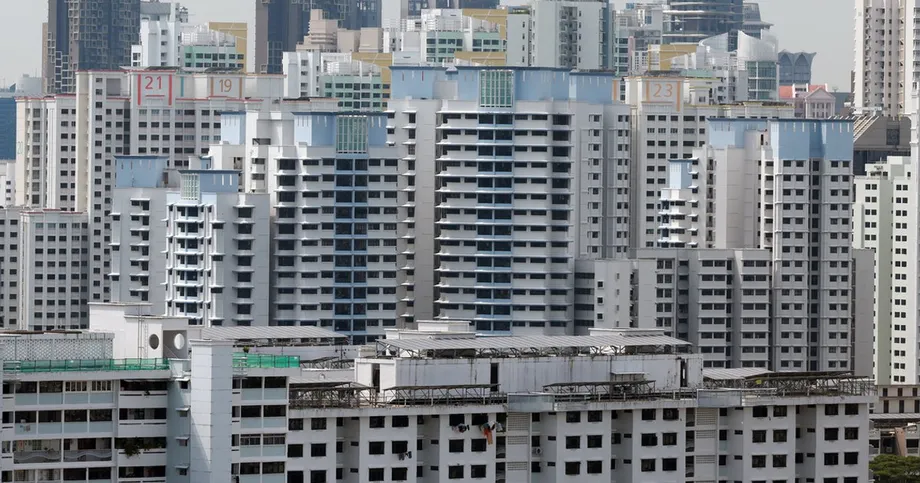
7,645間組屋售出,價格小幅下滑
新加坡建屋發展局(HDB)轉售價格指數在2026年第三季降至202.5,下跌0.1%;同期交易量則大增19.5%,達7,645宗。此外,有596間組屋以至少100萬新元售出,創下單季新高,顯示即使整體市場價格回落,高價住宅仍持續吸引買家。
目錄
10月23日公布的數據顯示,公共住宅與私人住宅市場走勢分歧擴大。HDB轉售價格連續第三季下跌,私人住宅價格則上漲1.4%,是近兩年來最大的單季漲幅。私人住宅租金也上漲1.3%,創逾三年來最大漲幅。
HDB銷售回升,適逢7月28日取消一項規定:私人房產屋主及前屋主出售房產後,須等待15個月,才能在不領取補貼的情況下購買轉售組屋。HDB表示,規定變更後,尚未觀察到這類買家的購買量或價格有顯著增加。
本季住宅市場交易較為活躍,但公共住宅價格並未普遍上漲。尋找大型組屋或特定市鎮住宅的買家,在高價市場仍面臨激烈競爭。另一方面,私人住宅買家與租客即使看到成交量減少,仍得面對價格上漲。
HDB與市區重建局(URA)都提醒家庭,在經濟前景以及全球和本地利率走勢未明之際,購屋及申辦房貸應審慎評估。
價格小幅下跌,銷售則強勁回升
HDB轉售價格在第一季下跌0.1%,是近七年來首度下跌;第二季再跌0.3%。最新一季下跌0.1%,代表價格持續走軟,但跌幅已收窄。
HDB先前公布的第三季初步估值(指數數據見附件A1及A2)顯示,轉售價格指數為202.4,較第二季下跌0.2%。截至9月29日,轉售交易共7,528宗,較2025年同期的7,157宗多出5.2%。這些初步數據早於10月23日公布的正式數據。
交易量則呈相反走勢。第三季售出7,645間,較前一季的6,396間多1,249間,也比2025年同期的7,221宗交易高出5.9%。
新加坡房地產經紀商(SRI)研究與數據分析主管莫漢・桑德拉塞格蘭(Mohan Sandrasegeran)表示,這是自2024年第三季以來最高的單季轉售量。他指出,價格調整趨於溫和之際,市場需求仍相對穩健。
桑德拉塞格蘭表示,只要組屋的價格與條件符合需求,買家仍持續進場:
這可能顯示買家仍積極參與轉售市場,尤其是價格合理、條件符合居住需求與財務考量的組屋,
這些數據說明,交易量與價格需要一併觀察。成交增加,代表更多家庭找到願意且有能力購買的住宅;反映整體市場變化的價格指數則顯示,交易活絡之際,價格仍略有下跌。
前私人住宅屋主有哪些變化?
政府於2022年9月30日實施等待期,作為調節住房需求的暫行措施,並優先保障首購族取得公共住宅。規定取消前,年滿55歲的買家在購買四房或以下的轉售組屋時可獲豁免。
HDB在初步估值公告中表示,「私人房產屋主及前屋主購買不含補貼的HDB轉售組屋,所須遵守的15個月等待期已於2026年7月28日取消」;私人房產屋主及前屋主以下簡稱PPO及前PPO。HDB說,取消規定是因HDB轉售市場價格已連續數季趨於平穩,且未來幾年預計將有更多新組屋在達到最低居住年限後進入轉售市場。
國家發展部長徐芳達(Chee Hong Tat)表示,市場狀況改善、HDB轉售價格漲勢趨緩後,政府才放寬規定。重要進展如下:
- 2022年9月30日:私人房產屋主及前屋主在不領取補貼的情況下購買HDB轉售組屋,須等待15個月。
- 2026年第一季:HDB轉售價格近七年來首度單季下跌。
- 2026年7月28日:政府取消等待期。
- 2026年8月:預購組屋(BTO)的家庭月收入上限從14,000新元提高至16,000新元。
- 2026年10月23日:HDB公布第三季數據,表示取消等待期後,涉及前私人房產屋主的購買量或價格均未顯著增加。
政策調整讓受影響家庭更能自行決定何時搬入公共住宅。HDB的評估針對這個特定族群;交易量增加19.5%則涵蓋所有轉售買家。
大型組屋交易增加
第三季五房式組屋銷量上升26.7%,達1,867間。行政式組屋交易增幅更大,增加41.6%,達545間。兩類合計成交2,412間,約占HDB轉售總量的31.5%。
豪斯登亞洲(Huttons Asia)數據分析資深董事李思德(Lee Sze Teck)表示,前私人住宅屋主可能推升大型組屋的購買量。先前年滿55歲買家的豁免規定僅適用於四房或以下組屋,因此取消等待期對尋找更大居住空間的買家尤其重要。
李思德形容大型組屋的合計銷量:
這是自2022年第三季以來,五房式及更大型組屋的最高銷量,
部分市鎮和房型的價格仍高於100萬新元。實龍崗行政式組屋的轉售價格中位數為113萬新元;女皇鎮四房式組屋的中位數為106萬5,000新元,高於前一季的103萬5,000新元。
中位數是將交易價格由低至高排列後位於中間的價格,可用來描述特定類別住宅的典型成交價。這些市鎮數據呈現了尋找特定住宅的買家所面臨的價格,也與全國指數小幅下跌的走勢並存。
百萬新元成交創新高
ERA分析公開交易數據後發現,第三季至少以100萬新元成交的HDB轉售組屋有596間,較前一季的490間增加21.6%。這類交易約占所有轉售成交的7.8%。
ERA新加坡執行長林東源(Eugene Lim)形容這個市場區塊的規模:
儘管百萬新元成交案愈來愈多,這個市場區塊仍屬小眾,
2026年前九個月,百萬新元成交共1,497宗,已比估計2024全年1,035宗高出約45%;2024年百萬新元組屋成交增加,約占轉售交易的3.7%。最新一季的占比達7.8%,是先前全年占比的兩倍以上。
林東源表示,約半數百萬新元成交涉及屋齡15年或以下的組屋。共有26間組屋以至少150萬新元售出,包括碧山、武吉美拉、金文泰、加冷/黃埔、女皇鎮、大巴窯及中部地區的五房式與行政式組屋。
因此,本季同時出現兩種走勢:整體轉售價格指數小幅下跌,但高價成交數量增加。多數買家的成交價仍低於100萬新元,但特定住宅依然能以大幅溢價售出。
新案推出減少,私人住宅價格上漲
第三季私人住宅價格上漲1.4%,高於第二季的0.5%。URA公布的最終數據與初步估值一致。Realion(OrangeTee & ETC)集團首席研究員暨策略師孫燕清(Christine Sun)表示,這是自2024年第四季上漲2.3%以來最大的單季漲幅。
有地住宅價格上漲2.9%,高於前一季的2.5%漲幅。公寓及共管公寓價格上漲1%,扭轉前一季下跌0.1%的走勢。細分來看,郊區價格上漲2.3%,核心中央區上漲0.3%,城市邊緣地區則持平。
ERA新加坡執行長朱孟傑(Marcus Chu)表示,有地住宅及郊區公寓支撐價格漲勢:
這顯示即使整體成交量減少,部分市場區塊與地段的需求依然穩健,
私人住宅總交易量下跌16.3%,從6,148宗降至5,146宗。發展商售出1,183間住宅,不含行政共管公寓,較前一季的2,141間減少44.7%;新推出單位也從1,783間降至1,140間。
孫燕清將部分放緩歸因於發展商在農曆七月暫緩推出新案。桑德拉塞格蘭也表示,銷售疲弱主要與新案推出時程較少有關。私人住宅轉售交易幾乎持平,從3,813宗微降至3,801宗,占私人住宅銷售的73.9%。
URA表示,2026年前三季私人住宅價格平均每季上漲0.9%,與2025年同期的漲幅相近。
郊區租客面臨最大租金漲幅
私人住宅租金第三季上漲1.3%,高於前一季的0.7%。公寓及共管公寓租金上漲1.2%,有地住宅租金則上漲2.1%。
地段造成明顯差異。中央區以外的公寓租金上漲3.1%,城市邊緣地區則上漲1.5%;核心中央區租金下跌0.3%。因此,郊區家庭在公寓市場中同時面臨最大的租金漲幅與價格漲幅。
HDB的出租數據則呈現不同的活動趨勢。HDB核准9,381宗出租組屋申請,較第二季的10,002宗減少6.2%。不過,季末出租中的HDB組屋增加0.9%,從58,855間增至59,378間。
出租核准數統計一季內處理的申請,而出租組屋總數則統計特定日期仍在出租的組屋。即使新申請核准數減少,現有租約仍可持續。HDB數據呈現的是這些活動變化,並未公布相應的HDB租金數據。
更多住宅逐步進入供應管道
URA表示,第三季完工的私人住宅單位共3,559間,包括行政共管公寓,高於第二季的1,212間,是自2024年第三季以來最高的單季完工量。
截至9月底,已取得規劃核准的44,738間住宅中,仍有20,300間未售出。另有12,508間未售出的住宅尚待規劃核准。兩者合計約32,800間,未來一至兩年可能推出銷售。
根據發展商通報的完工日期,未來幾年預計將有約57,200間私人住宅完工,包括行政共管公寓。其中約22,300間預計於2028年前完工,約34,900間則預計於2029年起完工。
政府售地計畫也將於2026年下半年提供可興建4,745間私人住宅的土地,使全年已確認供應量達9,320間,比過去十年的年均供應量高出五成以上。
這些數據描述不同的發展階段:政府釋出的未來建築用地、可能推出銷售的住宅,以及預計完工的住宅。對需要近期搬家的家庭來說,完工時程決定了何時會有更多住宅實際可供入住。
11月組屋與新案推出將影響下一季
HDB計畫於11月在勿洛、芽籠、三巴旺、登加、大巴窯及義順推出約7,960間預購組屋(BTO)。大巴窯的社區照護公寓將提供適合年長居民使用的設施,例如方便輪椅通行的浴室,並設有健康及社區服務。
林東源表示,BTO家庭月收入上限提高至16,000新元,可能引導更多符合資格的買家轉向新組屋。他與桑德拉塞格蘭也指出,愈來愈多現有組屋即將達到最低居住年限,符合資格的屋主屆時便可出售。
比較新組屋與轉售住宅的買家,也須留意新的公共住宅規定。根據HDB的Standard、Plus與Prime分類制度,自2024年10月起推出的新BTO項目分為Standard、Plus或Prime。新分類不適用於既有組屋或2024年10月銷售活動前推出的組屋;Prime組屋則包括該次銷售活動前推出、依Prime Location Public Housing計畫興建的組屋。Standard組屋的最低居住年限為五年,Plus與Prime組屋則為十年。這些規定會影響屋主最早何時能出售組屋。
出售或轉讓向HDB購買的Plus或Prime組屋時,屋主須將轉售價格的一定比例繳還HDB,作為補貼回收。這個比例反映額外補貼金額,並於項目推出時公布。若HDB要求估價,補貼回收金額將按估價或轉售價格兩者中較高者計算,影響屋主可保留的售屋所得。透過公開市場購買轉售Plus或Prime組屋的買家不適用補貼回收,但仍須遵守十年最低居住年限、不得出租整間組屋及買家資格限制。Standard組屋不適用補貼回收,且屋主可在最低居住年限屆滿後出租整間組屋。短租期的二房式Flexi組屋及社區照護公寓不得在公開市場出售,也不得按房間或整間出租。
私人住宅方面,孫燕清預期第四季活動將隨Lucerne Grand、Thomson Reserve及The Serra等新案推出而升溫,合計約提供2,000個單位。另有一個1,268個單位的項目預計於10月底開賣。
SRI預測,2026年私人住宅價格將上漲3%至3.5%,發展商銷售量將介於7,000至8,000間,不含行政共管公寓。SRI預期HDB轉售價格全年將在下跌1%至上漲1%之間。ERA預測,若無不可預見情況,年底前HDB轉售交易量約為26,000宗。
HDB與URA給家庭的建議仍很務實:決定借款金額時,應預留空間以應對不確定性。即使房價穩定,利息成本上升或家庭收入變動,都可能使房貸更難負擔。
重點整理
- 2026年第三季HDB轉售價格下跌0.1%,連續第三季下跌。
- 轉售交易量上升19.5%,達7,645宗,創2024年第三季以來單季新高。
- 取消等待期後,HDB未觀察到涉及前私人房產屋主的購買量或價格有顯著增加。
- 至少以100萬新元售出的組屋創紀錄達596間,約占轉售交易的7.8%。
- 私人住宅價格上漲1.4%,租金上漲1.3%,私人住宅總銷售量則下跌16.3%。
- 11月計畫推出約7,960間BTO組屋,更多私人住宅供應也正逐步進入銷售及完工階段。