有還款期限的外幣資金緩衝
Kotak Mahindra Bank 創辦人兼非執行董事 Uday Kotak 表示,印度在未來三至五年內,可能須為帶來逾 1,300 億美元資金的外幣存款償還 1,600 億至 1,700 億美元,包含利息。他呼籲趁這筆資金仍能抵禦全球衝擊時,及早開始準備。
目錄
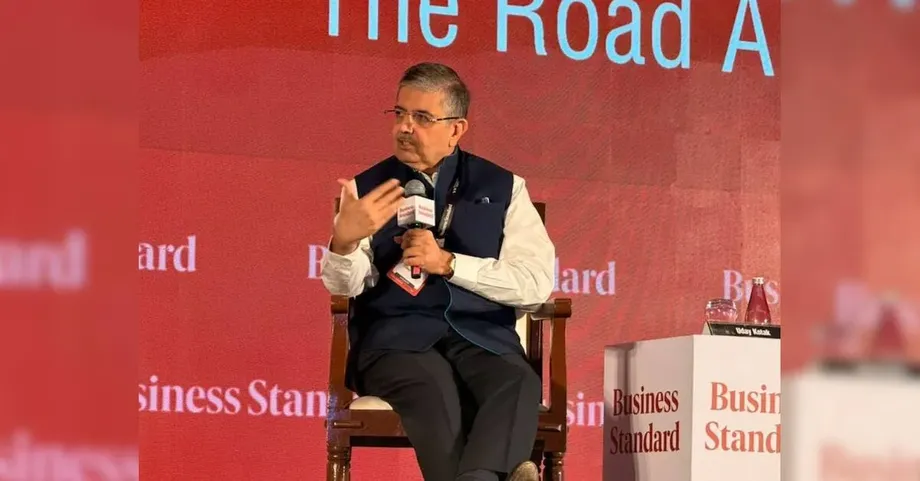
Kotak 於 10 月 26 日在孟買 Jio World Convention Centre 舉行的 Business Standard BFSI Insight Summit 2026 上發言,讚揚政府與印度儲備銀行(RBI)在中東衝突及俄烏戰爭期間成功籌措資金。他形容 FCNR(B) 募資是有用的緩衝,能為印度爭取時間強化經濟。
Kotak 表示,存款終究必須償還,因此未來幾年是準備期。他提出的還款金額範圍是估算,並未提供各年度到期金額的時程表。
Kotak 解釋決策者為何應在存款到期前採取行動時表示:
我們現在不必為此恐慌,但必須採取策略。我們需要為那個必然到來的時刻,打造印度的經濟與金融架構。
他的論點串連了幾項經常被分開討論的壓力:美元借款成本、印度儲蓄的競爭、外資匯回資金,以及購買黃金進口所需的外幣。這些因素共同影響印度能否從容應付未來的對外付款。
存款為印度帶來什麼
FCNR(B) 是 Foreign Currency Non-Resident (Bank) 的縮寫,指符合資格的印度境外居住者以外幣存入銀行的存款。銀行取得外幣資金,並須在存款到期時,連同約定利息一併返還給存款人。
外幣資金之所以重要,是因為國際付款須使用海外接受的貨幣。印度盧比存款支撐國內經濟活動,美元及其他外幣則有助履行對海外供應商、投資人與貸款人的義務。
Kotak 表示,在地緣政治局勢不明朗之際,這次募資強化了印度的外匯資源。以固定利率籌資,也讓印度得以避免全球借款成本隨後上升所帶來的影響。
這項好處伴隨未來的償還義務。存款到期時,銀行須備妥外幣還款,或說服存款人續存。Kotak 擔心,印度應利用存款所爭取的喘息空間,建立更穩健的對外收入來源及金融韌性。
因此,實際挑戰跨越一段時間:資金先流入、支撐金融體系,之後則帶來還款需求。準備工作必須同時考量欠款金額與付款到期時間。
8 月 31 日截止日為何重要
Kotak 肯定 RBI 在 8 月 31 日結束募資計畫,時間早於美國公債殖利率 9 月初大幅上升。他表示,印度在殖利率上揚前已按固定利率取得美元資金,避免了至少高出 100 個基點的成本。
一個基點是百分之一個百分點。上升 100 個基點,例如代表年利率從 5% 升至 6%。對大型借款計畫而言,即使只差一個百分點,利息支出也可能大幅增加。
Kotak 提出的時間順序如下:
- 8 月 31 日:據 Kotak 表示,RBI 結束存款募資計畫。
- 9 月初:美國公債殖利率大幅上升,使新取得的美元資金成本提高。
- 2026 年 10 月 26 日:Kotak 在孟買峰會演講中呼籲為未來還款做好準備。
- 未來三至五年:他估計印度可利用這段期間強化財務狀況,為存款到期還款預作準備。
Kotak 認為,這個時機讓印度在籌資時節省了成本。他的警告著眼於後續發展:善用較低成本的資金期間,提升印度履行最終還款義務的能力。
美國公債報酬如何影響局勢
Kotak 也提到美國政府公債與印度政府債券報酬率之間的競爭。他指出,10 年期美國公債殖利率約為 5%,同年期印度政府債券的殖利率則約為 7.4%。
貨幣安排可能改變這項比較。以盧比計價的投資人購買美元資產時,除了債券價值變動,也須面對匯率波動。避險是指事先安排未來的貨幣兌換,以降低投資換算為盧比後價值的不確定性。
Kotak 提到每年約 3.5% 的貨幣避險成本,並估算投資美國資產換算為盧比後的報酬約為 8.5%。這項計算將貨幣因素加在美元殖利率之上。實務上,貨幣交易的方向會決定投資人是支付或收取相關遠期匯率差額。
依據他的數字,建議的報酬率比印度政府債券高出 1.1 個百分點,也就是 110 個基點。實際報酬則取決於交易條件、市場准入及其他成本。
Kotak 更廣泛的憂慮是,投資人會跨貨幣比較投資機會。他也表示,在通膨與地緣政治緊張局勢影響下,印度 10 年期政府債券殖利率已上升約 75 至 80 個基點。這些變動會影響其他國內借款的定價利率。
稅制正在影響國內儲蓄流向
印度投資人在選擇資金去向前,還會比較另一項因素:扣稅後能保留多少報酬。Kotak 提到,資本利得的有效稅率約為 14.95%,包含附加稅及其他費用;大型個人投資人的利息所得稅率則可能高達 39%。
資本利得是出售投資所得高於買入價格的利潤。利息則是存款或透過計息工具出借資金所獲得的收入。兩者的課稅方式會影響儲蓄者對不同投資的偏好。
依照 Kotak 提到的稅率,假設應稅資本利得為 100 盧比,扣稅後約剩 85.05 盧比;100 盧比的應稅利息則剩下 61 盧比。這個例子將收入金額設為相同,以呈現稅負差異;實際稅額則依投資人及投資項目而定。
Kotak 表示,這種差距促使手頭有閒置資金的人轉向能帶來資本利得的投資,包括股票,並使存款及其他付息工具的需求承受壓力。
對銀行而言,家庭儲蓄如何分配十分重要,因為存款是主要資金來源。Kotak 將國內稅務選擇納入外幣資金的同一場討論:兩者都會影響金融體系從何處取得資金,以及為此必須付出多少成本。
國內買進與外資賣出可能同時發生
Kotak 估計,外國投資人持有約 7,000 億美元的印度資產。若納入外國直接投資,他估算外資投資總額約為 1.5 兆美元。
證券投資包括持有股票、債券等金融資產。外國直接投資通常代表對企業持有較長期的所有權權益。Kotak 以這些數字說明外資參與印度經濟與市場的規模。
外國投資人賣出時,印度國內投資人可以買進,支撐股價;外資賣方之後可能把盧比所得兌換成美元並匯出,造成外幣需求,即使國內市場參與度仍維持強勁也是如此。
Kotak 談到印度買方在這類交易中的角色時表示:
在某種程度上,外資流動發生時,印度投資人正好扮演對應的一方。另一方面,印度投資人直接或間接地讓外國投資人得以退場,我並不反對。這是自由市場,我們必須尊重這一點。
他的憂慮是,國內投資熱潮與印度的對外帳相互牽動。國內買盤可以承接賣出的資產,但外匯市場仍須因應投資人將資金匯往海外的需求。
黃金進口增添美元需求
Kotak 提到,截至 2026 年 3 月的財政年度,印度經常帳赤字為 260 億美元,黃金進口額則為 720 億美元。他認為,如果沒有這些黃金進口,印度就會出現經常帳盈餘。
經常帳記錄商品與服務貿易,以及跨境所得與移轉。赤字代表這些項目的對外支出高於收入。印度接著必須透過投資流入、借款或其他外部資源取得融資。
依照 Kotak 採用的數字,若從 260 億美元的赤字中扣除 720 億美元的黃金進口額,其他帳目維持不變,便會轉為 460 億美元盈餘。因此,黃金進口額約為他所提赤字的 2.8 倍。
Kotak 表示,截至 2027 年 3 月的財政年度,黃金進口額可能達 900 億美元,石油進口額則可能為 600 億至 650 億美元。他對黃金進口的預測比前一年度的 720 億美元高出 180 億美元,增幅為 25%。
Kotak 認同印度家庭有權持有黃金,但也呼籲策略性考量購買黃金所需的外幣。他警告,大量黃金進口若再加上證券投資資金流動帶來的壓力,可能使盧比承受貶值壓力。
印度應在還款到期前建立什麼
Kotak 呼籲投資研究、科技,以及服務印度境外需求的產業。他認為,印度應利用未來三至五年,在特定領域提升競爭力,而非只依賴尋求進入印度國內市場的海外投資人。
Kotak 闡述對印度產業的期許時表示:
印度必須在未來五年內,至少在幾個領域打造實力,成為一股足以與各方抗衡的力量,並在世界所需的領域獲得全球認可。
將商品與服務銷往海外的企業,可以透過營收帶進外幣。這是不同於必須日後償還的存款、或所有人最終可能將收益匯回的投資之外,另一種外部資源來源。
Kotak 的主張將還款問題與更廣泛的經濟連結起來。競爭力更強的產業可以創造海外收入,而儲蓄、稅制及進口方面的決策,則會影響印度需要多少外部融資。
他眼前傳達的訊息是做好準備,而非驚慌。Kotak 對印度的長期前景仍持正面看法,同時呼籲決策者與金融機構善用存款爭取到的時間,強化印度處理對外付款的能力。
重點整理
- Kotak 估計,逾 1,300 億美元的 FCNR(B) 資金,未來三至五年可能須償還 1,600 億至 1,700 億美元,包含利息。
- 他肯定 RBI 在 8 月 31 日結束募資,並表示之後籌資的成本至少會高出 100 個基點。
- 他的債券比較顯示,避險後的美國公債換算為盧比後,報酬約為 8.5%;印度政府債券則為 7.4%。
- 他表示,稅負差異正使國內儲蓄流向資本利得投資,而非利息所得。
- Kotak 指出,截至 2026 年 3 月的財政年度,印度黃金進口額為 720 億美元,經常帳赤字則為 260 億美元。
- 他呼籲在存款到期前,投資研究、科技及滿足全球需求的產業。