沒有提款卡的新銀行
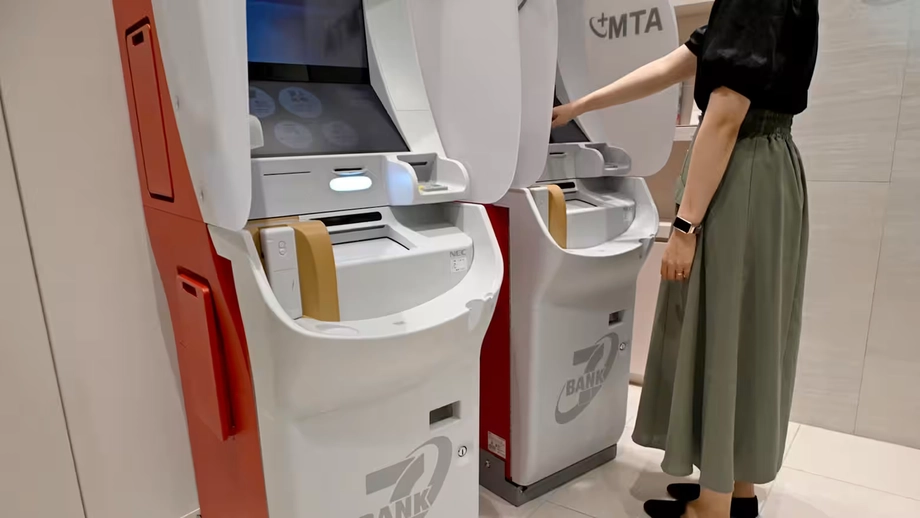
三菱日聯金融集團計劃於2027年推出新的數位銀行,並不發行提款卡。三菱日聯 Emutto 銀行的客戶將改用智慧型手機應用程式存入及提領現金,初期可透過日本全國約28,000台 Seven Bank ATM辦理。
這項服務若按計劃推出,將使這家新銀行成為日本主要銀行集團旗下第一家不發行提款卡的銀行。此舉也將把部分網路銀行及地方銀行已採用的模式,帶進大型銀行集團的新零售銀行業務。
客戶會在應用程式中輸入要提領的金額,再掃描支援此服務的 ATM 螢幕上顯示的 QR code。QR code 是一種方形圖樣,可由手機相機讀取,讓應用程式與 ATM 交換交易所需資訊。
三菱日聯金融集團表示,此舉旨在降低發卡成本,並透過多重驗證強化安全性。集團也計劃將省下的成本用於客戶服務,包括存款利息,預計未來可每日支付利息。
這項變動只適用於計劃以獨立單位成立的新銀行。既有的三菱日聯銀行客戶仍可使用提款卡。對於在兩家銀行之間做選擇的客戶來說,實際差異很明確:使用新服務預定的 ATM 提領方式,必須有智慧型手機。
現金提領方式
Emutto 銀行的提款流程將從客戶的手機開始。客戶開啟銀行應用程式、輸入金額,再用應用程式掃描 ATM 螢幕上的 QR code。機器吐出現金前,將透過智慧型手機服務進行驗證。
存款也會透過智慧型手機應用程式及 QR code 流程辦理。現金仍會經由實體 ATM 存入,只是客戶不必再插入提款卡來識別帳戶。
對使用者而言,改變的是需要攜帶的物品。由於銀行不會發行提款卡,錢包裡可以不放卡片;但客戶必須有一支能安裝並使用銀行應用程式的手機。ATM 仍是數位帳戶餘額與實體鈔票交會的地方。
三菱日聯金融集團將應用程式定位為這些交易的標準管道,而不是與新發行的卡片並行的額外選項。因此,帳戶存取及驗證方式的設計,將是這家新銀行日常服務的關鍵。
初期將透過 Seven Bank ATM 提供服務
Seven Bank 是計劃中的 ATM 合作夥伴,將於服務推出時提供據點。其 ATM 設於日本各地的 7-Eleven 門市及其他地點,讓新銀行無須自行建置全國性的 ATM 網絡,也能提供現金服務。
初期網絡預計約有28,000台 ATM。客戶將透過參與服務的便利商店 ATM 存款及提款,而非依賴專屬分行網絡辦理這些交易。
此外,服務也將適用於 FamilyMart 門市分階段安裝、用以汰換現有機台的約16,000台 ATM。是否支援三菱日聯銀行現有的 ATM,仍在評估中。
這項合作把客戶常視為同一間銀行提供的兩項服務分開:Emutto 銀行負責持有帳戶並提供應用程式,Seven Bank 的機台則負責處理實體現金。對客戶而言,便利的 ATM 據點與能授權交易的應用程式缺一不可。
安全驗證將從卡片轉移至應用程式
三菱日聯金融集團認為,透過應用程式驗證,比常見的提款卡加個人識別碼(PIN)組合更安全。其計劃是採用多重驗證,以協助防止未經授權的交易。
驗證是銀行用來確認提出存取要求的人有權使用帳戶的程序。傳統 ATM 流程中,客戶出示提款卡並輸入密碼。根據新計劃,智慧型手機服務將透過多個步驟接手確認存取權限,包括手機解鎖密碼及登入應用程式。
這項安全措施旨在移除交易中的實體卡片,同時降低詐欺風險。客戶將透過應用程式操作 ATM,QR code 則會把機台上顯示的交易資訊與手機上的操作流程連結起來。
三菱日聯金融集團尚未說明手機遺失或無法使用時的處理方式、交易手續費、存款利率或確切開業日期。這些細節將影響客戶是否認為服務符合日常需求,尤其是在手機無法使用時。
降低發卡成本,或可挹注存款服務
三菱日聯金融集團計劃降低發卡支出,並將省下的成本用於改善服務,包括提供存款利息。這項提案將銀行內部的營運調整,與客戶可在帳戶中感受到的好處連結起來。
實體卡片需要製作及發行。不發卡的銀行便可省下這類支出。三菱日聯金融集團計劃將省下的成本用於支持新銀行的客戶服務,而非僅把取消卡片視為 ATM 操作方式的改變。
預計利息將每日發放。銀行支付給客戶的存款利息,是客戶將存款放在銀行所獲得的報酬;而支付時程則決定這筆錢何時入帳。
每日支付代表利息入帳頻率更高。不過,客戶實際能獲得多少利息,仍取決於適用利率、帳戶餘額及帳戶條件。客戶在考量使用應用程式是否便利時,也需要一併評估這些產品條件。
從第一台提款機到智慧型手機
日本的提款卡制度可追溯至半世紀以前。1969年,歐姆龍與住友銀行推出日本第一台現金提領機,讓客戶不用在銀行櫃檯排隊也能提領現金。
在此之前,客戶通常會在櫃檯使用存摺及個人印章,作為身分確認與提款流程的一部分。現金提領機引入提款卡及 PIN 碼的方式,至今仍為人熟悉。
- 1969年:歐姆龍與住友銀行推出日本第一台現金提領機,使用提款卡及 PIN 碼提款。
- 近年:部分網路銀行及地方銀行開始提供透過智慧型手機應用程式操作 ATM 的服務。
- 2027年:三菱日聯金融集團預計推出不發行提款卡的新數位銀行,初期可透過 Seven Bank ATM 提供服務。
這段歷史反映的是客戶存取帳戶方式的變化。第一批現金提領機讓提款不再受限於銀行櫃檯;如今,智慧型手機交易則讓身分識別工具從獨立的塑膠卡片,轉移到客戶日常隨身攜帶的裝置上。
對既有客戶有何影響?
三菱日聯銀行將繼續提供提款卡服務。因此,三菱日聯金融集團將提供兩種不同的服務模式:既有銀行繼續支援提款卡,另一家獨立的數位銀行則以智慧型手機應用程式為核心。
平時習慣用手機處理銀行業務的客戶,可能會覺得新流程很熟悉,尤其是已在其他地方使用類似服務的人。偏好實體卡片的客戶,仍可選擇使用既有的三菱日聯銀行服務。
其他大型銀行集團也能觀察客戶對一家從成立之初就不發卡的銀行有何反應。不過,眼前的變動僅限於三菱日聯金融集團計劃成立的新機構。新銀行開業後,將把既有的智慧型手機 ATM 操作方式拓展至日本主要銀行業的新領域,同時繼續提供現金存款及提款服務。
重點整理
- 三菱日聯金融集團計劃於2027年推出三菱日聯 Emutto 銀行,且不發行提款卡。
- 客戶將使用智慧型手機應用程式及 QR code,在 ATM 存款及提款。
- 初期網絡預計約有28,000台 Seven Bank ATM,服務也將適用於 FamilyMart 門市分階段安裝、用以汰換現有機台的約16,000台 ATM。
- 是否支援三菱日聯銀行現有的 ATM,仍在評估中。
- 三菱日聯金融集團計劃透過手機解鎖密碼及應用程式登入等步驟強化驗證,並將省下的發卡成本用於客戶服務。
- 預計每日支付利息,產品條件仍有待說明。
- 三菱日聯銀行現有的提款卡將繼續提供。