2025 年馬來西亞房市分歧加劇的原因是什麼?
2025 年走到年中,馬來西亞房地產市場呈現兩種步調。官方數據顯示,成交量轉弱,但價格仍有支撐。國家房地產資訊中心(Napic)指出,2025 年上半年交易量為 196,232 宗,較去年同期減少 1.3%,總交易額則小幅增加 1.9%,約達 1,077 億令吉。整體數字掩蓋了各地區的明顯差異。柔佛州和檳城在新一波工業投資及與新加坡相關買家的帶動下,動能增強;吉隆坡則受大量未售出的高樓住宅拖累。
目錄
這種分歧在不同市場區隔中都看得見。工業與物流不動產在資料中心開發熱潮,以及馬來西亞作為製造與貿易樞紐的角色支撐下,成為表現最亮眼的類別。首都的辦公室和零售市場逐漸穩定,空置率改善,也有新一批品質較高的空間即將供應。住宅市場則較為複雜。許多州的有地住宅需求維持穩定,但大城市公寓的銷售週期拉長。
市場分析師以「滯銷」一詞,形容推出後九個月或更久仍未售出的已完工單位。這類庫存占用開發商資金、拖累新案推出,並使受影響的次級市場面臨價格壓力。Napic 最新統計顯示,已完工但未售出的住宅單位有 26,911 戶,估計價值為 164.4 億令吉,其中公寓和大樓住宅約占總數的 58%。2024 年全國滯銷住宅庫存曾經減少,但 2025 年初,部分城市地區的建案完工速度超過買方承接速度,庫存因此再度小幅增加。
即使受到庫存拖累,房價仍未下跌。排屋和半獨立式住宅的成交維持穩定,二手市場交易占大宗;開發商則放慢新案推出,重新調整產品方向,以符合買方負擔能力。這些變化有助於解釋,為何市場放緩是局部現象,而非全面性的衰退。
跨境需求與工業景氣帶動柔佛州快速成長
柔佛州的市場動能十分明顯。Napic 數據及產業追蹤機構資料顯示,柔佛州在上半年新推出的住宅案數量居各州之冠,工廠、物流園區及開發用地也吸引愈來愈多投資。Knight Frank 指出,柔佛州 2025 年第一季住宅交易額增加約 14%。兩項政策計畫正形塑市場前景:柔佛-新加坡經濟特區預計加快貿易與投資流動,而連接新山與新加坡兀蘭的跨境捷運系統(RTS)目標於 2026 年通車。兩者相輔相成,讓日常通勤更便利,也提高了馬來西亞一側的住宅、辦公室及工業資產吸引力。
新加坡外溢需求與 RTS 連結
新加坡和柔佛州的房價差距仍大,因此新加坡買家和租客常跨境尋找價格更實惠的選擇。更完善的交通連結將進一步推動這種趨勢。對在新加坡工作的柔佛居民而言,鐵路連線可帶來更可預測的通勤時間,通勤成本也比目前的道路通關方式低。這將擴大 RTS 車站周邊住宅的買方群體、帶動成熟郊區的租屋需求,也吸引需要跨境人才的企業加深布局。
工業與資料中心動能
工業不動產是柔佛州成長的重要支柱。JLL 第二季研究指出,柔佛州、巴生谷和檳城的優質廠房需求強勁。馬來西亞當季新增超過 200 萬平方英尺的現代化倉儲空間,但汽車、電子和第三方物流業者承租新供給後,空置率收緊至約 2%。物流與工業不動產的資本價值年增約 4%,顯示投資人持續轉向收益穩定的資產。
資料中心也為需求增添另一股動能。馬來西亞目前有超過 600 百萬瓦的資料中心運作容量,另有超過 1,300 百萬瓦正在興建,未來待開發案的規模則遠超過 3 吉瓦。Knight Frank 統計,光是 2024 年,與資料中心相關的投資承諾就超過 1,600 億令吉。柔佛州具備土地供應充足、鄰近新加坡雲端服務需求,以及電網基礎設施逐步改善等優勢,進而帶動就業、供應商聚落,以及鄰近地區對住宅和服務的穩定需求。
電子產業與交通新計畫支撐檳城市場
檳城的發展軌跡有所不同,但同樣值得關注。數十年前在當地扎根的電子與電機產業聚落,持續吸引跨國製造商、擴大供應鏈,並支撐多元的房地產市場。新的工業園區逐步成形,規劃已久的基礎建設,包括檳城矽島計畫和珍珠線輕快鐵(LRT Mutiara Line),預計將帶動主要交通走廊沿線的更多開發。辦公室需求維持穩健,住宅市場也大致平穩;高樓住宅交易量與交易額略有走弱,但交通便利地區的有地住宅需求提供了支撐。
製造業重鎮帶動住宅需求
製造業薪資支撐中產階級收入,進而帶動住宅購買和租賃需求。檳島土地有限,買家愈來愈多轉往威省等本島地區,以較低的入門價格購買更大的住宅。開發商正推出結合多種用途的新市鎮,並規劃交通節點、零售設施和學校近在咫尺,這種模式歷經多次市場週期,展現出韌性。
吉隆坡大眾市場公寓降溫,辦公室與零售市場回穩
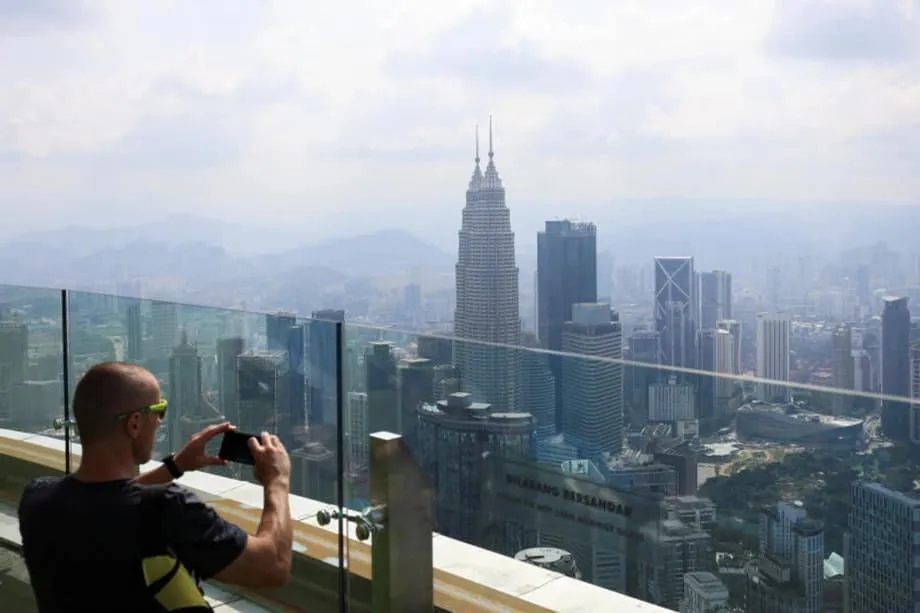
吉隆坡市場呈現矛盾局面:辦公室市場逐步復甦,零售市場趨於穩定,但許多大眾市場公寓仍在尋找買家。JLL 指出,吉隆坡辦公室空置率從 2024 年第二季約 24%,降至一年後約 19%;各次級市場合計吸納超過 23 萬平方英尺的辦公空間。最新完工的敦拉薩國際貿易中心(Tun Razak Exchange)Lendlease Campus,提供 20 萬平方英尺的高規格辦公空間。The Capitol 和 UOA Duo Tower 等建案加速推進,預計 2026 年將有更多供給。零售空置率降至約 15.7%;餐飲、時尚和體驗式消費概念支撐租戶需求,兩座指標性購物中心 Ombak KLCC 和 118 Mall 則預計於未來 12 個月內開幕。
高樓住宅供給過剩抑制市場動能
住宅市場則是另一番景象。Napic 指出,已完工但未售出的庫存中,公寓和大樓住宅占相當比重;分析師表示,吉隆坡的滯銷庫存負擔在全國名列前茅。Knight Frank 觀察到,吉隆坡第一季房價年增約 3.2%,但交易量下滑近 9%,反映買方因供給充足而態度審慎。高收入買家仍在高端市場交易,新完工的豪宅單位也達數千戶,但一般市區公寓的租金收益率往往低於全國水準。市場研究估計,首都的租金毛收益率依地點和屋齡而異,約為 3% 至 5%;大型公設空間的管理費也會壓低報酬。
房價、貸款與可負擔性
全國房價緩步上漲。2024 年房價指數年增約 1.4%。多數類別的房價在當年第四季季減,並於 2025 年初趨於穩定。2024 年第四季平均成交價約為 48.4 萬令吉;至 2025 年年中,全國平均價格約為 49 萬令吉,增幅約 0.7%。按交易量計算,排屋仍是最受歡迎的住宅類型;高樓住宅則在不同地區和價格區間之間呈現最大差異。
住宅可負擔性取決於收入、借貸成本,以及符合家庭需求的供給。馬來西亞國家銀行在 2025 年上半年將政策利率維持在約 3%,未償住宅貸款也持續穩步增加。目前房貸略低於國內生產毛額的一半,勞動市場穩健,失業率約為 3%。超過五分之四的家庭居住在自有住宅,私人租屋市場規模相對較小;政府則透過信貸擔保、印花稅減免,以及 2025 年預算案中的可負擔住宅配額,協助首購族。今年稍早令吉走強,加上預估經濟成長率介於 4.5% 至 5.5%,也進一步支撐家庭信心。
政策調整與供給選擇
政策選擇會影響市場走向。馬來西亞第二家園簽證於 2024 年改為三層級架構,多個州仍對外國買家設有最低購屋門檻,金額介於 50 萬至 200 萬令吉。產業團體呼籲更精準地設定配額和補貼,以減少高價市場的滯銷單位,同時保障真正首購族的購屋機會。開發商則縮減新案推出量,並將產品方向轉向較小、較實惠的有地住宅,以及交通便利的精巧型市區住宅。
投資評估、租金收益率與稅負
投資人正衡量資產價值與收益。部分估計顯示,全國平均租金毛收益率接近 5%,吉隆坡的一般收益率較低,柔佛州若干次級市場則較高。稅制也會影響投資表現。租金收入按個人所得稅率課稅,居民稅率最高約 20%,非居民約 25%;房屋若在購買後幾年內出售,則須繳納房地產盈利稅。年度門牌稅和地租以國際標準來看不高,但大型高樓住宅專案的管理費可能累積成一筆開銷。即便計入這些成本,馬來西亞房地產的資本價值仍低於區域同業。吉隆坡市中心的頂級住宅每平方英尺仍約可售 240 美元,僅為新加坡房價的一小部分。
價值與風險並存的地區
尋求收益的房東通常會鎖定巴生谷外圍、靠近鐵路或主要道路走廊的連棟住宅和排屋,或是新山可通往 RTS 和工業帶的家庭型住宅。偏好資本增值的投資人,則可能關注檳城峇六拜和威省,當地工廠擴建計畫與基礎建設規劃交會。機構投資資金持續流向巴生谷、柔佛州和檳城的工業與物流資產,這些資產租金穩定、資本價值上升,且租戶需求深厚。主要風險包括可能拖慢工廠投資決策的關稅不確定性、資料中心的電費與供電能力,以及支援先進製造業所需的技術人才。
2025 年下半年觀察重點
幾項指標將有助於判斷目前的市場分歧會縮小還是持續。柔佛-新加坡經濟特區的進展、RTS 和檳城輕快鐵的資金與監管里程碑,以及東海岸鐵路的工程標案決策,都將影響新增就業和住宅需求的集中地。在巴生谷,年底前預計完工、面積超過 400 萬平方英尺的倉儲空間,將考驗物流業者吸納新供給的速度。隨著新大樓陸續啟用,吉隆坡辦公室租賃市場也將顯示空置率能否持續下降。住宅市場方面,老舊市區公寓的價格調整幅度、柔佛州和雪蘭莪州新市鎮建案的銷售速度,以及房貸核准進度,都是值得關注的關鍵指標。
重點整理
- 2025 年上半年全國交易量減少 1.3%,降至 196,232 宗;總交易額增加 1.9%,約達 1,077 億令吉。
- 柔佛州新推出住宅案數量居各州之冠,2025 年第一季交易額增加 14%。柔佛-新加坡經濟特區和 RTS 連線是主要利多。
- 在電子製造業、新工業園區及珍珠線輕快鐵等即將到來的交通建設投資支撐下,檳城市場維持韌性。
- 吉隆坡辦公室空置率從一年前約 24% 降至約 19%,淨吸納量表現正面,且有更多高規格空間即將供應。
- 吉隆坡大眾市場高樓住宅面臨滯銷庫存問題。2025 年第一季市區房價年增約 3.2%,但交易量下滑近 9%。
- Napic 統計有 26,911 戶已完工但未售出的住宅,價值 164.4 億令吉,其中公寓和大樓住宅占比最高。
- 開發商重新調整供給,上半年新推出住宅案減至約 23,000 戶,幾乎只有前一年的一半。
- 政策利率維持在約 3%,房貸穩步增加,政府計畫持續協助首購族。
- 租金毛收益率依地點和資產類型約為 3% 至 5%。租金收入和資本利得稅會影響淨報酬。
- 工業不動產仍是表現最強的類別,物流空置率低,資料中心建設案的規模也相當可觀。