為何這麼多韓國長者仍在工作
金恩熙在一家公司工作了30年,57歲時接受自願退休。如今,她在社區布告欄和網路上搜尋兼職,希望在兩個兒子完成大學學業期間,能靠這些工作支付帳單。穩定工作多年後,求職的現實令她備感挫折。金恩熙說,年齡、薪資和適合五十多歲後段人士的職缺有限,讓她覺得處處受限。
目錄
談到最後一份工作的經歷後,她直言自己別無選擇。
如果我拒絕優退方案,他們還是會把我解雇。我試著找另一份穩定工作,但以我的年紀來說並不容易。
她打算至少再工作五年,即使如此,前景仍讓她感到不確定。金恩熙說,學費、房租和日常開銷的負擔,讓她幾乎沒有喘息空間。
我沒想到就業現實這麼嚴峻。現在我明白,為什麼這麼多人即使沒有經驗,也要創業做小生意。
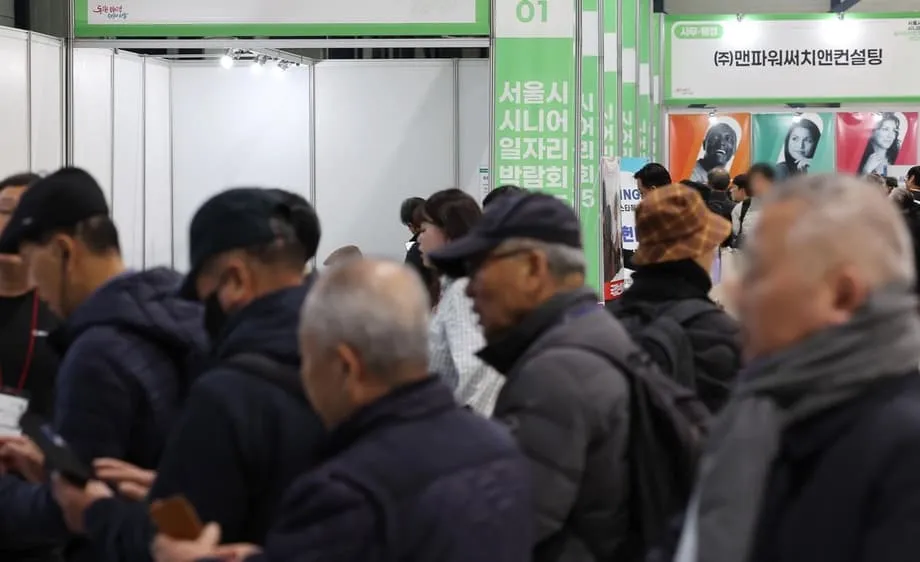
她的故事反映出更廣泛的現象。韓國65歲以上人口的就業率高居已開發國家之冠。2023年,韓國這個年齡層仍在工作的比例為37.3%,高於 OECD 平均的13.6%,也高於日本的25.3%。韓國在2025年進入超高齡社會,65歲以上人口占20.3%,預計到2050年將超過40%。許多長者表示希望工作到約73.4歲,但對多數人而言,這並非生活方式的選擇。調查顯示,54.4%的高齡工作者表示,繼續工作是為了負擔生活開銷。只有少數人是出於享受工作或避免無聊。
從選擇變成不得不
高齡者就業率居高不下,是兩股力量交會的結果:人們早早離開主要工作,卻要到較晚時才開始領取金額有限的退休金。這導致許多人從最後一份穩定薪水入帳,到第一筆退休金入帳之間,出現漫長的收入空窗期。即使工作內容與過往職涯關聯不大,許多長者仍透過兼職、日薪契約工作和小型家庭企業填補這段空窗。
提早退休與延後領取退休金如何造成收入空窗
韓國法定退休年齡為60歲,但截至2025年,人們離開主要工作的平均年齡為52.9歲。領取退休金的年齡則朝相反方向調整。1961年至1964年出生者從63歲起可領取,1969年或之後出生者則從65歲起可領取。這段期間,許多家庭仍需要收入,卻已失去主要職涯工作的穩定性。常見的因應方式是接受低薪職務、拼湊兼職班表,或以有限積蓄開設小型企業。
企業的薪酬制度也助長這種趨勢。許多公司採行以年資為基礎的薪酬與升遷制度,薪資取決於服務年資,而非具體職務或工作表現。年資愈深,薪資成本愈高。雇主常透過鼓勵五十多歲的員工提早退休來削減成本。國際貨幣基金組織(IMF)在評估韓國勞動市場時指出,這些僵化制度是人們過早離開穩定工作的原因之一。
韓國勞動市場的結構性僵化,也就是以年資為基礎的薪資與升遷制度,導致人們過早退休。
以年齡為依據的規定與做法,進一步影響人們退休後的出路。法律允許企業將強制退休年齡訂為60歲或以上。許多職場也採行薪資高峰制,在退休前幾年降低員工薪資。人權團體指出,這些政策將高齡工作者推向薪資較低、缺乏保障,且往往與過往經驗無關的工作。情緒上的打擊也可能很大。一份人權報告引用一名52歲律師的說法:
這侵害了人的尊嚴。只因為我年紀大了,就不能繼續在工作一輩子的地方工作。
退休金試算:給付能涵蓋什麼,又不能涵蓋什麼
公共退休金有所助益,但對許多家庭而言,仍不足以支付基本開銷。2024年國民年金平均月領金額約為66萬韓元(約450美元)。韓國政府估算,單身者每月最低生活費為134萬韓元。這項差距說明,為什麼許多人開始領取退休金後仍繼續工作。自2000年代以來,韓國已擴大退休金保障範圍,也特別努力讓工作期間未納入保障的人獲得保障。沒有任何退休金收入的長者比例,從2006年的近69%降至2022年的8.7%。即便如此,韓國仍是 OECD 高齡貧窮率最高的國家,2023年達40.4%。女性和75歲以上長者面臨的困境最為嚴峻。2022年,領取國民年金的高齡女性僅占32.4%,男性則為56.9%。高齡女性貧窮率達48.7%,75歲以上人口則達61.3%。
證據顯示,非繳費型給付可以減輕困境,而不會讓人退出勞動市場。研究韓國自2014年起擴大基礎年金的報告發現,這項政策有效降低老年貧窮,對最弱勢族群尤其如此,而且沒有明顯跡象顯示受益者因此停止工作。有些家庭減少了給父母的私人匯款,但整體而言,長者的收入保障增加,成年子女的財務負擔也減輕。
退休金制度內的誘因也會影響人們的選擇。韓國提供延後請領選項,每延後一年開始領取國民年金,給付金額便提高7.2%。許多能找到工作的人會選擇延後請領,希望日後領到較高的月退金。此外,政府也會對目前收入較高的人實施所得審查,調降其老年年金給付。超過門檻者的給付最多可能減少50%,但主要影響薪資較高的工作者。對許多急需現金的長者來說,即使給付暫時減少,找工作仍然划算。
家庭支持逐漸減弱
長久以來,韓國長者仰賴子女在晚年提供扶養,但這道安全網正逐漸縮小。根據《韓國老年人縱貫研究》的研究,退休時子女提供的經濟支持仍有一定助益,但隨著家庭規模縮小、年輕成年人也面臨自身的經濟壓力,這種支持正逐漸減弱。低生育率與預期壽命延長,意味著需要籌措生活費的年數增加,能提供協助的工作年齡家庭成員卻變少。這項人口變化使充足的退休金和合適的工作機會更加重要。
工作品質與職涯脫節
長者最容易找到的工作,往往薪資較低、保障不足,且需要良好的體力。政府公開資料與預算機構的分析都指出一種趨勢:高齡受薪者約61%從事非典型工作。近半數在規模極小的企業任職,49.4%受雇於員工不到10人的公司。工作內容往往技術門檻低且偏勞力:35.4%的高齡工作者從事基層職業,約15%操作機械。超過半數,即53.2%,表示新工作與離開主要雇主前所累積的職涯經驗幾乎沒有關聯,甚至完全無關。薪資落差十分明顯。五十多歲後段的工作者平均月薪約為351萬韓元。到了六十多歲初期,許多人退休後重新就業,平均薪資降至約279萬韓元,跌幅約20.5%。
這種脫節浪費人力資本,也削弱家庭財務;而此時生活成本與醫療需求往往正逐漸增加。讓技能與職務更相符、提供更多適合高齡學習者的訓練,以及加強防止年齡歧視的措施,都有助於讓更多長者在相關職位上留任更久。對雇主而言,這也代表重新設計職務以減少搬重物、協助員工轉為兼職,並重視資深員工能提供的指導能力與客戶應對經驗。
延長工作年限,也需要更好的工作
隨著愈來愈多人工作到六十多歲後段甚至七十多歲,工作品質也愈加重要。符合高齡者需求的職務設計、可預期的班表、醫療服務,以及公平的薪酬制度,都能減少人員流動與身體負擔。加強落實不因年齡而異的平等待遇,並訂定透明的升遷標準,也有助於資深工作者留在最能發揮所長的職位。
政策制定者目前提出的方案
改革呼聲日益升高。IMF敦促韓國提高退休年齡,並以職務為基礎的薪酬取代年資制,使薪資與職務及工作表現相符。目標是在不讓資深員工成為雇主日益沉重的成本負擔下,讓他們留在穩定職位。國際比較顯示,韓國仍有改革空間。韓國法定退休年齡低於許多 OECD 國家。IMF也指出,韓國的退休金請領年齡在 OECD 國家中偏低。OECD分析估計,若到2035年將退休金請領年齡提高至68歲,到2070年就業總人數可增加14%,GDP可提高12%。
韓國國內的政策討論聚焦於三個方向。第一,讓薪酬制度更以職務為基礎,避免企業只把職涯後期的員工視為成本。第二,擴大社會安全網,納入更多非典型工作者,包括擴大就業保險、改善給付申領管道,以及運用勞動所得稅額抵免等工具支持低薪工作。第三,強化老年安全網,提升國民年金的給付充足性與永續性,並更有效地將基礎年金提供給最弱勢族群,包括許多女性和75歲以上長者。健康與長期照護改革同樣重要,因為慢性病往往決定一個人能否繼續工作。
企業也責無旁貸。日本要求雇主確保高齡者可工作至70歲,不論是在原公司或透過其他安排。韓國企業與監管機關正討論如何延長工作年限,同時配合不同產業與職業的需求。辦公室職務或許比體力負荷較重的工作更容易調整。延長職涯的措施若能配合培訓、職務重新設計,以及明確保障因健康狀況或工作性質而無法延長服務年限的工作者,成效會更好。
誘因如何影響退休時間
研究韓國的經濟學家發現,高齡工作者會對退休金和薪資制度中的長期誘因做出明顯反應。繼續工作可獲得額外收入,延後請領退休金也能提高未來給付,這些因素都會降低立即退休的可能性。相較之下,在控制其他因素後,退休金資產總額本身較難預測一個人何時離開勞動市場。這種情況有助於說明,提高繼續工作的回報,並讓人們有機會留在合適的職位上,為何能發揮重要作用。
退休時,家庭的私人支持仍然重要,但家庭規模縮小,代表這種支持已無法獨力承擔所有需求。因此,退休規定、退休金制度、就業實務和醫療照護之間的政策協調已迫在眉睫。國民年金研究院一名研究人員總結了這項挑戰。
如果退休、退休金和就業政策持續各自運作,就無法改善高齡者的生活品質。我們需要協調改革,消除這些制度之間的摩擦。
勞動者的心聲
對金恩熙這樣的人來說,紙面上的政策,得靠一份份職缺來衡量。她持續留意住家附近的工作,希望薪水勉強足夠、工時也穩定。她的許多同儕考慮經營小型加盟店、跑外送,或擔任學校安全人員和公共服務職務。目標很簡單:維持收入,直到能支應家庭目標並取得較高的退休金。全國調查顯示,只要健康狀況允許、工作做得來,長者通常表示會工作到約73.4歲。
金恩熙談到,為什麼現在這麼多朋友都在討論開簡單的小店,或接下年輕求職者可能不會考慮的班。
我明白為什麼有人開小店或接兼職班。你只能盡力工作,撐到開始領退休金;即使開始領了,也可能還是需要額外收入。
她的話道出許多長者走在鋼索上的處境。改善工作品質、讓薪資與職務相符,以及提高老年基本收入保障的改革,不只能減輕困境,也能讓韓國更充分運用資深公民的經驗,造福家庭與整體經濟。
重點整理
- 2023年,韓國65歲以上人口的就業率以37.3%高居 OECD 之冠,遠高於 OECD 平均的13.6%。
- 多數韓國長者工作是為了負擔生活開銷,許多人表示希望工作到約73.4歲。
- 離開主要工作的平均年齡為52.9歲,退休金則依出生年份於63至65歲開始請領,形成漫長的收入空窗。
- 國民年金平均月領金額約66萬韓元,低於單身者每月134萬韓元的最低生活費。
- 韓國高齡貧窮率仍居 OECD 之冠,達40.4%;女性和75歲以上長者面臨的風險最高。
- 許多高齡工作者從事非典型、低薪、體力負擔大,且常與過往職涯無關的工作。
- IMF敦促韓國提高退休年齡,並改採以職務為基礎的薪酬制度。OECD估計,到2035年將退休金請領年齡提高至68歲,長期而言有助於提升就業與GDP。
- 研究顯示,擴大基礎年金可降低老年貧窮,且不會讓長者退出勞動市場。
- 延後請領退休金,每延後一年可提高給付7.2%,鼓勵部分長者延長工作年限。
- 專家呼籲協調改革退休規定、退休金制度、就業實務與醫療照護,以支持更長久且品質更好的工作生涯。