五座營運中的工廠,不代表五座晶圓廠
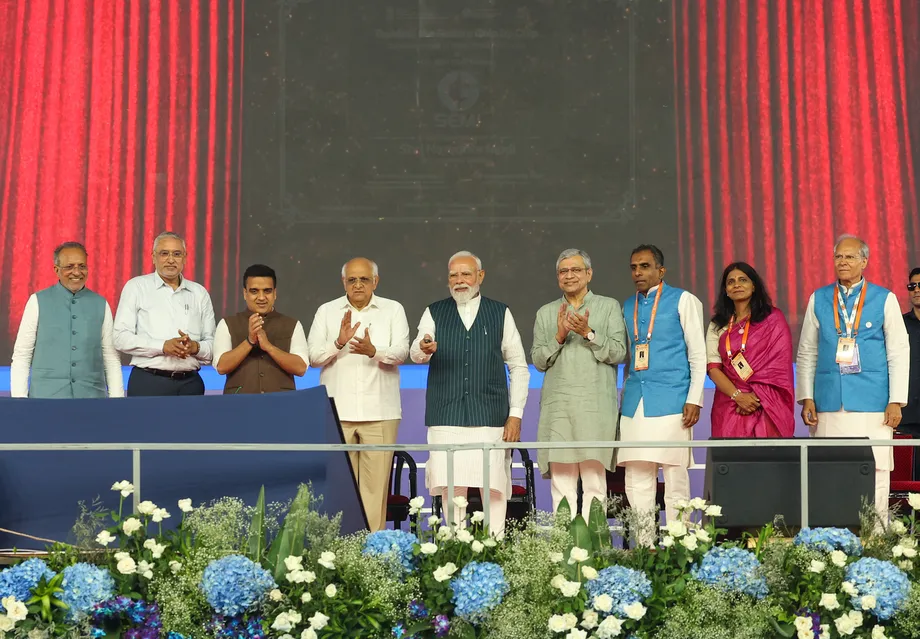
印度半導體產業已進入商業生產,但首批營運中的工廠主要集中在封裝與測試,而非矽晶片製造。2026年9月17日,總理納倫德拉・莫迪在新德里舉行的 SEMICON India 活動上,為五座營運中的半導體工廠喝采。這項區別很重要:這些設施負責組裝、連接、保護與測試晶片,而非在矽晶圓上製作晶片的電子電路。
目錄
這五座營運中的廠區,也應與經常在印度封裝產業報導中一併提及的五項重要投資計畫區分開來。一份9月峰會報導指出,CDIL Semiconductor 的組裝、測試、標記與封裝廠,以及 Suchi Semicon 的委外組裝與測試廠,是最新投入商業營運的兩項設施。電子與資訊科技部秘書長 S Krishnan 確認,營運中的廠區共有五座。其他大型計畫,包括 Tata Electronics 在阿薩姆邦的廠區,以及 HCL 與 Foxconn 在北方邦的合資案,當時仍處於不同的開發階段。
這代表印度確實有所進展,但進展範圍比「五座晶片工廠」這類標題所暗示的更窄。委外半導體組裝與測試(OSAT)是半導體製造的一環,但不同於晶圓製造;晶圓製造會在晶圓上打造微小電路,執行晶片的運算、資訊儲存或電力控制功能。
這項區別並不代表封裝是次要產業。印度的計畫涵蓋傳統組裝、車用模組與先進3D整合。核心問題在於,當晶圓製造計畫、供應商與熟練人力仍在追趕時,這些工廠能累積多少技術能力,並為國內經濟創造多少價值。
廣泛計畫從封裝領域起步
印度半導體任務的Semicon India 計畫資料顯示,聯邦內閣於2021年核准投入7.6萬億印度盧比。計畫範圍涵蓋矽晶圓與顯示器製造、半導體設計、封裝、化合物半導體、矽光子與感測器。因此,封裝是受支持的產業發展途徑之一,而非計畫的最終目標。
政府的任務概述也將這項承諾描述為約100億美元。概述還提到,馬哈拉施特拉邦規劃中的100億美元晶圓製造計畫,預計月產能為8萬片晶圓;並指出 NXP Semiconductors 正在印度投資逾10億美元,布局包括車用電子與電信等領域。這些說法描述的是投資目標,並不能證明規劃中的晶圓產能已投入營運。
概述預測,印度半導體市場到2026年將達630億美元。這是市場規模預測,不是國內晶片產量的衡量指標。半導體需求可以持續成長,但封裝產品內的電路仍可能來自海外。
對日期與計畫數量也須採取同樣審慎的態度。官方計畫頁面列出的 SEMICON India 2025 舉辦日期為9月2日至4日,地點在新德里的 Yashobhoomi。9月17日的公告則屬於報導所稱的2026年活動,於9月17日至19日在同一場地舉行。報導也提到,某一時期有六個邦的十項計畫獲准,至2026年10月時則接近12項。計畫核准、試產與商業營運是不同的里程碑。
生產時程實際呈現的進展
幾項發展有助於理解印度如何走到宣布五座工廠營運的階段,也說明為何工廠落成啟用日期,不一定就是設備首次開始測試晶片的日期。
- 2021年:聯邦內閣核准投入7.6萬億印度盧比的 Semicon India 計畫。
- 2024年:古吉拉特邦 Sanand 的 CG Semi 廠區舉行動土典禮。
- 2025年8月:根據總理辦公室資料,CG Semi 開始測試晶片。
- 2026年2月與3月:報導稱 Micron 的 Sanand 廠於2月啟用,Kaynes Semicon 的 Sanand 廠則於3月啟用。
- 2026年7月4日:莫迪為 CG Semi 的 OSAT 廠揭幕,該廠已開始商業封裝。
- 2026年9月17日至19日:SEMICON India 在新德里舉行,據報有五座廠區投入營運。
- 10月3日:阿薩姆邦首席部長 Himanta Biswa Sarma 表示,Tata 位於 Jagiroad 的首座無塵室已準備就緒,並開始試產晶片。
- 2026年12月或2027年1月:預計 Tata 阿薩姆邦廠區將正式啟用。
- 2028年:HCL 與 Foxconn 位於 Jewar 的廠區目標於該年投入營運。
據報,9月峰會吸引來自52個國家的逾600家企業與4萬名代表參與,其中包括300家海外企業。Infineon 宣布將在印度擴增28%人力。這些都顯示商業界有興趣,但無論是會議出席人數或招募公告,都無法證明工廠能交付多少符合規格的產品。
關於第三座廠區的描述也不一致。總理辦公室在7月稱 CG Semi 為第三座大型設施,另一份報導則稱 Tata 規劃中的阿薩姆邦廠區是印度第三座 OSAT 廠。這些報導沒有交代共同的計算方式,因此不能將相關稱呼視為一致的營運排序。
Sanand 從測試邁向商業出貨
總理辦公室於2026年7月4日發布的CG Semi 啟用聲明指出,Sanand 廠已開始商業晶片封裝。聲明列出的年產能為2億顆,目標產量為50億顆;目標是所述初期年產能的25倍。
莫迪以總理身分在啟用典禮上致詞時,表示印度的目標不僅止於封裝。
我們的目標是在印度建立完整的半導體生態系,從晶片設計到晶圓製造與封裝。
CG Semi 投資760億印度盧比,由 CG Power、日本 Renesas Electronics 與泰國 Stars Microelectronics 合作成立。據報,其業務重點包括車用微控制器,用來管理車輛內部各項功能。Renesas 提供半導體專業技術,Stars 則提供封裝技術與培訓支援。
不同報導所列產能數字有所差異。報導指出,目標為每日1,500萬顆,第二階段擴建則以2026年底前每日1,450萬顆為目標。這些數字與政府公布的年產能並不直接吻合。若沒有對營運日數、廠區階段與產品組合的共同定義,就不應將它們合併成單一產能估算。
Sanand 也是 Micron 投資27.5億美元設立的組裝、測試、標記與封裝廠所在地。報導稱,該廠擁有逾50萬平方英尺無塵室空間,啟用後數週內便開始向 Dell 與 HP 商業出貨。Kaynes Semicon 投資330.7億印度盧比設立的工廠,目標為每日約633萬顆晶片。該公司於2025年6月以1,380萬美元收購 Fujitsu 電力模組生產線,並與 IBM 合作研究覆晶與3D封裝。
Tata 阿薩姆邦廠與古吉拉特邦晶圓廠的功能不同
Tata Electronics 投資2,700億印度盧比,在阿薩姆邦 Jagiroad 興建的計畫,每日設計產能最高為4,800萬個半導體元件。首座無塵室完工並開始試產,代表朝商業生產邁進,但試產並不能證明工廠已達到規劃產量。
一份報導預計該廠將於12月開始生產,但未註明年份。另一份較晚的報導則是在10月宣布試產後,預計於2026年12月或2027年1月正式啟用。這些里程碑未必互相衝突:試產組裝、商業生產與正式開幕可以分別在不同時間發生。商業生產確切開始日期與實際產量,仍不同於預計的啟用日期。
Jagiroad 廠將採用打線、覆晶與系統級封裝技術。打線技術以細線連接晶片與封裝;覆晶技術則透過晶片表面的接點連接。兩者都能讓製成的晶片應用於更大型的電子產品中。
Tata 與 Qualcomm Technologies 計畫在 Jagiroad 生產 Qualcomm Automotive Modules,供印度與全球汽車製造商使用。這些模組結合 Snapdragon Digital Chassis 晶片與其他元件,用於數位座艙、資訊娛樂、連網功能與智慧車輛系統。Tata 也計畫在當地組裝並測試 Nexperia 的分立式半導體產品,也就是執行個別電氣功能的元件。
Tata 在古吉拉特邦 Dholera 的計畫則有不同功能:這是一座即將興建的300毫米晶圓製造廠,台灣 PSMC 為製程技術合作夥伴,ASML 則供應微影設備。Tata 與 Nexperia 正準備在當地生產 Nexperia 的 MOSFET 產品線。MOSFET 是常用於切換或控制電力的電晶體。若在阿薩姆邦封裝 Nexperia 產品,並在古吉拉特邦製造這些產品,就代表生產鏈中的兩個不同階段。
供應鏈離開中國,不代表所有產品都在印度製造
印度新興的封裝業者正建立中國以外的供應商網絡。報導估計,OSAT 供應鏈中的供應商通常有55%至60%來自中國。這個數字反映供應商來源集中度,不一定代表中國占各廠採購支出的比例。
據報,Tata 至少已為 Jagiroad 廠簽約引進九家中國以外的供應商,包括新加坡 ASMPT、荷蘭 Nexperia、日本 Fujifilm 與馬來西亞 Kelington。這個供應網絡涵蓋設備、材料與製造支援。Kaynes 則與日本 AOI Electronics 合作,取得封裝專業技術,並與 Mitsui & Co. 合作採購日本材料。
這些選擇旨在降低出口限制、關稅不確定性與供應中斷帶來的風險。它們將對單一地區的依賴轉為更廣泛的國際網絡,但並未消除進口依賴。
據報,材料占 OSAT 生產支出的45%至50%,其中60%至70%仍從海外採購。銅導線架主要來自韓國與菲律賓。鍵合線供應商包括日本田中貴金屬與德國 Heraeus Electronics。用來保護封裝晶片的環氧模塑料則從東南亞運抵,並需要冷藏運輸。
當地計畫可能逐步改變這種情況。INOX Air Products 正在 Sanand 興建純化設施,並在 Dholera 設立專業氣體供應中心。Linde 已在 Sanand 購地,HySpec Chemicals 則承諾投資750億印度盧比,發展半導體氣體與化學品。新供應商通常需要一至兩年通過認證,車用零組件所需時間更長。CG Semi 估計,建立本地供應網絡至少需要三年;更廣泛的產業生態系據報則需要10至15年發展。
奧迪夏玻璃計畫提高技術門檻
美國企業 3D Glass Solutions 在布巴內什瓦爾主導的193.4億印度盧比計畫,顯示封裝技術不能一概而論。這項計畫獲 Intel、Lockheed Martin 與其他基金投資,目標是生產玻璃基板面板,以及用於人工智慧、5G、國防與資料中心的先進3D異質整合模組。
異質整合是將不同類型的晶片,例如處理器、記憶體與感測器,組裝在一起。3D封裝則可將元件垂直堆疊。基板負責支撐並連接這些元件;玻璃在穩定性、精準度與訊號效能方面具有潛在優勢。這些技術希望提升組裝後系統的效能,而不只依賴縮小個別電晶體。
電子與資訊科技部秘書長 S Krishnan 在奠基典禮上表示,這項計畫是任務第一階段中獨具特色的一環。
在印度半導體任務已核准的十項計畫中,這項計畫是唯一真正代表先進封裝的計畫;這是一項全新且創新的技術。
奧迪夏邦首席部長 Mohan Charan Majhi 表示,預計年產量為7萬片玻璃面板與5,000萬個組裝元件,並可直接或間接創造約2,500個工作機會。報導也提到約1.3萬個先進整合模組。面板、組裝元件與模組是不同的產出,不應加總計算。
這項計畫仍屬發展承諾,尚未展現商業產能。其重要性在於印度希望掌握哪一類封裝技術,而不只是為全國工廠數量再添一座。
工廠擴建也須同步培養人才與設備支援
新工廠除了需要大學畢業生,也需要有經驗的工程師、技術人員與作業員。印度電子與半導體協會負責人 Ashok Chandak 主張,教育訓練必須轉化為實際的製造技能。
首要任務應是建立符合產業需求的人才供應管道,而不只是增加畢業生人數。同樣重要的是培養熟練技術人員、作業員與文憑人才,他們將成為製造營運的骨幹。
所需人才也涵蓋零組件供應商、特殊化學品與氣體設施,以及物流業。從海外招募具有印度背景的資深工程師,有助新團隊學習生產流程,同時讓大學與培訓機構逐步培養穩定的人力來源。
莫迪在 CG Semi 啟用典禮上提到,來自部落社群的年輕女性從工業訓練機構畢業後,前往馬來西亞接受技術訓練。這個例子展現了透過國際合作培養營運技能的方式。
設備維護也是新興產業的一環。Canon India 總裁暨執行長 Toshiaki Nomura 表示,公司已與主要製造商討論相關計畫,並規劃為微影技術提供本地支援。微影技術是在晶圓製造過程中,將電路圖案轉印到晶圓上。
Nomura 說明,待計畫確認後,公司將設立專屬服務基礎設施。
計畫一旦確認,我們當然需要為晶片製造商提供全年無休的支援。為此,我們將把技術與服務中心帶進印度。這就是我們的計畫。
這些討論並不等於設備訂單已獲確認,但仍顯示,建立晶圓製造能力,除了機器本身,也需要維護與技術支援。
下一階段須創造可衡量的國內價值
伊利諾大學教授、《晶片時代》作者 Rakesh Kumar 主張,中期內印度應優先發展封裝、測試、設計與成熟製程晶片製造。成熟製程晶片採用已確立的生產技術,仍廣泛應用於車用電子等產業。
Kumar 認為,中國的經驗既是持續投資的範例,也是依賴外國設備的警示。
中國既是值得借鏡的典範,也是前車之鑑。
他的論點是,單靠支出無法保證取得先進技術;出口管制可能中斷關鍵供應。他建議投入10至20年發展成熟製程,並以國內需求和優先採購、關稅等政策支撐。他也主張扶植強大的印度晶片設計公司,使其能在人工智慧改變設計工作的同時保持競爭力。
對於公共補助,Kumar 建議衡量當地附加價值、就業、稅收與安全效益。他以一座需要政府提供25億美元支持、總投資額30億美元的晶圓代工廠為假設例子,說明其中的權衡;這並非已宣布的印度計畫。
不同報導對下一階段任務的描述不一。一份報導提到預算為1.27萬億印度盧比,另一份則稱可能推出約110億美元的計畫。這些數字不能合併視為已確認的單一預算。據報,Krishnan 列出的優先方向包括設計、封裝、測試、材料與供應鏈整合。
接下來幾項具體里程碑包括 CG Semi 計畫於2026年底前擴產、Tata 預計於2026年12月或2027年1月啟用阿薩姆邦廠區,以及 Jewar 計畫於2028年投入營運,規劃月產能為2萬片晶圓。實際商業產量、供應商認證進度與晶圓製造計畫的進展,將比單看工廠數量更能反映印度的產業能力。
重點整理
- 印度於2026年9月宣布的五座營運中半導體工廠,業務集中於組裝、封裝與測試,而非大規模晶圓製造。
- 2021年核准的7.6萬億印度盧比計畫,支持晶圓製造、封裝、設計與其他半導體技術。
- CG Semi、Micron 與 Kaynes 推進了 Sanand 的生產;Tata 阿薩姆邦計畫則已進入試產階段。
- Tata 的 Jagiroad 封裝廠與 Dholera 晶圓廠負責半導體製造流程中的不同階段。
- 供應商來源多元化有助降低對中國的地理集中風險,但印度仍高度仰賴進口材料與設備。
- 奧迪夏玻璃基板計畫目標是建立先進封裝能力,商業表現仍有待驗證。
- 熟練人才、通過認證的供應商與可衡量的國內價值,將決定營運中的工廠能否帶動更廣泛的半導體產業發展。