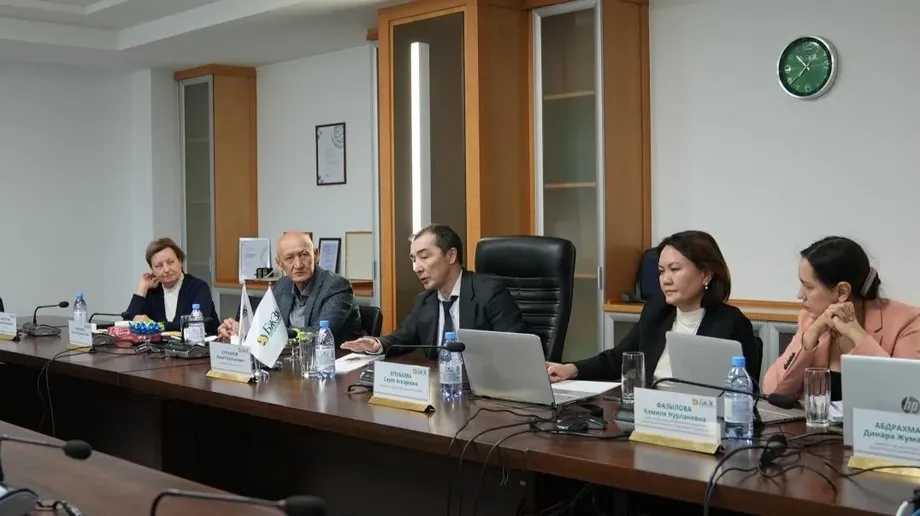
阿拉木圖會議聚焦勞工未來能領多少
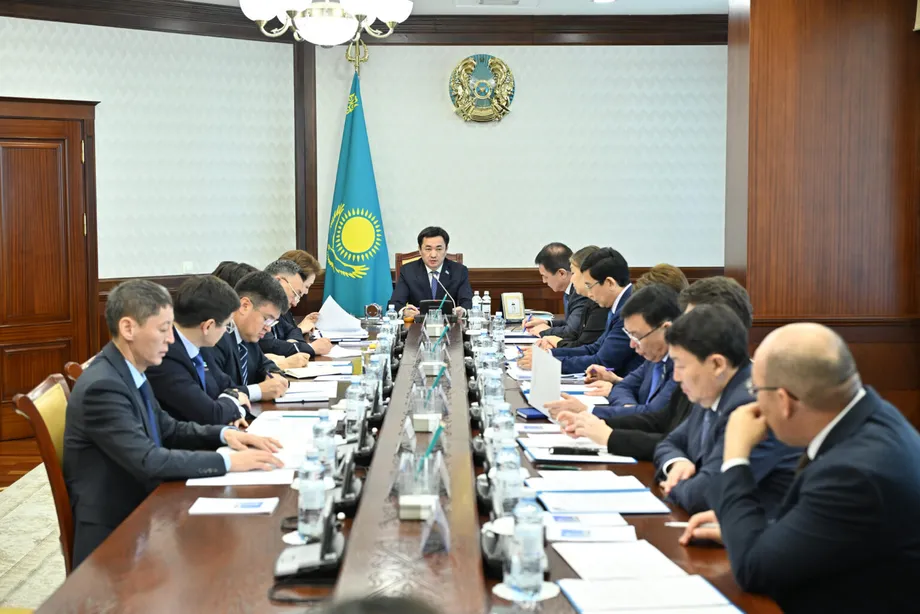
隨著雇主強制提撥率將於2026年提高至員工收入的3.5%,哈薩克正準備提出增加退休儲蓄的方案。在阿拉木圖舉行的工作會議上,勞動與社會保障部長阿斯卡別克・葉爾塔耶夫(Askarbek Yertayev)與統一累積退休基金董事長扎納特・庫爾馬諾夫(Zhanat Kurmanov)檢視勞工與雇主的定期提撥,如何支應未來較高的退休金。
目錄
這場討論聚焦兩項課題:退休金是否足以應付日常所需,以及制度能否在數十年間持續支付。退休基金公布的一項評估顯示,這兩項目標之間存在落差。哈薩克在2023年美世CFA協會全球退休金指數的財務永續性排名第七,但在47個國家的退休金適足性排名中位居第38。
金融業專家博拉特・扎米舍夫(Bolat Zhamishev)與葉蓮娜・巴赫穆托娃(Yelena Bakhmutova)也出席會議。由葉爾塔耶夫主持的跨部門工作小組,正依據總統指示研擬提案,以強化退休金財務與退休保障。
小組正一併檢視國家給付與就業期間累積的儲蓄,而非將兩者分開處理。工作內容包括人口變化、壽命延長、就業型態及未來退休金給付的預測。會議未公布最終方案,也未訂出採行時程。
對勞工而言,核心問題相當具體:款項是否定期匯入退休金帳戶、雇主提撥是否成為個人財產、投資表現如何,以及退休時能獲得哪些國家補助。多項提案針對這些問題提出構想,而提撥率調升則已依既定時程進行。
雇主提撥率已逐步提高
退休基金的雇主提撥公告列出目前時程。雇主強制退休金提撥率於2024年1月定為員工收入的1.5%,2025年提高至2.5%,並於2026年1月1日升至3.5%。依規劃,提撥率將於2027年提高至4.5%,2028年升至5%。
這項提撥主要適用於1975年1月1日或之後出生的員工。這個族群在1998年退休金改革前的就業年資很少或沒有,因此可領取舊制國家團結退休金的資格有限。
雇主無須為1975年以前出生者、已達退休年齡者、第一級與第二級永久身心障礙者、軍職人員及同等類別人員提撥。財政部國家收入委員會負責監督雇主是否足額並按時繳納。
退休基金說明,符合資格的員工未來可領取三類給付:國家基本退休金、由勞工強制提撥累積的儲蓄退休金,以及由雇主提撥支應的名目儲蓄退休金。名目帳戶記錄個人的退休金權益,但款項用於共同給付制度,而非作為個人儲蓄歸該名人士所有。
這項區別攸關家庭權益。依現行規定,雇主提撥部分的給付終身發放,但在永久移居海外或變更國籍後即停止。雇主提撥款不得繼承。參與者死亡或喪失哈薩克國籍後所留下的相關款項,仍可用於支付其他參與者的給付。
個人儲蓄的重要性日益增加
退休基金的退休金制度概述說明,現行制度結合國家保障、相當於月收入10%的強制儲蓄提撥,以及自願提撥。勞工可透過自願提撥增加退休儲蓄。
舊制團結退休金取決於1998年1月1日前的就業年資。基金概述指出,申領者須在該日期前至少有六個月的就業年資。隨著較年輕世代退休,他們符合資格的年資將逐漸縮短,這部分退休金也會減少。
基金公布的專家評估預期,新的團結退休金核定將於2040年代初期停止。制度概述則將轉向累積制的時間點訂在2040年前後。因此,對較年輕的勞工而言,除了國家基本退休金,定期提撥與投資成果也將日益重要。
儲蓄缺口在工作期間就已形成
退休基金的專家改革提案於2024年6月14日由公共委員會討論,當中揭示一項引人注目的發現:2024年退休者中,有37%累積退休儲蓄未滿五年,而自1998年改革以來原本最多可累積26年。
專家指出,收入偏低、申報收入低報、提撥不規律及非正式就業是主要原因。自行工作者,包括未納入正式聘僱安排的人,尤其容易受到影響,因為他們的提撥金額偏低或繳款頻率不高。
若款項只是偶爾入帳,提高提撥率也只能帶來有限的儲蓄。因此,提案一方面調整提撥規則,另一方面設計誘因,鼓勵更多勞工加入制度並定期繳款。
其中一項建議是,為沒有固定雇主但有收入、且自行提撥的人提供國家配比提撥。提案條件包括每年至少提繳相當於12次的款項,並以至少一份最低工資的收入為計算基礎,也可選擇一次繳清全年金額。
專家也建議,計算合格年資及配比補助時,將以至少一份最低工資為基礎的提撥視為完整參與。這項設計旨在同時提高儲蓄餘額,並累積更完整的就業紀錄,以供計算基本退休金。
提議拆分雇主提撥,將改變款項歸屬
專家小組成員包括格里戈里・馬爾琴科(Grigory Marchenko)、奧拉茲・詹多索夫(Oraz Zhandosov)、博拉特・扎米舍夫(Bolat Zhamishev)、卡德爾詹・達米托夫(Kadyrzhan Damitov)、安瓦爾・賽德諾夫(Anvar Saidenov)及葉蓮娜・巴赫穆托娃(Yelena Bakhmutova)。小組建議重新分配雇主最終達到5%的提撥:其中4個百分點存入個人退休金帳戶,另1個百分點用於建立保障,確保個人儲蓄用罄後仍可持續領取給付。
依此設計,更多雇主提撥將累積為勞工個人所有的儲蓄;共同保險部分則處理另一項問題:人們的壽命可能超過個人帳戶餘額所能支應的期間。
專家也提議取消雇主提撥現行的出生日期限制,擴大適用範圍。退休基金2026年的公告證實,提撥款的個人所有權與擴大年齡適用範圍仍在討論中。
小組估算,按2024年物價計算,現行雇主提撥部分在2040年的月給付中位數可能僅有8,000至10,000堅戈。使用固定年度的物價水準,有助讀者理解未來購買力,避免通膨讓金額看起來較高。
專家預期,這項制度將於2038年開始首次給付。評估認為,預估給付金額過低,無法彌補團結退休金逐步減少的影響;依現行設計,也可能出現給付下調或需要預算補助的風險。
國家補助也是討論的一環
2024年的專家建議提案主張,隨著團結退休金逐漸淡出,應強化基本退休金。專家建議以最低工資取代最低生活費作為退休金計算的共同基準。最低生活費是基本生活開銷的參考標準;最低工資則能讓計算方式更直接連結收入。
專家指出,若退休金計算基準僅隨預測通膨上調,退休金保障可能落後於在職收入。他們也提議將國家退休金支出維持在國內生產毛額的至少3%,讓保障水準能隨經濟成長。
摩爾哈薩克的退休金改革簡報提及另一項提案:依個人平均月收入相對於薪資中位數的比例,並納入就業年資,計算社會退休金。薪資中位數是將勞工收入由低至高排列後,位於中間的數值。
簡報也提到,相關單位正研議將40年就業年資列為退休條件,並讓服務年資超過門檻的公部門員工有較具彈性的退休時間。簡報將這些措施列為仍待審查的提案。
摩爾列出自2026年1月1日起已實施的措施:基本退休金與團結退休金調升10%,基本退休金上限則由最低生活費的110%提高至118%。2027年計畫再提高至120%。
先前計畫顯示時程如何改變
哈薩克已就這些制度組成部分的改革討論多年。2022年3月29日公布的提案構想,雇主自2023年起提撥5%,並自2028年起由基本退休金轉為最低保障退休金。雇主提撥制度最終於2024年以1.5%起步,完整的5%提撥率則排定於2028年實施。
2022年的討論曾預測,若未採取果斷措施,退休金取代勞工收入損失的比率將從2040年的39.2%降至2060年的29.5%。替代率衡量退休金可提供多少比例的勞工退休前收入。預測顯示,這兩個年份之間將下降9.7個百分點。
當時公布的平均退休金為105,538堅戈,其中團結給付為72,914堅戈,基本給付為32,624堅戈。這些數字顯示,當時團結退休金在國家退休金中占有相當重要的比重。
改革討論中的主要日期如下:
- 2022年3月29日:提案構想自2023年起雇主提撥5%,並自2028年起調整最低退休金保障。
- 2024年1月1日:雇主提撥率以收入的1.5%起步。
- 2024年6月14日:退休基金公共委員會討論專家改革方案。
- 2026年1月1日:雇主提撥率提高至3.5%。
- 2027年與2028年:雇主提撥率依計畫分別升至4.5%與5%。
- 2038年:專家評估預期雇主提撥部分開始首次給付。
投資選擇可能影響未來帳戶餘額
投資報酬是另一項重要議題。哈薩克金融家協會首席分析師拉馬贊・多索夫(Ramazan Dosov)表示,累積的投資收益占退休金總儲蓄逾40%。他的評估突顯,提撥金收繳與投資管理需要一併考量。
金融監理機關的投資組合架構提供積極、適中與保守三種策略。積極策略適用於距退休超過13年的人,評估期間為60個月;適中策略為36個月,保守策略則為12個月。
公布的參考配置中,積極策略的股票占比最高達80%,保守策略則為20%。股票有成長潛力,但價格波動劇烈;債券通常提供較可預期的給付,但價格也會變動。接近退休的勞工較沒有時間從市場下跌中恢復。
最低績效要求依市場基準訂定:保守策略在12個月內須達基準報酬的95%,適中策略在36個月內須達90%,積極策略在60個月內須達85%。基準是用於評估投資績效的參考指標。
若績效低於規定下限,管理機構須以自有資本補足差額。保障金額取決於績效與門檻之間的落差;至於購買力,則取決於投資報酬與通膨的比較。
2026年9月7日公布的轉移規則,允許提撥者將最高100%的退休金儲蓄交由私人管理機構管理,高於先前的50%上限,也可將儲蓄分配給多家管理機構。申請可透過基金線上帳戶以數位簽章辦理,或前往分支機構辦理;轉移時間最長為30個日曆日。
截至2026年9月1日,交由私人管理機構管理的資產為1,513億堅戈,占退休金資產總額28.45兆堅戈的0.53%。較早公布的總儲蓄數字為28.3兆堅戈。因此,以9月統計時點來看,私人管理資產僅占制度的一小部分。
採行前將透過預測檢驗各項選擇
阿拉木圖工作小組正運用精算計算評估改革提案。這類計算結合提撥、薪資、投資報酬、退休與預期壽命等假設,推估未來給付金額及所需財源。
勞動與社會保障部長葉爾塔耶夫在會議上說明審查目標:
我們的任務是制定退休金制度的發展方針,確保制度永續,同時為公民未來獲得適足退休保障創造條件。
部長表示,每項提議都必須接受全面評估,並兼顧當代與未來世代。庫爾馬諾夫表示,退休基金已準備好繼續與政府機關及專家社群合作。
勞動部、退休基金、國家社會保險基金與專家將繼續研擬建議。他們的工作牽涉三項實際需求:協助勞工持續提撥、累積足夠的個人儲蓄,以及籌措可支應整個退休期間的給付。
重點整理
- 哈薩克正研擬退休金方案,聚焦增加儲蓄、擴大參與並確保給付永續。
- 雇主提撥率於2026年提高至3.5%,依計畫將於2028年升至5%。
- 專家提議將4個百分點存入個人帳戶,另以1個百分點建立終身給付保障。
- 2024年評估顯示,新退休者中有37%的累積儲蓄年資未滿五年。
- 國家退休金保障、提撥誘因與投資管理都在檢討之列。
- 阿拉木圖會議未公布最終改革方案或採行期限。