能源帳單增加,印尼盾承壓
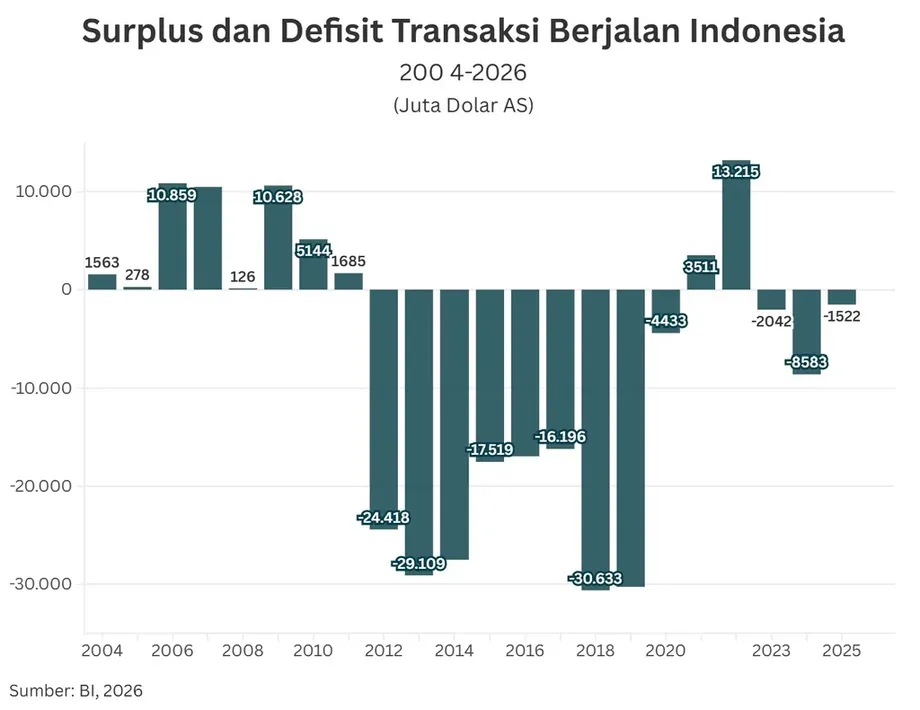
印尼經常帳赤字在2026年第二季擴大至124.9億美元,高於第一季的35.8億美元;能源進口成本上升,增加了印尼對外幣的需求。赤字占國內生產毛額(GDP)比重達3.34%,高於三個月前的0.97%。
目錄
印尼央行總裁德斯特里・達馬揚蒂指出,龐大的能源進口需求是赤字擴大的主要原因。壓力不只來自石油:其他商品貿易順差縮小、服務支出,以及支付給外國投資人的收益,也都拖累印尼的對外收支。
印尼盾於10月26日星期一收在1美元兌18,110印尼盾,創6月初以來最弱收盤水準。油價走高、中東緊張局勢,以及外資撤出印尼股市,都推升美元需求。
收盤數據顯示,印尼盾當日貶值0.39%。盤中市場快訊採用的前一日收盤價為18,080印尼盾;以此計算,收盤價18,110印尼盾約貶值0.17%。雅加達時間下午2時12分,印尼盾一度貶至18,133印尼盾,之後有所回升。
印尼目前面臨兩項相互關聯的任務:減少購買能源和其他進口品所需的外幣,同時吸引足夠穩定的投資來填補資金缺口。印尼央行可以因應匯率急遽波動,但德斯特里提出的出口與生產結構調整,需要政府和產業共同採取行動。
赤字擴大的速度有多快?
印尼央行的季度數據顯示,經常帳赤字在第一季至第二季間增加89.1億美元,擴大至原來的約3.5倍;赤字占GDP比重則上升2.37個百分點。
經常帳追蹤商品與服務貿易、跨境所得,以及海外工作者匯回家鄉的款項等移轉收支。赤字表示這些項目對外支付的金額高於對外收入,差額必須透過投資、借款或其他外部資金來源支應。
與一年前相比,情勢惡化也相當明顯。2025年第二季赤字約30億美元,占GDP的0.8%。2025年全年赤字則小得多,約15億美元,占GDP的0.1%;當時非油氣商品貿易的強勁順差支撐了收支平衡。
以下時間序列顯示,對外壓力如何隨著央行領導層與政策變化而發展:
- 2026年第一季:經常帳赤字為35.8億美元,占GDP的0.97%。
- 2026年第二季:赤字擴大至124.9億美元,占GDP的3.34%。
- 2026年6月:外匯存底為1,456億美元。
- 2026年7月25日:裴瑞・瓦吉約因個人因素辭職後,德斯特里出任代理總裁。
- 2026年8月:印尼央行連續第二個月維持利率不變;自5月以來,央行累計升息1個百分點。
- 2026年10月26日:印尼盾收在1美元兌18,110印尼盾。
油氣侵蝕商品貿易順差
根據印尼央行國際收支數據,印尼油氣貿易赤字從第一季的50.9億美元,翻倍增至第二季的101.8億美元。全球油價上漲推高了能源進口成本。
同期,所有商品貿易順差從82億美元降至13億美元,減少69億美元,降幅約84%。印尼商品出口收入仍高於商品進口支出,但這道緩衝已大幅縮小。
國內需求支撐原料、機械和消費品採購,非油氣進口也有所增加。這些進口各有用途:機械可擴大未來產能,原料則有助工廠維持運作,但都需要向海外供應商付款。
印尼央行形容,第二季的惡化是由油價高昂、進口增加等暫時性因素所致。Permata銀行首席經濟學家約舒亞・帕爾德德則關注成長的組成,以及本土企業滿足需求的能力。
約舒亞說明,若本地產能不足,支出增加為何會加深對進口的依賴:
「這表示,當國內需求轉強時,本土生產能力尚無法完全滿足新增需求,導致部分成長轉而流向進口。」他說。
服務支出與投資收益增加支出負擔
印尼第二季服務貿易赤字擴大,部分原因是朝覲季節。海外旅遊及相關服務支出會形成對外付款,即使沒有實體商品進入印尼也是如此。
初級所得赤字也有所增加,反映對外國股東支付股利、償付海外債權人的利息,以及跨國企業匯出利潤等支出。企業季節性的股利支付也推升了第二季赤字。
因此,外國投資會隨時間以兩種方式反映在帳目中。新投資帶來資金流入印尼,外國投資人獲得的收益日後則可能形成對外支付。較大的商品貿易順差有助支應這些經常性支出。
海外印尼勞工匯回的款項,則是較穩定的外匯收入來源。印尼央行表示,第二級所得順差相較第一季維持相對穩定;此項目包括匯款及其他移轉收支,其中匯款占最大部分。
外國投資填補大部分資金缺口
印尼第二季資本與金融帳錄得119.5億美元順差。此帳目記錄融資流動,包括外國人購買證券及對企業投資。這些資金流入填補了大部分經常帳赤字。
國際收支赤字從第一季的約91億美元,縮小至約9億美元。這項較廣泛的收支包含經常帳、融資交易和統計調整。因此,儘管經常帳惡化,印尼第二季的對外融資狀況仍有所改善。
資金流入的類型也很重要。證券投資流入達99.5億美元,高於直接投資的27.8億美元,約為其3.6倍。這兩類資金屬於範圍更廣的金融帳,金融帳還包括其他交易,因此兩者合計金額與金融帳順差總額不同。
證券投資人購買債券、股票等可交易資產;直接投資人通常取得較長期的企業利益,例如設立工廠或持有大量股權。證券通常較容易迅速出售,因此這類融資更容易受到投資人情緒變化影響。
約舒亞警告,若全球信心轉弱、美國利率上升,或市場對印尼公共財政的疑慮增加,因收益率而流入的資金可能撤出。由此產生的壓力可能表現為印尼盾走弱、政府借款成本上升,以及外匯存底減少。
外匯存底提供緩衝,債務仍須關注
截至6月,印尼外匯存底為1,456億美元。在市場承壓時,這些存底可用於支付對外款項及支援央行操作。
第二季外債約占GDP的30.6%。按剩餘期限計算的短期外債則達GDP的7.2%。剩餘期限是指一年內到期的債務,包括原本期限較長、但即將到期的借款。
短期外債占外匯存底比率升至72.8%,高於前一季的55.8%,增加17個百分點。因此,外匯存底中有更大部分對應著即將到期的還款義務。
安達拉斯大學經濟與商學院教授賽弗魯丁・卡里米表示,赤字擴大是需要審慎看待的訊號。他警告,全球融資條件收緊或油價再度上漲,都可能加大印尼盾與印尼融資需求面臨的壓力。
印尼央行因應匯率與利率壓力
德斯特里10月26日表示,印尼央行持續進場,監控匯率走勢以及外匯供需平衡,並未改變干預策略。
印尼央行採取即期交易,也就是幾乎立即交割的外幣買賣,並搭配在海外進行的無本金交割遠期合約,以及國內無本金交割遠期合約。透過這些合約,交易者可在日後以現金交割的方式管理匯率風險。
央行也須考量國內融資情勢。8月,德斯特里以總統普拉伯沃・蘇比安托提名的唯一總裁人選身分出席國會評估時表示,印尼央行盧比證券(SRBI)利率正在下降。SRBI流通餘額已從接近1,100兆印尼盾的高峰,降至約1,050兆印尼盾。
這項約50兆印尼盾的減幅,目的是增加流動性,並使市場利率更接近央行隔夜利率。流動性是可供放貸和交易使用的資金。調整流動性會影響金融機構彼此收取的利率,並進一步影響整體經濟的借貸條件。
德斯特里也區分了匯率的長期支撐因素,例如對外收支改善,以及由市場情緒帶動的短期波動。10月26日,美元指數小幅下跌;雅加達時間下午3時下跌0.01%,報101.802,但印尼盾仍走貶。
能源替代與出口成為關鍵
印尼政府正透過調整燃料組成來減少能源進口,包括推動B50和E50。這些名稱通常指分別含有50%生質柴油和50%乙醇的混合燃料,其餘部分為石油燃料。
這項做法旨在以替代燃料來源取代部分進口石油需求。德斯特里也指出,促進出口和進口替代是因應經常帳赤字的重要措施。不過,B50和E50的實施日期及可節省外匯的估算均未公布。
進口替代是指在國內生產原本需要從海外購買的商品。能源進口替代鎖定了美元需求的一大來源;在製造業方面,若能增加本地原料與設備供應,便可在減少新增進口的情況下擴大生產。
賽弗魯丁呼籲推動能源進口替代,同時擴大製造業高附加價值產品的出口。將商品加工成價值更高的產品再出口,可增加出口收入;降低能源進口依賴,則可減少一大類對外支出。
對家庭而言,印尼盾走弱會推升進口品,以及使用外國材料製成商品的本地價格。以美元向供應商付款的企業,須支付更多印尼盾才能付清相同金額的美元帳款。以美元賺取出口收入的企業,每美元可換得更多印尼盾,但使用進口投入品的企業也會面臨成本上升。
預測差距擴大
Permata經濟研究院預測,2026年全年經常帳赤字將占GDP的2.5%至3%。印尼央行在公布季度數據時一併提出的全年預測較低,為GDP的0.5%至1.3%。
全年結果將取決於其餘各季的油價、出口收入、進口需求和所得支出。印尼過去的年度收支顯示,商品收益會對結果造成多大影響:2022年經常帳順差132億美元,到了2023年則轉為16億美元赤字,原因是全球能源與農產品價格回落至較為常態的水準。
政府融資需求也是需要關注的另一項壓力。2026年上半年預算赤字占GDP的0.76%,政府全年預估則為2.85%。預算赤字是指政府支出超過收入;經常帳赤字則反映印尼與世界其他地區之間的交易收支。
兩者都需要融資時,政府和私人借款人可能面臨更激烈的資金競爭,尤其是在國際投資人意願轉弱時。印尼央行負責因應眼前的匯率反應;若要更持久地改善情勢,則有賴出口收入、能源成本、國內生產及資金流入的穩定性。
重點整理
- 印尼2026年第二季經常帳赤字擴大至124.9億美元,占GDP的3.34%。
- 油氣貿易赤字翻倍至101.8億美元,商品貿易總順差則降至13億美元。
- 印尼盾10月26日收在1美元兌18,110印尼盾,創6月初以來最弱收盤水準。
- 證券投資流入達99.5億美元,高於直接投資的27.8億美元。
- 6月外匯存底為1,456億美元;相較存底,即將到期的債務增加。
- 印尼央行持續干預匯市,政府則推動能源替代並強化出口。