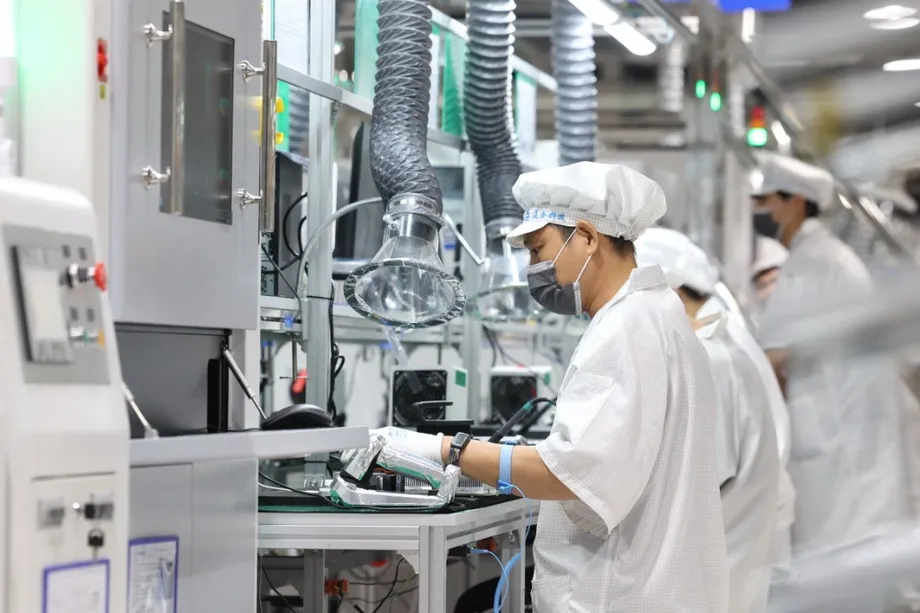
電子業帶動利潤突破6兆元
根據中國國家統計局10月27日公布的數據,2026年前9個月,中國規模以上工業企業實現利潤總額6.03374兆元人民幣,年增15.5%。電子業貢獻了其中9.6個百分點的成長,約占整體增幅的62%。
9月利潤年增14.4%,高於8月的4.2%,創下6月以來最強勁增幅。人工智慧運算設備、資料中心及相關建置材料的需求,帶動多個相互關聯產業的獲利。
各產業獲利表現不一。電腦、通信和其他電子設備製造業利潤成長103.8%,汽車製造業利潤則下滑22.8%,家具製造業利潤減少逾半。電力、熱力、燃氣及供水業者的合計獲利也下滑。
因此,中國工業復甦由一批實力強勁、但產業集中度高的企業帶動。科技供應商和部分原物料生產商的獲利快速增加,服務家庭消費的製造商則面臨支出疲弱與激烈競爭。
統計數據涵蓋範圍
國家統計局的調查涵蓋主要業務年營收至少2,000萬元人民幣的工業企業,總計包括採礦業、製造業和公用事業。營收低於門檻的小型企業不在統計範圍內。
今年1月至9月,受調查企業營收達106.21兆元人民幣,年增6.6%。營業成本增幅較慢,年增6.1%至90.30兆元。由於成本占營收比重降低,利潤增速高於銷售額。
前三季工業增加值年增5.3%。增加值衡量生產過程創造的價值,並扣除生產中耗用的商品與服務。利潤則是企業扣除支出後保留的收入,因此兩項指標反映工廠營運表現的不同面向。
9月單月表現轉強後,1月至9月累計利潤增幅仍略低於1月至8月的15.7%。9個月數據反映整段期間的表現,9月數據則是與去年同期相比。
近期數據呈現復甦的進程:
- 2025年:工業收益小幅成長,終止連續3年下滑。
- 2026年1月至8月:工業利潤累計年增15.7%。
- 2026年9月:單月利潤增幅從8月的4.2%加快至14.4%。
- 2026年10月27日:國家統計局公布前9個月利潤成長15.5%的數據。
AI需求如何帶動工廠生產
隨著AI運算能力和先進記憶體技術需求上升,電子業利潤大致翻倍。建置和運作AI系統需要一連串產品,從電子材料、零組件到電腦、伺服器和通信設備。
電子專用材料製造業利潤成長220%,也就是獲利達到去年同期的3.2倍。分立半導體器件製造業利潤成長51.7%,光電子器件製造業成長69.8%,電子電路製造業則成長62.5%。
資料中心建置也帶動生產機器間資訊傳輸設備的企業。光纖製造業利潤成長570%,達到前一年同期的6.7倍;光纜製造業利潤成長110%,增幅超過一倍。
電腦生產也呈現類似強勢表現。電腦外圍設備製造業利潤成長280%,整機電腦製造業成長170%,工業控制電腦及系統製造業成長90.9%。這些數據顯示,投資熱潮正擴散至運算供應鏈的多個環節。
中信銀行(國際)首席中國經濟學家丁孟表示,AI供應鏈帶動的國內外需求,已成為工業獲利的重要支撐。他預期,除非全球AI投資大幅逆轉,利潤仍將快速成長。
先進製造業占比擴大
高技術製造業利潤成長52%,比工業平均增幅高出36.5個百分點,占工業利潤總額的25.5%,較去年同期提高6.2個百分點。
這代表該產業先前占比為19.3%。簡單來說,先進製造業一年內的工業利潤占比,從略低於五分之一升至超過四分之一。
成長範圍也不限於運算產業。導航、測繪、氣象及海洋專用儀器製造業利潤成長190%,牙科設備及器具製造業利潤則成長59.6%。
國家統計局工業統計司首席統計師于衛寧表示,利潤結構改變反映產業升級及新型生產活動發展。國家發展和改革委員會產業經濟與技術經濟研究所產業室主任徐建偉也指出,先進製造業占比上升,生產也正朝更高價值環節邁進。
電子業與高技術產業的分類有所重疊,部分電子製造商同時屬於兩類。兩組數據從不同角度呈現生產朝更先進方向轉型的趨勢。
金屬與化工業也加入成長行列
原材料製造業利潤成長44.9%,對工業利潤增幅貢獻5.9個百分點。AI基礎設施及新能源產業對銅、鋁等基本金屬的需求,支撐相關企業獲利。
有色金屬冶煉和壓延加工業利潤成長79.7%。有色金屬指鐵以外的金屬,包括銅和鋁,廣泛應用於電氣設備和基礎設施。
化學原料和化學製品製造業利潤成長49.2%;石油加工業轉虧為盈,獲利842.2億元人民幣。國際原油價格上漲,改善了相關產業的獲利。
採礦業利潤成長38.2%,達約8,813.7億元人民幣。其中,煤炭開採和洗選業利潤成長57%,石油和天然氣開採業利潤成長21.3%。
製造業的絕對獲利規模仍大得多,利潤約4.57兆元人民幣,成長17%,約占工業利潤總額的四分之三。
大宗商品價格上漲,對生產鏈不同環節的影響不一。供應商能以較高價格出售金屬或燃料,但採購這些材料的製造商則須支付更高成本。若企業調漲售價的空間有限,利潤率就可能遭到擠壓。
消費產業面臨不同景氣
汽車製造業利潤下滑22.8%,電氣機械和器材製造業下滑5.9%,農副食品加工業則減少17.3%。家庭需求疲弱持續影響消費,家具製造商利潤因此減少逾半。
多個基礎工業部門也面臨困境。非金屬礦物製品業利潤下滑46.9%,黑色金屬冶煉和壓延加工業利潤下滑73.3%;後者包括鋼鐵生產。
公用事業獲利約5,785.6億元人民幣,下滑14.3%。其中,電力和熱力生產及供應業利潤下滑17.9%。
全球最大電動車電池製造商寧德時代公布的季度淨利潤增速大幅放緩,面臨電池業競爭及汽車銷售疲弱的影響。這反映出即使是帶動中國近期製造業擴張的核心產業,也面臨售價和利潤率承壓。
牛津經濟研究院資深經濟學家沈悅表示,先進製造業投資及電子產品產能利用率仍具韌性,但整體投資與工業產能利用率偏弱。她指出,家庭需求是疲弱環節,房地產低迷拖累住宅及相關耐久財購買。
沈悅形容,仰賴海外銷售存在侷限:
「中國出口的強勁表現,還不足以完全抵銷內需疲弱。」她說。
大型企業進一步領先
受調查的大型工業企業利潤成長18.8%,中型企業成長15.4%,小型企業則成長8.7%。大型企業與小型企業的增幅相差10.1個百分點。
按所有權分類的數據也顯示明顯差異。股份制企業利潤成長20.8%,國有控股企業成長13.1%,私營企業成長8.7%。外商及港澳台商投資企業僅成長0.5%。
這些分類反映企業的不同特徵。企業規模是一項特徵,所有權則是另一項。國有控股、私營和股份制等結構,也可能在公布的分類中有所交疊。
私營企業獲利約1.51兆元人民幣,國有控股企業則約1.94兆元。私營及小型企業增幅較慢,使原本已存在產業差異的復甦更加複雜。
利潤率改善,收款速度放緩
工業企業每100元營收平均獲利5.68元,高於去年同期的5.24元。利潤率提高0.44個百分點,有助解釋利潤為何比銷售額成長更快。
每100元營收的營業成本減少0.45元,降至85.02元;其他費用則減少0.13元,降至8.35元。
國家發展和改革委員會宏觀經濟研究院研究員陳曦表示,設備升級、AI應用於製造業以及稅務政策支持,提升了企業效率。他也提到中國完整的工業供應鏈,以及企業快速回應需求的能力。
收款速度則有所放緩。應收帳款,也就是客戶購買商品後尚未支付的款項,截至9月底達29.77兆元人民幣,年增10%。平均回收期延長1.3天,達71.6天。
產成品存貨成長11.6%,達7.37兆元人民幣;存貨周轉天數增加0.6天,達21天。應收帳款和存貨增幅都高於營收,代表更多資金卡在客戶欠款和待售商品上。
負債增加7.4%,達116.61兆元人民幣,增幅高於資產的6.7%。負債占資產比率上升0.4個百分點,達58.6%。這項比率衡量企業資產中有多少是由對貸款機構及其他債權人的負債所支應。
內需仍是政策挑戰
中國經濟第3季成長4.5%,前9個月成長4.6%,落在政府全年4.5%至5%的目標區間內。9月零售銷售僅成長1.1%,顯示家庭支出步調較慢,工業獲利則相對強勁。
歐亞集團中國區總監王丹表示,政策制定者認為沒有迫切需要推出重大新刺激措施,並寄望科技出口協助達成成長目標。她指出製造商利潤微薄,且債務疑慮正限制地方政府支出。
于衛寧表示,下一階段政策重點包括擴大內需、改善供給,以及加快培育新的成長動能。數據公布時,官方並未宣布重大新刺激方案的時程。
民生銀行首席經濟學家溫彬指出,投資項目陸續開工、清理拖欠款項,以及整治無序價格競爭等措施,都是支撐因素。他也提到全球持續投資AI基礎設施,以及電動車、儲能和電力設備的出口需求。
溫彬指出,全球貨幣環境收緊、美國貿易政策不確定、地緣政治緊張,以及能源價格波動,都可能影響需求和企業成本。對中國製造商而言,關鍵考驗在於強勁獲利能否從科技和大宗商品供應商擴散至其他產業,同時確保客戶付款並帶動家庭消費回升。
重點整理
- 2026年1月至9月工業利潤成長15.5%,達6.03374兆元人民幣。
- 9月利潤成長14.4%,高於8月的4.2%。
- 電子業貢獻約62%的工業利潤總增幅。
- 高技術製造業創造25.5%的利潤,高於去年同期的19.3%。
- 汽車、家具、鋼鐵和公用事業面臨利潤下滑。
- 利潤率改善,但客戶付款時間、存貨和負債比率均上升。
- 政策重點包括提振內需、改善供給,以及培育新的工業成長動能。