經濟走強,家庭購買力卻未同步
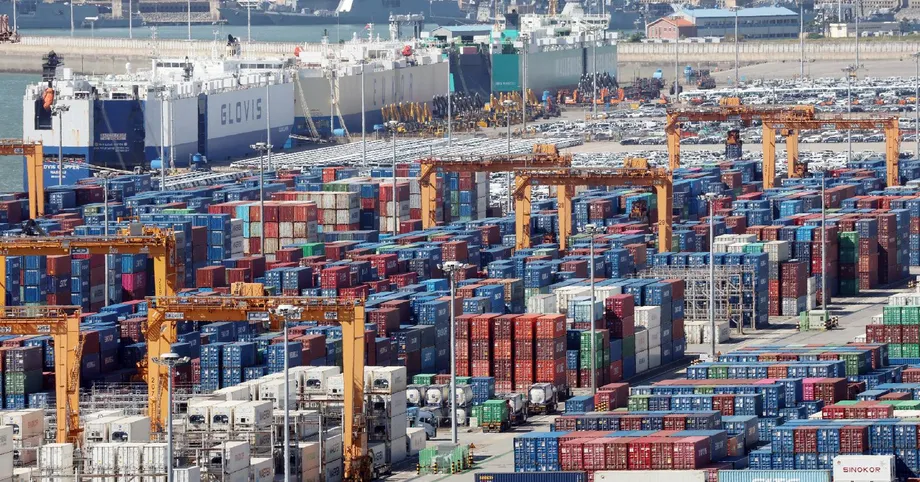
南韓經濟在 2026 年第三季成長 1.0%,超出韓國銀行 8 月預測的 0.3%,增幅逾三倍。半導體出口、設備投資與政府支出帶動經濟擴張,但家庭並未平均分享到這波成長。
目錄
韓國銀行 10 月 27 日公布的初步估計顯示,民間消費較前一季下滑 0.2%。汽車與家電購買減少,金融服務和餐飲支出也同步下降。另一方面,政府活動為經濟 1.0% 的成長貢獻 0.8 個百分點。
實質國內生產毛額(GDP)衡量經濟體生產的商品與服務,並扣除價格變動因素。第三季 GDP 季增率從 4 至 6 月的 0.6% 加速;不過,年增率則從 3.7% 放緩至 3.4%。
這些數據顯示,工廠、出口與公共支出帶動經濟前進,消費相關產業卻面臨需求疲弱。半導體企業對外銷售增加,也採購設備擴大產能,但相關收入流入家庭消費所需的時間較長。
韓國銀行經濟統計局局長李東元在簡報會上說明半導體產業的貢獻:
估計經濟成長約有一半由半導體帶動,
這項估計凸顯晶片在經濟成長前景轉強中的核心地位,也顯示成長來源相當集中。韓國銀行預期,股利與員工獎金將有助消費復甦;經濟學家則指出,借貸成本與就業狀況將限制這波成長成果擴散的範圍。
晶片帶動出口與工廠投資
出口較前一季增加 2.3%,半導體、機械與電機設備是主要動力。全球人工智慧基礎建設投資支撐晶片需求,這些晶片用於處理與儲存相關系統所需的大量資訊。
9 月商品出口額達 1,209 億美元,創下新高,較去年同期增加 83.5%。半導體出貨額超過 600 億美元,相當於當月出口總額的逾 49.6%。
南韓 1 至 9 月商品出口額超過 8,000 億美元,已超越前一年的全年紀錄。韓國銀行總裁申鉉松表示,出口額正朝首次突破 1 兆美元邁進。韓國產業通商資源部表示,若達到此一水準,南韓將成為繼美國、中國與德國之後,第四個出口額突破 1 兆美元的經濟體。
企業也增加設備投資,以維持產能成長。設備投資成長 4.1%,高於第二季的 0.2%,其中半導體製造設備等機械設備帶動增幅。包括研發與軟體在內的智慧財產產品投資成長 2.3%。
製造業產值在第三季成長 2.0%,較去年同期增加 7.0%。電腦、電子與光學設備,以及機械業帶動季增幅。李東元預期,2027 年晶片產量將進一步增加,價格也會繼續上漲,但漲幅將放緩。
出口熱絡,為何淨貿易貢獻有限
單看出口,為第三季 GDP 成長貢獻 1.1 個百分點。扣除進口後的淨出口貢獻僅 0.1 個百分點,低於第二季的 0.3 個百分點。
進口增加 2.4%,原油與半導體製造設備採購是主要原因。因此,擴大南韓晶片產業的部分投資,也推升了對海外商品的採購。
GDP 核算會扣除進口,因為支出總額可能包含海外生產的商品。工廠購買進口機器會列入投資支出,而進口調整則反映該機器是在海外生產。這些設備之後可協助韓國工廠在未來幾季提高產量。
9 月商品出口數據衡量的是出貨金額,以美元計價;季度 GDP 出口數據則是在扣除價格變動後,衡量出口變化。晶片價格上漲,有助解釋出口收入與實質產出為何可能以截然不同的速度成長。
政府活動貢獻大部分季度成長
政府消費成長 1.9%,高於第二季僅 0.1% 的增幅,主要反映商品採購與健保給付支出增加。
政府消費為 GDP 成長貢獻 0.3 個百分點,政府投資另貢獻 0.5 個百分點。政府活動合計貢獻 0.8 個百分點,扭轉前一季負 0.5 個百分點的情況。
民間部門的貢獻從 1.1 個百分點降至 0.2 個百分點。換言之,儘管民間製造商與出口商持續擴張,政府活動仍占本季淨成長的五分之四。
內需貢獻 0.9 個百分點,高於前一季的 0.3 個百分點。內需包括政府消費與投資,也包括家庭支出與企業投資。內需改善之際,民間消費卻使 GDP 成長減少 0.1 個百分點。
土木工程活動擴大,帶動營建投資增加 0.7%,但仍較一年前低 0.7%。追蹤產業活動的另一項指標「營建業產值」,則在第三季上升 2.0%。
產量激增,家庭仍縮減支出
民間消費自 2022 年第四季以來首度下滑。0.2% 的跌幅扭轉第二季 0.4% 的增幅,也是自 2022 年第一季下跌 1.0% 以來最大跌幅。
韓國銀行表示,消費疲弱部分與股市修正導致金融服務支出減少,以及主要車廠罷工影響汽車銷售有關。家電與餐飲支出也減少,顯示疲弱情況不只出現在前述兩個領域。
韓國銀行官員估計,若沒有金融服務與汽車產業受到的干擾,消費原可成長 0.4%。這項估算有助說明,為何官員預期相關影響消退、半導體收入流向股東與員工後,消費將逐步復甦。
服務業產值僅成長 0.2%,低於第二季的 1.0%;金融與保險業則萎縮 4.3%。韓國銀行 10 月的調查也顯示,消費者信心略為轉弱,家庭收入與支出預期都較為保守。
野村控股經濟學家朴正宇形容,整體經濟擴張與家庭處境之間的落差:
企業與政府受惠於半導體熱潮帶來的收入,也正把這些錢投入支出,但家庭卻被拋在後頭。
國民購買力增幅遠高於產出
實質國民所得毛額(GDI)較前一季增加 3.4%,較去年同期增加 18.8%。年增幅從第二季的 15.7% 加快,是自 1977 年第四季達到 19.0% 以來最高。
GDI 衡量生產活動所創造所得的購買力,並納入一國出口價格相對於進口價格的變化,也就是貿易條件。
半導體價格上漲改善了南韓的貿易條件。出口商收到的產品價格相對於進口商品成本提高時,國家便能用所得購買更多商品。這有助解釋實質所得為何遠比實質產出成長得快。
家庭支出取決於所得如何、何時流入民眾手中。企業獲利、政府收入、股東股利與員工薪酬各有不同的發放時程。李東元預期,半導體企業第四季發放的股利,以及 2027 年第一季的員工獎金,將有助支撐家庭所得。
iM證券經濟學家朴相鉉對消費可能增加的幅度抱持較審慎看法:
短期內可能有所提振,但考量勞動市場狀況與緊縮的利率環境,很難期待消費出現強勁動能,
稅收增加支撐更大支出計畫
政府預估 2026 年國家稅收將達 478.6 兆韓元,創下新高,較 2025 年增加 28%。半導體業獲利強勁、股利發放異常亮眼,以及股票交易熱絡,都有助增加稅收。
首爾方面提議 2027 年政府支出增加 12.8%,大筆資金將投入人工智慧與半導體基礎建設。這項提案將延續公共部門對相關產業的支持,而這些產業已帶動出口與設備採購。
第三季數據顯示,家庭縮減支出的同時,公共支出仍可支撐總需求。計畫中的預算增加將延續這項支撐,但最終規模與內容仍須視審議結果而定。
南韓復甦之際,台灣也曾透過科技出口取得進展。繼 2025 年台灣人均 GDP 超越南韓後,最新韓國數據顯示晶片出口與投資大幅增強。南韓當前的季度數據則凸顯另一項問題:產出走強要多久才能轉化為家庭消費增加。
通膨限制支撐消費的空間
韓國銀行在最近一次會議上維持基準利率於 3%,此前今年已兩度升息。總裁申鉉松表示,在央行確信通膨將回落至 2% 目標前,貨幣政策將維持緊縮。
9 月消費者物價較去年同期上漲 2.9%。不含食品與能源、用來追蹤基礎價格變動的核心通膨率為 2.8%。兩項指標雖較 8 月回落,但仍高於央行目標。
升息可透過提高借貸成本、抑制需求來控制通膨;但也可能讓家庭在償還貸款後可用於支出的金額減少,並使大型消費更難負擔。
朴正宇指出,金融情勢緊縮、股市下跌與就業疲弱,都壓抑消費。GDP 數據公布前,花旗與野村預期 11 月和 2 月將各升息 0.25 個百分點,使基準利率升至 3.5%。
韓國銀行必須在出口收入與投資強勁,以及家庭需求疲弱之間權衡。若工資與支出回升,經濟擴張將更為全面;若通膨持續居高不下,決策者維持高借貸成本的壓力也會增加。
11 月預測將釐清全年展望
韓國銀行 8 月預測全年經濟成長 3.3%。第三季表現轉強,市場因此更預期央行將上修預測,最新展望預定於 11 月 26 日公布。GDP 初步估計仍可能修正。
李東元表示,若第四季維持第三季的成長步調,全年成長率可能達 3.6%;若單季成長 1.4%,全年增幅則可能達 4%。另一項初步估算則指出,若第四季產出維持在第三季水準,全年成長率約為 3.7%。韓國銀行將在 11 月公布更新後的評估。
主要發展與後續時間點如下:
- 2026 年第一季:GDP 季增 1.8%。
- 第二季:成長放緩至 0.6%,民間消費增加 0.4%。
- 第三季:GDP 成長 1.0%,民間消費則下滑 0.2%。
- 10 月 27 日:韓國銀行公布第三季初步估計。
- 11 月 26 日:預定公布最新經濟展望。
- 2026 年第四季至 2027 年第一季:預期半導體股利與員工獎金將支撐家庭所得。
出口與投資預期在最後一季仍將維持強勁。復甦能否邁入下一階段,部分取決於晶片產業創造的所得能否轉化為民眾在商店、餐廳與其他消費產業的更多支出。
重點整理
- 南韓第三季 GDP 成長 1.0%,高於韓國銀行 8 月預測的 0.3%。
- 韓國銀行官員李東元表示,半導體帶動約一半的經濟成長。
- 政府活動為季度經濟擴張貢獻 0.8 個百分點。
- 民間消費下滑 0.2%,是自 2022 年第四季以來首度下滑。
- 實質國民所得毛額較去年同期增加 18.8%,晶片價格上漲帶動購買力提升。
- 基準利率為 3%,9 月通膨率仍高於 2% 目標。
- 韓國銀行預定於 11 月 26 日公布最新經濟展望。