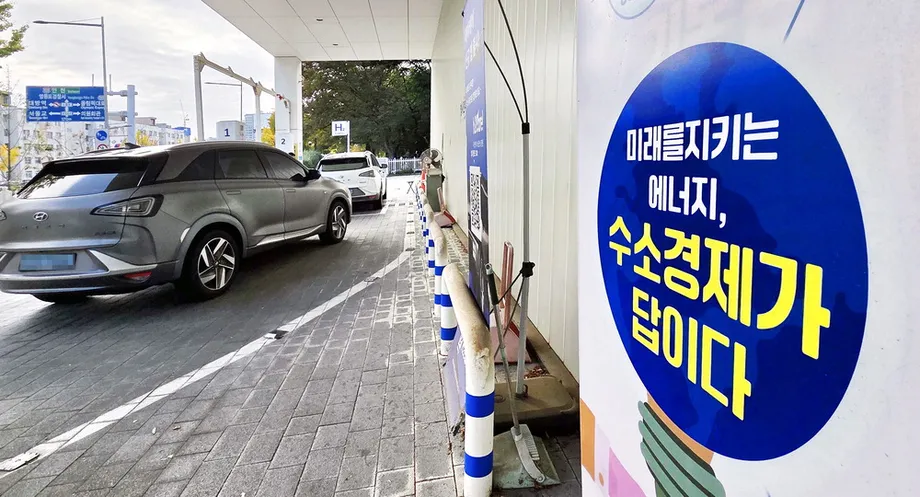
氫能發展雄心遭遇高成本現實,研發支出下滑
2022年至2024年間,南韓氫能產業投資僅增加4.6%,研發支出則下滑26.8%。這些數據凸顯該產業面臨的弱點:一方面要應對中國更低廉的生產成本,另一方面國內政府標案規模也在縮小。
目錄
氣候、能源與環境部於2026年10月26日公布的數據顯示,南韓2,932家氫能企業中,有82.7%在2025年沒有專責研發部門。僅11.2%設有內部研究機構,7.6%表示曾獲得中央政府補助。
成本差距相當可觀。南韓水電解設施的平均氫氣生產成本為每公斤18,163韓元,相較之下,中國內蒙古與新疆部分示範計畫的成本約為2,800至3,600韓元。按這些數據計算,南韓平均成本約為中國示範計畫的五至六倍。
南韓如今必須決定,如何在確保氫氣價格為客戶所能負擔的同時,扶植國內技術。研究人員與產業專家正提議擴大供應來源組合,包括進口、搭配碳捕捉的天然氣製氫,以及使用核電生產氫氣。
政府正採取更具選擇性的作法。2026年6月公布的氫能發電競標規則修正,著重發展透過水電解生產國內潔淨氫氣;同時,政府以成本及部分用途減碳效益存疑為由,縮減氫能發電標案可供競標的電量。
對設備製造商、車輛供應商與能源開發業者而言,這些決策環環相扣:研發需要投資,投資需要客戶,而客戶需要能夠長期負擔的燃料價格。
研發缺口有多大?
氫能企業投資額從2022年的4.1469兆韓元,增加至2024年的4.3373兆韓元。研發支出則呈相反走勢,從1.1219兆韓元降至8,212億韓元,減少3,007億韓元。
政府於2022年開始進行產業調查。最新結果顯示,投資小幅增加,並未轉化為更多支出,用於改善設備、測試材料及降低生產成本等工作。在受調查企業中,有92.4%表示從未獲得中央政府補助。
韓國能源技術評價與企劃院(KETEP)也透過技術開發組織資料集追蹤研發基礎設施。這項資料記錄氫能、太陽能及風電等領域的企業是否設有研究機構或專責技術開發部門。
這項公開資料涵蓋2022年基準年度,資料來源為2024年5月31日發布的調查報告。出版說明指出,抽樣與資料審查流程,造成統計期間與公布時間之間有所延遲。較新的部會數據則描述2025年的企業情況,因此兩組統計的基準期間不同。
實際挑戰不只是聘用研究人員。氫能企業還需要使用測試設施,以及能在真實條件下改良設備的實際運轉計畫。實驗室設計最終必須成為客戶能可靠運作多年的系統。
電力為何推高南韓氫氣成本
水電解利用電力將水分解為氫氣與氧氣,所用設備稱為電解槽。若使用再生能源電力進行這項製程,產出的燃料通常稱為綠氫。
電價與運轉時數都會影響最終成本。若一台昂貴設備僅在鄰近太陽能設施發電時運轉,產量就會較少,建置與融資成本也得由較少的氫氣分攤。
韓國能源經濟研究院在金鍾宇與李泰義撰寫的第23-02號議題報告電解槽經濟性研究中,分析了這些影響。研究估算,當太陽能設施與500萬瓦電解槽容量相同時,每公斤氫氣的生產成本為16.19美元,電解槽的利用率為14.9%。
若將太陽能容量提高至電解槽的三倍,利用率可升至37.1%,估算成本則降至每公斤10.09美元。購電協議,也就是向發電業者購電的合約,可進一步將估算成本降至8.13美元。
研究估算,使用核電生產氫氣的成本為每公斤4.65美元,使用工業電網電力則為6.87美元。計算結果顯示,除了設備價格與效能,供電安排也會大幅影響氫能經濟效益。
首爾科技大學教授李相俊曾表示,南韓缺乏足夠條件,無法僅為生產氫氣而大規模設置再生能源設施。檀國大學經濟學教授趙弘鍾則建議擴大核能發電,提供更便宜的電力進行電解。
中國同步發展設備與需求
中國的優勢不僅在於部分示範計畫能取得低價電力。國際能源總署數據顯示,2024年中國電解槽的製造與安裝成本為每千瓦600至1,200美元,其他地區則為2,000至2,600美元。
較便宜的設備可降低氫能計畫的初期投資門檻。在內蒙古與新疆等地取得大型再生能源設施,也有助於降低營運成本。
中國計畫投入最高80億元人民幣(約1.5877兆韓元),支持五個城市群的氫能示範計畫,每個城市群最高可獲16億元人民幣。計畫涵蓋生產、運輸與使用,包括商用車、氫冶金及綠氨。
氫能也列入中國2026年至2030年第十五個五年規劃中的國家戰略性產業。示範計畫同步扶植供應鏈多個環節,可串連設備製造商、生產商與客戶。
較早前的日照海水製氫廠計畫展示另一種降低成本的方式:結合製氫、淡水與化學原料生產,並利用工業廢熱。該計畫將多種可能的營收來源整合至同一座設施。
電力標案縮減,未來需求仍不明朗
南韓一般氫能發電標案電量,從2025年的1,300吉瓦時降至2026年的930吉瓦時,減幅28.5%。這個市場包括使用石化製程副產氫發電。
潔淨氫能標案縮幅更大,從3,000吉瓦時降至500吉瓦時,減幅83.3%。該市場主要涵蓋在既有發電廠與其他燃料混燒氫氣或氨的用途,這種作法稱為混燒。
吉瓦時是衡量一段時間內發電量的單位。縮減標案釋出的電量,代表發電業者可競標供電的規模變小,燃料供應商與設備開發商預期面對的市場也會縮小。
執政黨國民力量黨議員金素熙辦公室表示,2027年及之後的標案電量尚未敲定。因此,企業缺乏已公布的未來標案需求時程,難以據此規劃電廠與供應合約投資。
日本透過公共資金,為既有電廠創造需求。日本已承諾投入80億日圓,支持在燃氣渦輪機中混燒氫氣與液化天然氣的計畫;另投入200億日圓,支持碧南火力發電廠進行20%氨混燒示範。
日本的工業計畫也提供另一種接觸客戶的途徑。山梨工廠氫能計畫將規劃中的1,600萬瓦設施,與三得利廠區的熱殺菌及試驗性威士忌蒸餾流程連結。這種作法是將氫氣用於特定工廠製程,而非再轉換為電力。
政府為何放緩扶植力道
氣候、能源與環境部表示,氫能發電仍未具備經濟競爭力。先用電力製氫,再將氫氣轉回電力,兩個階段都會損失能源,推高最終供電成本。
一名部會官員表示,政府仍會扶植氫能,但將縮小支持計畫的範圍:
我們扶植氫能產業的政策不變,但必須調整初期規劃,使其符合現實,
這名官員也表示,政府打算挑選有望具備競爭力的領域,而非持續補助在補貼結束後就會停運的計畫。南韓同時也力求逐步淘汰燃煤電力,因此燃煤混燒氨還面臨政策上的矛盾。
氫氣可儲存能源,以供日後使用,包括再生能源無法發電時。政策爭議在於,當這項能力及其他用途逐漸降本時,應提供多少支持,以及哪些用途應優先發展。
首爾科技大學未來能源融合學系教授柳承勳警告,不應過早削減投資:
如果只因為目前成本偏高就延後投資,我們可能會失去未來市場的領先地位,
相互競逐的考量都很具體。補貼可在技術進步期間支撐需求,但公共支出也必須衡量各項計畫的成本及其減少的碳排放量。
進口、藍氫與核電納入討論
李相俊建議放寬國內生產要求,允許部分氫氣進口,並在考量綠氫之餘納入藍氫。藍氫一般以天然氣製造,並利用碳捕捉降低生產過程的排放。
韓國能源經濟研究院的研究同樣建議考量多種生產路徑。研究將鹼性電解與高分子電解質膜電解列為研發投資首選,其次是藍氫,再來是成熟度較低的電解技術。
使用核電進行電解所產的氫,通常稱為粉紅氫。研究院建議評估粉紅氫是否應納入潔淨氫認證制度,並研擬合適的電力合約安排。
進口氫氣的到岸價格,包含的成本遠不止生產。氫氣必須運輸、儲存,有時還要轉化為其他物質才能裝船,接近客戶後再轉換回氫氣。研究院的評估發現,依據其設定的假設,在所分析的運輸路徑中,氨是成本最低的選項。
南韓研究人員已著手研發這種轉換技術。南韓氨轉氫計畫展示一種在接近攝氏600度下運作的反應器,可產出純度99.97%的氫氣。這類技術有助建立供應鏈,先以氨將氫氣跨海運輸,再於當地釋出氫氣供燃料電池使用。
車輛與供應商也面臨預算壓力
韓國氫能聯盟估計,2024年南韓氫能產業在約3,000家相關企業中,聘用約3.7萬人。供應商網絡涵蓋零組件、加氫設施與燃料電池。
現代汽車Nexo至少90%的關鍵零組件來自國內,供應鏈中有60多家合作企業。因此,車輛需求變化也會影響製造商以外的企業。
政府將2027年氫能車推廣預算定為4,457億韓元,較2026年減少23%。加氫站建設經費則定為1,197億韓元,減少37%。
截至2025年底,中國氫燃料電池車已超過4萬輛,加氫站有574座。SNE Research預測,南韓氫能車市場占比將從2026年的66.9%降至2040年的13%,中國則會從24.1%升至31%。
這些預測為競爭風險標定了時間。韓國供應商如今必須決定研發、生產能力與人力配置,預期客戶群卻正轉向其他市場。
原有產業策略如何走到今天
南韓早期氫能策略結合產業擴張、就業與能源基礎設施。戰略暨國際研究中心資深研究員Jane Nakano在2021年11月5日發布的氫能產業策略分析中,說明了這項方針。
她的分析記錄,政府2021會計年度氫能支出為7.019億美元,較2020年增加40%;政府並承諾投入23.4億美元,在2022年前發展氫能車產業。這項策略也納入進口基礎設施,顯示海外供應從早期便是規劃的一部分。
主要政策與投資里程碑橫跨數年:
- 2019年:南韓採行《氫能經濟路線圖》。
- 2020年1月:國會通過《氫能經濟促進及氫氣安全管理法》,並於2021年生效。
- 2022年:政府開始進行氫能產業調查,為最新投資比較建立起始年度。
- 2024年:產業研發支出為8,212億韓元,低於2022年的1.1219兆韓元。
- 2026年6月:政府公布氫能發電競標制度修正,優先扶植國內水電解生產體系。
- 2026年10月26日:部會數據顯示,多數氫能企業沒有專責研發部門。
早期策略設定2040年目標,包括年氫氣消耗量526萬噸、1,200座加氫站,以及150億瓦公用事業級燃料電池。Nakano指出,策略重點在於經濟成長與產業競爭力。
研發重點不只在擴大預算
韓國能源經濟研究院指出,從實驗室能力到商業規模之間仍有明確落差。研究發現,南韓的鹼性電解與高分子電解質膜設備,單機基本技術成熟,但在大型示範、系統運轉及整合再生能源電力方面仍落後。
研究記錄,前五年間水電解研發投資為1,382億韓元,其中88.2%投入這兩項成熟技術。氫能計畫獲得424億韓元,占2022年氣候因應基金的1.7%。
研究院提出擴大設備模組、延長使用年限、提升效能及降低材料成本等建議。對高分子電解質膜系統而言,以其他材料取代鈦、銥等昂貴材料,是降低成本的關鍵挑戰之一。研究院也呼籲提供資源,讓小型專業企業能共同測試並商業化零組件。
因此,南韓的抉擇同時涉及燃料供應與製造能力。進口或核電可為部分使用者降低成本,持續測試與研發則有望改善國內設備。電力標案與車輛預算縮減,使企業在決定投資方向時,更迫切需要協調這些目標。
重點摘要
- 2022年至2024年間,氫能產業研發支出下滑26.8%,投資則增加4.6%。
- 2025年2,932家氫能企業中,82.7%沒有專責研發部門,僅7.6%曾獲得中央政府補助。
- 南韓電解製氫平均成本為每公斤18,163韓元,約為中國部分示範計畫的五至六倍。
- 2026年潔淨氫能發電標案從3,000吉瓦時降至500吉瓦時;2027年及之後的標案電量尚未敲定。
- 研究人員建議採用較便宜的電力、加強設備研發,並考量進口、藍氫與核電。
- 政府表示將持續扶植氫能,同時挑選更有望具備競爭力的應用領域。