銀行與數位平台將承擔更廣泛的代徵角色
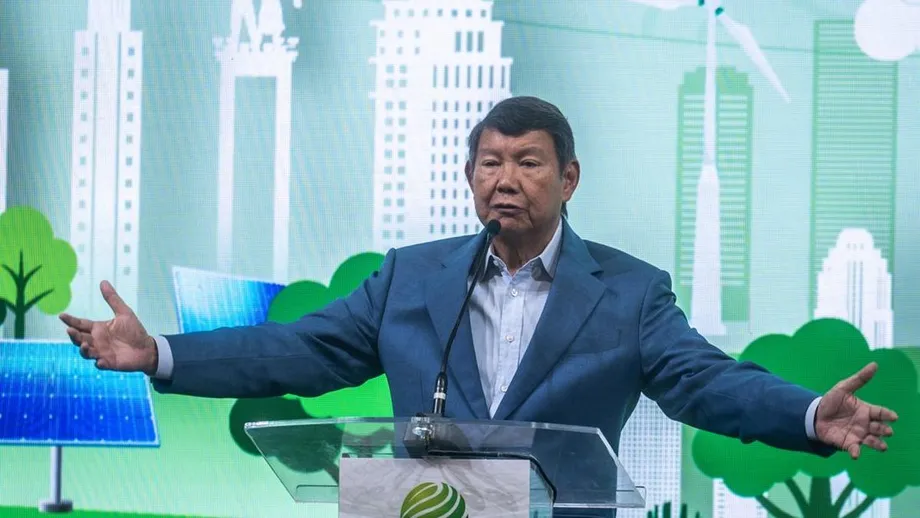
印尼計劃自2026年11月9日起擴大數位稅收,納入銀行、金融科技公司及線上平台,以徵收原本未能收取的交易稅款。印尼工商會(Kadin)顧問委員會主席哈希姆・佐約哈迪庫蘇莫(Hashim Djojohadikusumo)表示,這是政府增加收入的措施之一。
目錄
哈希姆於10月29日在雅加達中區的婆羅浮屠酒店(Hotel Borobudur)出席Kadin全國領導人會議開幕式時公布這項日期。他表示,預計將由國營銀行、民營銀行、Shopee、Lazada及GoTo等企業代徵稅款,並將款項繳交政府。
這項宣布之際,印尼稅務總局(DJP)正制定兩種用途不同的徵收機制。一種是透過電商平台向國內賣家代徵所得稅;另一種稱為SPP-TDLN,則由參與的支付機構,針對涉及境外業者的數位交易代徵加值稅。
部分徵收工作已經開始。DJP局長比莫・維揚托(Bimo Wijayanto)表示,4家電商平台自10月1日起開始代徵《所得稅法》第22條規定的所得稅。截至9月底,也有5家銀行平台和1家金融科技平台開始透過SPP-TDLN代徵稅款。
因此,哈希姆公布的11月9日是擴大實施日期,先前已有分階段的徵收措施。他的宣布讓支付系統成為一項雄心勃勃的財政收入計畫的核心:在兩至三年內,將政府總收入從約占國內生產毛額(GDP)的12%提高至18%。
線上賣家會有哪些變化?
2025年第37號財政部長規章為電商平台代徵第22條所得稅建立了制度框架。依據這項機制,受指定平台將按國內賣家營業額的0.5%代徵稅款,計算時不包括加值稅及奢侈品銷售稅。
營業額是扣除營業費用前的銷售收入。對賣家而言,實際變化是相關所得稅的徵收工作將由電商平台處理,而非完全由商家自行負責。
比莫指出,Shopee、Tokopedia、Blibli及Lazada是4家受指定的電商平台代徵業者。這份名單比哈希姆提到的銀行、金融科技公司及GoTo等企業集團更為具體。
DJP表示,電商平台代徵機制改變的是商家所得稅的徵收方式。比莫也表示,這項機制沒有新增稅種,也不會調整加值稅稅率。
年營業額不超過5億印尼盾的個人納稅人,如依規定提交聲明,可免由電商平台代徵。這項文件對小型賣家很重要:是否適用免徵,取決於營業額是否低於門檻,以及是否提交必要聲明。
境外數位交易如何納入
SPP-TDLN是印尼語縮寫,指針對境外數位交易徵稅的系統。其重點是加值稅(VAT),而非向國內電商平台賣家代徵的所得稅。
加值稅是對應稅購買項目課徵的稅;所得稅則是針對個人或企業所獲收入課徵。銀行或平台可以作為任一機制的代徵管道,但兩種稅的課徵對象不同。
比莫10月15日表示,DJP已與30家潛在銀行及金融科技業者會面,並給予業者至11月的準備時間。準備工作包括讓基礎設施和支付系統具備代徵能力。
DJP正與金融服務管理局(OJK)及印尼央行合作。準備工作也包括與萬事達卡(Mastercard)和Visa等國際支付網路整合。支付發卡機構是向客戶提供卡片等支付工具的機構。
這項宣布並未說明將正式指定多少家支付發卡機構、交易涵蓋範圍為何,以及11月擴大實施的詳細運作規則。比莫表示,機構是否獲指定,將取決於其基礎設施和系統的準備情況。
早期交易顯示徵收規模
DJP統計,SPP-TDLN初期運作期間,也就是9月25日至10月11日,共記錄550萬筆交易,可能課稅的交易金額約為10兆印尼盾。
比莫以11%的假設加值稅率估算,相關潛在稅額為1.1兆印尼盾。計算方式很直接:10兆印尼盾的11%等於1.1兆印尼盾。
比莫表示,系統仍在穩定運作、更多平台也在準備加入,因此這些數字仍屬初步估算。10兆印尼盾是交易金額;1.1兆印尼盾則是依此估算的稅額,不代表國庫已確認收到這筆款項。
截至9月底,已有5家銀行平台和1家金融科技平台運作這項機制。這些業者的參與,讓DJP有一批初期交易可供評估,同時也為擴大徵收網絡做準備。
對參與機構而言,眼前的工作涉及技術與行政作業:將支付基礎設施連接至徵收流程,並準備繳交所代徵的稅款。對客戶和企業來說,財務影響則取決於哪些交易適用相關規定。
11月宣布日期的來龍去脈
數位稅收計畫分階段推進,電商平台代徵所得稅與境外數位交易加值稅分別循不同軌道進行。
- 2026年9月底:5家銀行平台和1家金融科技平台開始透過SPP-TDLN代徵。
- 9月25日至10月11日:DJP記錄550萬筆交易,可能課稅的交易金額約為10兆印尼盾。
- 10月1日:比莫表示,Shopee、Tokopedia、Blibli及Lazada開始針對電商交易代徵第22條所得稅。
- 10月15日:比莫與30家潛在銀行及金融科技業者討論準備工作,並給予業者至11月的準備時間。
- 10月29日:哈希姆在雅加達舉行的Kadin全國領導人會議上宣布,將於11月9日擴大實施。
- 11月9日:哈希姆訂定的數位稅收擴大實施日期,將納入銀行、金融科技公司及線上平台。
哈希姆也表示,政府已透過總統令採取措施處理收入徵收問題。他的談話將數位計畫置於改善稅務及海關行政管理的整體工作之中。
哈希姆為何希望收入達GDP的18%
哈希姆的核心論點是,印尼政府收入相較於經濟規模過低。他估計,包括稅收、貨物稅及非稅收入在內的政府總收入,約占GDP的12%。
GDP衡量一個經濟體生產的商品與服務價值。收入占比為12%,代表經濟產出每100印尼盾,政府約收到12印尼盾。哈希姆希望將這個比率提高至18%。
若以GDP為2.5萬兆印尼盾計算,他所設定的目標代表相當可觀的增幅。收入占比若為12%,政府收入將是3,000兆印尼盾;若達18%,則為4,500兆印尼盾。兩者每年相差1,500兆印尼盾。
如果GDP維持不變,收入占比須增加6個百分點,政府收入相較於起始數字則須增加50%。哈希姆以此說明印尼的收入潛力。
哈希姆以柬埔寨為基準,稱該國政府收入占比為18%。他也提到印度為20%、越南為23%。這些國家數據是哈希姆用來支持其目標的比較。
哈希姆同時擔任普拉伯沃・蘇比安托(Prabowo Subianto)總統的氣候與能源特使。他表示,印尼應在兩至三年內達到柬埔寨的水準。他的論點是,問題在於改善稅務與海關機關的徵收工作,而非缺乏經濟活動。
帳目之外的10,000兆印尼盾經濟活動
哈希姆估計,約有10,000兆印尼盾的經濟活動未納入官方紀錄,也未被稅收徵管涵蓋。他引述世界銀行的估計,稱未記錄的經濟活動占比為35%至40%。
他舉的例子都是常見服務:到公寓提供服務的理髮師、直接收款的按摩服務者、路邊攤和美容院。他形容這些交易以現金支付,且沒有收據。
哈希姆表示,這些活動包括一般合法工作。他所指出的挑戰,是缺乏交易紀錄,讓主管機關難以掌握經濟活動並適用相關稅務規定。
哈希姆表示,政府將運用電子系統、資訊科技與人工智慧,依現行法律改善徵收工作。實際上,數位交易紀錄可讓稅務機關更了解透過參與機構流動的款項。
他舉的例子說明,為何政府將徵收範圍擴大至既有的詳細申報企業之外。這項計畫希望透過處理支付的機構,讓更多交易納入徵收系統;稅務義務仍依適用規定辦理。
16兆印尼盾的估算涵蓋範圍較窄
比莫估計,數位經濟活動帶來的稅收約為16兆印尼盾,潛在增幅約50%。他表示,這項估算較為審慎,過去三年的收入介於8兆至12兆印尼盾。
他談到的活動包括數位商務、貨幣交易、加密資產及投資。他指出,國內電子商務政策和SPP-TDLN可能有助於增加收入。
哈希姆提出的1,500兆印尼盾目標,涵蓋範圍遠廣於政府收入的整體增幅;比莫估計的16兆印尼盾則是數位經濟活動帶來的收入。兩者規模差距很大:16兆印尼盾約為1,500兆印尼盾的1.1%。
因此,數位徵收只是哈希姆所述收入計畫的一部分。要達到他的國家目標,除了數位措施,還須讓更廣泛的稅收、海關及其他政府收入系統增加收入。
比莫提出的數字也顯示,交易總額與政府收入必須分開計算。大量數位支付所帶來的稅收,仍須依適用稅基、稅率及徵收規則計算。
增加收入對支出可能代表什麼
哈希姆將加強徵收與政府優先事項的財源連結,包括免費營養餐計畫(MBG),以及「紅白」村級和城市社區合作社。
他估計,國家預算赤字約為500兆至600兆印尼盾。赤字是指政府支出超過收入,產生的缺口必須透過融資填補。
若以赤字區間的上限計算,額外增加1,500兆印尼盾收入,扣除600兆印尼盾的缺口後將剩下900兆印尼盾,前提是支出和其他條件維持不變。哈希姆以此主張,加強徵收可使預算轉為盈餘。
哈希姆以Kadin顧問委員會主席及總統特使身分發言,反駁印尼財政狀況反映經濟根本疲弱的說法:
印度尼西亞並不弱。
他提出的解方,是透過銀行、平台和數位系統等徵收管道,收取他認為現有經濟活動足以創造的更多收入。
下一個實際里程碑是11月9日,此前比莫已給予參與機構準備時間。已受電商平台代徵機制涵蓋的賣家,眼前則須留意相關所得稅規定;符合資格者也應完成小型賣家免徵所需的聲明。
重點整理
- 哈希姆・佐約哈迪庫蘇莫宣布,2026年11月9日起將擴大數位稅收,納入銀行、金融科技公司及線上平台。
- 據DJP表示,Shopee、Tokopedia、Blibli及Lazada自10月1日起開始代徵電商平台所得稅。
- 電商平台代徵稅率為國內賣家營業額的0.5%,計算時不包括加值稅及奢侈品銷售稅。
- 年營業額不超過5億印尼盾的個人納稅人,提交必要聲明後可符合免徵資格。
- SPP-TDLN針對境外數位交易課徵加值稅。初期數據顯示,可能課稅的交易金額為10兆印尼盾,估計潛在稅額為1.1兆印尼盾。
- 哈希姆希望在兩至三年內將政府總收入占GDP的比率從12%提高至18%;依其引用的GDP數據計算,每年將增加1,500兆印尼盾收入。
- 比莫估計的數位稅收約為16兆印尼盾,涵蓋範圍比哈希姆的全國收入目標更窄。