改革成效面臨執法考驗
印尼必須在 2027 年 4 月 30 日前,針對 MSCI 擬議的降級提出說明。這項降級可能使印尼股票遭排除於廣受追蹤的新興市場指數之外。印尼金融服務管理局(OJK)表示,核心疑慮在於涉及 Barito Renewables Energy、Petrindo Jaya Kreasi 和 Dian Swastatika Sentosa 等公司的交易與持股問題是否可能再度發生。
目錄
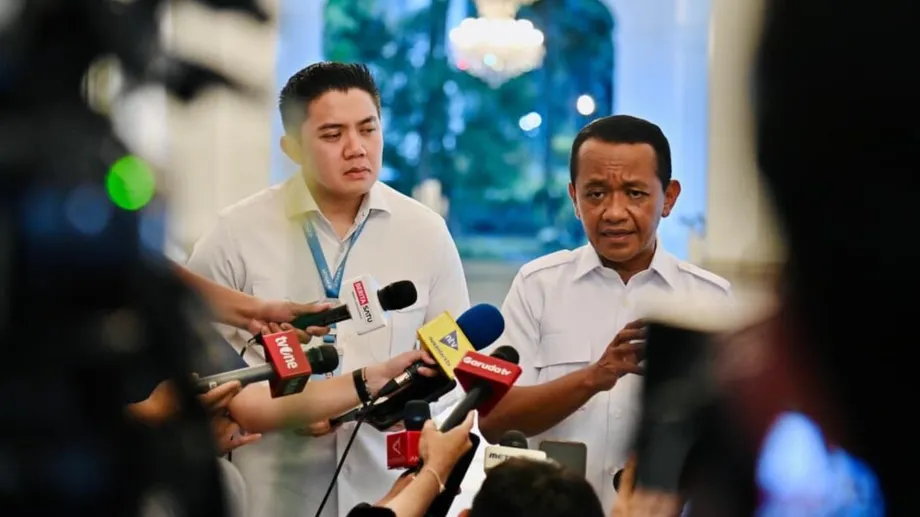
OJK 資本市場、衍生性商品與碳交易所監管及發展部門主管 Agus Firmansyah 於 2026 年 10 月 31 日表示,MSCI 已肯認相關改革,但仍希望印尼加強預防措施與執法。他說明指數編製機構尚存的疑慮:
儘管已宣布改革,他們對市場失靈的情況仍有疑慮,
這項提議正值市場大幅下跌之際。印尼基準指數 IDX Composite 於 10 月 30 日收在 5,057.05 點,較 2026 年初下跌 41.52%。印尼的市場分類仍在諮詢階段,預計於 2027 年 6 月 30 日前作出最終決定。
因此,印尼主管機關眼前的任務不只是宣布新的資訊揭露規定。MSCI 要求證明持股資訊可靠、交易運作順暢,且處罰足以遏止違規行為。
獨立市場分類將帶來哪些變化
MSCI 編製的股票指數供投資基金選擇持股或衡量績效。其市場分類有助於決定哪些國家納入涵蓋已開發、新興及前沿市場的投資商品。
獨立市場不納入 MSCI 的新興市場與前沿市場指數商品。若印尼被歸入這類別,其股票將從這些涵蓋範圍更廣的基準指數中剔除,影響投資規則要求追蹤這些指數的基金。
MSCI 於 10 月 16 日提出的方案,比 2026 年稍早討論的降至前沿市場更進一步。該機構表示,印尼市場可投資性問題嚴重,值得考慮將其列為獨立市場。市場可投資性指投資人能否取得可靠資訊,並在可行的交易條件下順利買進、持有與賣出股票。
瑞銀估計,印尼股票遭剔除可能引發被動型基金約 40 億美元的賣壓;被動型基金追蹤指數,此外,主動型投資人也可能賣出約 150 億美元的股票,主動型投資人由基金經理人自行選擇投資標的。兩項估計合計可能造成 190 億美元資金流出,其中主動型投資人的估計金額接近被動型的四倍。
印尼將成為 MSCI 獨立市場類別中經濟規模最大的國家。Agus 表示,另一家主要指數編製機構富時羅素仍將印尼列為新興市場,意味著不同機構對印尼的分類不一。
三家公司為何成為爭議核心
OJK 將 MSCI 的疑慮與涉及 Barito Renewables Energy(股票代號 BREN)、Petrindo Jaya Kreasi(股票代號 CUAN)及 Dian Swastatika Sentosa(股票代號 DSSA)的案件連結。案件涉及交易行為與股權集中問題。
針對 Dian Swastatika Sentosa,OJK 指稱有人合謀操縱股價。OJK 官員 Hasan Fawzi 形容涉嫌行為是:
有計畫且有組織的
至於 Barito Renewables 與 Petrindo,指控涉及兩家公司首次公開發行時發售的股票。據稱,這些股票從一開始就預定配售給與控制股東有關聯的各方,導致股權集中。
持股集中之所以重要,是因為即使公司有大量股票上市,真正可供一般投資人交易的股票可能仍少之又少。如果表面上各自獨立的股東其實彼此有關聯,投資人就需要得知這層關係,才能了解可交易股票的供應由誰掌控。
MSCI 於 10 月發布公告後,OJK 宣布對涉及這三家公司交易違規的市場參與者處以數百萬美元罰款。Agus 表示,相關調查早在公告發布前便已展開。當時,這些公司尚未立即回應媒體的置評要求。
Agus 表示,MSCI 希望預防措施能搭配足以遏止違規再犯及他人仿效的處罰。因此,關注焦點在於主管機關如何偵測可疑活動,以及查獲違規後將如何處置。
印尼已採取的改革措施
OJK 表示,MSCI 已肯認印尼多項改革。持股超過 1% 的股東必須揭露,投資人分類已從九類擴增至 39 類,主管機關也已推出高持股集中度(HSC)申報制度。
擴大投資人分類可讓主管機關更詳細掌握持股者身分。持股揭露及關聯方資訊則有助投資人評估市場上實際可供交易的股票數量。
印尼也正著手將最低自由流通股比例從 7.5% 提高至 15%。自由流通股是指可供公開交易的公司股票,不包括由控制股東持有或依適用規定排除在外的其他持股。
擬議的新門檻是原標準的兩倍。增加公開市場上的股票供應,可讓投資人有更大的買賣空間;同時也必須準確申報,才能確認哪些股票符合資格。
OJK 及負責監管與營運印尼資本市場的機構正從八個面向推動改革。除了持股揭露與自由流通股比例外,改革議程還包括加強執法、深化機構間合作,以及推動印尼證券交易所去互助化。去互助化是調整交易所的所有權結構,將所有權與會員資格分開。
評估中仍有兩項弱項
印尼證券交易所執行長 Jeffrey Hendrik 表示,印尼在 MSCI 的 18 項評估類別中,有 10 項獲得完全正面的評價;另有六項評價正面,但仍有改善空間,兩項則為負面。
兩項負面類別涉及外匯政策與資訊流通。Jeffrey 表示,外匯政策不在資本市場機構的直接管轄範圍內,這表示相關改善需要證券交易所之外的單位採取行動。
在資訊流通方面,MSCI 發現部分資訊仍未提供英文版本。Jeffrey 表示,交易所已依據 OJK 現行規定,要求上市公司以印尼文與英文發布資訊揭露。
對海外投資人而言,及時取得公司公告可能影響買賣股票的決策。缺少翻譯會使投資人更難與能閱讀原文公告的人同步評估市場動態。
這項評估說明,為何多項已完成的改革仍未化解分類爭議。印尼在多數類別的表現正面,但 MSCI 仍要求特定領域有所改善,並證明預防與執法措施能持續有效運作。
改革期限晚於 MSCI 決策
提高自由流通股比例的時程帶來實務挑戰。部分公司的合規期限早於 MSCI 作出決定,另有一些公司則有到 2028 年或 2029 年的時間。
自由流通股比例高於 12.5% 但低於 15% 的公司,須在 2027 年 3 月 31 日前達到新門檻。低於 12.5% 的公司則適用分階段時程,期限延至 2028 年。市值低於 5 兆印尼盾的公司則有到 2029 年的時間。
市值是公司上市股票按現行價格計算的價值。較長的期限讓規模較小的公司有更多時間調整股權結構,但也意味著 MSCI 作出分類決定時,部分改革仍未完成。
主要日期如下:
- 2026 年 1 月 27 日:MSCI 發布公告,市場在當年稍早開始承受壓力。
- 2026 年 10 月 16 日:MSCI 提議將印尼列為獨立市場,引發市場大幅賣壓。
- 2026 年 10 月 31 日:OJK 說明尚存疑慮及其改革應對措施。
- 2027 年 3 月 31 日:自由流通股比例已高於 12.5% 但低於 15% 的公司,須達到 15% 的目標。
- 2027 年 4 月 30 日:MSCI 預定於此日結束諮詢。
- 2027 年 6 月 30 日:預計於此日前作出最終分類決定。
- 2028 年與 2029 年:其他公司組別適用較晚的自由流通股合規期限。
MSCI 表示,除非看到市場治理與運作明顯改善,否則將進行重新分類。因此,在諮詢結束前取得進展,對主管機關與上市公司格外重要。
現行限制已阻礙指數調整
在諮詢期間,MSCI 對印尼證券的限制仍然有效。MSCI 不會將印尼公司納入其指數、不會提高其外資納入因子或指數計算股數,也不會將股票調升至市值較大的公司所屬級別。
外資納入因子是 MSCI 在編製指數時,認定可供國際投資人持有的公司股票比例,並會影響股票在指數中的權重。
MSCI 也將繼續剔除印尼主管機關依持股集中框架認定的證券,並計畫利用股東揭露資料調整自由流通股的估算。
諮詢期間,這些限制將使上市公司較難納入 MSCI 基準指數,或提高其指數權重。現有成分股用於計算指數代表性的持股資料,也將受到審查。
Jeffrey 表示,交易所將隨機查核公司的自由流通股及關聯股東申報資料。他說,負責不實申報的董事將面臨嚴厲處置。這些查核讓資訊揭露改革與 MSCI 要求的執法措施直接連結。
市場已承受沉重壓力
雅加達基準指數於 10 月 16 日下跌 11.57%,創 1998 年 1 月以來最大單日跌幅。賣壓湧現引發交易暫停,時間長達 30 分鐘。當天市值蒸發約 600 億美元,當時累計跌幅已超過 3,500 億美元。
印尼盾一度下跌 0.8%,兌 1 美元貶至 18,070 盾,之後收復部分失地。匯率走弱也讓外國投資人多了一項顧慮,因為印尼持股換算回本國貨幣時的價值同樣受到匯率影響。
市場壓力延續至當月稍晚。截至 10 月 30 日的一週,IDX Composite 從 5,439.26 點下跌 7.03% 至 5,057.05 點。市值下滑 7.52%,降至 8,862 兆印尼盾。
外國投資人於 10 月 30 日淨賣超 1,387.1 億印尼盾,2026 年累計淨賣超金額達 97.92 兆印尼盾。淨賣超是指賣出金額高於買進金額。
Agus 表示,MSCI 只是市場下跌的原因之一。市場也受到全球利率預期將維持高檔、地緣政治緊張情勢及印尼盾貶值壓力影響。基準指數期間也曾反彈,7 月上漲約 1%,8 月上漲 4.64%。
官員與投資人關注市場公信力
印尼首席經濟部長 Airlangga Hartarto 質疑,為何在 10 月公告前不久與 MSCI 於曼谷會面時,對方沒有提及獨立市場分類。Jeffrey 表示,交易所將要求 MSCI 說明提出此案的依據。
Agus 表示,OJK 已與 20 多名全球投資人討論市場改革。這些對話與正式諮詢同步進行,MSCI 將透過諮詢評估市場參與者的意見。
新加坡 Aletheia Capital 的東協市場專家 Angus Mackintosh 認為,擬議的分類未能反映大多數上市公司或印尼整體經濟的狀況。不過,他也呼籲嚴懲涉及合謀操縱股價的人士。
Mackintosh 如此形容目前的情勢:
這是印尼的警鐘,
眼前最直接的考驗是,公司是否提供準確的持股資訊、交易所是否加以查核,以及 OJK 是否有效處理違規案件。多項自由流通股期限落在 2027 年 6 月之後,因此 MSCI 的決定也將取決於更廣泛的改革尚在推動期間,主管機關能提出哪些成果。
重點整理
- MSCI 正就將印尼從新興市場改列為獨立市場進行諮詢,預計於 2027 年 6 月 30 日前作出決定。
- OJK 表示,主要疑慮是市場失靈可能再度發生,以及預防與執法措施是否有效。
- 獲肯認的改革包括揭露持股超過 1% 的股東、擴增投資人分類,以及申報持股集中情況。
- 印尼計畫將最低自由流通股比例從 7.5% 提高至 15%,合規期限從 2027 年延至 2029 年。
- 限制新增印尼股票及部分提高其 MSCI 指數代表性的措施仍然有效。
- 截至 10 月 30 日,IDX Composite 在 2026 年下跌 41.52%,外國投資人累計淨賣超 97.92 兆印尼盾。