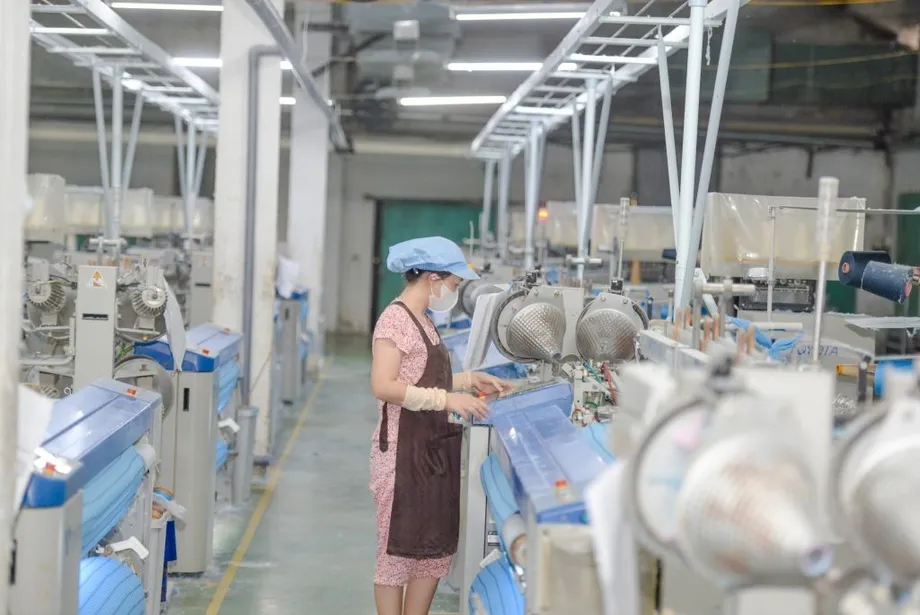
工廠擴張步調連續第 16 個月改善,壓力逐漸升高
越南製造業採購經理人指數(PMI)從 2026 年 9 月的 51.9 升至 10 月的 52.3,企業營運狀況改善的趨勢延續至第 16 個月。然而,在整體指數上升的背後,工廠產量與新訂單成長放緩,出口訂單減少,取得原物料也愈來愈困難。
目錄
標普全球調查約 400 家製造商,並於 10 月 12 日至 22 日收集回覆。結果顯示,產量成長放緩至 6 個月來最疲弱的速度。新業務總量連續第 6 個月增加,但增幅是這段期間最小,海外訂單轉弱也抑制了需求。
製造商也面臨供應流程成本增加、可靠性降低的問題。供應商交貨時間延長,程度為 4 月以來最大;投入成本則以 6 月以來最快速度上升。油價走高推升燃料與運輸費用,惡劣天氣也造成船運延誤。
標普全球市場財智經濟總監安德魯・哈克(Andrew Harker)談到企業維持擴張所面臨的壓力:
目前,越南企業正努力維持成長,因為各種不利因素讓營運更具挑戰。10 月新訂單持續增加,帶動產量穩健成長,但兩者的擴張速度都較 9 月放緩。
PMI 上升代表什麼
PMI 是衡量製造業狀況相較前一個月變化的調查指標。指數高於 50 代表情況改善,低於 50 則代表惡化。因此,10 月指數上升 0.4 點,表示越南工廠仍處於 50 這條分界線所代表的擴張區間。
52.3 是指數讀數,不代表工廠產量增加 52.3%。產量、訂單、就業、交貨時間與庫存,分別反映企業營運的不同面向。10 月整體指標雖然改善,其中若干基礎營運條件卻變得更加艱難。
對製造商而言,實際情況是成長持續,但限制增加。客戶下單總量仍在增加,不過增幅放緩;部分工廠也缺少原物料,無法像原本可能做到的那樣提高產量。
出口疲弱拖慢訂單成長
新訂單總量連續第 6 個月增加,受惠於客戶需求轉強。然而,新出口訂單下滑,拖慢了整體製造業的成長步伐。
因此,越南工廠面臨兩種不同的需求訊號:新業務總量增加,但海外客戶的新訂單減少。出口業務下滑,使製造商更仰賴其他訂單需求,才能維持活動成長。
10 月新訂單總量增幅被形容為穩健,但仍是連續 6 個月增長以來最小的一次。產量也呈現類似走勢,雖持續上升,速度卻較 9 月放緩。
部分製造商明確指出,原物料取得困難限制了產量。需求與供應都在影響成長放緩:新工作進來的速度變慢,而投入品短缺則限制部分企業將訂單轉為成品的速度。
交貨變慢,管理難度升高
10 月供應商交貨時間大幅延長,惡化程度為 4 月以來最大。受訪者指出,燃料價格上漲與惡劣天氣是造成運輸延誤的因素之一。
對工廠而言,交貨延遲可能代表必須等待材料或零組件,才能完成訂單。10 月調查顯示,這些延誤確實限制了產量成長,而不只是提高運輸費用。
製造商為支應生產,持續增加投入品採購。即便如此,採購材料庫存仍明顯下降。進口貨物遇到困難,加上使用既有庫存材料,使工廠內可動用的存量減少。
因此,企業採購量增加,庫存卻減少。採購到的貨物補充庫存的速度不夠快,無法抵銷生產所消耗的材料。這使工廠在再次遇上交貨延遲時,可動用的備料更少。
油價與運輸推升成本
10 月投入價格通膨連續第 2 個月加速,達到 6 月以來最快速度。油價上漲推升燃料價格,運輸費用增加也提高了取得材料及運送貨物的成本。
投入成本是製造商生產產品所需支付的費用,包括材料及其他生產所需項目。這些成本上升時,企業必須決定自行吸收多少,以及透過提高售價轉嫁多少。
越南製造商 10 月加快調漲出廠價格,9 月則僅小幅上漲。直接向工廠採購的客戶因此面臨更快的價格上漲,反映生產商自身成本增加。
儘管投入價格通膨加速,仍遠低於中東戰爭爆發後的飆升幅度。10 月成本壓力再度升高,但與過去相比,調查顯示仍不及先前那波漲勢。
哈克表示,國際情勢同時影響成本與貨物流動:
成長受限往往與國際環境有關。油價走高推升燃料與運輸成本,企業也反映進出口產品遇到困難。企業目前仍能維持改善趨勢,但希望未來幾個月的環境更有利於成長。
就業減少,未完成工作量縮小
10 月製造業就業人數小幅減少,為連續第 3 個月下滑。部分企業將人數減少歸因於員工離職,使產業勞動力縮減,儘管產量仍持續擴張。
不過,工廠未完成訂單量略為減少。未完成訂單是指已接單但尚未完成的工作。新訂單成長放緩,加上企業更有效率地處理積壓業務,使未完成工作量得以縮減。
這種組合顯示,擴張步調變得不均衡。製造商以較少員工生產更多產品,而新業務進來的速度放緩,則有助於完成既有訂單。未完成訂單略減帶來些許緩解,但部分企業的產量仍受材料短缺限制。
生產前後的庫存都在縮減
製造商出售倉庫中的產品,使製成品庫存大幅下降。降幅略低於 9 月,但企業仍持續減少可供銷售的成品存貨。
因此,生產流程的前後兩端庫存都在縮減:工廠待用的採購投入品減少,待客戶購買的成品也減少。兩者原因不同:進口材料困難及材料投入生產,造成投入品庫存下降;倉儲產品售出,則使成品庫存減少。
出售庫存產品,讓製造商除了依靠當期生產之外,也能滿足客戶需求。同時,材料儲備減少,讓準時交貨對維持工廠運作更加重要。
營運承壓,信心仍回升
製造商仍看好未來 12 個月的產量。企業信心升至 8 個月來最高,主要寄望原物料取得更加容易、市場狀況進一步改善。
然而,信心仍低於中東戰爭爆發前的水準。企業雖較近幾個月樂觀,仍持續面臨 10 月調查提到的燃料成本與貿易困難。
調查未提供材料供應改善或出口訂單回升的確切時間表。這些改善是製造商樂觀情緒背後的預期,而 10 月的回覆則顯示交貨延遲持續,海外訂單下滑。
對工廠管理者而言,眼前的優先事項很明確:確保材料供應充足、管理增加的運輸費用,以及完成客戶訂單。若供應更穩定,新業務增加也會更容易轉化為產量。
10 月數據如何延續近期趨勢
10 月結果於 2026 年 11 月 2 日公布,呈現多項步調不一的趨勢。重要日期與比較數據說明,為何 PMI 上升的同時,工廠營運狀況的描述卻更為審慎。
- 2026 年 9 月:製造業 PMI 為 51.9,工廠售價僅小幅上漲。
- 2026 年 10 月 12 日至 22 日:為 10 月調查收集約 400 家製造商的回覆。
- 2026 年 10 月:PMI 升至 52.3,企業營運狀況連續第 16 個月改善。
- 2026 年 10 月:新訂單連續第 6 個月增加,就業人數則連續第 3 個月下降。
- 2026 年 11 月 2 日:10 月結果公布,顯示產量與訂單成長放緩,成本漲幅則加快。
與 9 月相比,最明顯的變化是持續擴張之際,營運環境更具挑戰。產量與新訂單仍在增加,但速度放緩。成本漲得更快,交貨延誤加劇,製造商也在維持生產的同時消耗庫存。
重點整理
- 越南製造業 PMI 從 9 月的 51.9 升至 10 月的 52.3,營運狀況改善趨勢延續至第 16 個月。
- 新訂單總量連續第 6 個月增加,但出口訂單下滑拖慢增幅。
- 部分工廠取得原物料困難,產量成長放緩至 6 個月來最低。
- 供應商交貨延誤程度為 4 月以來最大,投入成本通膨則達 6 月以來最快。
- 就業人數連續第 3 個月小幅下降,未完成工作量與庫存也都減少。
- 對未來 12 個月產量的信心升至 8 個月高點,企業寄望供應與市場狀況改善。