客戶投訴使萎縮的存款基礎成為焦點
PT Bank MNC Internasional Tbk. 於 2026 年 11 月 4 日表示,在客戶反映交易及提款困難後,數位交易服務仍在復原中。這起服務中斷引發印尼證券交易所(Indonesia Stock Exchange)詢問,並受到金融服務管理局(Financial Services Authority,簡稱 OJK)關注。
目錄
這家以 BABP 為股票代號、與商人 Hary Tanoesoedibjo 有關聯的銀行,客戶存款早已大幅下滑。截至 2026 年 9 月 30 日,客戶存款總額為 11.32 兆印尼盾,較一年前的 13.66 兆印尼盾減少 17.13%。定期存款減幅最大,減少 2.74 兆印尼盾,降至 8.50 兆印尼盾。
OJK 銀行監理主管 Dian Ediana Rae 於 11 月 3 日表示,監管機關未發現重大問題,包括償付能力方面的問題,也就是銀行履行財務義務的能力。儘管如此,監管機關仍敦促管理階層解決任何影響客戶取用資金的技術或流動性問題。
財務數字說明了客戶和監管機關為何關注此事:存款和資產萎縮,但放款增加;利息支出增幅高於利息收入,且多項貸款品質指標轉差。該銀行仍維持獲利,2026 年前九個月淨利為 466.3 億印尼盾。
銀行對資金取用問題的說法
MNC Bank 於 11 月 4 日回覆證交所的說明要求時表示,數位交易服務仍在復原中。管理階層表示,正採取措施,盡快讓所有服務管道恢復正常。
銀行引導客戶使用 MNC Bank ATM 提款及查詢餘額,或於正常營業時間前往分行辦理。銀行也建議客戶聯絡客服中心,以取得進一步資訊。
管理階層表示,營運受到的影響是分行及客服中心排隊時間變長,並稱此次服務中斷未對銀行財務狀況造成重大負面影響。這些評估來自銀行,而客戶的投訴則關乎能否立即使用帳戶。
MNC Bank 也表示,已回應到分行或致電尋求協助的客戶,並為其網站及官方帳號準備了資訊圖表。銀行未提供明確的復原完成日期,也未詳細說明問題根源。
OJK 一方面安撫,一方面加強監控
Dian 於 11 月 3 日在望加錫向記者說明他的評估。他表示,OJK 監理未發現重大問題,尤其是償付能力方面,並請客戶保持冷靜,在問題處理期間與銀行溝通。
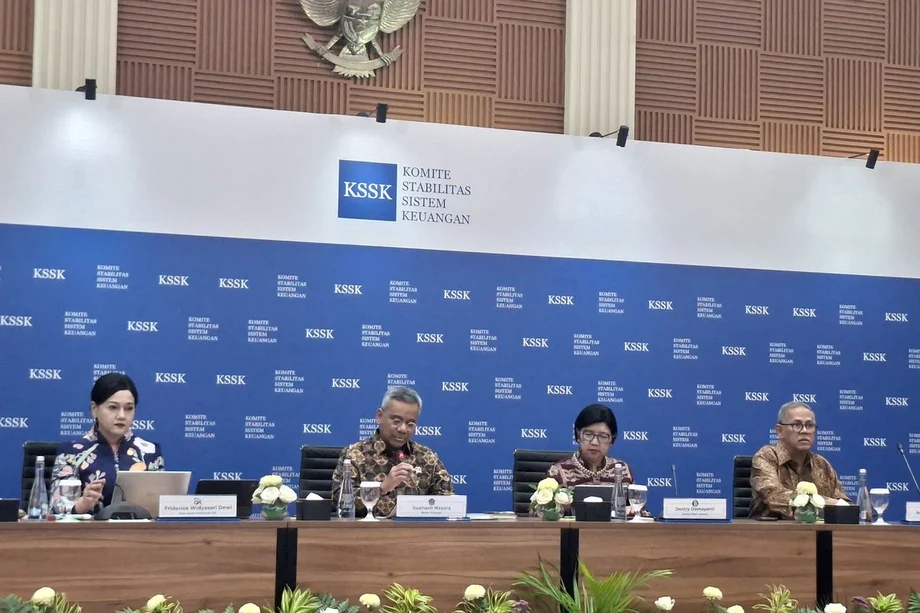
OJK 主席 Friderica Widyasari Dewi 於同日在金融系統穩定委員會(KSSK)記者會上談及此事。她表示,監管機關正檢視銀行狀況,並確認銀行能否處理客戶詢問,以及是否能依據適用規定履行義務。
Friderica 表示,OJK 將依據對銀行狀況的評估採取監理措施,並以消費者保護及審慎銀行業務原則作為處理依據。她也提到,監管機關持續監控整體銀行業的流動性,並與其他主管機關協調,以維護金融穩定。
償付能力和流動性代表不同的需求。償付能力關乎銀行承擔義務的財務能力;流動性則關乎付款或提款到期時是否有資金可用。數位服務中斷影響的是客戶取用資金所使用的管道。OJK 的回應兼顧財務監理,以及恢復服務這項實際需求。
事件經過
財報基準日比銀行說明數位服務復原情況早了一個多月。將兩個日期區分開來,有助讀者了解資產負債表的變化,以及銀行後續如何回應客戶投訴。
- 2026 年 9 月 30 日:MNC Bank 結束該報導期間,客戶存款為 11.32 兆印尼盾,資產為 18.79 兆印尼盾,放款為 12.02 兆印尼盾。
- 2026 年 11 月 3 日:Dian 在望加錫談及銀行狀況;Friderica 則在 KSSK 記者會上說明 OJK 的監控工作。
- 2026 年 11 月 4 日:MNC Bank 回覆證交所的說明要求,並表示數位交易服務仍在復原中。
管理階層當務之急是恢復可靠的服務,同時透過分行、ATM 和客服中心處理客戶詢問。OJK 則同步檢視銀行狀況,以及其履行客戶義務的能力。
定期存款是存款下滑主因
MNC Bank 客戶存款總額一年來減少約 2.34 兆印尼盾,從 13.66 兆印尼盾降至 11.32 兆印尼盾。定期存款減幅更大,減少 2.74 兆印尼盾,從 11.24 兆印尼盾降至 8.50 兆印尼盾,減幅為 24.35%。
定期存款是客戶依約定期限存入銀行的資金,通常可獲得利息。截至 9 月底,定期存款約占 MNC Bank 客戶存款的 75%,計算方式為 8.50 兆印尼盾除以 11.32 兆印尼盾。一年前,以 11.24 兆印尼盾除以 13.66 兆印尼盾計算,定期存款約占 82%。
活期存款則呈相反走勢,增加 51.01%,達 1.20 兆印尼盾。這類帳戶通常用於頻繁付款和交易。儲蓄存款則下滑 0.51%,降至 1.62 兆印尼盾。
活期存款增加,緩和了存款下滑幅度,但未能補足定期存款流失的資金。數據顯示,存款基礎縮小,存款組成也有所改變:存入固定期限的資金減少,用於日常交易的帳戶占比則提高。
放款增加,存款卻萎縮
即使客戶存款下滑,MNC Bank 放款仍增加 8.38%,從 11.09 兆印尼盾增至 12.02 兆印尼盾。資產總額則走勢相反,減少 8.29%,從 20.49 兆印尼盾降至 18.79 兆印尼盾。
公布的放款存款比從 80.87% 升至 105.83%,增加 24.96 個百分點。這項比率比較放款與客戶存款。簡單來說,依該比率的計算方式,最新數據代表銀行每有 100 印尼盾的存款,就有約 106 印尼盾的放款。
銀行可透過客戶存款以外的來源為營運提供資金,包括資本和借款。比率高於 100%,代表其他資金來源的重要性增加。放款也會透過還款逐步回收資金,但客戶可能需要更早取用存款。
因此,放款增加而存款減少,會使資金的可用性及到位時間對日常營運更加重要。客戶會直接感受到這個問題:需要提款或付款時,能否順利完成。
利息支出增加,壓縮獲利
MNC Bank 利息支出較一年前增加 51.05%,遠高於利息收入 6.52% 的增幅。利息支出是銀行為資金來源支付的成本,包括存款;利息收入則是銀行透過放款及其他有息資產賺取的收入。
扣除利息支出後的淨利息收入為 3,897.6 億印尼盾;公布的前期金額為 4,342.9 億印尼盾。這兩個數字推算出的減幅約為 10.25%,但公布的減幅為 44.52%。
銀行淨利差也從 3.20% 收窄至 2.76%,下降 0.44 個百分點。這項指標反映相對於生息資產的淨利息收益。淨利差降低,代表銀行每單位此類資產所賺取的利差減少。
手續費收入提供部分支撐,達 1,003 億印尼盾。公布的成長率為 56.59%,但公布的前期金額 437.1 億印尼盾推算出的增幅約為 129.47%。兩組數字都顯示收入增加,但金額與百分比有待釐清。出售金融資產的收益則減少 42%,降至 172.5 億印尼盾。
費用增加,獲利下滑
2026 年前九個月,MNC Bank 人事費用增加 9.51%,達 1,844.5 億印尼盾。推廣費用增加 3.83%,達 179.3 億印尼盾;其他費用增加 7.82%,達 2,480.8 億印尼盾。
營業利益減少 18.12%,降至 524.2 億印尼盾。非營業收入公布為 67.2 億印尼盾,稅後淨利為 466.3 億印尼盾。
與一年前的 603.9 億印尼盾相比,淨利減少 137.6 億印尼盾,降幅約為 22.78%。財務資料其他部分所列的 13.8% 減幅與上述金額不符;22.78% 才符合計算結果。
獲利表現受到多重因素影響,而非單一項目疲弱。資金成本快速增加,利差收窄,營業費用也上升。手續費收入增加有所助益,但資產出售收益減少,則使另一項收入來源下滑。結果是銀行仍有獲利,但扣除成本和稅款後的收入低於一年前。
貸款品質轉差,資本比率下滑
MNC Bank 的逾期放款比率(總額)從 4.00% 升至 4.64%。逾期放款是借款人面臨嚴重還款困難的貸款。該比率增加 0.64 個百分點。
逾期放款比率(淨額)從 2.80% 升至 3.50%。這項指標反映銀行為問題放款提列的備抵。較廣泛的低品質放款比率則從 24.41% 大幅升至 34.84%,增加 10.43 個百分點。
低品質放款涵蓋的範圍比已列為逾期放款的貸款更廣。這項比率上升,代表銀行持續擴大授信之際,貸款組合中需要密切關注的比重增加。借款人還款情況同時影響獲利,以及現金回流銀行的速度。
資本適足率從 24.50% 降至 20.68%,減少 3.82 個百分點。這項比率比較符合資格的資本與經風險加權的資產。資本能提供承受損失的緩衝,而風險加權則提高被認為較可能造成損失的曝險所占權重。
OJK 的評估與財務數字反映同一情況的不同面向。監管機關表示,監理未發現重大償付能力問題。9 月數據則顯示,資金基礎縮小、獲利能力轉弱、貸款品質惡化,資本比率也降低。恢復可靠的交易服務可解決客戶眼前的問題,但資金、獲利和貸款還款仍是銀行財務管理的關鍵。
重點摘要
- MNC Bank 於 2026 年 11 月 4 日表示,客戶投訴交易及提款困難後,數位交易服務仍在復原中。
- OJK 表示未發現重大償付能力問題,並正監控銀行狀況及其履行客戶義務的情形。
- 客戶存款總額減少 17.13%,降至 11.32 兆印尼盾,主因是定期存款減少 2.74 兆印尼盾。
- 放款增至 12.02 兆印尼盾,公布的放款存款比則升至 105.83%。
- 淨利從 603.9 億印尼盾降至 466.3 億印尼盾,減幅約為 22.78%。
- 貸款品質指標轉差,資本適足率降至 20.68%。
- 數位服務持續復原期間,銀行引導客戶使用 ATM、前往分行或聯絡客服中心。