大型銀行股領跌,市場再度大幅回檔
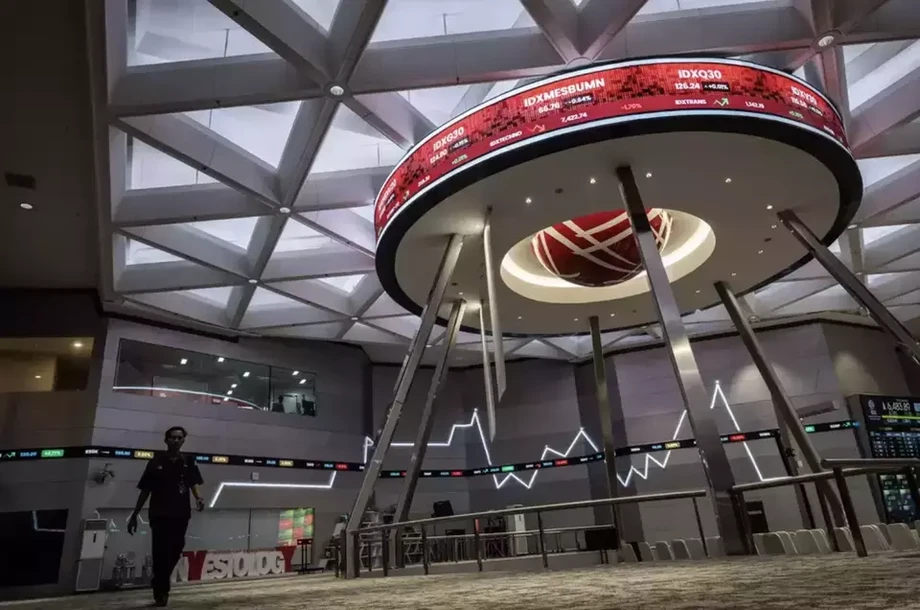
印尼基準股價指數週二(2026年11月3日)下跌192.54點,跌幅3.78%,收在4,904.29點。大型銀行股跌勢加深,使市場普遍走弱。僅印尼人民銀行(Bank Rakyat Indonesia)就拖累雅加達綜合指數(當地稱為IHSG)下跌26.58點。這是新規排除股權高度集中的股票後的第二個交易日。
目錄
Stockbit的市場評論指出,當日外資淨流出5,750億印尼盾。該評論將印尼人民銀行、印尼中亞銀行(Bank Central Asia)、安曼礦業國際(Amman Mineral Internasional)、印尼曼迪利銀行(Bank Mandiri)和印尼電信(Telkom Indonesia)列為拖累指數的五大個股。這些股票合計拖累71.49點,約占基準指數總跌幅的37%。
賣壓遠不止於這些公司。RTI統計,收盤時有624檔股票下跌、57檔上漲、37檔持平,平均每一檔上漲股就有近11檔下跌股。Refinitiv的產業數據顯示,所有類股收盤均下跌。
週二市場回檔前一天,油價曾大幅下跌。由於印尼石油進口量高於出口量,油價走低通常對印尼有利。印尼盾也仍接近歷史最弱水準,政府借款殖利率則持續偏高。
Stockbit表示,當日下跌的確切原因仍不明朗,並指出外資淨流出低於1兆印尼盾,相對有限。市場同時面臨多重壓力:指數成分變動、對印尼在全球指數供應商MSCI評級的疑慮、美國選舉帶來的不確定性,以及涉及伊朗的和平談判再度面臨風險。
開盤上漲後轉跌,指數跌破5,000點
IHSG以5,126.53點開盤,盤中一度升至5,143.58點,隨後賣壓接掌市場。雅加達時間上午11時前,指數跌破5,000點,收盤接近當日約4,895點的低點。
從盤中高點到收盤,基準指數下跌239.29點,跌幅約4.65%。由於當日開盤高於前一交易日收盤,這一跌幅高於公布的單日跌幅。
- 11月3日開盤時,IHSG報5,126.53點,之後升至5,143.58點。
- 第一盤收盤時,RTI記錄指數報4,963.06點,下跌133.77點,跌幅2.62%。
- 雅加達時間下午1時45分,指數報4,942.31點,下跌3.03%。
- 收盤時,基準指數跌至4,904.29點,跌幅3.78%。
不同數據服務商公布的成交數字略有差異。Stockbit數據顯示,成交額為10.22兆印尼盾,成交量為2億2,669萬張;RTI則記錄成交額11.43兆印尼盾、成交量247.2億股,約138萬筆交易。印尼一個標準股票交易單位為100股,因此Stockbit的成交量相當於226.69億股。
新指數規則使大型股成為焦點
印尼證券交易所(BEI)自11月2日起,將被列為股權高度集中(HSC)的股票排除在IHSG之外。HSC指少數投資人持有公司大部分股份的情況。
這項排除HSC股票的決定涵蓋80檔股票。估計在規則變更前,這些股票約占基準指數權重的18%。這些股票仍在交易所掛牌,也可繼續交易,但只要仍被列為HSC,其價格變動就不再納入IHSG計算。
BEI保留既有計算方法,依可供一般投資人交易的股份調整公司市值,並將單一股票權重上限設為9%。排除一組公司後,其餘股票對指數的貢獻方式隨之改變,投資人看到的指數也反映出不同的企業組合。
週二的主要拖累股顯示賣壓落在哪些股票。BBRI拖累26.58點、BBCA拖累13.04點、AMMN拖累11.86點、BMRI拖累10.90點、TLKM拖累9.11點。這些股票合計造成超過總跌幅三分之一的損失,其餘跌幅則來自其他股票。
原物料與房地產類股跌幅最大
基本原物料類股下跌5.69%,為表現最差的類股;其次是房地產類股,下跌5.16%。能源類股下跌4.29%,非必需消費品類股下跌3.13%,金融類股則下跌3.09%。
非必需消費品類股包括零售商和非必要商品銷售商等,其銷售通常隨家庭支出變化。這類股與銀行、原物料及房地產類股同步下跌,顯示賣壓波及服務經濟不同領域的企業。
RTI的收盤漲跌家數顯示,在718檔上漲、下跌或持平的股票中,約87%下跌。第一盤收盤時,有542檔股票下跌、94檔上漲。到收盤時,下跌股票增至624檔,上漲股票則減至57檔。
追蹤大型熱門股的LQ45指數在第一盤收盤時已下跌2.5%。該指數走弱,進一步顯示賣壓遍及知名企業,而非僅限於小型股。
外資賣出銀行股與資源股
根據Stockbit數據,第一盤期間外資在所有市場合計淨賣超8,315.5億印尼盾。買進金額約1.61兆印尼盾,賣出金額約2.44兆印尼盾。至當日收盤,Stockbit估計外資淨流出為5,750億印尼盾,低於午盤時的數字。
淨賣超是指某投資人群體賣出股票的金額高於買進金額。第一盤與收盤數據的變化顯示,雖然基準指數持續下跌,外資當日的淨賣超幅度午後有所收斂。
第一盤外資淨賣超最多的是BBRI,金額為1,734.5億印尼盾;其次為TLKM,達957.7億印尼盾,以及印尼安塔姆礦業(Aneka Tambang,簡稱ANTM),達694億印尼盾。這三檔股票合計淨賣超3,386.2億印尼盾,約占第一盤外資淨賣超總額的41%。
資源與工業類股也出現在外資賣超名單中。外資淨賣超印尼布米資源(Bumi Resources)599.3億印尼盾、印尼昌德拉阿斯里太平洋(Chandra Asri Pacific)544.6億印尼盾。印尼達瑪亨瓦(Darma Henwa)、印尼巴里托太平洋(Barito Pacific)、Dian Swastatika Sentosa、印尼錫業(Timah)和Petrosea等公司也錄得外資賣超。
部分銀行股仍獲外資買進
第一盤外資淨買超最多的是印尼沙里亞銀行(Bank Syariah Indonesia,簡稱BRIS),金額為378.7億印尼盾。印尼曼迪利銀行以278.8億印尼盾居次,印尼國家銀行(Bank Negara Indonesia)則為166.3億印尼盾。因此,外資在賣出部分銀行股的同時,仍持續買進特定銀行股。
印尼曼迪利銀行同時出現在外資淨買超名單,以及拖累IHSG的股票名單中。外資買進只是個股交易的一部分;股價也反映本國投資人的交易。
銀行業以外,外資淨買超Puradelta Lestari 134.2億印尼盾、印多福CBP成功食品(Indofood CBP Sukses Makmur)123.4億印尼盾。GoTo Gojek Tokopedia獲外資淨買超80.7億印尼盾,印尼衛星公司Indosat則為65.1億印尼盾。
印尼阿斯特拉農業(Astra Agro Lestari)、印尼阿達羅安達蘭(Adaro Andalan Indonesia)以及印尼Sido Muncul藥品與草本藥公司(Industri Jamu dan Farmasi Sido Muncul)也錄得較小規模的外資淨買超。買盤集中於特定股票,但整體上漲與下跌家數仍呈現明顯負向差距。
油價利多消退,伊朗風險再起
11月2日週一,布蘭特原油下跌7.63%,報每桶104.77美元;美國西德州中級原油下跌7.36%,報每桶96.46美元。此前,美國、以色列與伊朗相關戰事有望結束,涉及伊朗與卡達官員的會談也帶來談判進展的期待,促使油價下跌。
伊朗總統馬蘇德・裴澤斯基安表示,德黑蘭將尋求透過對話化解衝突。美國總統唐納・川普也表示,結束戰爭的協議或許有望達成。
對印尼而言,油價走低可降低進口成本,並緩解政府支出與消費者物價的壓力。這點尤其重要,因為印尼是石油淨進口國,從海外購買的石油多於出口量。
雅加達時間週二下午,布蘭特原油回升約0.9%,至每桶105.70美元。Stockbit表示,美軍攻擊伊朗格什姆島後,重啟談判的前景轉弱。因此,投資人一方面考量週一油價下跌的利多,另一方面也必須評估衝突再起帶來的新疑慮。
能源類股下跌4.29%,也顯示油價走低對市場不同領域的影響並不相同。進口成本下降有助於整體經濟,但商品價格走低可能削弱相關企業的營收前景。
印尼盾與債券市場持續承壓
根據Stockbit,印尼盾收在1美元兌18,148印尼盾,距10月28日創下的歷史最弱水準18,183僅約0.2%。印尼盾走弱會使以美元計價的採購換算成本提高,包括石油進口在內。
11月2日交易期間,印尼10年期政府公債殖利率一度升至約7.81%,為2020年5月以來最高水準;週二收盤時回落至約7.72%。
債券殖利率是按目前市場價格計算的投資報酬率。債券價格下跌時,殖利率通常會上升。殖利率走高可能推升政府發行新債時的借款成本,也讓投資人持有股票以外多了一種選擇。
金融體系穩定委員會(KSSK)預定於11月3日召開會議並舉行記者會,討論第三季金融情勢。投資人關注該委員會如何評估股市下跌、印尼盾走弱及近期資本市場規則。通膨數據也是國內市場關注焦點。
Stockbit形容,週二股市跌勢是10月16日以來最深的一次。當天MSCI開始就將印尼降級為獨立市場的提案進行諮詢。若遭此分類,印尼將被排除在MSCI主要的已開發、新興及前沿市場分類之外,這讓投資組合追蹤這些分類的投資人感到憂慮。
美國投票與中國數據增添市場逆風
美國期中選舉於11月3日舉行,民主黨爭取掌控國會,對手為川普總統所屬的共和黨。佛羅里達大學選舉實驗室統計,截至週一,提前投票人數超過5,700萬,較2022年期中選舉的4,600萬多出逾1,100萬。
美國國會參與決定法律與支出政策,因此其政黨組成會影響投資人對未來經濟政策的評估。印尼交易時段進行期間,美國選舉的不確定性仍是全球市場背景的一部分。
中國製造業數據則釋出較為正面的訊號。RatingDog製造業採購經理人指數(PMI)10月報52.0,略低於9月的52.1,但高於市場預測的51.6。指數高於50代表活動擴張。
10月是製造業連續第11個月擴張。受新訂單與新產品上市帶動,產出增速創六個月來最快。出口需求也有所增加,但增幅低於9月。
IHSG的跌勢延續了先前已相當嚴重的回檔。RTI統計,指數當月下跌20.81%,2026年初至今下跌43.28%,過去一年則下跌39.59%。週二的跌勢接續10月29日的市場回檔;當天上午接近中午時,賣壓蔓延至多檔大型股,指數已下跌2.55%。
重點整理
- IHSG於11月3日收在4,904.29點,下跌192.54點,跌幅3.78%。
- BBRI、BBCA、AMMN、BMRI和TLKM合計拖累指數約37%的跌幅。
- RTI統計有624檔股票下跌、57檔上漲,所有類股均收跌。
- Stockbit估計當日外資淨流出5,750億印尼盾,第一盤期間則為8,315.5億印尼盾。
- 跌勢發生在BEI開始將HSC股票排除於基準指數之外的隔天。
- 印尼盾收盤接近歷史最弱水準,伊朗風險再起也讓油價走低帶來的利多增添變數。