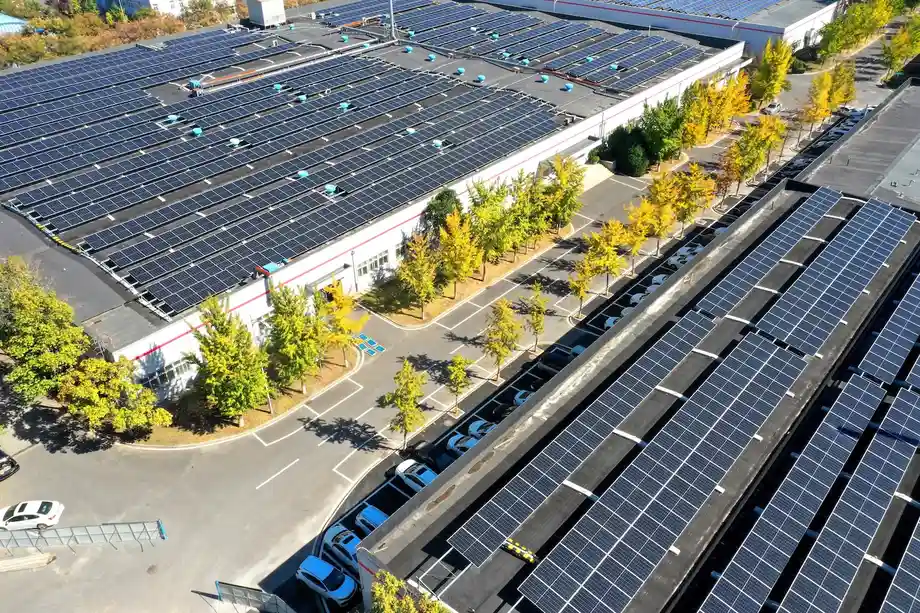
潔淨電力增幅超越需求,排放量隨之下降
估計中國 2026 年第三季二氧化碳排放量較去年同期減少 3.1%,是 2022 年新冠疫情封控以來最大單季降幅。潔淨電力產量增加、交通燃料消耗下降,以及建築活動疲弱等因素共同作用,使今年前九個月的估計排放量減少 0.5%。
目錄
能源與清潔空氣研究中心(CREA)根據官方數據和商業資料計算,7 月至 9 月煤炭消耗量下降 3%,石油用量減少 4%。交通用油降幅更大,減少 9%;荷莫茲海峽航運受阻,為原本已因車輛電氣化而轉變中的市場帶來額外壓力。
太陽能、風力與核能電廠的發電量,較去年同期增加 110 太瓦時。增幅超過同期電力需求成長的兩倍,約相當於德國同期全部發電量。1 太瓦時等於 10 億度電,也就是家庭電費帳單常用的計量單位。
自 2024 年 3 月以來,中國排放量大致持平或呈下降趨勢。這項趨勢能否延續,取決於潔淨能源擴張速度能否持續快於需求、電網吸納新增發電量的速度,以及經濟支援措施是否帶動大量消耗煤炭與石油的產業復甦。
排放量如何逐步下降
中國最新一季的排放降幅,延續了兩年多前開始的變化。以下時間點呈現發電、交通與工業需求如何同步變動:
- 2024 年 3 月:二氧化碳排放量大致持平或下降的時期開始。
- 2026 年 7 月至 9 月:排放量較去年同期下降 3.1%,煤炭用量減少 3%,石油消耗量下降 4%。
- 2026 年 9 月:據報電動車占乘用車銷量 67%,占重型卡車銷量 50%。
- 2026 年 1 月至 9 月:估計二氧化碳排放量下降 0.5%,據報國內生產毛額(GDP)成長 4.6%。
單季排放量降幅大於九個月累計降幅,顯示最新一季的減排幅度更大。經濟數據也顯示,排放量下降之際經濟仍持續成長,但不同產業的景氣差異明顯。
為何煤電下降,新電廠卻持續興建
第三季煤炭發電量下降 3.3%,原因是電力需求成長放緩,且潔淨能源發電量增加。風力與太陽能電廠因限電而損失的潛在發電量也減少;限電是指電廠雖有能力發電,卻因電網限制或營運規定而無法送電。
中國持續以接近歷史高點的速度興建煤電裝置容量。裝置容量衡量電廠最多能生產多少電力,發電量則是實際產出的電力。電廠持續增加、煤電總發電量卻下降,代表擴大的電廠群平均運轉時數減少。
運轉時數減少會壓低電廠收益,因為業者仍須負擔融資、維護與人事成本。因此,這項變化同時反映在電力結構與煤電經濟效益上:更多設備正爭相供應不斷縮減的煤電需求。
據稱由中國國家統計局公布的每月發電量序列顯示,2026 年 7 月為 943.85 太瓦時、8 月為 943.78 太瓦時、9 月為 829.36 太瓦時,三個月合計 2,716.99 太瓦時。這些數字呈現電力系統的規模;潔淨能源增加的 110 太瓦時,足以供應排放分析所列新增電力需求的兩倍以上。
國家統計局於 2026 年 10 月 19 日發布的「2026 年 9 月能源生產」資料,在電力生產項目中將 9 月發電量約計為 829.4 太瓦時。其生產數據涵蓋年營業收入至少 2,000 萬元人民幣的工業企業。
航運衝擊與長期轉型影響石油需求
荷莫茲海峽危機擾亂了輸往中國的重要石油航線。中國是全球最大的原油進口國。供應與價格因此承壓,與道路運輸原本正在發生的變化一同促使當季石油需求下降。
能源與清潔空氣研究中心共同創辦人兼首席分析師勞里・米利維爾塔(Lauri Myllyvirta)表示,油價下跌可能使部分消費回升:
很明顯,一旦油價下跌,或者如果油價下跌,石油消費就會出現某種程度的反彈。
米利維爾塔也表示,中國石油消費極可能在這次衝擊發生前已達到高峰,這場供應中斷則加速了電氣化與減少用油的轉型。他的看法指出,兩股力量正同時發揮作用:石油消費突然受限,以及民眾使用的車輛與能源系統逐步轉變。
交通用油下降 9%,高於整體石油消費 4% 的降幅。交通用油降幅較大,凸顯道路運輸在轉型中的關鍵角色;而工業原料等其他石油用途,仍持續影響總需求。
電動車在日常交通中扮演更大角色
據報電動車在 9 月乘用車銷量中的占比達 67%,在重型卡車銷量中的占比則達 50%。GL Consulting 說明,乘用車數據指新能源汽車占零售銷量的比重;中國的新能源汽車類別包括純電動車與插電式油電混合車。
電動車用電量增加 53%,增幅高於道路上電動車數量的成長。這顯示既有電動車的使用頻率提高,駕駛人更常選擇電動車,而非汽油或柴油車。
GL Consulting 於 11 月 4 日發布的能源需求評估,將交通變化與其他領域需求疲弱的情況一併分析。報告記錄第三季汽油消費量下降 8.2%,柴油消費量減少 10%。柴油需求對建築、貨運與工業活動尤其敏感,因此建築活動轉弱也有助於解釋柴油需求下滑。
隨著交通轉向電力,充電基礎設施承載的活動也增加。8 月,充電與換電服務用電量較去年同期增加 51.2%。這項按月統計的服務業數據,與電動車用電量增加 53% 所涵蓋的期間及活動不同,但兩者都顯示充電需求持續擴大。
經濟成長重心從建築業轉移
根據 GL Consulting 引用的數據,中國第三季 GDP 成長 4.5%,2026 年前九個月成長 4.6%。GDP 衡量生產的商品與服務價值,但創造這些價值所需的能源,取決於哪些產業正在成長。
前九個月固定資產投資下降 7.2%。房地產開發投資下滑 20.6%,製造業投資則減少 2.1%。房地產業萎縮有助於解釋水泥與鋼鐵生產的二氧化碳排放量為何下降:建築工程減少,代表這些材料及其生產所需燃料的需求也降低。
出口與高端製造業提供較強支撐。以美元計價,第三季商品出口成長 28.4%。GL Consulting 估計,淨出口對該季 GDP 成長的貢獻率為 45.2%,接近其估算的最終消費貢獻率 45.0%。這些貢獻率是該顧問公司的計算結果。
前九個月高技術製造業產出成長 14.3%,高於全國工業產出 5.3% 的增幅。因此,中國經濟成長的活動組成正在改變:科技生產擴張之際,房地產投資大幅萎縮。
電力需求在不同領域成長
即使傳統燃料需求轉弱,高端製造業與數位服務仍持續增加用電。8 月,高技術與裝備製造業用電量成長 7.2%,網際網路資料服務用電量則較去年同期增加 37.9%。
這些增幅對電網至關重要,因為新增需求可能出現在遠離既有發電設施的地方,或需要擴充當地電力連接的地區。即使全國需求成長放緩,充電站、工廠與資料中心仍需要穩定供電。
第三季氣候異常溫和,也因降低部分受氣溫影響的能源消耗而抑制需求。經濟成長放緩同樣有所影響。因此,排放量下降是潔淨能源增加與需求成長減速共同作用的結果,而非單靠其中一項因素。
如果目前的供需平衡延續,預期潔淨電力成長將超過全年總能源需求成長。實際考驗在於新增發電量能否在需要時送達用戶,讓電力取代更多化石燃料的使用。
化學與建築業也促使排放下降
中國煤化工業過去是排放成長的重要來源,但第三季擴張速度放緩。這些工廠將煤炭轉化為化學產品,並同時將煤炭當作原料與能源。
煤價上漲削弱獲利能力,化學產品價格上升則降低採購企業的需求。該產業成長放緩,減少了排放上升的壓力;同一時期,煤電與交通燃料消費也在下降。
隨著建築業萎縮加劇,水泥與鋼鐵排放量也持續下降。對生產商而言,直接影響包括訂單減少,以及操作高耗能的熔爐、窯爐與其他設備的需求降低。
科技製造業與建築業的對比,是理解這一季情況的關鍵。電子產品生產與數位服務擴張,推升電力需求;建築業萎縮,則降低材料與燃料需求。單一的 GDP 成長率可能掩蓋這些截然不同的產業情況。
電網連接與經濟政策左右下一階段
中國電網將左右新增風能與太陽能發電量能取代多少煤電。降低限電能讓既有潔淨能源設備更充分運轉;加強電網連接與儲能,則有助於跨區輸電,並將高發電時段的電力留到其他時段使用。
綠色和平東亞分部專案負責人高宇和(Gao Yuhe)指出,煤電持續減少是再生能源發展的關鍵:
煤電維持下降趨勢,是再生能源進一步發展的關鍵因素。
高宇和也呼籲提高再生能源使用率、發展市場並擴大儲能。儲能可將晴天或風大的時段所產生的電力保存起來,供之後使用,協助電力系統在再生能源發電量降低時滿足需求。
政府經濟支援措施是另一項影響因素。已宣布的刺激措施聚焦六大網絡,包括電力與交通基礎設施;這些領域已納入推動綠色及零碳方案的政策。排放量將如何變化,取決於哪些計畫付諸實施,以及這些計畫帶來多少鋼鐵、水泥、電力與交通燃料需求。
據報 GDP 成長仍在政府目標範圍內,降低了追加刺激措施的壓力。目前沒有確定日期可判定石油需求何時持續反彈,也沒有確定排放量是否已永久見頂。中國的長期目標是在 2060 年前實現碳中和,也就是以移除碳排放的方式抵銷剩餘排放。
重點整理
- 估計中國二氧化碳排放量在 2026 年第三季下降 3.1%,前九個月下降 0.5%。
- 與去年同期相比,煤炭用量下降 3%,石油消費量減少 4%,交通用油下降 9%。
- 太陽能、風力與核能發電量增加 110 太瓦時,超過電力需求增幅的兩倍。
- 儘管持續興建新的煤電廠,煤炭發電量仍下降 3.3%。
- 車輛電氣化、石油運輸受阻與建築業疲弱,均促使化石燃料需求下降。
- 電網擴建、再生能源使用情況與經濟支援方向,將左右排放降幅能否延續。