高價進口能源使孟加拉能源預算承壓
根據能源經濟與財務分析研究所(IEEFA)於2026年11月5日發布的評估,當進口液化天然氣(LNG)價格為每百萬英熱單位20美元時,孟加拉每供應一立方公尺天然氣,就需要提供逾60塔卡補貼。2026年期間,供應中斷迫使該國有時以更高價格採購LNG,在天然氣短缺持續之際,也加重公共財政壓力。
目錄
這項研究將孟加拉的補貼問題,放在更廣泛的投資放緩趨勢中檢視。2021至2026年間,孟加拉、菲律賓、越南和泰國共有49座規劃中的燃氣電廠,以及22項LNG進口接收站計畫遭取消、撤回或停擺,估計合計投資額達678億美元。
IEEFA的五年專案檢視報告由Sam Reynolds和Christopher Doleman撰寫,檢視了92座規劃中的電廠,估值1,092億美元;以及44座估值210億美元的進口接收站。檢視期間,規劃中的發電容量僅11%及接收站容量僅15%投入營運。
自2021年以來,孟加拉已啟用三座LNG電廠。然而,根據評估,燃料與電力成本高漲,使補貼需求增加,也讓政府更加依賴外部融資以維持外匯存底。儘管投入這些支出,LNG供應仍不穩定,孟加拉依然面臨天然氣短缺。
對孟加拉而言,眼前的問題是如何支付進口燃料費用,同時避免預算承受更大壓力。對四國的開發商而言,挑戰更早就開始:如何取得設備、融資及售電協議,讓專案能在多年建設期間,以及燃料價格變動之下持續推進。
每立方公尺補貼逾60塔卡代表什麼
IEEFA的補貼估算,將國際採購價格與孟加拉供應天然氣所需的財務支援連結起來。補貼用來填補能源供應成本與銷售收入之間的部分差額。政府承擔這項差額,而不是將全部成本直接轉嫁給消費者。
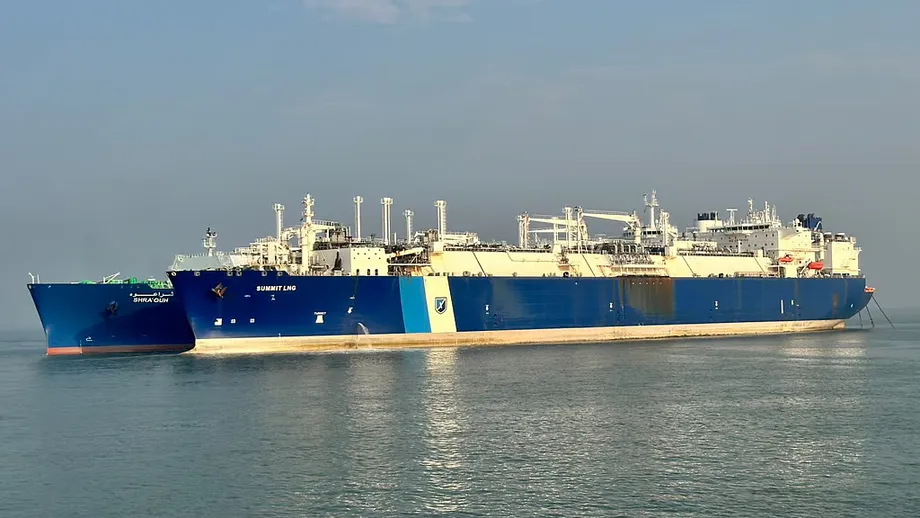
LNG是經冷卻液化、可透過船舶運輸的天然氣。進口接收站會將LNG重新氣化,供電廠、工廠及其他設施使用。國際價格通常以每百萬英熱單位(MMBtu)報價,這是能源計量單位;當地供應的天然氣則可按體積以立方公尺計量。
每立方公尺補貼逾60塔卡的估算,是以LNG每MMBtu 20美元為基準。2026年9月,亞洲現貨LNG價格達每MMBtu 27.50美元,比該基準高出37.5%。現貨採購是指買方購買可在近期交付的貨物,而非依據較長期供應合約採購。IEEFA未提供9月價格對應的補貼估算,也未預測全年補貼總額。
IEEFA孟加拉首席能源分析師Shafiqul Alam談到公共財政所承受的壓力:
國際市場液化天然氣(LNG)價格上漲,正加重能源部門的補貼壓力。
Alam表示,過去四至五年的價格波動,使孟加拉這類對價格敏感的進口國難以兼顧能源負擔能力與穩定供應。進口帳單增加,也會提高外幣需求,使能源採購決策與該國維持外匯存底的努力直接相關。
有多少投資計畫停擺?
IEEFA指出,規劃中的燃氣電廠有561億美元投資額遭取消、撤回或停擺,共涉及49個專案,發電容量達66.2吉瓦。1吉瓦等於1,000兆瓦;兆瓦是衡量電廠某一時刻可發電量的單位。
另有22項再氣化專案也遭取消、撤回或停擺,估值117億美元。這些接收站合計每年可處理8,200萬噸LNG。再氣化是指LNG交付後,透過加熱重新轉為氣體的過程。
受影響的71項專案,約占檢視的136項電廠及接收站計畫的52%。其合計678億美元的價值,也約占1,302億美元投資計畫總額的52%。IEEFA計算,這些專案的總值接近檢視期間已完工專案價值的4.5倍。
供應鏈兩端的完工率都不高:規劃中的接收站容量僅15%、電廠發電容量僅11%啟用。LNG發電專案既需要燃料輸送設施,也需要發電設備;任一端延誤,都可能讓另一端無法取得所需供應或客戶。
五年專案成果,啟用時間卻更長
IEEFA這份檢視報告更新了2021年發布的一項評估。該評估檢視亞洲七個市場,並指出經濟、財務、基礎設施及政策方面的限制。新研究聚焦於預期將帶動LNG需求成長的四個國家。
以下重要日期呈現投資計畫如何與成本上升同步發展:
- 2021年:IEEFA發布前一份區域評估,為這次檢視奠定基準。
- 2021至2026年:孟加拉啟用三座LNG電廠;越南則僅有一項LNG發電專案投入商業營運。
- 2022年以來:美國近期燃氣專案的資本成本接近四倍,顯示設備及營建市場整體面臨成本壓力。
- 2026年9月:亞洲現貨LNG價格升至每MMBtu 27.50美元,接近評估所列衝突前價格的三倍。
- 2026年11月5日:IEEFA發布四國專案成果檢視報告。
已完工電廠從首次公開宣布開發到正式啟用,平均耗時超過七年。開發商通常預估需要三至四年。因此,實際平均等待時間比一般預估上限還多出三年以上。
這些延誤會影響電力規劃。原本預期四年內供電的電廠,可能晚很多才啟用;與此同時,設備、進口燃料及融資成本也會變動。專案進度決定支出何時能轉化為電力與營收。
為何LNG發電成本可能增加逾一倍
IEEFA估計,燃料及設備成本上升,加上當地貨幣走弱,可能使LNG發電的全生命週期均化成本升至2021年基準的2.3倍,漲幅最高達130%。
均化成本是估算電廠在營運期間平均發電成本的指標,涵蓋建設、融資、燃料及營運支出。若原先估算以100表示,增加130%後便會升至230。
IEEFA亞洲LNG與天然氣專家、報告共同作者Christopher Doleman表示,區域內許多能源計畫原先假設燃料價格相對低廉,且資本成本可負擔。如今成本攀升,正威脅這些專案原先規劃所依據的財務可行性。
貨幣貶值也加重壓力。當當地貨幣兌美元走貶,買方就需要更多當地貨幣,才能支付同一筆LNG或進口設備的美元帳單。因此,即使美元價格不變,專案的當地成本仍可能增加。
燃氣渦輪機短缺,使大型設備交貨時間延長至六年或更久。美國近期燃氣專案的資本成本,已接近2022年水準的四倍。亞洲開發商也在相同的設備市場競爭,短缺讓建設預算與啟用日期都更難掌握。
貸款方為何需要可靠的電力買方
IEEFA亞洲LNG與天然氣研究主管、報告共同作者Sam Reynolds表示,燃料、設備及貨幣市場的波動加劇,使專案無法按計畫推進的風險升高。營收越不確定,融資也越難取得。
許多大型能源開發案仰賴無追索權專案融資。簡單來說,貸款方預期主要透過專案本身的收入與資產償還貸款,而不是依靠涵蓋開發商其他業務的廣泛擔保。貸款方必須確信售電收入足以支付營運成本及償還債務。
購電協議訂定買方從電廠購電的條件。可融資的協議,是貸款方認為可靠、足以支撐貸款的協議。當燃料成本可能大幅跳升時,開發商、買方與監管機關必須談妥由誰負擔增加的成本。
孟加拉的補貼負擔,凸顯了這項問題對公共財政的影響。要讓能源價格維持在使用者可負擔的範圍內,政府就必須承擔更多成本。在專案層面,若誰來付款仍不明確,就可能延誤吸引貸款方所需的合約。
菲律賓、越南與泰國面臨不同障礙
自2021年以來,菲律賓已有數項專案遭取消,開發商難以與配電公用事業公司簽訂可融資的購電協議。LNG在發電以外的用途有限,也削弱了新建進口接收站的商業可行性。
再生能源擴張也使菲律賓燃氣電廠的預期發電頻率更難確定。電廠運轉時數減少,能出售的電力就會變少,進而影響回收建設成本及償還貸款的收入。
越南設定了雄心勃勃的LNG發電目標,但在檢視的五年間,僅有一項專案投入商業營運。購電協議的不確定性、LNG價格上漲,以及成本如何透過電價回收等問題,都使投資意願受挫。評估也指出,國營電力公司的財務健全程度令人憂慮。
相較之下,泰國在推動燃氣發電專案方面進展較大。然而,該國既有燃氣電廠及LNG接收站容量仍有相當大的部分未充分利用。泰國的經驗為其他地方的延誤帶來另一項警訊:基礎設施即使完工,也必須有足夠需求支撐運作。
孟加拉的選項不只增加天然氣進口
Alam建議,孟加拉應更充分利用尚未開發的國內天然氣資源、提升能源效率,並大規模擴大再生能源。他提出的做法同時著眼於能源來源,以及消費者需要使用多少能源。
使用國內天然氣可降低對進口貨物的依賴;提升效率則能減少相同工業產出或能源服務所需的燃料。建議也包括更重視需求端電氣化,也就是把部分直接燃燒燃料的設備,改成使用電力的設備。
例如,工業可將燃氣鍋爐更換為高效率熱泵。熱泵透過電力移動熱能,而不是完全依靠燃燒燃料產熱。Alam指出,這項轉換有助於降低工業用氣量、提升能源效率。
太陽能與風能成本下降、交貨時間縮短,以及電池儲能容量增加,也正改變LNG發電的替代方案。評估指出,這些發展能降低對燃氣電廠的需求,不論是日常供電,或應付尖峰需求都是如此。
孟加拉新啟用的三座LNG電廠,顯示專案確實能投入營運。但天然氣短缺持續、補貼增加,也說明未來決策必須將燃料供應、營運成本及需求與建設一併納入考量。IEEFA的核心結論是,四國實際完成的專案遠不如預期,未能實現LNG快速成長的目標。
重點摘要
- IEEFA估計,當進口LNG價格為每MMBtu 20美元時,孟加拉每供應一立方公尺天然氣,就需要補貼逾60塔卡。
- 2026年9月,亞洲現貨LNG價格升至每MMBtu 27.50美元,高於上述補貼估算所採用的價格。
- 2021至2026年間,四國共有49座電廠及22項LNG接收站計畫遭取消、撤回或停擺,價值合計678億美元。
- 規劃中的發電容量僅11%、接收站容量僅15%投入營運。
- 已完工電廠平均耗時超過七年才啟用,遠超過一般預估的三至四年。
- IEEFA估計,LNG發電成本相較2021年基準可能上升最高130%,並建議孟加拉發展國內天然氣、提升效率、擴大再生能源及推動更多電氣化。