詐騙損失攀升,使用人數迅速增加
截至6月30日,超過37萬名新加坡銀行客戶使用資金鎖定工具,鎖定逾300億新元,避免詐騙者動用存款。這項功能於2023年底推出後,迅速在全國普及,反映銀行和客戶都嚴肅看待釣魚、惡意軟體及社交工程詐騙激增的問題。其原理很簡單:民眾可將部分存款在銀行帳戶內設為鎖定資金,即使犯罪者控制了當事人的手機或網路銀行憑證,也無法透過數位管道轉出這筆錢。
目錄
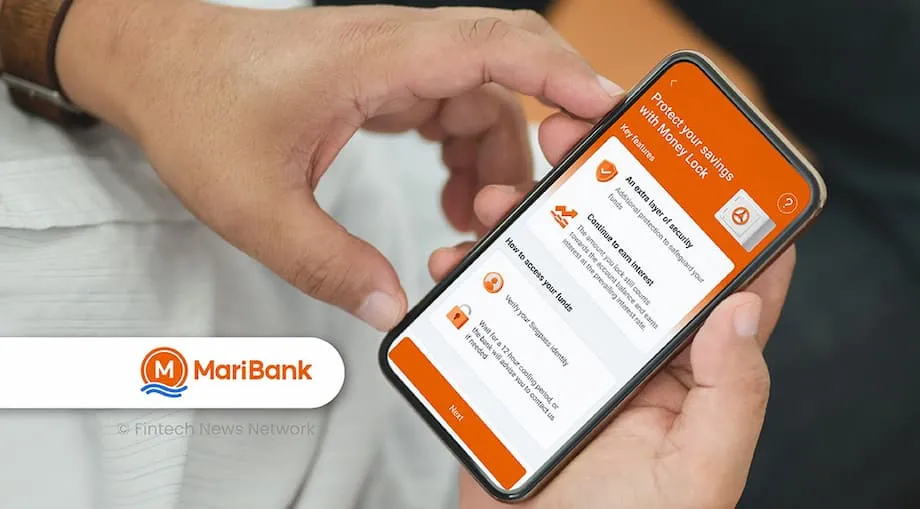
星展銀行(DBS)、華僑銀行(OCBC)和大華銀行(UOB)於2023年11月率先推出初版功能。到2024年年中,花旗銀行、新加坡聯昌銀行、中國銀行新加坡分行、渣打銀行、馬來亞銀行及匯豐銀行等其他主要零售銀行也陸續推出。2025年,服務零售客戶的數位銀行,如GXS Bank、MariBank和Trust Bank,也開始推出自家版本。新加坡金融管理局(MAS)與銀行合作,在業界擴大資金鎖定選項,並持續改善客戶設定及解鎖資金的流程。
隨著詐騙損失攀升,使用人數也加速增加。新加坡警察部隊公布,2024年詐騙相關損失約達11億新元;官方數據顯示,光是2024年上半年,損失就至少達3億8,560萬新元。在此背景下,MAS與銀行業加強採用能提高高風險操作門檻的工具,尤其是透過遭入侵裝置發起的操作。資金鎖定是這項措施的核心之一,其他做法還包括加強身分驗證、交易通知,以及可凍結所有數位銀行服務的緊急停用功能,讓客戶有時間重新掌控帳戶。
資金鎖定功能如何運作
資金鎖定功能讓客戶選擇既有帳戶或連結帳戶中的一筆金額,設定為無法透過網路或行動銀行轉出。鎖定部分的資金不能用於轉帳、付款或數位提款。要動用這筆錢,必須先以更安全的方式解鎖,通常需要親自完成犯罪者無法遠端操作的步驟。銀行設計這套流程,是為了拖慢高風險操作,並確保任何竊取嘗試都會因缺少臨櫃核驗而失敗。鎖定資金仍可依相關帳戶的現行利率計息。某些情況下,例如特定加碼利率帳戶或定期存款,鎖定資金也保有原有的加碼利率條件。
各銀行的解鎖流程不盡相同。有些要求客戶攜帶身分證件前往分行;有些則允許客戶使用實體金融卡和密碼在自動櫃員機(ATM)解鎖。部分金融機構會在解鎖後設定冷靜期,期間不得提領資金。數位銀行也加入自家的防護措施,例如要求客戶將金融卡感應至具近場通訊(NFC)功能的手機,再輸入另一組密碼,之後還須等待一段時間才能提款。各銀行的目標一致:即使竊賊誘騙受害者安裝惡意軟體或交出一次性驗證碼,也無法動用設為鎖定的資金,因為最後一步需要帳戶持有人親自到場,或完成遠端攻擊者無法做到的驗證。
MAS在功能推出初期表示,銀行正持續改善使用體驗,例如讓客戶能在同一帳戶內鎖定資金,而不必另外開立帳戶。該監管機構向國會表示,遭釣魚和惡意軟體手法侵害的用戶,其鎖定餘額仍受保障。正如央行在官方回覆中所說,迄今沒有透過這些手法竊取資金鎖定款項的案例。
迄今沒有接獲涉及資金鎖定款項的釣魚或惡意軟體詐騙通報。
這種提高操作門檻的設計,加上令人安心的成效,推動使用人數在2024年一路增加,並延續至2025年。
哪些銀行提供這項功能,各家做法有何不同
目前,新加坡主要零售金融機構都提供資金鎖定功能。本地三大銀行星展銀行、華僑銀行和大華銀行率先推出。到2024年底,花旗銀行、匯豐銀行、馬來亞銀行和渣打銀行也加入行列,中國銀行新加坡分行和新加坡聯昌銀行亦推出自家版本。2025年,數位銀行GXS Bank、MariBank和Trust Bank也加入,推出依自家應用程式體驗和驗證方式打造的工具。因此,零售客戶如今普遍都能使用這項功能,各家提供的選項則反映其產品設計和風險控管方式。
本地銀行:星展銀行、華僑銀行和大華銀行
星展銀行將自家版本稱為digiVault。早期試行時,客戶必須另開保管帳戶;之後星展擴大功能,讓客戶可在既有帳戶內鎖定資金,並繼續按現行利率計息。該銀行表示,各年齡層客戶的使用率都很高,並持續推出自主管理的安全控管工具,與資金鎖定功能搭配使用。一般而言,解鎖需要親自前往分行,讓客戶在提款前有意識地停下來確認。
華僑銀行將資金鎖定功能整合至活期、儲蓄及定期存款帳戶。推出後首兩個月,就有逾3萬名客戶使用這項功能,鎖定超過33億新元。華僑銀行之後將功能擴及定期存款,讓客戶封鎖定存的數位存取權限,並可憑金融卡和密碼在ATM解鎖,或前往分行辦理。使用人數在2025年持續攀升。截至8月下旬,華僑銀行表示,超過10萬8,000個帳戶鎖定金額近130億新元。該銀行指出,多數人鎖定的是多餘資金,同時保留一筆未鎖定的緩衝金,用於支付帳單和應付緊急狀況。
大華銀行起初要求客戶開立專用的資金鎖定帳戶,並表示正研究支援既有帳戶。客戶可透過ATM解鎖。該銀行表示,截至7月底,使用人數已超過16萬,顯示偏好將日常支出與長期儲蓄分開管理的客戶反應踴躍。大華銀行也提到,有客戶在詐騙者操控下開始轉帳時,資金鎖定功能幫助限制了損失。
外商銀行及其他零售金融機構
渣打銀行、馬來亞銀行和匯豐銀行於2024年底前推出資金鎖定功能,配合業界指引。花旗銀行表示,2025年上半年有逾500名用戶使用這項功能,該行正逐步在新加坡推出服務。新加坡聯昌銀行表示,逾6,400名客戶透過其版本保障超過3億1,000萬新元。中國銀行新加坡分行則表示,逾5,000個帳戶使用這項工具。各家解鎖步驟雖有差異,但都要求採用比犯罪者試圖利用的數位流程更嚴格的安全控管。
數位銀行與新科技
Trust Bank的Trust Lock增加裝置及金融卡驗證。客戶可鎖定個別儲蓄子帳戶;提款時須將實體Trust金融卡感應至具NFC功能的手機,輸入六位數Trust Key,之後還必須等待12小時才能動用資金。沒有NFC手機的客戶,則須前往該行體驗中心進行身分驗證。GXS Bank和MariBank也在2025年推出資金鎖定功能,為客戶提供類似的安全保障。這些做法的共同目的,是阻止控制客戶手機的遠端攻擊者,從鎖定資金中轉出大額款項。
哪些人在使用資金鎖定,鎖定金額有多少
各年齡層都有客戶使用這項功能,其中以中年和年長客戶略多。2024年提交國會的初期數據顯示,50歲以上客戶約占使用者的44%,30至50歲者約占41%,30歲以下者約占15%。到2024年10月,MAS表示,30至49歲客戶占比最高,達43%;50歲以上者占42%,較年輕的使用者仍占15%。50歲以上客戶通常鎖定較大金額,顯示退休人士及即將退休者正透過這項功能保障大筆儲蓄。
使用人數成長迅速。2024年2月,也就是功能推出後不久,已有超過6萬1,000個資金鎖定帳戶,保障金額逾54億新元。到2024年3月,鎖定資金總額增至66億新元,分布於逾7萬8,000個帳戶。2024年10月底,MAS表示,超過18萬1,000名客戶已鎖定約158億新元。截至2025年5月31日,超過35萬名客戶鎖定近280億新元。最新數據顯示,截至6月底,使用者已超過37萬人,鎖定金額逾300億新元。
客戶如何使用這項功能也很重要。華僑銀行表示,超過七成的資金鎖定客戶已鎖定逾1萬新元,但仍有超過半數至少保留1萬新元未鎖定,以應付日常所需。鎖定全部資金的客戶不到1%。這種使用方式符合功能的設計目的:將長期儲蓄設在更嚴密的防護之下,同時保留足夠資金支付帳單及應付緊急狀況。由於鎖定餘額仍可計息,客戶不必犧牲利息收益來換取安全保障。
功能已防止損失的證據
MAS在2024年10月的更新中指出,已有案例顯示,當受害者在詐騙者施壓下開始轉帳時,資金鎖定功能阻止了更大損失。大華銀行提到一名客戶曾向可疑帳戶轉帳700新元,之後還想繼續匯款。由於5萬新元已透過資金鎖定功能受到保障,後續的大額轉帳並未發生。這段延遲也讓客戶有時間冷靜下來,重新判斷當時的情況。
《海峽時報》報導,一名60多歲的退休女性(化名Kelly)點擊社群媒體上的假廣告後,下載了以側載方式安裝、帶有惡意軟體的應用程式,損失約3萬3,000新元。詐騙者控制她的手機,從未鎖定的帳戶中轉走資金,但無法動用她透過華僑銀行資金鎖定功能保障的逾11萬新元;該功能要求客戶前往分行或ATM解鎖。這起案件是最早獲確認的案例之一,顯示即使攻擊者完全控制受害者的裝置,資金鎖定仍能避免受害者血本無歸。
MAS在2024年2月向國會提交的回覆中表示,沒有接獲釣魚或惡意軟體詐騙竊取鎖定餘額的通報。詐騙者仍可能誘使受害者從未鎖定資金中自行授權轉帳,但資金鎖定可減少任何時刻面臨風險的金額,也提高受害者或銀行職員在大筆款項轉出前介入的機會。
資金鎖定無法阻止的詐騙,以及更全面的防詐措施
新加坡多數詐騙損失來自經授權的轉帳。受害者以為自己是在付款給賣家、交友對象、徵才人員或政府官員,因此自願匯款,即使銀行職員警告他們停止也一樣。資金鎖定無法阻止帳戶持有人從未鎖定的部分自行確認轉帳。因此,MAS與銀行還採取其他措施,拖慢高風險操作,並在發現異常時提醒民眾。過去一年,銀行逐步停用數位認證器用戶登入數位銀行服務時使用的簡訊一次性密碼,切斷常見的釣魚管道。多家銀行也針對大額轉帳推出警示,提醒客戶三思後再繼續。MAS則鼓勵金融機構,在提高轉帳限額或更改聯絡資料等高風險變更上,設定冷靜期。
2025年6月,各銀行根據《共同責任框架》啟動加強版詐欺監控,留意快速轉出資金等可能代表詐騙的行為。央行也正與金融機構合作,為風險較高的網路操作加強使用者身分驗證,其中包括某些付款須使用硬體安全憑證,並實際連接至裝置。新加坡也強化執法權限。警方現在可在未經疑似詐騙受害者同意的情況下凍結其帳戶,以阻止損失擴大,並讓調查人員和銀行聯絡當事人、查證情況。
銀行也升級了應用程式的防護機制。若在Android裝置上偵測到可疑應用程式,多家銀行的應用程式現在會限制使用者存取。星展銀行在2025年新增一項管控措施,要求客戶先切換開啟權限,才能將金融卡新增至行動錢包;這項額外步驟已協助減少卡片資料遭盜用的詐欺。這些作法反映更全面的政策立場。MAS領導人表示,必要時新加坡必須以安全為優先,因為犯罪者總是會迅速利用任何漏洞。整體目標是在高風險操作中增加阻礙,同時讓日常銀行業務維持簡便。
善用資金鎖定的實用做法
搭配幾個簡單習慣,資金鎖定的效果最好。客戶可以在保留日常所需彈性的同時,降低資金曝險。
- 依每月支出和緊急預備金需求,決定要鎖定多少資金。許多客戶只鎖定多餘的儲蓄。
- 依不同目標分開管理資金。將日常支出留在一個帳戶,並透過資金鎖定保障長期儲蓄。
- 記下所用銀行的解鎖步驟。若須前往分行或ATM,請預留所需時間,並備妥必要文件。
- 避免從官方應用程式商店以外的管道安裝應用程式。若手機提示你停用安全設定,請停止操作並尋求協助。
- 開啟交易通知,並為日常使用設定較低的轉帳限額。只有需要時才調高限額,完成後再調低。
- 若懷疑裝置或帳戶遭入侵,請使用銀行的緊急停用功能。這會凍結數位存取權限,讓你有時間保護裝置和帳戶。
- 對催促你迅速轉移資金的人保持警覺。銀行和政府機關不會施壓要求你把錢轉入「安全」帳戶。
銀行與客戶接下來的發展
業界預期,未來幾個月使用人數將持續增加。隨著更多銀行改善解鎖流程,並將服務擴及更多帳戶類型,客戶將有更多方式保障較大筆餘額,且不必犧牲利息收益。數位銀行正嘗試裝置和金融卡驗證,並加入定時延遲機制,讓遠端竊取資金更困難。同時,MAS已表示不打算要求所有金融機構都強制提供資金鎖定,而是選擇鼓勵業界採用並追蹤成效。該監管機構也正測試適用於高風險交易的更嚴格身分驗證,並要求銀行在詐騙者常鎖定的操作中加入更多阻礙。
Trust Bank以NFC感應、密碼和12小時等待時間組成的驗證方式,展現如何加入新控管措施,同時不讓一般銀行業務難以進行。星展銀行擴大自主管理安全工具,包括在應用程式內檢查權限;當犯罪者試圖將金融卡加入行動錢包時,這些檢查會讓流程刻意暫停。更多銀行也開始在異常或大額轉帳前顯示警示。整個金融體系的優先事項,是在遭入侵的裝置與大額轉帳之間增加更多檢查,同時清楚教導客戶如何辨識詐騙,以及如何迅速尋求協助。
資金鎖定並非萬靈丹,而是多層防護策略的一環;這套策略如今涵蓋裝置檢查、交易通知、冷靜期,以及警方和銀行在詐騙進行中介入的更大權限。隨著使用人數增加,這項功能最重要的價值或許在於:當其他防線都失效時,它仍能限制損失,並為民眾爭取寶貴時間,在大筆款項離開帳戶前停下來思考。
重點整理
- 截至6月30日,新加坡逾37萬人使用資金鎖定工具,保障金額超過300億新元。
- 本地銀行於2023年11月推出這項功能,目前多數主要零售銀行和數位銀行都已提供。
- 鎖定餘額無法透過數位方式轉出,通常須前往ATM或分行解鎖,且往往設有等待期。
- MAS表示,截至2024年初,未接獲釣魚或惡意軟體詐騙竊取鎖定資金的案例。
- 多數使用者鎖定多餘儲蓄,並保留一筆未鎖定的緩衝金,以支付帳單及應付緊急狀況。
- 已有實際案例顯示,這項功能能在受害者先支付小額款項後,阻止大額轉帳並限制損失。
- 資金鎖定無法阻止客戶從未鎖定資金中自行授權轉帳,因此銀行和MAS也加入警示、冷靜期及更嚴格的身分驗證。
- 警方可凍結疑似受害者的帳戶,在查證案件期間阻止詐騙持續進行。
- 隨著銀行改善功能並擴及更多帳戶類型,使用人數持續增加;MAS鼓勵業界採用,但不強制要求提供。