AI 晶片下方的供應短缺
欣興董事長曾子章於 2026 年 10 月 20 日在 TPCA Show 警告,部分製造先進晶片載板所需的設備,交期已長達 30 個月;某些關鍵材料的供應量在 2027 年可能比需求少約 20%。他的警告說明,人工智慧基礎設施建置競賽已不只涉及處理器與記憶體,也延伸到下方複雜精密的電路基板。
目錄
輝達透過產能預約協議,支持台灣欣興擴充載板產能。新增產能預計於 2027 年第二季開始投產,並在 2028 年年中左右達到規劃中的滿載產能。輝達也與日本揖斐電及南韓三星電機合作,目標是在三年內將服務其產品的載板產能提高至目前的 2.5 倍。
ABF 載板將處理器微小的電氣接點連接到下方尺寸大得多的電路板。更大型的 AI 晶片需要尺寸更大的載板,並採用更多布線層。因此,即使製造商尚未增加出貨晶片數量,每個封裝也會占用更多工廠時間與材料。
摩根大通預測,2026 至 2028 年 ABF 年需求成長率分別為 34%、39% 和 40%,但產能增幅約為 9% 至 12%。買家正以更長期的合約、預付款及支持新廠等方式因應。能確保取得材料,並穩定製造這類高難度產品的供應商,議價能力也隨之提升。
為何每顆加速器都需要更多載板
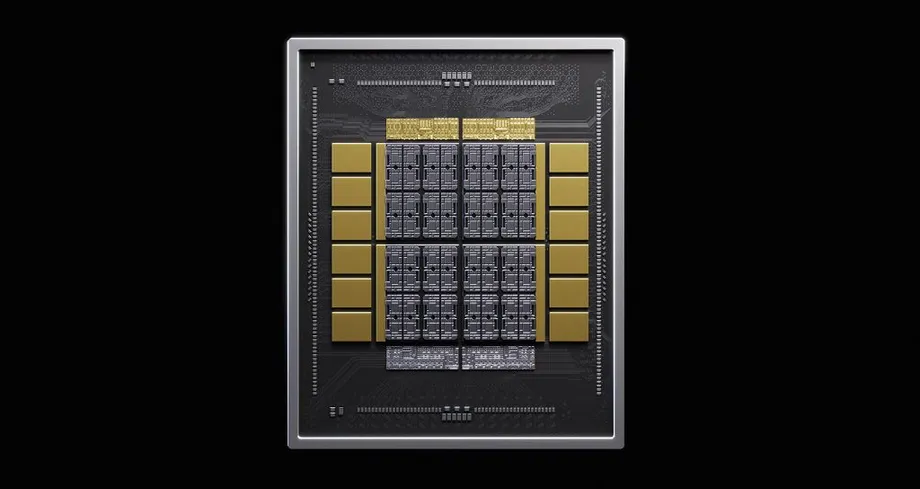
AI 加速器日益採用多顆運算晶片,並將高頻寬記憶體(HBM)堆疊在同一個封裝內。載板必須在更大的組裝體中傳遞電氣訊號並分配電力。可以把它想成城市逐漸擴大時,所需土地更多、樓層也更多的道路網絡。
尺寸為 110 乘 110 毫米的載板,面積是 55 乘 55 毫米載板的四倍:前者為 12,100 平方毫米,後者為 3,025 平方毫米。增加布線層數又會加重製造負擔。生產商必須反覆施作絕緣膜、形成微小連接並製作銅線路,且每一層都須與其他層精準對位。
摩根大通的估算呈現了上述因素的綜合影響。輝達 Hopper 世代採用的載板面積為 3,190 平方毫米,共 12 層;其模型中的後續 Feynman 世代,載板面積約達 18,000 平方毫米,共 24 層。以面積乘以層數計算,Hopper 為 38,280 平方毫米,Feynman 則為 432,000 平方毫米,這項加工工作量指標約增加 11.3 倍。
揖斐電的路線圖也顯示載板尺寸逐步擴大:2026 年為 90 乘 90 毫米,2028 年為 110 乘 110 毫米,2030 年起則為 130 乘 130 毫米或更大。這些都是開發目標,實際商業化產量仍取決於製造進度與客戶認證。
供需缺口可能擴大到什麼程度?
摩根大通根據納入製造複雜度的模型估算,全球 ABF 需求將從 2025 年的 11.308 兆平方毫米增至 2028 年的 29.565 兆平方毫米,約為 2025 年水準的 2.6 倍。
該行預測,產能利用率將於 2027 年超過 100%,並在 2028 年接近 130%。實際而言,預估利用率達 130%,代表客戶每 100 單位可用產能,約需要 130 單位產量。工廠將面臨無法全數履行的訂單,買家只能接受延遲、尋找其他供應商或調整生產計畫。
其他預測則估計,ABF 供應短缺約占需求的 10%,2026 年下半年為 21%,2027 年為 21%,2028 年則超過 40%。高盛估計,2027 年和 2028 年的供需缺口分別為 34% 和 51%。各項估算採用不同的需求假設與缺口衡量方式,但共同指出,規劃中的擴產難以跟上需求成長。
AI 伺服器與高速交換器是需求變化的主要來源。摩根大通預測,這兩類產品占全球 ABF 需求的比重,將從 2024 年的 26% 升至 2028 年的 73%。傳統伺服器需求成長較慢,消費性電子產品的用量則仍低於 2024 年水準。
設備齊全的工廠也可能受材料限制
味之素供應全球估計至少 95% 的 ABF 絕緣膜。載板製造商會在銅線路層之間施作這種薄膜,因此它是不同競爭供應商都會使用的共同材料。
味之素的薄膜產線在 2026 年第二季已滿載運作,月產量約 200 萬平方公尺。該公司於 5 月通知客戶,價格將從第三季起調漲約 30%。據報導,對中國的出貨量也減少 30%,為原本就高度集中的供應鏈再添一道區域性限制。
低熱膨脹係數玻璃纖維布也是另一項瓶頸。熱膨脹係數用來衡量材料受熱後膨脹的程度。膨脹較少的材料有助大型載板在處理器升溫與降溫時維持平整。
摩根大通估計,欣興取得日本供應商日東紡 T-glass 配額的 35% 至 40%,揖斐電則取得 30% 至 35%。較小型供應商合計約取得 25% 至 33%。即使公司有廠房空間並已裝設機器,這些配額仍可能決定其先進產品的交貨量。
曾子章預測,2027 年某些關鍵材料可能出現 20% 缺口,其中包括低熱膨脹玻璃纖維布、銅箔基板與 ABF 材料。台灣電路板協會也指出,低熱膨脹玻璃纖維布供應有限是一項制約因素,因為新材料廠需要時間才能開始生產並提高產量。
設備交期拉長擴產時程
欣興董事長表示,超過 80% 的設備交期已拉長,其中約五分之一的設備交期約為過去的兩倍。部分關鍵機台最長須等待 30 個月。
因此,蓋好工廠只是擴產的其中一個階段。製造商還需要設備、材料、受訓員工及客戶認證。客戶認證是指證明生產線能持續製造符合客戶電氣、機械與可靠度要求的載板。
摩根大通對設備的分析也指出類似的延遲。用來形成微小布線圖案的載板微影設備,在 2025 年表現疲弱後,訂單將於 2026 年回升。這波復甦期間訂購的設備,預計要到 2027 年或之後才能形成通過認證的商業產量。
欣興已嘗試提早協調相關時程。曾子章表示,團隊自 2025 年初起便與供應商分享擴產計畫,有時也邀客戶及客戶的客戶參與。雙方進行十多次交流,協助供應商了解未來需求;部分供應商已於 2026 年開始增加供應量。
客戶付費確保產能
輝達、超微及雲端服務供應商正尋求延續至 2028 年的合約,部分客戶也要求供應商為 2029 年和 2030 年規劃產能。合作方式包括預付設備款、將機台交由製造商使用,以及分攤建廠費用。
產能預約費可在新增產線尚未就緒前,為供應商提供財務支持;買家則能確保取得約定的未來產量。這項安排協助製造商承諾投入高額擴產,尤其是產業先前的投資潮曾導致 2023 至 2025 年價格疲弱。
業界估計,與英特爾、輝達及超微相關的載板承諾金額約為 50 億美元,即新台幣 1,629 億元。英特爾估計占 30 億美元,輝達與超微則各約 10 億美元。這些估算提及的公司均拒絕討論個別客戶安排,確切訂金與合約條款也尚未公開。
英特爾執行長陳立武表示,數家客戶已預付款項,協助確保載板與產能。景碩表示已簽訂為期三至五年的供貨協議,但目前涵蓋的業務占比相對小。相較於單純預約現有工廠產能,該公司更希望客戶協助為擴產提供資金。
數十億美元新投資的去向
欣興年度資本支出預算在追加新台幣 197 億元後,從新台幣 340 億元提高至 537 億元。公司另新增新台幣 176 億元的長交期設備訂單。這些設備訂單是另一項採購承諾,應與公司的建廠及生產時程一併考量。
揖斐電計畫於 2026 至 2028 財年投資 5,000 億日圓,目標是將 AI 伺服器載板產能提高至 2024 年的 2.8 倍。三星電機正投入 12 億美元擴充 ABF 產能,目標於 2027 年第三季開始量產。
三星電機也與輝達簽訂多年期協議,將在南韓世宗與釜山設置專用產線,預定於 2026 年開始交貨。協議涵蓋運算晶片組與網路交換器。雙方均未公布投資金額或成本分攤方式。
景碩已核准新台幣 235 億元用於擴充產能與設備,包括計畫於 2026 年支出新台幣 80 億元,其中 60 億元用於 ABF。之後,該公司另追加一項新台幣 196 億元的專案預算。南亞電路板計畫興建新台幣 468 億元的新廠,生產大尺寸、多層載板。
景碩目標在 2029 年前,將 ABF 每季產能從約 4,000 萬顆提高至 8,000 萬顆。公司已備妥相關土地,但表示若要進一步擴產,還需要其他基地。臻鼎旗下先進互連計畫在 2030 年前,將其深圳廠房增至七棟以上。
良率提升與增添設備同樣重要
大型載板較難維持平整。銅、樹脂、玻璃補強材料與矽在溫度變化時膨脹程度不同,可能導致翹曲、增加微小布線層對位難度,並降低成品通過檢驗的比例。
良率就是通過檢驗的比例。良率為 60% 的產線,每處理 100 個單位可產出 60 個合格品。提高良率可在不興建全新工廠的情況下增加可用供應量,但設備仍須花時間處理最終未能通過檢驗的產品。
業界估計,英特爾 EMIB 封裝所用載板的良率約為 45%,供應商目標是在 2026 年第四季提高至 50%,並於 2027 年第一季達到 60%。EMIB 使用小型矽橋在封裝內連接晶片,因此對載板製程要求嚴格。
曾子章也指出,AI 晶片的電流需求超過 1,000 安培。要在供應如此大電流的同時限制電氣雜訊、維持訊號品質並管理熱量,供應商必須更早參與系統設計。欣興、南亞電路板與景碩正開發尺寸更大、複雜度更高的產品;臻鼎則擴大先進載板與互連技術能力,以支援 AI 伺服器。
玻璃與陶瓷是長期選項
玻璃核心層與陶瓷中介層正在開發中,目的是解決超大型封裝的尺寸穩定性與散熱挑戰。核心層支撐載板,中介層則提供晶片間的高密度連接。兩者在封裝中位置不同,製程也各異。
欣興正與先進封裝載板一同投入玻璃與陶瓷核心層技術。南亞電路板正測試玻璃載板,並開發熱膨脹率低於每攝氏度百萬分之三的核心材料。景碩則與封裝合作夥伴共同參與玻璃與陶瓷製程開發。
玻璃纖維補強有機載板已含有玻璃纖維布。玻璃核心層則是以玻璃取代中央支撐結構,因此需要新的穿孔連接方法,並須控制製程瑕疵。供應商也採用自動化繞線與設計規則,協助工程師避開難以製造的布局。
開發時程將延續到眼前的短缺之後。台積電的面板級封裝技術 CoPoS,目標於 2027 年試產,並在 2028 年下半年量產。玻璃核心層技術預估要到 2030 年之後才具備商業規模。因此,直到 2028 年,現有有機 ABF 產線仍將承擔大部分擴產需求。
值得關注的時程與經濟效益
台灣電路板協會與工研院估計,全球載板產值在 2025 年達 147.5 億美元,年增 18.5%;預估 2026 年將達 195.1 億美元,年增 32.3%。這代表整體載板市場一年增加 47.6 億美元。
接下來的里程碑顯示,投資可能何時開始緩解供應壓力,以及產品複雜度何時可能再度推升壓力:
- 2026 年第四季:供應商目標將 EMIB 載板良率提高至約 50%。
- 2027 年第一季:EMIB 載板良率目標提高至約 60%。
- 2027 年第二季:輝達預約產能所支持的欣興新增產能預計開始投產。
- 2027 年第三季:三星電機目標開始量產 ABF 擴產後的產品。
- 2028 年年中:欣興預約的擴產項目預計達到規劃中的滿載產能。
- 2029 年:景碩目標將 ABF 每季產能提高至 8,000 萬顆。
摩根大通估計,下一代加速器載板的平均售價溢價可能超過 50%。材料成本上升與製程難度增加,會抵銷部分漲幅。材料配額穩定、良率高且產品通過認證的供應商,最有機會將供應趨緊轉化為獲利成長。
對晶片製造商與資料中心營運商而言,實際變化是必須提早採購,並更密切參與製造計畫。處理器要如期推出,越來越仰賴提前數年確保載板供應,並讓材料、設備與生產時程同步到位。
重點整理
- 每顆 AI 晶片封裝消耗的載板面積與布線層數增加,使工廠工作量的成長速度高於單看晶片數量所呈現的幅度。
- 摩根大通預測,2026 至 2028 年 ABF 需求每年成長 34% 至 40%,產能增幅則約為 9% 至 12%。
- 部分設備交期長達 30 個月,部分關鍵材料在 2027 年可能出現 20% 供應缺口。
- 輝達與其他買家透過預約產能、簽訂長約及預付款,確保未來產量。
- 主要新增產能預定於 2027 和 2028 年到位,但可用供應量仍取決於材料、良率與客戶認證。
- 玻璃與陶瓷技術持續發展,但有機 ABF 載板仍是目前擴產的核心。