退休儲蓄改革鎖定未支付給付與投資報酬偏低問題
南韓計劃要求雇主將退休給付資金存放在企業外部,2028年起適用於員工至少100人的職場,並於2030年擴及規模最小的企業。這項變革將保障各職場制度上路日之後累積的給付,做法是在員工離職前,先將資金交由外部機構管理。
目錄
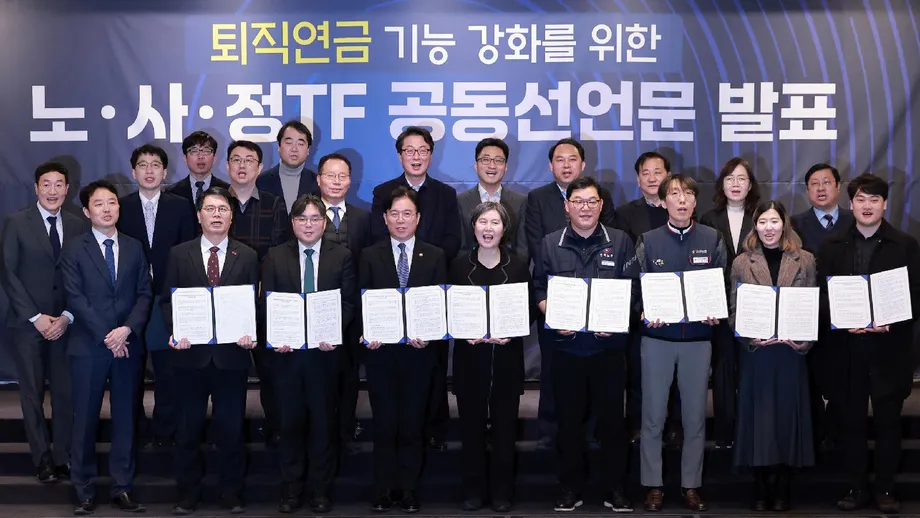
雇用勞動部與執政的共同民主黨在與勞資團體協商後,討論了「強化退休年金功能方案」。這項提案要處理兩個問題:雇主無力支付時,勞工領不到退休金;以及退休金儲蓄的投資報酬相對偏低。
去年未支付的退休給付達8,229億韓元,占所有未支付工資的41.1%。另一方面,去年底退休年金資產達501.4兆韓元,但2005年推出的退休年金制度僅有26%的職場採行。
政府也希望透過新設基金,由專業受託機構管理集合退休儲蓄。這類安排將適用於確定提撥退休年金及個人退休年金帳戶(通常稱為IRP)。勞工可參與由專業機構管理的投資組合,投資收益與損失則由勞工承擔。
雇用勞動部長金英勳形容,這項方案是參與制定各方達成的協議:
是勞資政三方達成協議的成果
政府與執政黨計劃於11月擬定《勞工退休給付保障法》修正案,並爭取在12月通過。若獲國會批准,提議的時程與運作規則將成為法定義務。對雇主而言,核心變化是必須定期為未來退休給付提存資金,而不是等員工離職時才籌錢支付。
哪些職場必須遵守?何時開始?
提議的時程讓規模較小的雇主有更多準備時間。外部提存是指將退休金轉入企業外部的退休金安排,使資金與雇主的營運現金分開。
- 2月:勞資政三方透過共同宣言,就退休年金改革方向達成協議。
- 11月:政府計劃擬定法案,將相關措施入法。
- 12月:雇用勞動部長力爭在國會全體會議通過法案。
- 2028年:員工100人以上的職場須強制外部提存。
- 2029年:員工10至99人的職場納入規範。
- 2030年:規定擴及員工未滿10人的職場。
這項義務將涵蓋各職場規定生效日起的工作年資。雇主不必依此規定,將生效日前的年資所累積的資金轉入外部帳戶。因此,勞工的給付可能包括依現行安排計算的早期年資,以及依強制外部提存制度處理的後續年資。
超過期限仍未採行退休年金的職場,將自動加入中小企業退休年金基金。這些職場會收到提撥通知;若持續拒繳,將面臨包括罰鍰在內的行政處分。
政府將如何追查欠繳提撥款
雇用勞動部計劃擴大稽查未依規定進行外部提撥的雇主。目標是在勞工仍在職時找出欠缺的資金,而不是等到員工退休或企業倒閉後才處理。
確定給付制退休年金依計畫規則承諾給付金額,由雇主負責維持足夠的資金。根據提案,提存金額低於最低要求的95%的企業,必須在一年內補足至少三分之一的缺口。未能做到者,最高可處1,000萬韓元罰鍰。
確定提撥制退休年金的運作方式不同:雇主將資金存入帳戶,最終餘額則取決於提撥金額與投資績效。雇主將新增提供薪資資訊的義務,協助主管機關確認是否已完成規定的提撥。
小型企業可獲得哪些支援
依照方案,員工未滿30人的企業可享有最低的退休年金管理費率。政府也提議以簽約方式取代現行的退休年金採行程序;現行程序須向主管機關申報並接受審查,改採簽約可減少行政作業。
在法律生效前採行退休年金的雇主,若其員工薪資低於最低工資的130%,可獲得相當於提撥額10%的補助。明年這項提前採行補助的預算提案為60億韓元。
員工未滿50人且新採行退休年金的企業,也可能在採行一個月後,獲得貸款利息2個百分點的補助。政府在明年度預算案中編列62億韓元用於這項措施,兩項補助預算合計達122億韓元。
雇主團體韓國經營者總協會支持保障退休給付的目標,但希望在實施時考量小型與微型企業的財務及行政能力。對這些雇主而言,定期提撥退休年金將成為持續性的現金支出,與薪資及其他費用並列。
政府為何推動專業退休基金
預估退休年金資產到2040年將超過1,000兆韓元,幾乎是去年底501.4兆韓元的兩倍。政府希望透過專業管理與擴大參與,讓這筆日益增加的儲蓄資金提供更多退休收入。
去年退休年金報酬率為6.47%,低於國民年金的18.82%、公務員年金的17.2%,以及私立學校教職員年金的18.9%。退休年金與國民年金的報酬率相差12.35個百分點。各制度的投資組合及市場風險曝險程度,都會影響投資報酬。
政府表示,目標是將退休所得替代率從約13%提高至20%區間。所得替代率是指年金替代個人過去所得的比率。要達成這項目標,取決於提撥金額、投資成果,以及勞工領取儲蓄的方式。
依照提議的基金模式,專業受託機構將集合並管理參與者的資產。各職場可在取得員工代表同意並完成其他必要程序後採行。現行契約安排與基金安排可在同一職場並行,雇主也可提供不只一種基金。
三種基金類型與受託機構規範
提案將建立三種基金管理途徑。銀行、證券公司及保險公司可單獨或共同成立營利性受託公司,服務多個職場。雇主團體或全國性勞資團體可成立非營利受託機構。公共機構則可營運向符合資格職場開放的基金。
公共機構的方案包括擴大「藍色種子」(Blue Seed)的適用範圍。這項退休基金由韓國勞工福利公團營運,明年將開放員工最多100人的職場參加,2028年再擴及員工最多300人的職場。
金融機構受託機構須具備至少120億韓元的最低資本額,並配置7名負責內部控制等職能的必要人員。直接管理投資者,還須另外聘用5至8名投資專業人員。審查將分為初步許可與最終核准兩階段,讓主管機關在申請者開始營運前進行評估。
提議的治理規則要求金融機構受託機構至少設4名獨立董事,其中至少2名由參與者推薦。聯合基金原則上須由勞資雙方平等代表。受託機構還須提列相當於資產0.25%的金額,以因應營運風險,並委託外部機構保管資產及評估績效。
法律將規定以參與者利益為優先,違反職責的受託機構須負損害賠償責任。受託機構若要免責,須證明並無故意或過失。雇用勞動部將與金融主管機關協調監督事宜,處分則由雇用勞動部負責。
提高報酬也伴隨投資風險
韓國經營者總協會呼籲,擴大專業管理基金的同時也應建立保障措施。該協會擔心,投資漲跌帶來的財務結果最終由勞工承擔。
該協會在回應方案的聲明中說明其立場:
與由國家保證給付的國民年金不同,基金型退休年金的收益與損失,會依投資績效完全由訂戶承擔。
對參加確定提撥制基金的勞工而言,專業管理改變的是由誰做出投資決策。退休時可領取的金額,仍取決於帳戶存入多少資金,以及投資績效如何。因此,要提高報酬,受託機構的資格、獨立監督及責任制度同樣重要。
投資選項與業者資訊揭露將調整
政府計劃逐步調高IRP目前70%的風險性資產上限,也將擴大IRP及確定提撥制退休年金的合格投資項目,納入投資管理帳戶與發行票據,讓參與者有更多儲蓄投資選擇。
預設投資選項的通知時間將從投資商品到期後四週,提前至到期前兩週。若參與者沒有主動選擇,預設選項會提供預先設定的投資途徑。提前通知是為了縮短商品到期後資金停留在現金或類似資產中的時間。
方案也要求將報酬偏低的商品移出預設選項。退休年金業者的評鑑將更加著重數值報酬,以及衡量取得報酬所承擔投資風險的指標。
所有業者的排名與績效資訊都將公開,取代目前只公布前10%的做法。勞工與雇主在選擇退休儲蓄管理業者時,可更全面地了解其績效。
退休金可能預設採定期給付
政府正研議將退休給付預設為年金,除非領取者特別要求一次領取。這將使定期收入成為預設選項,同時保留一次領取的權利。
目前多數退休者以一次領取方式領取給付。政府希望改變這種情況,並提高職場退休年金在國民年金之外的角色。定期給付可將退休儲蓄分散至一段時間領取;一次領取則讓領取者立即掌控全部餘額。
允許提前提領的規定將維持不變。勞工仍可因購屋或籌措全租房押金等需要,使用符合資格的提前提領方式。全租房是南韓許多租屋契約採用的大額可退還押金制度。
政府將改以立法方式,把以退休金資產作為擔保的貸款上限從50%提高至70%。以儲蓄作為擔保借款,可作為提領的替代方式,但勞工仍須承擔還款及利息成本。主管機關也正研議提供租稅優惠,鼓勵民眾延長退休儲蓄期間。
公共基金管理與擴大適用範圍仍待決定
國民年金公團是否參與管理新設基金,仍未定案,將在國會討論。勞工、企業、政府與專家對其角色各有不同意見,因此這項議題尚未納入提案中已確定的部分。
韓國經營者總協會認為,若在已有民間業者及「藍色種子」提供服務的市場中,再納入國民年金公團,可能模糊公共與民間年金的角色,並削弱公平競爭。政府方案也未納入另設退休年金公團的計畫。
年資未滿一年的勞工,以及每週工時未滿15小時者,也是改革討論中尚未定案的部分。雇用勞動部與韓國勞動研究院正研究他們的退休給付安排及可能的強制納保規定。經濟、社會暨勞動委員會已於6月展開相關議題的討論。
對目前已適用退休給付規定的勞工而言,近期立法重點是外部提存時程、加強追繳提撥款,以及建立新的受託機構制度。對雇主而言,提議的準備期與財務支援將影響他們調整薪資作業、退休年金契約及現金規劃的速度。
重點整理
- 強制外部提存將於2028年起適用於員工至少100人的職場,並在2030年前擴及各種規模的職場。
- 義務適用於各職場制度生效日之後的年資,不追溯提存較早年資的退休金。
- 去年未支付的退休給付總額為8,229億韓元,占所有未支付工資的41.1%。
- 專業受託機構將管理確定提撥制退休年金及IRP的新基金,投資收益與損失由參與者承擔。
- 提前採行退休年金及貸款利息補助的明年度預算提案合計為122億韓元。
- 政府目標是在11月擬定法案,並於12月爭取通過。
- 國民年金公團是否參與,以及短年資或極短工時勞工是否納入適用範圍,仍待進一步決定。