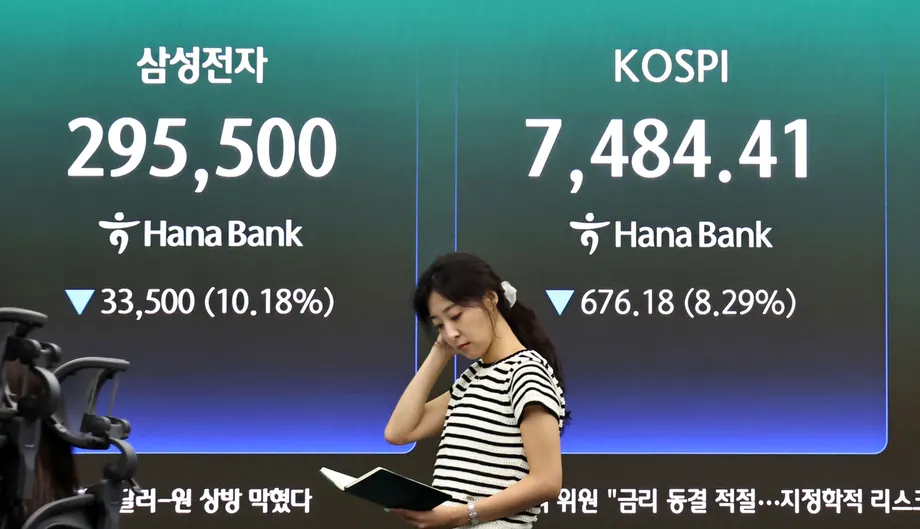
跌勢加深,復甦預測面臨考驗
截至2026年10月30日上午11時20分,南韓綜合股價指數(KOSPI)下跌至5,626.02點,當日跌幅達5.25%,較6月22日的9,114.55點高峰低約38%。最新跌勢加深了股價下跌與券商預測之間的分歧;券商仍認為,2027年有望大幅反彈。
目錄
半導體股跌勢加速之際,韓國交易所於上午10時04分啟動為期五分鐘的程式交易賣單限制。三星電子下跌6.03%,SK海力士下跌8.65%,這兩家支撐復甦論點的核心企業,也成為最新一波跌勢的中心。
券商對明年的預測區間介於5,000點至10,000點,元大證券則提出樂觀情境,預估指數可達12,000點。這些預測很大程度取決於半導體企業能否維持異常豐厚的獲利,以及外資在持續賣超後是否回流。
吸引投資人的因素在於價格。韓華投資證券估計,KOSPI預估本益比落在4倍區間,為2010年以來最低。這代表投資人每支付約4韓元,就能買到企業預計在未來一年賺取的1韓元收益。
隱憂在於這些獲利能維持多久。若獲利預測站得住腳,低本益比會讓股票看起來便宜;但若獲利隨後萎縮,相同股價相對於企業收益就會顯得更貴。券商間的分歧,很大程度上就在於如何評估這一點。
10月反彈後再度賣壓湧現
10月30日的跌勢,發生在美股下跌之後;Alphabet(Google母公司)公布令人失望的季度業績。市場對其自由現金流,也就是扣除營運費用與投資支出後的現金,感到憂慮,人工智慧投資能否帶來財務回報也再度受到質疑。
南韓股市本週已大幅震盪,主要發展如下:
- 6月22日:KOSPI升至9,114.55點,隨後展開持續下跌。
- 10月26日:指數收在5,469.47點,下跌1.46%;當日成交量降至今年最低。
- 10月28日:受SK海力士100兆韓元股東回饋方案帶動,指數上漲逾6%,重返6,000點之上。
- 10月29日:KOSPI收在5,937.66點,下跌1.24%;三星電子的股東回饋措施未能滿足投資人期待。
- 10月30日:指數開盤下跌2.99%,報5,760.53點,至上午11時20分進一步跌至5,626.02點。
10月29日收盤時,指數已較6月高點低近35%。隔日上午的跌勢將跌幅推高至約38%,顯示復甦預測的起點變化有多快。10月30日收盤數據尚未公布。
南韓今年稍早已經歷嚴重反轉。3月股災期間,美國、以色列與伊朗捲入的戰事促使投資人撤出亞洲股市,KOSPI單日下跌12.06%。10月這波賣壓則主要來自科技業獲利表現,以及人工智慧投資能否持續帶來回報的疑慮。
交易限制代表什麼
10月30日,KOSPI 200期貨指數下跌5.12%至887.92點後,韓國交易所啟動干預機制。當期貨指數跌幅達5%或以上,且持續至少一分鐘時,就會觸發賣方「sidecar」機制。
期貨合約讓投資人能以約定價格交易某指數在未來日期的曝險。期貨大幅波動可能帶動自動化股票委託單。sidecar機制會短暫限制程式交易賣單,以減緩這類傳導,同時一般股票交易仍照常進行。
上一次啟動該措施是在10月15日,距今11個交易日。科技股比重較高的KOSDAQ也承受賣壓,上午10時08分下跌3.32%,報728.25點。
跌勢不只限於晶片股。現代汽車下修年度銷售目標與投資計畫後,下跌3.76%。韓華航太因K9自走榴彈砲延遲交付波蘭,第三季獲利低於預期,股價下跌12.24%。投資人反應的不只是整體人工智慧題材退潮,也包括個別公司的獲利問題。
券商認為指數能反彈多少
元大證券的樂觀預測區間在本土券商中最寬,預估2027年指數介於6,000點至10,000點,最樂觀情境可達12,000點。韓華投資證券預測區間為6,000點至9,300點,目標值為8,500點。
其他券商預測較為保守。大信證券預估上限為8,200點,Kiwoom證券預測區間為5,100點至8,100點。新韓證券預測區間為5,000點至8,000點,並估計合理價值接近7,000點。iM證券的基本情境上限則為7,500點。
以10月29日收盤的5,937.66點計算,新韓證券估計的合理價值約7,000點,代表上漲約18%;韓華投資證券的8,500點目標則代表約43%的漲幅。反之,若跌至5,000點,則代表還有約16%的下跌空間。即使是以復甦為前提的預測,仍容許相當大的跌幅。
預測期間也很重要。高盛將未來12個月的目標價下修25%,從12,000點降至9,000點。至於2026年第四季,DB證券預測區間為5,000點至7,300點,元大則預測為6,000點至7,500點。這些較短期的區間著眼於眼前的調整,而非2027年全年的走勢。
半導體獲利之謎
新韓證券分析師盧東吉對2027年的展望,具體呈現獲利與估值之間的分歧。自6月股價高峰以來,三星電子與SK海力士2028年合計營業利益預估,從837兆韓元增至1,058兆韓元,增加約26%。
同期,新韓證券對兩家公司合計估值的估算,則從4,194兆韓元降至2,222兆韓元,減少約47%。即使未來獲利預估上升,投資人給予企業的估值仍然降低。
盧東吉以平均獲利預測和10%的資金成本進行估算,結果顯示,目前股價反映約1.9年的超額獲利。資金成本是投資人提供資金給企業時要求的報酬率;超額獲利則是企業收益超過這項要求的部分。
核心問題在於強勁獲利能否延續至2028年及之後。2028年新增半導體產能可能增加供給,並改變記憶體價格。若有證據顯示高獲利能維持更久,投資人就有理由將更多年的獲利納入估值。
KB證券估計,三星電子與SK海力士2027年預估本益比分別為3.3倍與2.7倍;美光與SanDisk則為7至8倍。因此,韓國這兩家企業的本益比不到比較對象的一半。這項差距能否縮小,取決於投資人對未來獲利的信心,以及當前獲利規模。
復甦時點為何各說各話
元大預期市場先走弱、之後轉強,支撐因素包括AI與半導體龍頭企業獲利進一步成長、估值回升,以及投資人資金流向改善。韓華也看好市場相對強勁,預期上半年由晶片股領漲,下半年漲勢擴散至其他產業。
韓華預期大部分漲勢將出現在2026年第四季與2027年第一季。該券商指出,長期記憶體供應合約的談判,以及明年高頻寬記憶體(HBM)價格,都將是重要因素。HBM是一種搭配高效能AI處理器使用的特殊記憶體。
大信預期走勢相反:低估值吸引買盤,帶動市場初期反彈;但出口與獲利成長放緩、通膨壓力升高,可能使下半年走弱。該券商建議自2027年第三季起降低股票曝險。
新韓預期2026年底前市場將呈區間震盪,並可能測試前波低點;接著投資人可在第一季分批買進,市場趨勢則有望於第二季回升。該券商研究KOSPI過去24次跌破200日移動平均線的案例,發現其中15次在第21至第60個交易日之間再創低點。這段歷史說明了新韓為何提醒投資人不要追逐初期反彈。
Kiwoom認為,如果利率與油價疑慮消退、獲利持續力更加明朗,估值折價有望在2027年第二季後縮小。各券商較容易認同市場可能復甦,但對投資人何時能受惠則看法不一。
外資賣超遇上成交量萎縮
截至本月中旬,外資累計賣超規模約相當於KOSPI平均年度市值的4%,接近2008年金融危機期間的4.56%。新韓證券另以最近12個月為期間計算,外資賣超金額也超過市值的4%。
成交量隨著跌勢同步萎縮。日均成交額從6月的50.3471兆韓元,降至9月的21.3604兆韓元;截至10月26日,10月數字為19.021兆韓元,較6月低約62%。
僅10月26日當天,成交額為12.9911兆韓元,成交量為2億229萬股,兩者都創下今年最低。市場流動性較低時,大額委託單較難找到足夠的對手買盤或賣盤,因此能否恢復持續買進,對市場復甦尤其重要。
現代汽車證券預期,在美國期中選舉結束、Anthropic預計進行首次公開募股後,外資流向將從11月中旬至下旬改善。該券商認為2026年底有望出現一波漲勢,並於2027年初復甦。
新韓指出,6,600點至7,000點附近可能出現另一道阻力:在該區間買進的散戶,可能在股價接近買進價時賣出。這類賣壓可能抵銷部分反彈買盤。
股東回饋有助市場,但晶片股仍是關鍵
新韓預測,KOSPI的股東回饋率在2027年將達4.1%,高於日本近期的3.2%與美國的2.4%。這項指標是以股利和庫藏股買回等方式回饋股東的金額,占市值的比率。
若排除三星電子與SK海力士,南韓的預估數字將降至2.1%。這項差異顯示,市場預期的現金回饋有多大程度仰賴這兩家半導體龍頭。
新韓也預測,2027年註銷股份金額將達97兆韓元,高於2026年的94兆韓元。註銷買回的股份會減少流通在外股數,提高其餘投資人的持股比例。該券商預期,企業將更多採取買進新股的方式,而非註銷已持有的股份。
iM證券認為,獲利成長未必會帶動股價等幅上漲。該券商指出,過去上升週期中,三星電子每股盈餘曾成長14倍,但股價只上漲4倍。其復甦情境也必須仰賴股東回饋增加,以及成功導入AI的企業占比提高。
產業配置反映不同風險
Kiwoom建議布局半導體、IT硬體、機械、銀行與控股公司,另可考慮營建、造船、生技與汽車。這種配置能將投資分散至晶片企業以外,降低對主導指數獲利展望的半導體公司的依賴。
新韓看好上半年半導體股,之後隨獲利預測改善,再選擇性轉向其他產業。該券商點名銀行股的股利與股份註銷、AI電力基礎建設相關的電力配送與電纜公司,以及部分美容、生技與能源儲存企業。
大信偏好保險、股利股與民生必需品,反映其預期下半年獲利成長放緩、成本上升。當成長前景愈不可靠,這些企業可能吸引追求穩定收入或需求的投資人。
接下來的觀察重點相當明確:2026年底前的記憶體合約談判、11月的外資流向,以及2027年初獲利與股東回饋能否獲得確認。復甦預測最終取決於企業能否將預估獲利轉化為持續的收益,以及實際回饋給股東的現金。
重點整理
- 截至10月30日上午,KOSPI下跌5.25%至5,626.02點,較6月高點低約38%。
- KOSPI 200期貨大跌後,韓國交易所短暫限制程式交易賣單。
- 本土券商對2027年的預測區間為5,000點至10,000點,元大提出12,000點的樂觀情境。
- 預估獲利本益比偏低,為復甦論點提供支撐;但半導體獲利能否持續,仍是估值關鍵。
- 截至10月26日,10月日均成交額較6月低約62%。
- 券商對復甦時點看法不一,有些預期漲勢將在2027年稍晚轉強,另一些則預期下半年走弱。