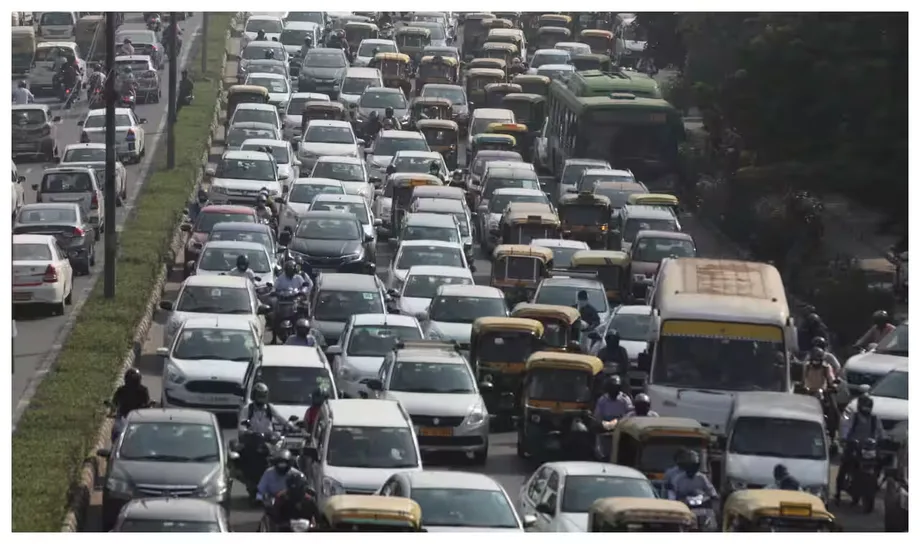
出貨量創新高,迎接繁忙節慶檔期
印度乘用車廠商 2026 年 10 月出貨量突破 50 萬輛,為 11 月上半月的 Dhanteras 與排燈節備貨。Maruti Suzuki、Hyundai 和 Mahindra 均創下單月新高,Tata Motors 與 Kia 也交出亮眼成績,受惠於節慶需求及商品與服務稅(GST)調降。
目錄
Maruti 向國內市場出貨 212,384 輛乘用車。Tata 以 73,894 輛居次,略高於創下紀錄的 Mahindra,該公司國內運動休旅車(SUV)銷量為 73,338 輛。Hyundai 國內銷量為 62,799 輛,Kia 則創下單月批發出貨新高,達 33,462 輛。
客戶領牌數也大幅上升。Vahan 車輛領牌資料顯示,10 月乘用車領牌數為 498,208 輛,較 9 月的 432,802 輛增加 15.1%。電動車領牌數則反向下滑 4%,降至 35,777 輛,原因包括 Tata 供應受限,以及 Vinfast 領牌數減少。
因此,10 月出現兩項相關發展:整體汽車市場擴大,部分電動車車款的供應則更為吃緊。對買家來說,實際差異在於車輛是否到貨。節慶前經銷商收到更多車輛,但部分電動車買家仍在等待車廠與零組件供應商提升供應能力。
不同銷售數字代表什麼
車廠出貨量,也稱批發量,計算的是送進經銷網絡的車輛。零售領牌數則記錄已登記在客戶名下的車輛。汽車可能在某月送抵經銷商,隔月才由買家領牌,因此兩項數據反映購車流程中的不同階段。
10 月出貨量突破 50 萬輛,反映車廠為 11 月節慶檔期備貨;498,208 輛乘用車領牌數,則呈現銷售流程更後段的活動。各公司公布的總數也可能納入出口、商用車或其他類別,因此國內乘用車數據最適合用來比較各車廠。
以下時序有助理解這些數字:
- 2026 年 2 月:Tata 後來表示電動車訂單量已增至三倍的比較起點。
- 2026 年 9 月:乘用車領牌數達 432,802 輛,電動車領牌數達 37,284 輛。
- 2026 年 10 月 27 日:Tata 乘用車部門主管 Shailesh Chandra 表示,電動車供應可能還需兩至三個月才能追上需求。
- 2026 年 10 月:乘用車出貨量突破 50 萬輛,領牌數達 498,208 輛。
- 2026 年 11 月上半月:Dhanteras 與排燈節預料將迎來主要節慶購車潮。
除了節慶,GST 調降也帶動需求。10 月銷售數據無法精確衡量成長中有多少來自稅制變動、多少來自季節性購車。11 月的購車情況將進一步顯示,10 月出貨的車輛如何經由經銷商售出。
Maruti 貢獻近六成零售增量
Maruti Suzuki 10 月總銷量達 276,120 輛,創下新高,較一年前的 220,894 輛增加 25%。其中,國內乘用車出貨量從 176,318 輛增至 212,384 輛,增加 36,066 輛,增幅約 20.5%。
不同車種的銷量均有所成長。Maruti 運動休旅車銷量從 77,571 輛增至 97,787 輛,乘用車類別則從 85,210 輛增至 100,877 輛。運動休旅車成長約 26%,乘用車類別約成長 18%,顯示較大型車款的成長速度更快。
Maruti 的零售表現對市場單月增幅尤其重要。Vahan 領牌數從 9 月的 172,872 輛增至 211,444 輛,增加 38,572 輛。整體乘用車市場領牌數增加 65,406 輛,Maruti 因而占新增量近 59%。
Maruti Suzuki 行銷與銷售資深執行主管 Partho Banerjee 表示,排燈節前經銷商庫存約可供 12 天銷售。以天數表示庫存量,是估算現有庫存按目前銷售速度可維持多久。相較於公司出貨紀錄,這項數字更直接反映經銷商的供貨情況。
Tata 國內銷量略勝一籌
Tata Motors Passenger Vehicles 10 月總銷量為 75,426 輛,較 2025 年 10 月的 61,295 輛增加 23%。國內銷量增加 21%,從 61,134 輛升至 73,894 輛,使 Tata 在單月乘用車排名中居 Maruti 之後,位列第二。
Tata 國內銷量僅比 Mahindra 多 556 輛。這項微幅差距與 Maruti 的大幅領先形成對比:Maruti 國內乘用車出貨量為 212,384 輛,是 Tata 的 2.8 倍以上。
國際業務也大幅成長,從一年前的 161 輛增至 1,532 輛。由於前期基數較低,百分比增幅顯得較大。國內銷量仍占 Tata 乘用車總量近 98%,印度市場依然是其業績核心。
Tata 在國內與國際市場的電動車銷量達 16,244 輛,較一年前的 9,286 輛增加 75%。電動車約占 Tata 10 月總銷量的 21.5%,高於 2025 年 10 月的約 15.1%。該公司電動車增加 6,958 輛,而乘用車業務總銷量增加 14,131 輛。
Mahindra 與 Hyundai 創新高
Mahindra 國內 SUV 出貨量達 73,338 輛,創下紀錄,2025 年 10 月為 71,624 輛。年增率為 2.4%;與 9 月的 64,092 輛相比,增幅則達 14.4%,增加 9,246 輛。
Mahindra 較長期間的成長也高於 10 月的年增幅。截至 2027 年 3 月止的財政年度,4 月至 10 月國內 SUV 銷量達 431,480 輛,較一年前的 369,194 輛增加約 17%。若計入出口,10 月運動休旅車銷量合計為 74,904 輛。
Hyundai 總銷量達 82,299 輛,較一年前增加 17.7%。國內銷量增加 16.7%,達 62,799 輛;出口則增加 21.1%,達 19,500 輛。出口約占 Hyundai 總銷量四分之一,顯示其合計數字明顯高於印度市場銷量的原因。
兩家公司 10 月的成績來自不同的業務組合。Mahindra 乘用車業績以國內 SUV 為主,Hyundai 總銷量則包含相當可觀的出口。隨著市場進入主要節慶購車期,兩家公司銷量都受惠於整體銷量成長。
Kia 超越 9 月紀錄
Kia India 連續第二個月創下單月批發出貨紀錄,10 月出貨 33,462 輛。較 2025 年 10 月的 29,556 輛增加 13.22%,也比 2026 年 9 月創下的前次紀錄 32,017 輛高出 4.51%。
Kia 1 月至 10 月批發出貨量達 286,470 輛,較 2025 年同期的 236,138 輛增加 21.31%。距年底還有兩個月,公司總出貨量已超過 2025 全年 280,286 輛,增加 6,184 輛。
Seltos 10 月銷量超過 13,000 輛,約占 Kia 單月總銷量 39%。Sonet 也是主要銷售車款之一。Kia 表示,自最新一代車款於 2026 年 1 月上市以來,Seltos 月均銷量一直超過 10,000 輛。
Kia India 銷售與行銷資深副總裁 Atul Sood 將創紀錄歸因於節慶需求、成熟車款,以及新產品獲得市場青睞。Kia 也表示,電動車銷量創新高,較 9 月增加 31%,Syros EV 與 Carens Clavis EV 均有貢獻。Carens 與 Carens Clavis 的 CNG 版本約占 10 月銷量近一成,為公司銷售組合增添另一種燃料選擇。
市場成長之際,電動車領牌數為何下滑
十家車廠的電動車領牌數從 9 月的 37,284 輛降至 10 月的 35,777 輛。在追蹤的乘用車市場中,電動車占比從 8.6% 降至 7.2%,原因是電動車領牌數減少,而整體市場規模擴大。
Tata 的數據呈現同一家公司內部的分歧。其乘用車總領牌數較 9 月增加 24.3%,達 73,002 輛;電動車領牌數卻下滑 7.1%,從 15,660 輛降至 14,552 輛。Vinfast 領牌數則下滑 22.4%,從 3,304 輛降至 2,565 輛。
Tata 與 Vinfast 合計領牌的電動車比 9 月少 1,847 輛。整體電動車市場只減少 1,507 輛,代表其他車廠的增幅抵銷了部分跌幅。
Tata Motors Passenger Vehicles 董事總經理兼執行長 Shailesh Chandra 10 月 27 日在一場產業活動上表示,電動車訂單量自 2 月以來已增至三倍。他說,零組件製造商擴增產能之際,供應可能還需兩至三個月才能追上需求。
Tata Motors Passenger Vehicles 發言人談到需求及公司的因應措施:
「消費者對電動車的偏好日益增加,需求持續超過供應」,公司正「擴大供應規模」以提升車輛可得性。
Tata 電動車銷量年增 75%,與其單月電動車領牌數下滑,兩者採用的比較基準不同。前者比較公司國內及國際銷量與 2025 年 10 月的差異;後者比較印度領牌數與 2026 年 9 月的差異。綜合來看,Tata 電動車銷量遠高於一年前,但難以滿足近期需求。
Mahindra 與 MG 擴大電動車市占
Mahindra 電動車領牌數較 9 月增加 3.4%,達 8,472 輛;JSW MG Motor 則增加 6.5%,達 5,877 輛。兩家公司合計在追蹤的電動車市場中,市占率從 36.8% 升至 40.1%。
Tata 仍是領牌數最多的電動車廠,市占率為 40.7%,低於 9 月的 42%。其領先 Mahindra 的差距從 7,468 輛縮小至 6,080 輛。兩家公司距離拉近,但 Tata 仍保有相當大的單月領先幅度。
2026 年 10 月仍是電動車領牌數第二高的月份,僅次於 9 月。當月領牌數為 35,777 輛,高於 7 月的 34,013 輛及 8 月的 31,987 輛。市場雖從單月紀錄高點回落,仍高於先前水準。
1 月至 10 月電動車領牌數合計 287,453 輛。Tata 以 117,547 輛居首,其次為 Mahindra 的 66,945 輛及 MG 的 55,016 輛。三家車廠合計約占總數 83%,顯示電動車市場高度仰賴這些車廠的供應能力。
Mahindra 整體業務呈現日曆效應
Mahindra 10 月汽車總銷量(含出口)達 131,109 輛,較一年前增加 9%。除了 SUV,國內輕型商用車銷量增加 4%,達 33,037 輛;三輪車銷量則增加 38%,達 17,632 輛。
車重介於 2 至 3.5 噸的車款帶動商用車成長,銷量增加 5%,達 28,654 輛。車重低於 2 噸的車款銷量下滑 4%,降至 4,383 輛。4 月至 10 月三輪車銷量達 99,690 輛,較 66,340 輛增加 50%。
汽車出口增加 77%,達 7,102 輛;4 月至 10 月累計出口則增加約 53%,達 37,133 輛。另行公布的卡車與巴士業務銷量為 2,838 輛,增加 40%,其中貨車銷量成長 62%。
Mahindra 拖拉機業務則呈現相反走勢。國內拖拉機銷量從 72,071 輛下滑 13%,降至 62,626 輛。公司表示,主要原因是排燈節從前一年的 10 月移至 11 月。4 月至 10 月國內拖拉機銷量仍增加約 2%,達 325,498 輛。
對乘用車市場而言,接下來的關鍵是節慶備貨能否轉化為消費者購車。Tata 電動車客戶方面,10 月 27 日所述的供應追趕期為接下來兩至三個月。這些時程使市場焦點轉向 11 月領牌數,以及未來幾個月的產量。
重點整理
- 印度 2026 年 10 月乘用車出貨量突破 50 萬輛,為 11 月的 Dhanteras 與排燈節備貨。
- 乘用車領牌數較 9 月增加 15.1%,達 498,208 輛;Maruti 貢獻近六成增量。
- Maruti 國內乘用車出貨量為 212,384 輛,其次是 Tata 的 73,894 輛及 Mahindra 的 73,338 輛。
- Hyundai 國內銷量為 62,799 輛;Kia 則創下單月批發出貨新高,達 33,462 輛。
- 電動車領牌數下滑 4%,降至 35,777 輛,Tata 面臨供應受限,Vinfast 領牌數也減少。
- Mahindra 與 MG 合計電動車市占率升至 40.1%,Tata 仍居市場領先地位。
- Tata 預期 10 月 27 日後還需兩至三個月,電動車供應才能追上需求。