為人口日益老化的國家規劃退休生活
泰國開泰銀行金融集團(Kiatnakin Phatra Financial Group)與資本集團(Capital Group)合作推出六檔退休基金,目標是在三年內讓資產規模達到300億泰銖。泰國民眾壽命延長,退休儲蓄卻不足,兩者間的落差日益擴大。KKP Retirement Solutions第一階段預計於2026年11月推出,結合為仍在工作者設計的投資方案,以及退休後提供收入的基金。
目錄
KKP首席經濟學家披帕・鑾納勒米猜博士(Dr. Phiphat Luangnaruemitchai)表示,泰國60歲以上人口目前已占總人口約24%。KKP一份援引聯合國資料的簡報預估,這一比例到2049年將升至36%。該簡報也預測,每位老年人口所對應的工作人口數,將從目前的5.5人降至2060年的1.8人。
對家庭而言,這些數字意味著實際的經濟壓力:工作人口減少,必須扶養的年長親人卻更多,退休儲蓄可能得支應數十年生活。KKP表示,泰國有86%的人沒有退休儲蓄計畫,或無法按照既有計畫執行。
六檔基金分別因應兩種需求。四檔KKP Ready Retire基金旨在退休前累積儲蓄,並逐步降低投資風險;兩檔收益型基金則為即將退休或已退休人士設計,將累積的儲蓄轉為定期給付。
開泰銀行證券個人投資諮詢主管納里・哥薩拉提(Narit Kosalathip)表示,這項整體服務的目標,是協助管理退休後直到90歲的現金流。成效不只取決於選擇哪一年退休,儲蓄投入、支出、投資績效及醫療費用,都會影響每個人的積蓄能維持多久。
泰國人口老化為何帶來財務壓力
披帕形容,泰國尚未富裕就已步入老年化。泰國人口年齡中位數約為41歲,每人經濟產出約7,200美元。因此,相較於年齡結構相近的許多富裕國家,泰國相對高齡的人口必須以較低收入支應退休生活。
KKP指出四項相互關聯的壓力:未廣泛富裕便已人口老化、公共福利有限、財務規劃不足,以及醫療費用上升。根據該集團引用的數據,超過54%的泰國工作者未納入社會安全保障制度。該集團估計,老年津貼僅能支付約7%的開銷。
職場儲蓄只涵蓋少數工作人口。披帕表示,約有310萬人加入公積金,相較之下,勞動人口約為5,000萬人,比例約為6.2%。公積金是由員工與雇主共同提撥、作為退休儲蓄的職場制度。
披帕估計,終身工作期間持續繳費者每月領取的社會安全退休金約為5,000至7,000泰銖。KKP引用的泰國發展研究院數據顯示,近70%的老年人仰賴子女扶養或繼續工作,只有約7%仰賴退休儲蓄。
工作人口縮減,將使依靠子女扶養更難持續。預估每位老年人口所對應的工作人口數,將從5.5人降至1.8人,意味著到2060年,分擔扶養負擔的工作人口約只剩目前的三分之一。
對退休的信心高於實際準備
美國精算師協會研究院(Society of Actuaries Research Institute)針對750名民間企業員工所做的調查,呈現預期與實際結果之間的落差。根據披帕引用的調查結果,86%的人預期能如計畫退休,但實際做到的只有5%;約73%的人退休時,擁有的資金不到所需金額的60%。
調查中的86%指的是有信心能如計畫退休。KKP另行調查的86%,則是指沒有儲蓄計畫或無法按照計畫執行的人。兩項結果合在一起,反映出退休準備有限,以及人們的預期可能難以實現。
KKP也表示,超過80%的儲蓄存放於存款及其他投資風險較低的資產。這類資產有助維持穩定並方便動用現金,但若報酬率持續低於通膨,購買力就會下滑。今天足以買一個月食品雜貨的金額,物價上漲後可能就不夠了。
納里指出另一項障礙:收入增加時,支出往往也跟著增加,讓人難以多存退休金。因此,KKP初期也將著重鼓勵民眾開始儲蓄,而不只是說服現有投資人轉換基金。
儲蓄目標換算成日常金額
KKP估計,月收入3萬泰銖的人,如果希望退休後維持原收入的70%,30年間約需要600萬泰銖。70%相當於每月2萬1,000泰銖,或每年25萬2,000泰銖。
根據KKP引用的數據,退休時公積金餘額的中位數僅為200萬泰銖。中位數是將帳戶餘額由低至高排列後位於中間的數值。這筆金額只有該公司600萬泰銖試算範例的三分之一。
KKP也表示,依照其支出範例,200萬泰銖的中位數餘額約可支應五年開銷。實際上能支應多久,取決於家庭預算。若每月固定支出2萬1,000泰銖,200萬泰銖約可支應八年,尚未計入投資報酬或物價上漲。
披帕提出另一種估算起點:源自美國退休研究的4%提領法則。第一年提領初始投資組合金額的4%,之後依通膨調整提領金額,目標是支應約30年的開銷。
依照這項法則,儲蓄金額約須達到年度開銷的25倍。若每月支出6萬泰銖,年支出為72萬泰銖,初始儲蓄目標便是1,800萬泰銖。披帕表示,若希望留下遺產,或個人支出增加得更快,就需要準備更多。市場表現及提領時機,也會影響資金能維持多久。
壽命延長,醫療費用也更高
根據KKP公布的數據,泰國人活到60歲後,平均還有23.5年壽命。該公司數據也顯示,活到85歲的機率約為47%;女性滿60歲後活到90歲的機率則為35%。
這些數字說明,為何該公司規劃的退休收入必須支應數十年。平均預期壽命可作為參考,但許多人實際上會活得更久,需要為額外的年歲準備資金。
KKP引用的數據顯示,泰國2026年醫療通膨率為14.8%;披帕的簡報則採用醫療費用每年上漲約11%的數字。兩項數據的定義未作一致說明,但都遠高於簡報中一般通膨率3%的示例;簡報引用的長照費用年增率為6%。
若年通膨率為3%,目前每年72萬泰銖的支出,30年後將增至約175萬泰銖。醫療或照護需求較高的家庭,支出變化可能有所不同。
披帕建議投保健康險與意外險,以防範意外支出。若健康保險制度可能調整,要求患者自行負擔部分帳單費用,也可能增加退休者的支出。這類潛在變化目前仍是規劃時須考量的風險,並非已確定的給付調整。
四檔Ready Retire基金如何運作
KKP的儲蓄階段提供四種選擇:KKP Ready Retire 2035、KKP Ready Retire 2045、KKP Ready Retire 2035 RMF及KKP Ready Retire 2045 RMF。RMF是退休共同基金(Retirement Mutual Fund)的縮寫,屬於泰國退休投資類別,符合提撥及持有條件者可享有稅務優惠。
投資人選擇目標退休年份後,隨著該年份接近,投資組合會逐步降低風險較高的成長型資產比重,同時保留股票部位,以利較長期的資產成長。到達目標年份時,Ready Retire基金預計轉入KKP Lifelong Income。
這項做法旨在因應一種特定風險:停止工作前夕市場大幅下跌。即將退休的儲蓄者可透過新增提撥來彌補投資組合損失的時間較少,尤其開始提領後更是如此。
KKP以全球金融危機期間、截至2009年2月市場低點為止的15年期指數數據說明這項風險。逐步降低風險的投資組合,期末表現比未降低風險的投資組合高25.1%。這項示例採用指數計算,並非基金實際績效。
公布的時程與投資里程碑包括:
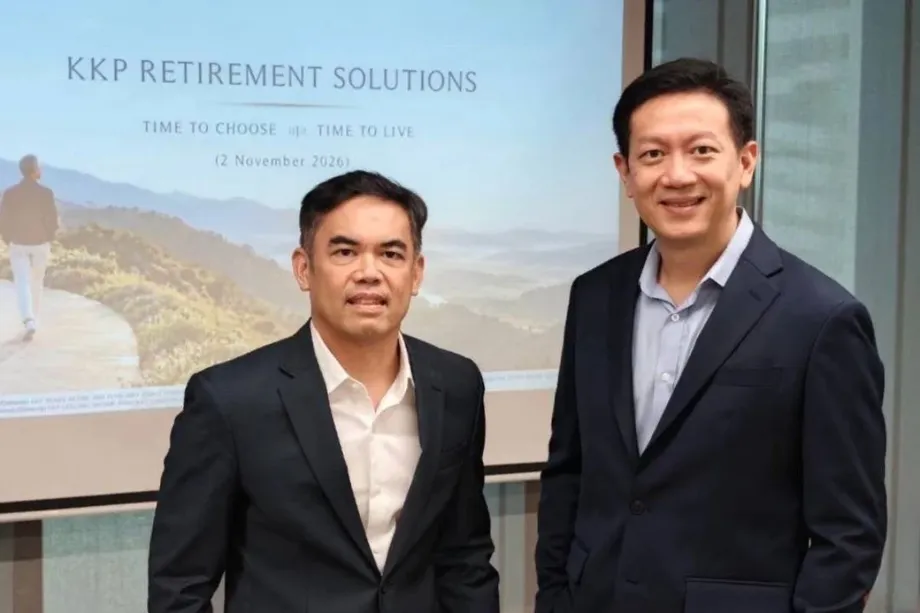
- 2026年11月2日:披帕在媒體簡報會上談及泰國面臨的退休壓力。
- 2026年11月:KKP計畫推出退休解決方案第一階段,提供核心投資產品。
- 2035年與2045年:Ready Retire基金分別到達各自設定的目標退休年份。
- 後續階段:KKP計畫整合保險及更多應用程式功能;尚未公布詳細時程。
兩檔收益型基金提供不同的儲蓄支用方式
納里表示,KKP Lifelong Income目標是在盡量保留本金的同時,每年配發約4%的收益。適合需要定期現金收入,同時希望為晚年或下一代保留財富的退休者。
KKP Advanced Income則透過逐步動用本金,目標年配發率約為5%至7%。本金是投入的資金,動用本金會減少日後可提領的資金池。納里表示,最低投資金額為1,000泰銖。
兩種方案都會分散投資於債券及會發放股利的優質股票。定期給付透過自動贖回支付,也就是賣出投資單位,將現金交給投資人。因此,收到的款項可能包含從累積投資中提取的本金。
退休者在兩種方案間選擇時,必須面對明確的取捨:現在花得越多,未來剩下的資本可能越少。納里表示,本金並無保證,投資人收到的金額可能低於投入金額。
KKP表示,預計在首次募集期間進場的投資人,投資平均年報酬率約為6%至7%。這些數字只是預期,實際報酬會有所不同。投資組合包含股票與債券;根據KKP的說明,風險較高的成長型資產占比不到一半。
資本集團為合作帶來什麼
根據合作公告,資本集團擁有超過90年的投資經驗,退休資產管理規模超過2.2兆美元。KKP表示,將結合該集團的全球投資組合經驗,以及自身對泰國投資人與家庭財務狀況的了解。
資本集團東南亞客戶服務團隊主管周傑克(Jeik Sohn)說明合作目的:
我們與KKP攜手,將這些經驗帶給泰國投資人,推出結合全球退休投資專業知識與當地市場洞察的解決方案。這項方案旨在簡化重要的退休決策,隨著投資人的需求變化而調整,並協助他們更有信心地規劃退休生活。
全球分散投資是KKP論述的重要一環。該公司簡報指出,泰國公積金資產有97%投資於國內市場。以截至2026年8月的十年期間計算,SET指數、全球股票及標普500指數的年化報酬率分別為3.7%、13.0%及15.4%。年化報酬率是將一段期間的成長換算為等值年率。
海外投資可分散對不同經濟體與企業的曝險,同時也會帶來匯率風險。泰銖匯率變動,會增加或減少海外投資換回泰銖後的價值。
KKP計畫將旗下基金與壽險、健康險及透過KKP Better進行的投資組合監控服務整合。民眾可前往開泰銀行分行、洽詢個人理財顧問,或撥打02-165-5555諮詢。
在發展不均的經濟中規劃漫長退休生活
KKP預測泰國2026年經濟成長率為2.5%,但成長成果分布不均。披帕形容,出口業者及人工智慧相關投資表現較佳,汽車、石化、電器、營建、房地產及觀光業則面臨壓力,國內消費也開始放緩。
該集團維持2026年泰股指數目標1,680點,同時檢視2026與2027年的預測。KKP預期上市公司整體獲利將改善,石化業則仍是例外。
披帕指出,海外風險包括美國期中選舉、歐洲抗議活動、利率上升、經濟成長放緩及股市波動。這些情勢可能削弱市場信心,促使投資人將資金撤出新興市場。
KKP看好銀行等相對防禦型產業,以及適合長期成長的醫療保健、食品與飲料業;該公司也提醒,人工智慧投資可能放緩。
納里的核心訊息是,持續儲蓄與投資報酬同樣重要。他表示,只要投資人持續提撥,年報酬率5%至7%可能足以達成許多財務目標。危機期間賣出投資,復甦時卻未重新投入,可能打亂累積進度。若退休規劃要支應到90歲,儲蓄金額及持續投資的能力仍是關鍵。
重點摘要
- KKP與資本集團將推出六檔退休基金,第一階段預計於2026年11月推出。
- 四檔Ready Retire基金以2035年或2045年為目標,並在轉入退休收入階段前逐步降低投資組合風險。
- Lifelong Income目標配發率接近4%;Advanced Income則透過動用本金,目標配發率為5%至7%。
- KKP表示,泰國有86%的人沒有退休儲蓄計畫或無法按照計畫執行。
- KKP引用的公積金餘額中位數為200萬泰銖;該公司試算月收入3萬泰銖者退休約需600萬泰銖。
- 該集團目標在三年內讓退休基金資產規模達到300億泰銖。本金及投資報酬均不保證。