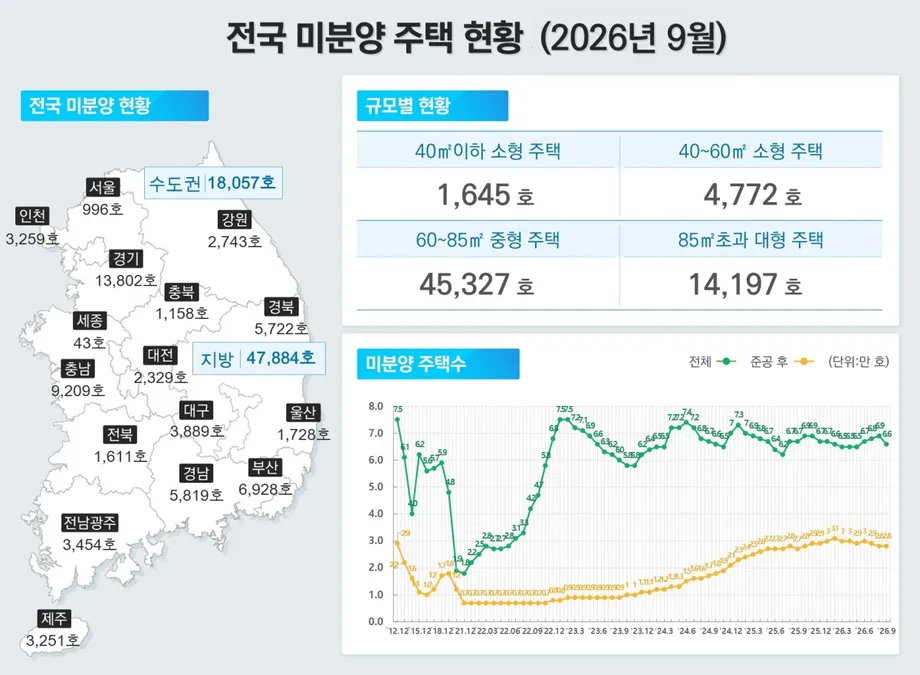
全國待售住宅減少,首爾待售量卻增加
截至2026年9月底,首爾有996戶待售住宅,較8月增加98戶;同期南韓全國待售住宅總量則下滑。首爾待售住宅中,超過三分之二、共683戶已完工,建商在工程完工後仍須等待買家上門。
目錄
國土交通部9月住宅統計顯示,市場走勢各異。首爾待售住宅一個月增加10.9%,全國總量則下滑4.6%,降至65,941戶。包括首爾、京畿道與仁川的首都圈,待售住宅總量減少5.6%,降至18,057戶。
新建公寓價格偏高,加上借貸限制,能夠或願意簽約的買家人數正在縮減。部分建案的開價高於附近公寓近期成交價,降低了在工程完工前購屋的財務吸引力。
首爾銷售放緩不只影響新建案。9月公寓成交量降至3,915戶,較8月減少14.7%,較去年同期減少42.4%。建商待售住宅持續累積,家庭則同時面臨高房價與貸款額度受限的問題。
已完工住宅占首爾待售量多數
首爾已完工但尚未售出的住宅9月增加9戶,增幅1.3%,達683戶。這類住宅約占全市996戶待售住宅的68.6%。按全國65,941戶待售住宅計算,已完工住宅約占41.8%,共27,549戶。
住宅在施工期間等待買家,通常還有時間在預定入住前售出;已完工住宅則已過了交屋期限,卻未能帶來預期銷售收入。對仍須償還營建貸款的建商而言,這會立即帶來更大的財務壓力。
首爾待售住宅總量也高於2025年底的939戶。9月數字多出57戶,增幅約6.1%。8月總量為898戶,顯示每月數字有所起伏,但9月底仍高於年初水準。
京畿道與仁川的已完工待售住宅也增加。京畿道有2,377戶,較8月增加3.6%;仁川有1,422戶,增加1.5%。首都圈已完工待售住宅增加2.6%,達4,482戶,儘管待售住宅總量下滑。
新建公寓價格不再便宜
營建成本正在改變有意購買新公寓者的盤算。材料與人力成本上升推高房價,有時甚至超過附近類似住宅的成交價。
預售是指住宅仍在興建時便同意購買。若價格上限讓新建公寓比周邊住宅便宜許多,買家便能明顯受惠。開價一旦偏高,這項吸引力就會消失,買家也更有理由仔細比較成屋。
位於首爾瑞草區的重建案The H Firstier Shinbanpo Estera,據報一戶面積84平方公尺的公寓開價約40億韓元。這比附近Maple Xi同坪數住宅7月的成交價高出約7億韓元;該社區於2025年開始入住。
據此估算,附近住宅成交價約為33億韓元,新公寓價格高出約21%。在兩者之間做選擇的買家,須考量相當大的價差,以及完工日期、建築配備與個別住宅條件等差異。
對建商而言,實際問題很直接:首爾的知名地段或許能吸引目光,但買家仍需要一個理由,願意付出高於附近替代選項的價格。
房貸上限使自備現金成為關鍵
南韓的貸款限制又增加一道門檻。2024年實施的壓力債務償還比率,會評估借款人在假設利率提高的情況下,是否仍有能力持續償還債務。因此,家庭收入與既有還款負擔會影響可貸金額。
高價住宅的貸款上限則另設房貸額度上限,不受貸款成數影響。貸款成數是貸方可提供的貸款占房屋價值的比例。依據這類購屋所適用的限制,貸款上限如下:
- 房價15億韓元以下(含15億韓元):6億韓元。
- 房價超過15億韓元、最高25億韓元(含25億韓元):4億韓元。
- 房價超過25億韓元:2億韓元。
因此,考慮購買40億韓元住宅的買家,房貸上限僅相當於購屋價格的5%。在未計入稅費與交易成本前,至少還需準備38億韓元的房貸以外資金。收入評估與其他貸款條件也可能進一步限制借款額度。
收入不錯但累積財富有限的家庭,因而可能難以進入市場。一名未具名的房地產業界人士表示,資金不足的買家會受到融資限制阻礙,並預期失去價格優勢的高價建案將出現更多解約情形。
成交量減少使市場進一步降溫
首爾9月公寓成交量較8月減少674戶;8月成交量為4,589戶。與去年9月的6,796戶相比,則減少2,881戶。
首爾公寓銷售降幅大於全國,南韓全國公寓成交量較去年同期減少23.7%。若計入所有住宅類型,首爾成交量為7,318戶,較8月減少7.2%,較去年9月減少33.4%。
南韓全國住宅成交量為48,997戶,較上月增加1.3%,但較去年同期減少22.7%。地方城市成交量較8月增加4.8%,達23,695戶;首都圈則減少1.7%,為25,302戶。
對於打算先賣掉現有房產再購買新公寓的家庭而言,成交量減少會讓換屋更不容易。對建商來說,高房價、融資受限與交易放緩交織,能迅速完成購屋的買家也隨之減少。
地方待售住宅減少,紓解作用有限
南韓地方城市待售住宅9月減少4.2%,降至47,884戶。釜山減少8.8%,降至6,928戶;忠清南道減少3.9%,降至9,209戶;慶尚南道減少8.0%,降至5,819戶。
建築活動減少有助於解釋這些降幅。進入銷售階段的建案減少,新增待售住宅也隨之減少。即使買氣低迷,既有住宅存量仍可能逐步消化。
蔚山則顯示新建案推出的影響。當地9月有數個建案開賣,待售住宅增加45.2%,達1,728戶。全羅北道也增加5.4%,達1,611戶。
已完工住宅存量則是另一個面向。全國已完工待售住宅減少531戶,降至27,549戶。地方城市已完工待售住宅減少2.7%,降至23,067戶,但忠清南道增加15.9%,達2,652戶。因此,一個地區的待售住宅總量即使減少,已完工住宅積壓量仍可能增加。
建商面臨更短的營建案源管線
南韓9月核准興建25,938戶住宅,較去年同期減少45.4%;實際動工16,046戶,減少46.4%。建照顯示建商獲准興建的住宅數量;開工數則代表已實際進入施工階段的建案。
9月建照數較8月增加20%,但1至9月累計仍較去年同期減少13.4%,共189,873戶。地方城市同期建照數減少29.0%,降至76,197戶。
首爾的建照核發走勢不同。1至9月核准興建44,371戶,增加33.3%。但同期完工住宅減少17.6%,降至26,881戶,顯示核准建案與實際交付、可供入住住宅之間仍有落差。
首爾9月僅有14戶住宅獲准銷售,去年同期則為254戶。不過,首爾前9個月獲准銷售的住宅數增加73.7%。建商推案時程可能造成每月數字大幅波動,因此較長期間的數據有助於了解供給管線。
待售住宅對營建融資造成壓力
建商通常透過專案融資貸款支付營建費用,再以買家款項償還貸款。已完工公寓若持續乏人問津,預期中的現金收入就會延後,但利息與其他專案支出仍持續發生。
待售住宅長期積壓,可能使可用於償債與支付營建款項的資金減少。建商可能需要額外融資、承擔更高借貸成本,或延後新建案。承攬相關工程的營造商與對這些建案有曝險的金融機構,也可能承受壓力。
因此,首爾已完工待售住宅增加,影響不只在於總數中的996戶。銷售時程攸關個別建案能否產生足夠現金履行債務。這份統計並未提供各建案未償債務或還款時程的資料。
買家則可能更加仔細區分不同建案。價格具競爭力、受價格上限保障或鄰近地鐵站的住宅,可能更受青睞;缺乏明顯優勢的高價住宅,則可能需要更長時間才能找到買家。
未來供給成形之際,租屋族面臨月租支出
1至9月全國租屋交易中,月租占68.6%,高於去年同期的62.6%。首爾的月租占比從64.3%升至70.1%;單看首爾公寓,則從44.4%升至52.7%。
以大額可退還押金為基礎的韓國租屋制度全租,9月全國交易量為59,482戶,較去年同期減少25.7%。月租交易量降幅較小,減少9.3%,為136,728戶。愈來愈多家庭選擇須定期支付租金的租屋方式,且通常仍須另付押金。
未來住宅規劃的時程遠長於當前的銷售與租屋決策。10月29日,政府公布京畿道六處擬議住宅用地,可供興建76,700戶住宅。目標是在2030年前動工,目前尚未公布房價與入住日期。
以下重要日期顯示,當前待售住宅與未來供給計畫並行:
- 2025年底:首爾有939戶待售住宅。
- 2026年8月:首爾待售住宅總量為898戶。
- 2026年9月:待售住宅增至996戶,其中683戶已完工。
- 2026年10月29日:政府公布首爾附近可供興建76,700戶住宅的用地。
- 2030年:上述擬議用地的目標動工時間。
首爾眼前的挑戰,是讓已推出銷售的住宅找到有能力購買的家庭。政府較長期的營建時程著眼於未來供給;至於當前買家,則必須衡量現有房價、貸款限制,以及繼續租屋的成本。
重點
- 首爾9月待售住宅增加10.9%,達996戶;全國總量則減少4.6%,降至65,941戶。
- 已完工住宅有683戶,約占首爾待售住宅的68.6%。
- 高開價與房貸上限,讓買家需要準備更多其他資金。
- 首爾公寓成交量較去年同期減少42.4%,降至3,915戶。
- 地方城市待售住宅減少的同時,營建活動也大幅縮減。
- 首爾、京畿道與仁川的已完工待售住宅增加,對建案現金流造成壓力。
- 首爾附近新住宅用地的目標動工時間為2030年。