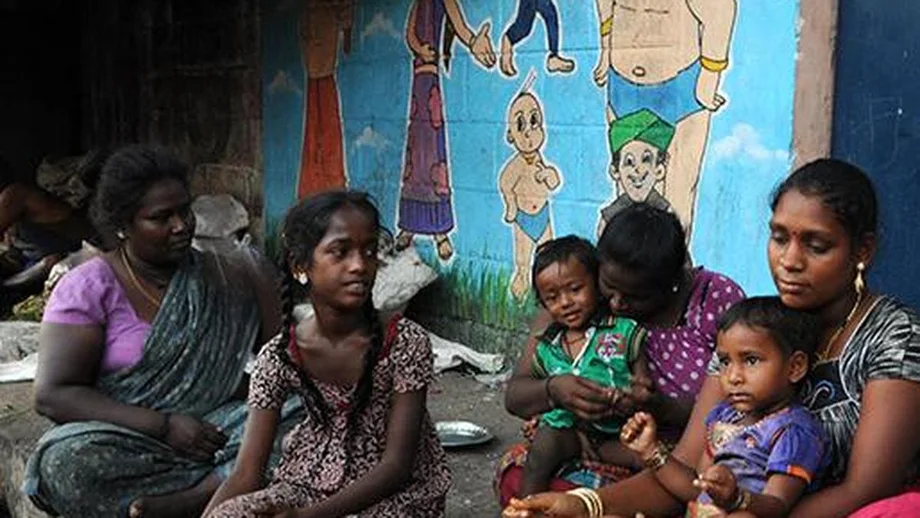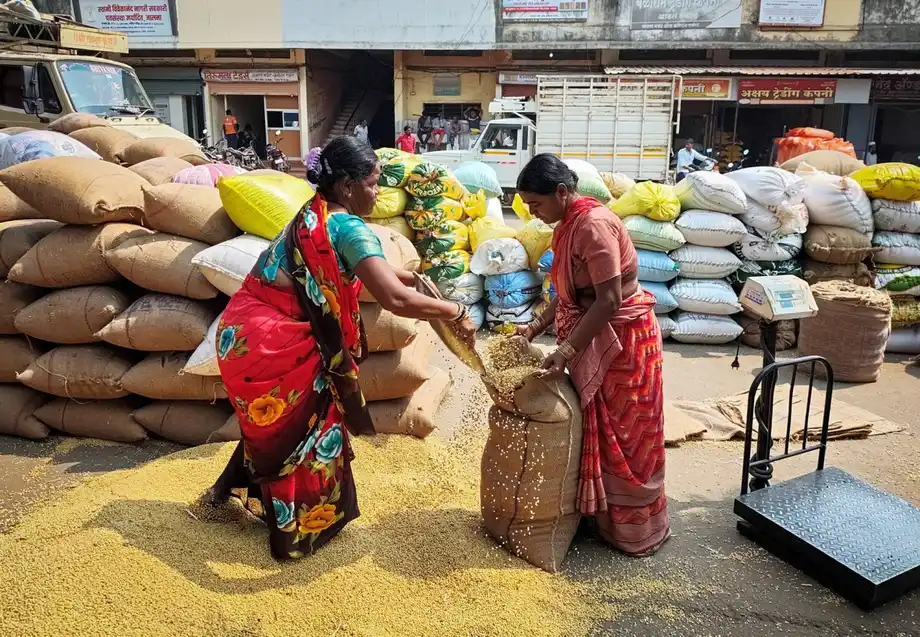
田地乾旱,食品帳單節節攀升
印度 2026 年季風季以降雨量僅達長期平均值 87% 收尾,水庫蓄水量因此偏低,農民也缺水種植冬季作物。截至 10 月 1 日,水庫蓄水量為容量的 71.8%,低於一年前的 90.3%,也低於約 82% 的正常水準。影響已從農田擴大至小麥、糖、牛奶和雞肉價格。
目錄
在孟買以東約 400 公里的拉傑瓦迪,阿馬爾辛格・古辛格希望趁價格看好時種植小麥和鷹嘴豆,但缺水讓他兩種作物都無法播種。當地氣象單位表示,古辛格居住的村莊所在的馬哈拉施特拉邦賈爾納縣,降雨量比平均值少約 48%。
78 歲的農民古辛格形容土地與財務壓力交迫:
土壤濕度不足以播種下一季作物,手頭也沒有錢可以耕種。
9 月年度零售食品通膨率達 7.74%,整體通膨率,也就是衡量消費者物價漲幅的廣泛指標,則為 5.54%。印度評級與研究公司首席經濟學家德文德拉・潘特預期,10 月至 12 月食品通膨率可能升至約 10%,原因是降雨偏少、國際價格上漲和盧比走弱同時發生。
農民與消費者承受的是同一波壓力的不同面向。作物價格上漲,能讓有收成可賣的農民受惠;但對無法播種的人來說,價格上漲幫助不大,家中的食品支出卻持續增加。消費者購買洋蔥、豆類及其他主食也得付出更多,留給食品以外消費的錢因而減少。
雨量減少,降雨時機也不利
印度全國降雨量短缺 13%,但部分地區的缺水情況嚴重得多。賈爾納縣降雨量短少 48%,顯示全國平均數字可能掩蓋特定農業地區的嚴峻壓力。水庫蓄水量也比一年前低 18.5 個百分點,雨季結束後可供作物使用的水量因此減少。
WASEDA Global Commodities 執行長蘇米特・古普塔表示,本季許多雨水集中在幾段短時間內降下,而非分散在四個月裡。季風突然退去也加重困境。奧里薩邦、賈坎德邦、北方邦及印度東部部分地區的強降雨造成災情,其他農業地區卻仍然乾旱。
安得拉邦宣布 388 個曼達爾行政區進入旱災狀態,涉及全邦 56% 的行政區。馬哈拉施特拉邦維達巴地區的棉花和稻米也蒙受重大損失。拉賈斯坦邦部分地區同樣正在進行旱災評估,受損作物包括黃豆、珍珠粟和綠豆。
缺水如今牽動兩個種植季。卡里夫作物通常在夏季季風期間種植;拉比作物,包括小麥和鷹嘴豆,則在季風後播種,並於冬季生長。夏季降雨不足可能損害第一季收成,也可能讓土壤水分或灌溉蓄水不足以支應下一季。
2026 年壓力如何逐步累積
印度的播種困難早在季風季結束前就已浮現。6 月底,卡里夫作物播種面積比一年前少了近 22%。印度氣象局較早前預測,季節降雨量將達長期平均值的 90%;最終本季僅達 87%。
這一連串變化顯示,早期播種問題如何演變成對糧食供應和冬季灌溉的更大憂慮:
- 截至 2026 年 6 月底,卡里夫作物播種面積比一年前少了近 22%。
- 季風季結束時,全國降雨量短缺 13%。
- 10 月 1 日,水庫蓄水量為容量的 71.8%,低於一年前的 90.3%。
- 潘特預期,10 月至 12 月食品通膨率可能升至約 10%。
- 自 2027 年 1 月起,家禽業者可能因成本與供應壓力升高而調漲肉雞價格。
政府備妥 17.4 萬昆塔爾的種子,以支援延後播種或重新播種;卡里夫季所需種子則為 173 萬公噸。備用種子相當於 1.74 萬公噸,約為該季需求量的 1%。種子能協助農民重新播種,但作物生長仍需要水和資金。
為何糧食庫存只能部分緩解壓力
印度主要的兩種穀物有相當充足的緩衝庫存。Kribhco Agri Business 業務發展總經理拉傑什・帕哈里亞表示,印度糧食公司持有約 4,400 萬公噸小麥和近 5,500 萬公噸稻米。他認為,相較於緩衝庫存需求,這些存量相當充裕。
政府糧食儲備讓決策者有物資可釋出,用來因應短缺和穩定價格。然而,對不同食品市場的幫助各有差異。當壓力來自豆類、食用油、牛奶或糖時,小麥和稻米庫存的直接助益較有限。
在同一類穀物中,消費者偏好也很重要。印度稻米出口商協會會長 B.V. 克里希納・拉奧表示,乾燥天氣使南印度偏好的稻米品種供應減少。即使全國稻米庫存充足,這些品種的價格仍可能上漲。
受聖嬰現象可能帶來冬季氣溫偏高、進而減少 2027 年初產量的憂慮影響,小麥價格已升至近兩年高點。聖嬰現象是熱帶太平洋部分海域海水升溫,可能改變遠方地區的天氣型態,包括影響印度農業的降雨和氣溫。對小麥種植者而言,播種時土壤水分不足,之後又遇上過度高溫,會在作物生長的不同階段造成壓力。
雞肉、牛奶和豆類擠壓家庭飲食開支
動物性蛋白質生產成本上升,正使食品通膨擴大。印度儲備銀行 9 月《貨幣政策報告》指出,3 月至 8 月食品通膨率上升 2 個百分點,其中近一半來自動物性蛋白質和香料。報告指出,飼料、牧草、運輸、包裝和能源成本上升,加上熱浪造成家禽死亡,都推高了價格。
家禽設備產業組織 IPEMA-Poultry India 會長烏代・辛格・巴亞斯表示,飼料主要由玉米和黃豆組成,占家禽生產成本的 60% 至 70%。因此,雞肉價格對穀物和油籽市場變化特別敏感。
Anand Agro Group 董事長烏達夫・阿希爾表示,家禽業者尚未將飼料成本的所有漲幅轉嫁給消費者。成本上升與供應趨緊的壓力交織下,肉雞價格可能從 1 月起上漲。
9 月肉類通膨率從 8 月的 12.0% 降至 8.7%,主要是因為比較基期一年前的價格已處高點。牛奶、其他乳製品和雞蛋則走勢相反,通膨率從 4.8% 升至 5.1%。
巴羅達銀行首席經濟學家馬丹・薩布納維斯警告,豆類、家禽和乳製品價格若長期上漲,較貧困家庭可能被迫改變飲食,長期下來影響健康。多種主要蛋白質來源同時變貴時,家庭可負擔的替代品也會減少。
糖進口量不及供需缺口
過去一年,糖價上漲近 30%。孟買貿易商 MEIR Commodities India 董事總經理拉希爾・謝赫預期,印度國內產量將連續第二年低於消費量。預估消費量將超過 2,900 萬公噸,產量則低於 2,750 萬公噸。
這些數字顯示,國內產量與消費量的缺口超過 150 萬公噸。政府已允許免關稅進口 100 萬公噸,不到缺口的三分之二。庫存和其他供應決策也會影響市場供需平衡。
謝赫表示,國際價格較高,限制了進口能帶來的緩解,也使糖價不太可能回到去年的國內水準。取消進口關稅雖能降低部分成本,但買家仍須支付海外價格和運費。
謝赫對糖市復甦的預測遠超過即將到來的冬季收成。他表示,糖產量可能要到 2028 年底才會回升,且取決於 2027 年降雨是否有利。他的看法凸顯,對價格已大幅上漲的糖而言,下一個季風季至關重要。
進口與競爭需求增添壓力
國內收成不足時,印度可以從海外採購糖、豆類和植物油。但全球價格上漲、運費提高和盧比貶值,使這些採購成本增加。盧比走弱代表印度買家必須支付更多本幣,才能付清同樣金額的美元帳單。
孟買經紀公司 Sunvin Group 執行長桑迪普・巴約里亞表示,國際產量壓力和影響黑海地區供應的中斷,推高了植物油價格。聖嬰現象也在影響印度以外的農業,而俄烏戰爭則衝擊該地區穀物和葵花油供應。
化肥也是另一項成本隱憂。帕哈里亞表示,印度依賴進口化肥,使農民容易受到影響價格和供應的物流及地緣政治問題波及。部分農民已缺乏播種資金,此時又面臨這項壓力。
玉米面臨來自多方的需求:人類食用、動物飼料,以及用於燃料的乙醇。古普塔表示,糖和稻米短缺,加上要求汽油摻入 20% 乙醇的 E20 規定,可能增加玉米供應壓力。玉米價格上漲也會推高家禽成本,因為玉米是雞飼料的主要成分。
各地作物損失不一,增加應對難度
相較於受災最嚴重地區的情況,黃豆收成呈現較為複雜的局面。馬哈拉施特拉邦遭受損害,但黃豆種植面積最大的中央邦,以及拉賈斯坦邦,則回報收成較佳。印度黃豆加工商協會執行董事 D.N. 帕塔克預期,這些增益可抵銷馬哈拉施特拉邦的部分損失,甚至可能抵銷全部損失。
帕塔克表示,田間調查仍在進行中,尚無法提出確切的全國產量估計。他預期,按目前價格,黃豆粕出口量將落在 80 萬至 100 萬公噸之間;預期供應量、進口和結轉庫存則應有助避免國內嚴重短缺。
棉花帶來另一種政策兩難。維達巴受災農民希望剩餘棉花能賣得更好價格;紡織業者則需要穩定且價格合理的纖維供應,若國內產量不足,可能需要進口。
因此,政策制定者面臨的選擇會對不同群體造成不同影響。較便宜的進口品有助消費者和製造商,而設法從作物損失中復原的農民,則仰賴足以支撐生計的銷售價格。收成落差也意味著,各作物和地區需要的支援並不相同。
食品成本考驗經濟成長與利率政策
德勤印度經濟學家魯姆基・馬宗達表示,食品約占印度消費者物價指數籃子的 46%。食品雜貨價格持續上漲,因而對整體通膨和家庭購買力有顯著影響。
9 月整體通膨率為 5.54%,比印度儲備銀行 6% 的容忍上限低 0.46 個百分點。潘特預期,央行可能再升息 50 至 75 個基點,相當於 0.5 至 0.75 個百分點。他預期,繼 10 月升息後,央行將在 12 月會議連續第二次升息。
升息會增加借貸成本,並可能抑制支出;農村收入下滑則是另一項壓力。收成減少的農民可支配支出減少,食品雜貨帳單上漲也占去家庭預算更多比重。農村需求轉弱,已影響拖拉機和農業設備的銷售。
PwC India 經濟諮詢部門合夥人暨主管拉南・班納吉表示,家庭支出減少會擴大影響,使包括消費品在內的其他產業需求下滑。農業及相關產業在 2026 會計年度的成長率估計為 3%,但產量走弱可能拖累 2027 會計年度的成長。
印度儲備銀行先前預測,2027 會計年度零售通膨率平均為 5.1%,各季預估依序為 4.2%、5.1%、5.9% 和 5.4%。政府 10 月月度經濟報告將維持經濟活動和保障物價穩定,列為該會計年度下半年的優先事項。
過往經驗顯示,降雨量本身無法決定最終通膨率。2002 至 2003 年和 2004 至 2005 年的旱災期間,食品通膨率仍低於 5%;但在 2009 至 2010 年則達 18.8%。未來幾個月,冬季播種、水庫用水、進口成本和特定食品的供應情況,都將左右目前的壓力會擴大到何種程度。
重點摘要
- 印度 2026 年季風季以降雨量低於平均值 13% 收尾,印度西部和南部部分地區的短缺更為嚴重。
- 10 月 1 日水庫蓄水量為容量的 71.8%,低於一年前的 90.3%。
- 9 月食品通膨率達 7.74%;經濟學家德文德拉・潘特預期,10 月至 12 月將升至約 10%。
- 大量小麥和稻米庫存提供緩衝,但消費者偏好的穀物品種和其他食品供應趨緊。
- 糖價上漲近 30%,政府核准的進口量低於國內產量與消費量之間的缺口。
- 飼料成本和供應壓力升高,家禽業者可能自 2027 年 1 月起調漲肉雞價格。
- 冬季作物生長狀況和 2027 年季風雨勢,將影響農民與家庭預算承受的壓力會持續多久。