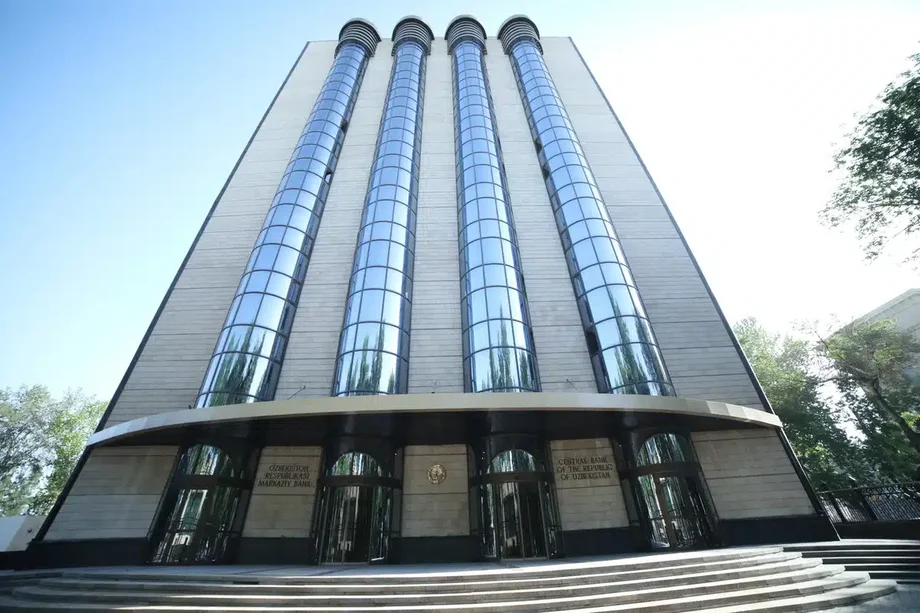
曾考慮降息,但多數董事選擇按兵不動
烏茲別克中央銀行於2026年11月4日將基準利率維持在14%,此前曾考慮降至13.5%。監管機構將2026年底通膨預測從6.5%上修至約7%,並將經濟成長預測提高至約8%。
目錄
中央銀行副行長諾迪爾別克・阿奇洛夫(Nodirbek Achilov)表示,多數董事會成員支持維持利率不變。通膨預期下降、核心物價漲幅穩定,讓降息成為討論選項;但強勁的國內支出,以及國際食品與能源價格帶來的風險,使多數成員決定先觀望。
這項決定讓利率維持在2025年3月調升後的水準,當時央行將利率從13.5%提高至14%。下次會議預定於2026年12月16日舉行。
對家庭而言,這項政策有助於維持以蘇姆計價的存款報酬,同時讓借貸成本相對偏高。對企業而言,央行仍在試圖減緩成本上升向整體經濟擴散,即使投資、營建與服務業正帶動產出快速成長。
核心矛盾很明確:烏茲別克經濟強勁擴張,但商品與服務需求超過經濟的供給能力。央行希望投資能帶動產能增加,同時避免支出推升物價,使通膨進一步高於5%的目標。
9月物價說明央行為何審慎
根據中央銀行資料,9月消費者物價年增率達6.4%。8月數據列為6.2%,但另有公布數據為6.3%。無論採用哪個數字,9月通膨都略為加速,主因是水果與蔬菜、燃料及部分服務價格上漲。
服務業通膨率達7%,核心通膨率則維持在5.5%。核心通膨是用來呈現物價基本走勢的指標,計算時會排除部分波動較大或受管制的項目。
央行也觀察到,過去一年漲幅超過5%的商品與服務占比略有增加。這很重要,因為央行的目標針對的是整體消費籃子的通膨。若超出目標的漲幅擴散至更多消費項目,物價壓力就更難控制。
監管機構表示,近幾個月供給條件對物價的影響日益增加。例如燃料成本上升,可能推高食品及其他商品的運輸費用,企業接著可能將部分成本轉嫁給消費者。
中央銀行預期核心通膨到2026年底前變化不大,之後才會回落。央行政策部分著眼於限制生產或運輸成本初步上升後,進一步引發的物價漲幅。
通膨預測為何上修至7%
中央銀行指出,預測上修反映三項壓力:國內需求強勁、國際能源價格風險,以及部分受管制價格預計調漲。預測從6.5%提高至約7%,相當於上修0.5個百分點。
受管制價格是由公共主管機關訂定或管控,而非完全由市場競爭決定。公用事業費率調整會直接影響家庭帳單,也會增加使用相關服務的企業成本。
央行預期,這些調整對通膨的直接影響只是暫時的,並會在2027年逐漸消退。費率一次調漲會推高物價水準;隨著年度比較基期超過這次調漲,其對年通膨率的影響便會逐漸減弱。
政策上的疑慮在於後續發展。面對成本上升,企業可能調高其他商品價格;預期物價還會上漲的家庭,則可能提前消費。維持高利率的目的,是限制這類影響進一步擴散。
國際食品與能源市場也帶來另一層壓力。進口價格上升可能直接反映在消費者支出上,燃料變貴則可能推高製造與配送成本。中央銀行警告,這些管道都可能拖慢通膨回落。
通膨預期正在下降,但仍高於目標
9月家庭預期未來12個月物價將上漲8.7%,企業的預期漲幅則為9.2%。中央銀行表示,這兩項指標都持續下降。
不過,這些預期仍高於9月實際測得的6.4%通膨率,家庭與企業分別高出2.3及2.8個百分點,也都高於央行5%的目標。
預期之所以重要,是因為人們會依照對未來價格的判斷作出決策。預期供應成本上升的企業可能調整售價;擔心未來成本變高的家庭,則可能提早消費而非儲蓄。
阿奇洛夫表示,通膨預期下降、核心通膨穩定,以及本國貨幣走勢正面等因素,讓降息至13.5%成為可討論選項。儘管如此,董事會仍決定維持目前的緊縮程度,同時觀察需求與外部風險。
經濟成長加速,帶來助力也帶來壓力
2026年1月至9月,烏茲別克經濟較去年同期成長8.3%。中央銀行表示,主要成長動能來自工業、營建與服務業。
央行目前預期全年經濟成長約8%。2026年初的預測為7%至7.5%,7月則上修至7.5%至8%。最新預測落在7月預測區間的上緣。
預期投資增加及家庭實質收入上升,將讓未來幾個月的國內需求保持強勁。實質收入是扣除通膨影響後的購買力,因此實質收入增加,代表家庭能負擔更多商品與服務。
投資也能提升經濟供應這些商品與服務的能力。新建工廠、設備及其他生產能力,有助於滿足需求,並減輕物價上漲壓力。
時間落差使政策平衡更加棘手。投資支出會立即支撐需求,但新增產能需要時間才能投入運作。中央銀行警告,只要總需求仍高於生產能力,通膨壓力就可能持續。
14%利率如何影響存款與借貸
基準利率引導銀行間資金成本,並透過金融市場影響商業銀行提供的存款與貸款利率。中央銀行表示,貨幣市場利率目前接近14%的政策基準。
監管機構表示,以蘇姆計價的存款和貸款實質利率仍為正值。實質報酬為正,代表利息高於計算所採用的通膨指標,有助於存款維持購買力。
對借款人而言,正實質利率代表融資成本仍相對高昂,可能抑制以信貸支應的支出。對儲戶而言,具吸引力的存款報酬則可能鼓勵人們將資金留在銀行,而非立即花掉。
中央銀行認為,這些條件有助於讓需求接近經濟的生產能力。14%的基準利率會引導金融環境,但各家銀行仍自行決定存款與貸款利率。
監管機構也在考慮逐步縮小利率走廊,目前走廊上下限各比基準利率高低2個百分點。以14%計算,利率走廊範圍為12%至16%。利率走廊有助於引導短期市場利率;若範圍縮小,政策調整時市場利率可能更貼近基準利率。
利率降至10%以下需要哪些條件?
阿奇洛夫表示,若通膨穩定在5%的目標,且家庭與企業的通膨預期持續下降,2027年至2029年間利率有可能降至10%以下。
這位副行長說明了實現這項可能性的條件:
如果我們最終確認通膨已降至目標水準,而且通膨預期持續下降,那麼在主要貨幣政策指引的期間內,就可能有機會將基準利率降至個位數。
中央銀行尚未訂出降息時程。基準預測顯示,通膨將在2027年下半年接近5%,並於2028年和2029年維持在該水準附近。央行11月決策聲明則預測,通膨將於2027年底達到目標。
預期核心通膨率將在2027年降至4%至5%,之後約為4%。隨著通膨趨於穩定,央行認為有空間逐步轉向中性貨幣環境,也就是利率既不會強力刺激、也不會抑制經濟活動的狀態。
中央銀行初步估算,轉向中性環境所對應的實質利率為4%至5%。未來決策將取決於實際通膨、通膨預期與經濟風險,而非按照固定順序降息。
ING認為12月降息的空間縮小
ING的11月利率評估指出,中央銀行的訊息比9月更偏鷹派,也就是更著重維持緊縮政策以抑制通膨。ING目前認為12月降息的可能性不高,並表示先前預期寬鬆政策可能於2026年第四季啟動,如今看來已不切實際。
該機構指出,央行對需求的說法有所轉變。9月時,中央銀行曾指出部分支出項目出現穩定跡象;ING認為,11月警告需求超過生產能力,顯示央行降低利率的急迫性較低。
ING仍認為,若政府持續控制預算支出且蘇姆維持強勢,2027年仍有降息空間。該機構估計財政赤字低於國內生產毛額(GDP)的2%,低於2023年的4.7%。赤字縮小可減少政府支出超過收入所帶來的額外需求。
ING指出,伊朗戰爭爆發以來,蘇姆兌美元升值2%,並將其大部分升幅歸因於資本流入。貨幣走強有助於抑制進口商品的本幣成本。
黃金出口也可能帶來外匯支撐。ING指出,2026年1月至9月實體黃金出口量為18公噸,2025年同期為85公噸,減少67公噸,跌幅約79%。實體黃金僅在4月和7月有出口紀錄。
ING表示,若黃金出口回升至每年80至120公噸,可能為烏茲別克帶來更多外匯並支撐蘇姆。該機構對明年寬鬆政策的預期,部分取決於外匯流入以及政府持續控制預算支出。
影響下次決策的時間點
11月維持利率不變,延續基準利率長期未調整的局面。下一次決策將在2026年底前出爐,而通膨目標則是2027年的政策目標。
- 2025年3月:面對需求轉強與通膨壓力,中央銀行將基準利率從13.5%提高至14%。
- 2026年9月16日:央行維持14%利率,理由是物價風險持續、外部環境變化及受管制費率調整。
- 2026年11月4日:董事會考慮維持14%或降至13.5%,多數成員支持維持利率不變。
- 2026年12月16日:董事會預定再次檢討基準利率。
- 2027年底:央行預測年通膨率將達到5%的目標。
12月決策將取決於通膨數據、通膨預期、國內支出及國際情勢。家庭與企業在下次檢討前,借貸條件將維持不變,2026年通膨預測則已上修;未來能否降息,仍取決於物價能否持續改善。
重點整理
- 烏茲別克於2026年11月4日將基準利率維持在14%,此前曾考慮降至13.5%。
- 中央銀行將2026年底通膨預測從6.5%上修至約7%。
- 9月通膨率為6.4%,服務業通膨率達7%,核心通膨率則維持在5.5%。
- 2026年前9個月經濟成長8.3%;央行目前預期全年成長約8%。
- 2027年至2029年間利率降至10%以下,須以通膨穩定在目標水準、通膨預期下降為條件。
- 下次利率會議訂於2026年12月16日。預測通膨將於2027年底降至5%。